
Valuation de Startups em Estágio Inicial pelo Método Scorecard e Berkus: Taxa de Desconto de Risco, Diluição e Cláusulas Anti-Diluição
Neste artigo
- 1. O Colapso do Fluxo de Caixa Descontado no Estágio Inicial
- 2. A Mecânica Paramétrica do Método Berkus
- 3. O Método Scorecard (Método de Comparação Direta de Payne)
- 4. Evolução do Cap Table e a Matemática da Diluição Societária
- 5. Cláusulas de Proteção Anti-Diluição: Full Ratchet vs. Weighted Average
- 6. Perguntas Frequentes (FAQ Técnico)
- 7. Referências Bibliográficas e Documentações Oficiais
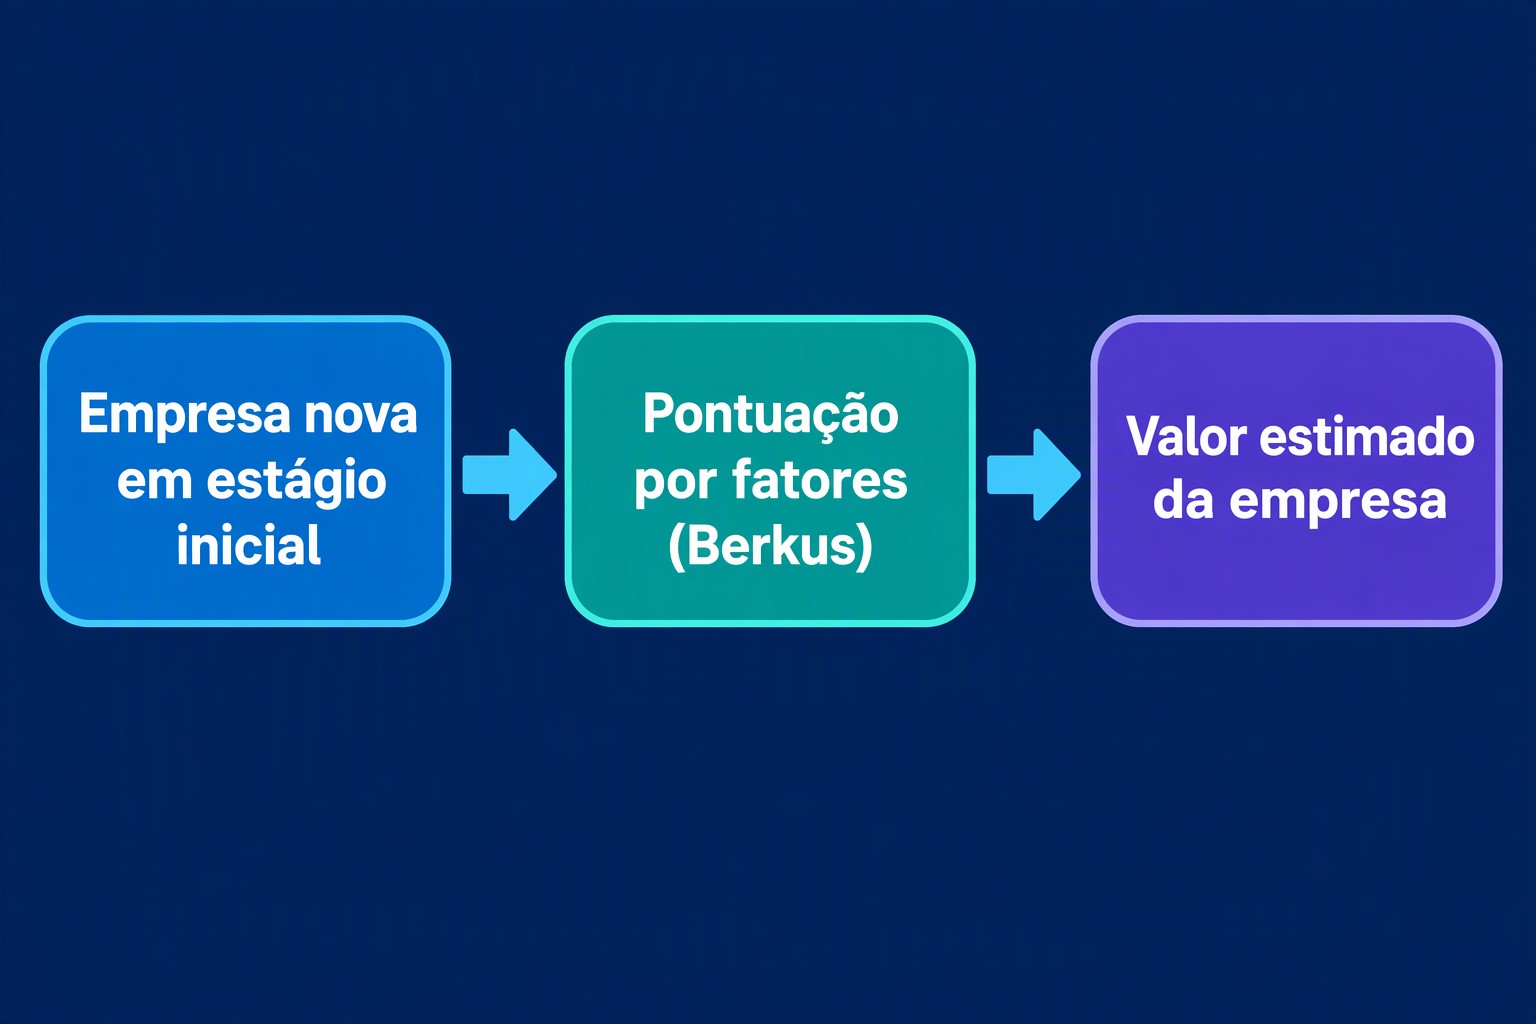
No universo do Venture Capital e do investimento em empresas emergentes de tecnologia, a precificação de companhias em estágio inicial (Early-Stage) representa um dos mais complexos dilemas da teoria financeira contemporânea. Em fases pré-operacionais (Pre-Seed) ou de validação inicial (Seed), os métodos quantitativos tradicionais de avaliação corporativa — notadamente o Fluxo de Caixa Descontado (FCD) preconizado por Aswath Damodaran — revelam-se amplamente ineficazes. Sem histórico auditado de faturamento, operando com fluxo de caixa livre negativo e enfrentando taxas históricas de mortalidade empresarial que ultrapassam 80% nos primeiros anos de vida, as startups exigem metodologias heurísticas e paramétricas de avaliação.
Nesse cenário, investidores anjo profissionais, gestoras de Venture Capital e aceleradoras recorrem a modelos híbridos consagrados globalmente: o Método Berkus, desenvolvido por Dave Berkus, e o Método Scorecard (ou Método de Comparação Direta de Payne), formulado por Bill Payne. Paralelamente à determinação do valor pré-investimento (Pre-Money Valuation), a engenharia societária dessas rodadas exige a modelagem rigorosa da evolução do quadro de acionistas (Cap Table), a estruturação de instrumentos de dívida conversível em participação (como o Mútuo Conversível no Brasil e o SAFE norte-americano) e a blindagem dos investidores através de cláusulas anti-diluição (Full Ratchet e Weighted Average). Neste artigo técnico, examinamos a matemática de precificação das startups em fase inicial, a sensibilidade dos fatores qualitativos e as melhores práticas de governança contratual.
1. O Colapso do Fluxo de Caixa Descontado no Estágio Inicial
O modelo clássico de Fluxo de Caixa Descontado parte da premissa de que o valor de um ativo econômico é igual ao valor presente dos seus fluxos de caixa futuros projetados, descontados por uma taxa que reflita o custo de oportunidade do capital ajustado pelo risco (WACC). No entanto, ao aplicar o FCD a uma startup sem receita (pre-revenue), o analista financeiro depara-se com fragilidades estruturais incontornáveis:
- Inconsistência das Projeções de Longo Prazo: Planilhas que projetam faturamentos exponenciais a partir do quinto ano baseiam-se em premissas totalmente arbitrárias sobre taxa de conversão, custo de aquisição de clientes (CAC) e valor do ciclo de vida (Lifetime Value - LTV), servindo com frequência apenas para justificar valuations desejados a posteriori;
- Imprecisão da Taxa de Desconto: Empregando-se taxas de desconto de estágio inicial recomendadas pela literatura acadêmica (frequentemente entre 40% e 70% ao ano para capturar o risco de insolvência), qualquer variação de 2 pontos percentuais na taxa pulveriza ou duplica o valor presente da companhia de forma artificial;
- Inexistência de Múltiplos Comparáveis Confiáveis: Empresas embrionárias não possuem lucro líquido (inviabilizando o índice Preço/Lucro) e seus múltiplos de Receita Líquida (EV/Sales) sofrem severas distorções caso o modelo de negócio sofra um pivô estratégico.
Diante desse vácuo matemático, a indústria de Venture Capital institucionalizou metodologias baseadas na identificação e precificação do desmonte de riscos operacionais.
2. A Mecânica Paramétrica do Método Berkus
Criado pelo investidor anjo norte-americano Dave Berkus na década de 1990 e continuamente atualizado para a realidade dos ecossistemas modernos de inovação, o Método Berkus atribui valor financeiro direto à superação de cinco marcos fundamentais de validação de risco antes que a empresa atinja receita recorrente sustentável.
No formato adaptado para o ecossistema brasileiro de Venture Capital, o modelo estipula um teto nominal para o Pre-Money Valuation (tipicamente R$ 4 milhões a R$ 6 milhões em rodadas anjo) e divide o valor da companhia em cinco fatores constitutivos de até R$ 1 milhão cada:
Os Cinco Pilares Estruturais do Método Berkus:
+ Ideia Básica e Modelo de Negócio Escalável: Avalia a proposta de valor, a defensabilidade tecnológica e o tamanho do mercado endereçável total (TAM). (Atribuição: até R$ 1.000.000,00) + Protótipo Funcional ou Produto Mínimo Viável (MVP): Reduz o risco tecnológico ao comprovar que a solução de software ou hardware é viável e funcionalmente utilizável. (Atribuição: até R$ 1.000.000,00) + Equipe de Fundadores e Gestão de Qualidade: Considerado o fator de maior peso empírico; avalia a capacidade de execução, experiência técnica prévia e complementaridade dos sócios. (Atribuição: até R$ 1.000.000,00) + Alianças Estratégicas e Canais de Distribuição: Parcerias comerciais fechadas, canais integrados de venda e acordos que reduzam os custos de atrito comercial. (Atribuição: até R$ 1.000.000,00) + Tração Comercial Inicial ou Feedbacks de Clientes: Primeiros clientes pagantes, usuários ativos engajados ou testes pilotos (POCs) comprovadamente bem-sucedidos. (Atribuição: até R$ 1.000.000,00)
A soma ponderada das notas atribuídas pelo comitê de investimento aos cinco quesitos estabelece o valor Pre-Money da startup de forma padronizada, eliminando discussões abstratas sobre projeções financeiras irreais de dez anos.
3. O Método Scorecard (Método de Comparação Direta de Payne)
Desenvolvido pelo investidor anjo Bill Payne, o Método Scorecard aprimora a metodologia de precificação ao comparar a startup sob análise com a média real de mercado de transações semelhantes ocorridas na mesma região geográfica e no mesmo setor de atuação.
O método opera em quatro etapas sequenciais:
- Determinação do Valuation Base Regional: O analista levanta o valuation pré-investimento médio praticado em rodadas seed recentes no mesmo mercado (por exemplo: R$ 5.000.000,00 para startups de B2B SaaS em São Paulo);
- Definição dos Fatores de Ponderação: Estabelece-se uma matriz de fatores qualitativos de risco com pesos fixos padronizados pela indústria de Venture Capital;
- Classificação Comparativa da Empresa: A startup recebe uma pontuação em relação à média de mercado (sendo 100% equivalente à média, pontuações acima de 100% denotando superioridade competitiva e abaixo indicando carências);
- Cálculo do Fator Multiplicador Final: A multiplicação do fator final composto pelo valuation base determina o valor justo de entrada da rodada.
Matriz Ponderada do Método Scorecard de Payne:
+ Qualidade e Experiência da Equipe de Gestão: Peso de 30% + Tamanho da Oportunidade de Mercado: Peso de 25% + Diferencial do Produto e Propriedade Intelectual: Peso de 15% + Ambiente Competitivo e Barreiras de Entrada: Peso de 10% + Parcerias Comerciais e Canais de Venda: Peso de 10% + Necessidade de Rodadas de Financiamento Subsequentes: Peso de 5% + Feedback de Clientes e Tração Inicial: Peso de 5%
Se o somatório dos fatores multiplicados pelos seus respectivos pesos atingir 1,18 (ou seja, a startup apresenta qualidade global 18% superior aos seus pares de mercado), o Pre-Money Valuation calculado será de R$ 5.900.000,00 (1,18 x R$ 5,0 milhões).
4. Evolução do Cap Table e a Matemática da Diluição Societária
Uma das responsabilidades centrais dos fundadores e dos conselhos consultivos reside no controle estrito da diluição societária ao longo das rodadas de capitalização (funding rounds). Uma diluição desordenada nas fases iniciais desmotiva os fundadores executivos, comprometendo a capacidade da empresa de atrair fundos de séries mais avançadas (Série A e B).
A equação da diluição percentual em cada aporte financeiro rege-se pelas seguintes relações:
Álgebra do Cap Table:
+ Post-Money Valuation = Pre-Money Valuation + Valor do Aporte em Dinheiro + Participação Percentual do Novo Investidor = Valor do Aporte / Post-Money Valuation + Fator de Diluição dos Sócios Antigos = 1- Participação Percentual do Novo Investidor
Para evitar conflitos imediatos na junta comercial e afastar o risco de responsabilização civil ou trabalhista direta dos investidores antes da maturação do negócio, as rodadas em estágio inicial no Brasil são estruturadas primordialmente via Contrato de Mútuo Conversível em Participação Societária ou via instrumento simplificado análogo ao SAFE (Simple Agreement for Future Equity). Nesses contratos, o investimento ingressa formalmente como uma dívida subordinada que se converterá automaticamente em ações preferenciais ou quotas no momento em que a startup realizar uma rodada institucional qualificada futura.
5. Cláusulas de Proteção Anti-Diluição: Full Ratchet vs. Weighted Average
Quando uma startup necessita captar recursos adicionais em um momento de mercado adverso sob uma avaliação inferior à da rodada imediatamente anterior — evento denominado Down Round —, os investidores de rodadas pretéritas sofrem forte destruição de valor patrimonial.
Para mitigar esse risco de mercado, os contratos de investimento de Venture Capital estipulam cláusulas anti-diluição, que recalculam o preço por ação (conversion price) pago pelos primeiros investidores:
- Cláusula Full Ratchet (Proteção Integral Extrema): É a fórmula mais punitiva para os fundadores da empresa. Sob o Full Ratchet, o preço de conversão das ações dos investidores antigos é sumariamente reduzido para o valor exato pago pelas ações na nova rodada em baixa, ignorando completamente o volume financeiro do novo aporte. Isso provoca uma diluição brutal e concentrada sobre a participação dos sócios fundadores, motivo pelo qual essa cláusula é amplamente rejeitada pelas melhores práticas de governança;
- Cláusula Weighted Average (Média Ponderada Broad-Based): É a formulação padrão e justa adotada internacionalmente pela National Venture Capital Association (NVCA). A fórmula da média ponderada ajusta o preço de conversão considerando não apenas o menor preço da nova rodada, mas também o número proporcional de novas ações emitidas em relação ao capital total existente da empresa (Broad-Based), distribuindo o impacto do down round de forma equilibrada entre fundadores e primeiros cotistas.
6. Perguntas Frequentes (FAQ Técnico)
1. Por que um valuation excessivamente alto em uma rodada inicial pode prejudicar a startup?
Um valuation descalibrado e artificialmente inflado em estágio inicial gera uma barra de expectativas irreal para as métricas operacionais futuras da empresa. Se a startup não conseguir atingir um crescimento explosivo que justifique o preço pago, terá dificuldades severas para captar rodadas subsequentes, sendo forçada a aceitar uma rodada desvalorizada (Down Round), que ativa cláusulas anti-diluição e pode dizimar a participação societária dos fundadores.
2. O que é o Option Pool e como ele afeta a diluição dos sócios antes do investimento?
O Option Pool é uma reserva de ações ou quotas (geralmente fixada entre 10% e 15% do capital social) destinada a atrair, reter e remunerar talentos executivos-chave através de programas de Stock Options. Os investidores de Venture Capital quase invariavelmente exigem que o Option Pool seja criado antes do aporte (Pre-Money Option Pool), fazendo com que 100% da diluição inicial para a formação dessa reserva seja suportada exclusivamente pelos fundadores originais.
3. Qual é a diferença entre Pre-Money Valuation e Post-Money Valuation?
O Pre-Money Valuation é o valor patrimonial atribuído à startup imediatamente antes da entrada do novo capital aportado pelo investidor. O Post-Money Valuation é o valor total da companhia imediatamente após a consumação do aporte, correspondendo rigorosamente à soma aritmética entre o Pre-Money Valuation e o montante em dinheiro investido na rodada.
4. Como funciona o mecanismo de desconto e cap em um contrato de Mútuo Conversível?
O contrato de mútuo geralmente estipula duas proteções econômicas para o investidor que assume o risco em estágio inicial: uma taxa de desconto (geralmente entre 15% e 25%) sobre o preço por ação da futura rodada qualificada de Série A, e um teto de avaliação (Valuation Cap), garantindo que, mesmo que a próxima rodada ocorra a um preço astronômico, o investidor converterá seu crédito pelo valor do teto pré-estabelecido.
5. O investidor anjo responde por dívidas trabalhistas ou tributárias da startup no Brasil?
Se o investimento for estruturado corretamente por meio dos instrumentos previstos no Marco Legal das Startups (Lei Complementar nº 182/2021) — tais como contratos de mútuo conversível, notas promissórias conversíveis ou como investidor anjo sob o artigo 61-A da Lei Complementar nº 123/2006 —, o investidor não é considerado sócio e não responde com seu patrimônio pessoal por dívidas civis, trabalhistas ou tributárias da sociedade até que exerça formalmente a opção de conversão em participação societária.
7. Referências Bibliográficas e Documentações Oficiais
- DAMODARAN, Aswath. The Dark Side of Valuation: Valuing Young, Distressed, and Complex Businesses. 3. ed. New York: FT Press, 2018.
- FELD, Brad; MENDELSON, Jason. Venture Deals: Be Smarter Than Your Lawyer and Venture Capitalist. 4. ed. Hoboken: John Wiley & Sons, 2019.
- BRASIL. Lei Complementar nº 182, de 1º de junho de 2021. Institui o Marco Legal das Startups e do Empreendedorismo Inovador. Brasília: Presidência da República, 2021. Disponível em: https://www.planalto.gov.br. Acesso em: 11 nov. 2026.
- PAYNE, Bill. Scorecard Valuation Methodology: Determining the Value of Pre-revenue Startups. Kauffman Foundation Angel Capital Education Program, 2011.
- BERKUS, Dave. The Berkus Method: Valuing the Early-Stage Startup. Berkonomics Publications, 2016.
Carregando comentários…