
Estruturação de Fundos Imobiliários de Papel (CRI) e Resolução CVM 175: Duration, LTV, Subordinação de Cotas e Risco de Inadimplência
Neste artigo
- 1. O Marco Normativo da Securitização: Lei 9.514/97 e Resolução CVM 175
- 2. O Escudo Jurídico do Patrimônio de Afetação
- 3. A Estrutura de Tranches e a Cascata de Subordinação
- 4. Métricas Quantitativas de Risco: LTV, ICSD e Duration
- 5. Matriz Comparativa: Segmentos High Grade vs. High Yield em FIIs de Papel
- 6. Perguntas Frequentes (FAQ Técnico)
- 7. Referências Bibliográficas e Documentações Oficiais
No mercado de capitais brasileiro, a indústria de Fundos de Investimento Imobiliário (FIIs) atingiu maturidade institucional sem precedentes, superando a marca de milhões de cotistas e tornando-se o principal canal de financiamento privado da construção civil e do crédito com garantia imobiliária. Entre os diferentes segmentos que compõem o índice IFIX na B3 (Brasil, Bolsa, Balcão), os Fundos Imobiliários de Papel (ou Fundos de Recebíveis Imobiliários) destacam-se pela capacidade de gerar fluxos de caixa previsíveis e dividendos mensais estáveis ao alocarem seus recursos primordialmente em Certificados de Recebíveis Imobiliários (CRI).
Com a entrada em vigor da Resolução CVM nº 175, editada pela Comissão de Valores Mobiliários (CVM), o processo de originação, estruturação e governança desses ativos passou por uma profunda modernização. A nova regulação aprofundou os deveres fiduciários das securitizadoras e dos gestores de recursos, estabeleceu regras mais transparentes para a segregação de subclasses de cotas e exigiu maior rigor na apuração das métricas fundamentais de solidez creditícia, tais como a razão Loan-to-Value (LTV) e o Índice de Cobertura do Serviço da Dívida (ICSD). Neste artigo técnico, examinamos a base legal da securitização sob a Lei nº 9.514/1997, a engenharia de tranches de subordinação (sênior, mezanino e subordinada), a proteção conferida pelo patrimônio de afetação e as metodologias quantitativas de estresse de carteira contra cenários de inadimplência e deflação.
1. O Marco Normativo da Securitização: Lei 9.514/97 e Resolução CVM 175
A base de sustentação jurídica dos Certificados de Recebíveis Imobiliários encontra-se na Lei nº 9.514/1997, que instituiu o Sistema de Financiamento Imobiliário (SFI) e introduziu a figura da alienação fiduciária de bem imóvel como garantia real soberana.
Um CRI é um título de crédito nominativo, de emissão exclusiva de companhias securitizadoras de créditos imobiliários, que representa uma promessa de pagamento em dinheiro lastreada em créditos imobiliários originados de contratos de compra e venda de imóveis, financiamentos habitacionais, contratos de locação atípica (Built-to-Suit - BTS) ou debêntures emitidas por incorporadoras.
Com a edição da Resolução CVM nº 175 (especialmente seu Anexo Normativo III para FIIs e Anexo Normativo II para FIDCs e Securitização), o ambiente regulatório foi aprimorado em três dimensões cruciais:
- Segregação de Classes e Subclasses de Cotas: O fundo imobiliário pode estruturar classes de cotas distintas com diferentes direitos patrimoniais, permitindo que investidores profissionais assumam cotas subordinadas com maior retorno e maior tolerância a risco, enquanto o público geral investe em cotas seniores protegidas;
- Critérios de Enquadramento do Lastro: Exigência de aderência estrita entre o fluxo financeiro gerado pelos imóveis vinculados e a amortização dos títulos emitidos, proibindo a utilização de créditos sem correlação física e territorial demonstrável;
- Padrão de Marcação a Mercado: Os CRIs detidos pelo fundo devem ser obrigatoriamente precificados pelo valor justo de mercado utilizando a curva interpolada da taxa de juro real (NTN-B) acrescida do spread de crédito apurado pela ANBIMA, eliminando a retenção artificial do valor patrimonial contábil da emissão.
2. O Escudo Jurídico do Patrimônio de Afetação
Um dos pilares que garante a solidez de um CRI perante investidores institucionais é o regime de Patrimônio de Afetação, expressamente previsto no artigo 9º da Lei nº 9.514/1997.
Ao emitir uma série de CRIs, a securitizadora institui, mediante termo averbado em cartório de registro de imóveis, a afetação dos créditos imobiliários e das garantias correspondentes. A consequência jurídica e financeira dessa blindagem é absoluta:
Efeitos Práticos do Patrimônio de Afetação
- Incomunicabilidade Patrimonial: Os créditos e garantias vinculados ao CRI não se comunicam com o patrimônio geral da securitizadora nem com outros patrimônios separados de outras emissões.
- Imunidade Falimentar: A insolvência, recuperação judicial ou falência da companhia securitizadora não atinge o fluxo de pagamentos do CRI.
- Assembleia de Investidores Soberana: Em caso de inadimplência da securitizadora, os detentores dos CRIs assumem a administração do patrimônio separado e nomeiam uma nova instituição fiduciária para prosseguir com a cobrança dos devedores.
3. A Estrutura de Tranches e a Cascata de Subordinação
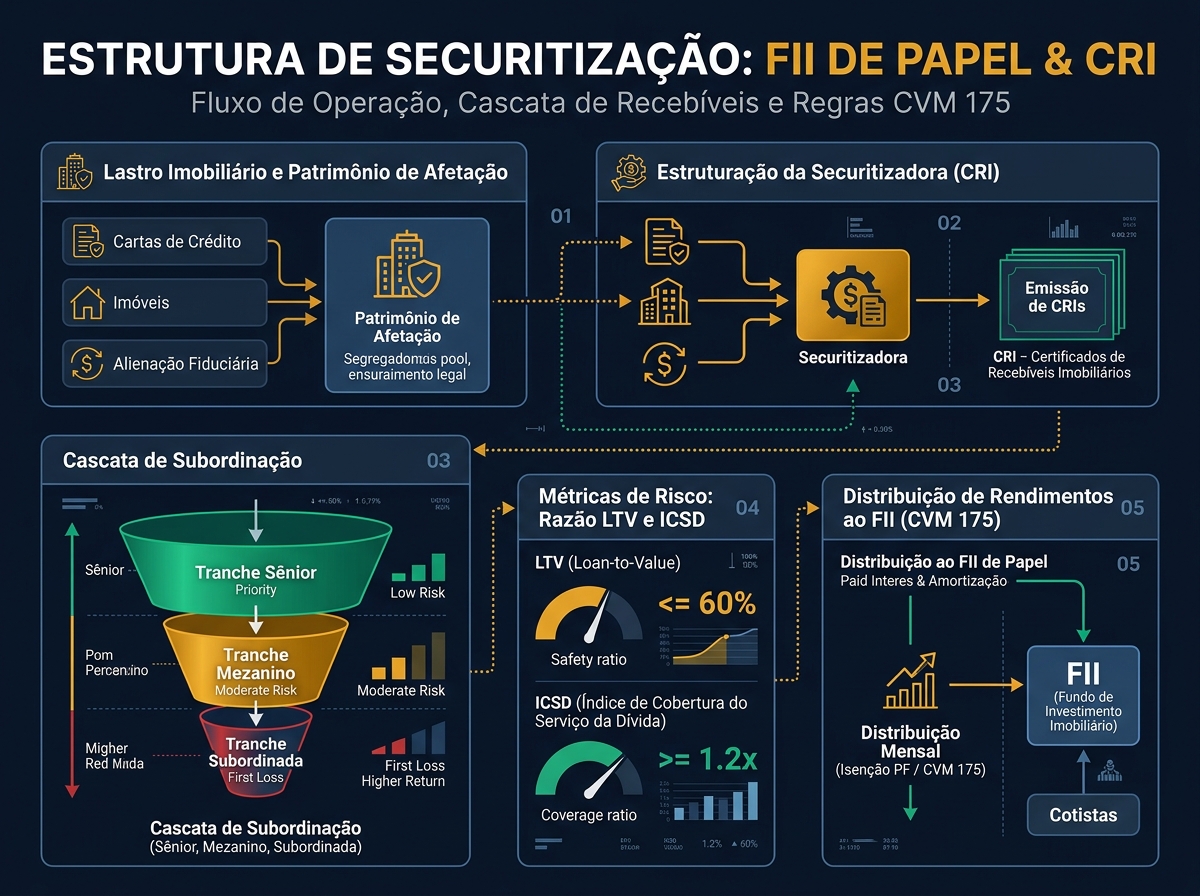
Em operações de financiamento de grande porte (como loteamentos urbanos, shopping centers ou projetos de multipropriedade), o risco de crédito é mitigado pela fragmentação do CRI em diferentes classes ou tranches de subordinação.
Essa estrutura em cascata de pagamentos (waterfall) determina a ordem prioritária de distribuição dos fluxos de amortização e juros, bem como a absorção primária de eventuais prejuízos decorrentes de inadimplência:
Fluxo da cascata:
- Recebíveis — os devedores imobiliários pagam mensalmente (aluguéis, parcelas de lote, cessões).
- Conta centralizadora — todo o fluxo entra em conta escrow com trava bancária, fora do caixa do originador.
- Waterfall de pagamentos — a conta paga primeiro a tranche sênior, depois o mezanino, e o que sobrar vai para a subordinada. Na inadimplência a ordem se inverte: a subordinada absorve primeiro, o mezanino depois, e a sênior por último.
| Tranche | Fatia da emissão | Retorno-alvo | Prioridade de recebimento | Absorção de perdas |
|---|---|---|---|---|
| Sênior | ~80% | IPCA + 7% | Primeira, com prioridade absoluta | Última — só perde depois de esgotadas as demais |
| Mezanino | 10% a 15% | IPCA + 9% | Segunda, após a sênior estar adimplente | Intermediária — entra depois da júnior |
| Subordinada / Júnior | 5% a 10% | IPCA + 12% a 15% ou taxa residual | Última — recebe o resíduo | Primeira linha de perda: absorve 100% dos primeiros atrasos (skin in the game) |
A retenção compulsória da tranche subordinada pelo próprio incorporador (Skin in the Game) garante o alinhamento de interesses entre o devedor e o fundo imobiliário credor, assegurando que o empreendedor suporte a perda inicial antes que qualquer centavo seja debitado dos cotistas seniores do FII.
4. Métricas Quantitativas de Risco: LTV, ICSD e Duration
Para analisar a margem de segurança de uma carteira de CRIs dentro de um FII de Papel, o time de análise quantitativa monitora continuamente três indicadores vitais:
1. Razão Loan-to-Value (LTV)
Mede a relação percentual entre o saldo devedor corrigido da operação e o valor de avaliação de mercado do imóvel dado em garantia fiduciária (Saldo Devedor / Valor do Imóvel).
- LTV Conservador (< 50%): O valor do imóvel equivale ao dobro da dívida, conferindo ampla margem para execução e leilão extrajudicial sem perda de capital;
- LTV Moderado (50% a 70%): Padrão comum em empreendimentos logísticos e corporativos consolidados;
- LTV Arriscado (> 75%): Vulnerável a oscilações no mercado imobiliário e despesas de leilão judicial.
2. Índice de Cobertura do Serviço da Dívida (ICSD)
Calculado como a razão entre a geração de caixa operacional líquido do projeto imobiliário (NOI) e o serviço total da dívida exigível no período (juros mais amortização de principal):
Fórmula do ICSD
- ICSD = Geração de Caixa Operacional Líquida (NOI) / Serviço Periódico da Dívida (Amortização + Juros)
- Em estruturas saudáveis, o contrato estipula um covenant exigindo ICSD mínimo de 1,20x a 1,30x. Se o índice cair abaixo dessa barreira, deflagra-se a retenção de dividendos do incorporador em conta reserva.
3. Duration Modificada e o Risco de Marcação a Mercado
Mede a sensibilidade do preço de mercado do CRI em relação a variações de 100 pontos-base na taxa de juros real. Fundos com carteiras indexadas ao IPCA com duration média de 6 anos sofrem oscilação negativa de aproximadamente 6% no valor patrimonial de suas cotas quando o mercado exige uma elevação de 1,0% no prêmio das NTN-Bs soberanas.
5. Matriz Comparativa: Segmentos High Grade vs. High Yield em FIIs de Papel
| Vetor de Análise | FIIs de Papel High Grade (Grau de Investimento) | FIIs de Papel High Yield (Alto Retorno) |
|---|---|---|
| Taxa Média da Carteira | IPCA + 6,0% a 8,0% a.a. | IPCA + 10,0% a 14,0%+ a.a. |
| Perfil dos Devedores | Grandes corporações com rating AAA/AA, shoppings consolidados | Loteadoras, resorts de multipropriedade e incorporadoras médias |
| Estrutura de Garantia | Alienação fiduciária de imóveis prontos + Fiança bancária | Alienação fiduciária de terras brutas + Cessão de recebíveis futuros |
| Razão Média de LTV | Inferior a 50% (Alta Margem) | 60% a 85% (Margem Apertada) |
| Volatilidade dos Rendimentos | Baixa: Dividendos previsíveis e contínuos | Alta: Sensível a atrasos de obras e rescisões de compradores |
| Resiliência a Choques de Juros | Elevada: Devedores possuem acesso a linhas bancárias | Baixa: Alto risco de reestruturação de dívida e recuperação judicial |
6. Perguntas Frequentes (FAQ Técnico)
1. Qual é a vantagem de investir em um FII de Papel em vez de comprar o CRI diretamente no balcão?
O Fundo Imobiliário oferece diversificação instantânea de risco de crédito, diluindo o capital em dezenas de operações em diferentes regiões e setores imobiliários. Além disso, o fundo conta com equipe de gestão profissional dedicada ao monitoramento contínuo de garantias, laudos de avaliação e renegociação ágil de covenants, vantagem inacessível ao investidor individual pessoa física.
2. O que acontece com a remuneração de um FII de Papel quando ocorre deflação (IPCA negativo)?
A maioria dos contratos modernos de CRI incorpora uma cláusula contratual denominada trava de deflação (zero floor), segundo a qual, em meses de variação negativa do índice de preços, a correção monetária do período é considerada como zero para fins de cálculo de juros, impedindo a corrosão do valor nominal do principal. Nos títulos desprovidos dessa cláusula, o IPCA negativo reduz temporariamente a distribuição de dividendos do fundo no mês subsequente.
3. O que é a alienação fiduciária de imóvel em garantia de um CRI?
A alienação fiduciária é a transferência resolúvel da propriedade do imóvel do devedor para o credor fiduciário (representado pela securitizadora) como garantia do pagamento da dívida. Caso ocorra inadimplência sustentada, a securitizadora pode consolidar a propriedade do imóvel em cartório extrajudicialmente e levá-lo a leilão público em prazos muito mais céleres do que em hipotecas convencionais.
4. Como a Resolução CVM 175 afeta a transparência dos relatórios de FIIs de Papel?
A CVM 175 tornou obrigatória a divulgação periódica e detalhada das taxas ponderadas de aquisição, do saldo devedor individualizado de cada ativo, dos laudos de reavaliação de garantias e do status de adimplência de cada devedor, permitindo ao mercado identificar com precisão qualquer concentração de risco ou necessidade de provisão para créditos de liquidação duvidosa.
5. Um FII de Papel pode perder todo o patrimônio se uma incorporadora quebrar?
Em fundos bem geridos, nenhuma operação individual representa mais do que 3% a 5% do patrimônio líquido total do fundo. Além disso, mesmo na hipótese de falência do incorporador, o patrimônio de afetação protege os recebíveis da massa falida, permitindo que a securitizadora liquide as garantias fiduciárias e recupere o capital emprestado.
7. Referências Bibliográficas e Documentações Oficiais
- BRASIL. Lei nº 9.514, de 20 de novembro de 1997. Dispõe sobre o Sistema de Financiamento Imobiliário, institui a alienação fiduciária de coisa imóvel e dá outras providências. Brasília: Presidência da República, 1997. Disponível em: https://www.planalto.gov.br. Acesso em: 9 nov. 2026.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Resolução CVM nº 175, de 23 de dezembro de 2022. Dispõe sobre a constituição, o funcionamento e a administração dos fundos de investimento. Rio de Janeiro: CVM, 2022. Disponível em: https://www.gov.br/cvm. Acesso em: 9 nov. 2026.
- ANBIMA - ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DOS MERCADOS FINANCEIRO E DE CAPITAIS. Regulamento de Melhores Práticas para o Mercado de Securitização Imobiliária. São Paulo: ANBIMA, 2024. Disponível em: https://www.anbima.com.br. Acesso em: 9 nov. 2026.
- FABOZZI, Frank J. The Handbook of Mortgage-Backed Securities. 7. ed. New York: McGraw-Hill, 2016.
- GURGEL, Pedro H. Securitização Imobiliária e Fundos de Investimento: Mecânica Estrutural e Gestão de Risco. São Paulo: Almedina, 2023.
Carregando comentários…