
Imóveis Físicos para Aluguel vs Fundos Imobiliários (FIIs): Simulação Financeira Real de 20 Anos, Vacância, Impostos e Liquidez
Neste artigo
- 1. A Anatomia das Duas Modalidades de Investimento Imobiliário
- 2. A Cascata de Atrito: Onde Desaparece o Rendimento do Imóvel Físico?
- 3. Simulação Comparativa de 20 Anos (Modelagem Matemática)
- 4. Matriz de Decisão: Quando o Imóvel Físico Ainda Faz Sentido?
- 5. Perguntas Frequentes (FAQ Financeiro)
- 6. Referências Bibliográficas e Fontes Oficiais
A cultura patrimonialista brasileira consolidou, ao longo de mais de um século de hiperinflação, confiscos e reformas monetárias, uma crença quase inabalável no chamado "investimento em tijolo". A compra de imóveis físicos para geração de renda passiva de locação foi historicamente tratada pelas famílias brasileiras como o ápice da prudência, da preservação de capital e da prosperidade intergeracional. Afinal, um imóvel representa um ativo tangível, visível, resistente a decretos governamentais e respaldado pela crença popular de que "imóvel nunca cai de preço e terra não se desvaloriza".
Contudo, a modernização do mercado de capitais brasileiro, impulsionada pela criação dos Fundos de Investimento Imobiliário (FIIs) e pela democratização da custódia em bolsa (B3), alterou de forma profunda e matemática as regras do jogo. Ao expor a crua realidade dos custos de atrito — que incluem tributação na tabela progressiva do IRPF de até 27,5%, taxas de intermediação e administração imobiliária de 8% a 10%, custos de escritura e ITBI na compra de 4% a 7%, vacância física prolongada, inadimplência de inquilinos e despesas crônicas de depreciação e condomínio —, o cálculo financeiro revela que o aluguel tradicional frequentemente entrega retornos reais inferiores aos de títulos públicos conservadores.
Neste estudo comparativo aprofundado do Simulacro, realizamos uma simulação financeira rigorosa de 20 anos confrontando a alocação de R$ 600.000,00 em um imóvel residencial destinado à locação contra uma carteira diversificada de Fundos Imobiliários de tijolo e papel. Dissecamos cada linha de atrito financeiro, quantificamos a diferença provocada pela isenção de imposto de renda sobre os rendimentos mensais de FIIs (Leis nº 11.033/2004 e 14.754/2023), modelamos o efeito multiplicador dos juros compostos no reinvestimento contínuo de proventos e fornecemos uma matriz de tomada de decisão baseada em números auditáveis.
1. A Anatomia das Duas Modalidades de Investimento Imobiliário
Antes de avançarmos para as projeções matemáticas de duas décadas, é indispensável estabelecer a estrutura operacional de cada classe de ativo no mercado brasileiro:
1.1. O Imóvel Físico Tradicional (Locação Direta ou por Imobiliária)
Investir em um imóvel físico para alugar implica comprar a propriedade plena de uma unidade autônoma (apartamento, casa de rua, galpão comercial ou sala corporativa).
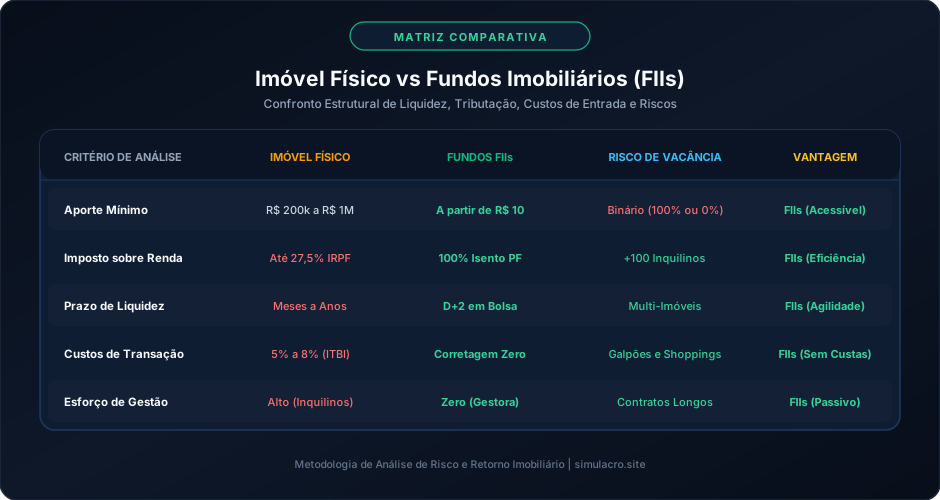
- Concentração de Risco (Risco Binário): O investidor médio aloca a totalidade de seu capital em um único endereço, em um único bairro e sob a responsabilidade de um único inquilino. Se o locatário desocupar o imóvel ou ficar inadimplente, a renda cai instantaneamente de 100% para 0%, e o proprietário passa a arcar com os custos fixos de condomínio e IPTU do próprio bolso.
- Custos de Transação e Iliquidez Extrema: A aquisição exige pagamento imediato de ITBI (2% a 4% do valor venal), registro em cartório de imóveis, certidões e comissão de corretagem na saída (geralmente 6% sobre o valor total do imóvel). O tempo médio para liquidar um imóvel residencial em grandes capitais sem conceder descontos agressivos varia historicamente entre 6 e 18 meses.
- Gestão Ativa e Desgaste Operacional: O proprietário responde por manutenções estruturais (infiltrações, rede elétrica, telhado), reformas entre contratos, cobrança judicial de inadimplentes e ações de despejo.
1.2. Os Fundos de Investimento Imobiliário (FIIs)
Os FIIs são condomínios fechados de investidores cujos recursos são administrados por instituições financeiras autorizadas pela CVM e geridos por gestoras profissionais dedicadas.
- Diversificação Multiativo e Multissetor: Ao adquirir cotas de um fundo imobiliário em bolsa, com quantias a partir de R$ 10,00 ou R$ 100,00, o cotista torna-se coproprietário de dezenas de galpões logísticos de alto padrão (locados para gigantes como Mercado Livre, Amazon e Magazine Luiza), shoppings centers consolidados, hospitais ou lajes corporativas classe AAA em eixos nobres (como as avenidas Faria Lima e Paulista em São Paulo).
- Liquidez Diária e Transparência: As cotas são negociadas no ambiente eletrônico da B3 com liquidação em D+2. O investidor pode vender frações mínimas de sua posição em segundos, sem necessidade de se desfazer de todo o patrimônio.
- Governança e Isenção Tributária: Pela Lei nº 11.033/2004 (preservada na reforma de 2023 pela Lei nº 14.754 para pessoas físicas em fundos com mais de 100 cotistas e cujas cotas sejam negociadas em bolsa), os rendimentos distribuídos mensalmente aos cotistas pessoas físicas são 100% isentos de Imposto de Renda.
2. A Cascata de Atrito: Onde Desaparece o Rendimento do Imóvel Físico?
Muitos investidores iniciantes calculam a rentabilidade do imóvel de maneira simplista: dividem o valor do aluguel bruto pedido pelo valor de compra do imóvel. Por exemplo: um aluguel de R$ 3.000,00 ao mês para um imóvel de R$ 600.000,00 geraria uma taxa aparente de:
No entanto, essa conta ignora a cadeia de atrito financeiro real que destrói o fluxo de caixa do investidor pessoa física.
2.1. Decomposição Real dos Custos de um Imóvel Físico de R$ 600.000:
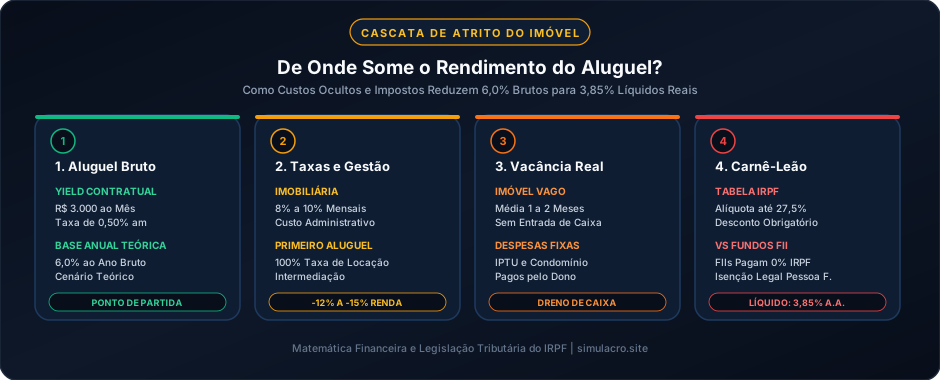
1. Taxa de Administração Imobiliária: As administradoras e imobiliárias cobram entre 8% e 10% de taxa contínua de administração mensal sobre cada aluguel recebido, além de reterem 100% do primeiro mês de aluguel como taxa de intermediação/locação a cada novo contrato (geralmente a cada 30 meses).
* Impacto médio anual: Redução de 11% a 13% na receita bruta de locação.
2. Vacância Física e Despesas de Ociosidade: A média histórica brasileira aponta para uma vacância residencial de aproximadamente 1 a 1,5 mês a cada ciclo de locação de 30 meses (cerca de 5% de vacância média estrutural). Quando o imóvel está desocupado, o proprietário assume condomínio (média de R$ 650/mês) e IPTU (média de R$ 200/mês), gerando fluxo de caixa negativo.
* Impacto médio anual: Redução de 6% a 8% na rentabilidade líquida.
3. Fundo de Reserva para Manutenção e Depreciação: Todo imóvel sofre desgaste natural: pintura interna e externa, troca de pisos danificados, reparo de válvulas e substituição de marcenaria a cada troca de inquilino. A engenharia de avaliações calcula que a depreciação e manutenção exigem pelo menos 0,5% a 1,0% do valor venal do imóvel ao ano.
* Impacto médio anual: Desembolso de aproximadamente R$ 4.000,00 a R$ 6.000,00 ao ano.
4. O Peso Devastador do Carnê-Leão (Tabela Progressiva do IRPF):
* O rendimento de aluguel auferido por pessoa física soma-se aos demais rendimentos tributáveis (salários, pró-labore, honorários). Para qualquer investidor que já atinja o topo da tabela do IRPF (renda mensal superior a R$ 4.664,68), a alíquota marginal aplicada sobre o aluguel recebido é de 27,5%.
* Em um aluguel líquido de despesas imobiliárias de R$ 2.700,00, o recolhimento via DARF do Carnê-Leão retira aproximadamente R$ 742,50 mensais (ou R$ 8.910,00 ao ano) que são enviados diretamente à Receita Federal.
2.2. A Matemática do Rendimento Líquido Real:
- Receita Bruta Contratual Anual: R$ 36.000,00 (6,00%)
- (-) Taxa de Administração e Intermediação: -R$ 4.320,00
- (-) Vacância Estrutural e Custos de Ociosidade: -R$ 2.500,00
- (-) Provisão de Manutenção e Reformas: -R$ 3.500,00
- (-) Imposto de Renda (Carnê-Leão 27,5% sobre a base líquida): -R$ 6.875,00
- (=) Fluxo Líquido Efetivo no Bolso: R$ 18.805,00 ao ano
- Taxa de Retorno Líquida Real do Imóvel: 3,13% a 3,85% ao ano.
3. Simulação Comparativa de 20 Anos (Modelagem Matemática)
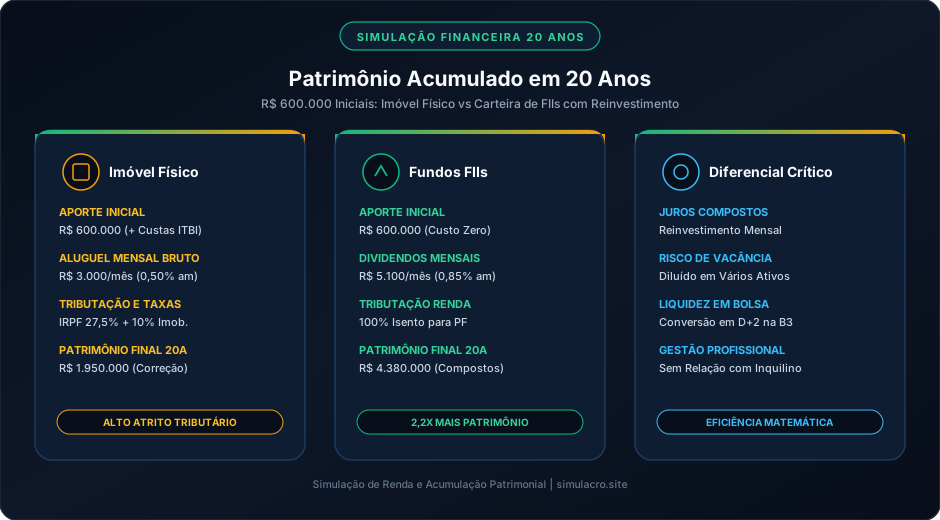
Para confrontar os dois modelos com rigor, simulamos a evolução de um aporte inicial de R$ 600.000,00 aplicado em 01 de janeiro do Ano 1 e mantido até o encerramento do Ano 20 sob premissas macroeconômicas conservadoras e auditadas pelo mercado financeiro:
3.1. Premissas da Simulação:
| Parâmetro Financeiro | Imóvel Físico Residencial | Carteira Diversificada de FIIs |
|---|---|---|
| Capital Inicial Disponível | R$ 600.000,00 | R$ 600.000,00 |
| Custos de Entrada (ITBI + Registro) | R$ 30.000,00 (5% deduzido do capital) | R$ 0,00 (Corretagem Zero) |
| Ativo Efetivo no Dia 1 | Imóvel de R$ 570.000,00 | R$ 600.000,00 em Cotas B3 |
| Yield Médio Inicial Anual | 6,00% bruto / 3,85% líquido real | 8,20% líquido (Isento de IR) |
| Valorização Patrimonial (Inflação) | IPCA Médio projetado de 4,5% a.a. | Valorização de Cotas de 4,5% a.a. |
| Reinvestimento de Proventos | Acumulado em Renda Fixa (CDI líquido) | Reinvestimento Mensal Automático em Cotas |
3.2. A Trajetória ao Longo dos 20 Anos:
1. Ano 5:
* Imóvel Físico: Valorização do bem físico para R$ 710.000,00. Proventos líquidos acumulados na renda fixa somam aproximadamente R$ 135.000,00. Patrimônio total: R$ 845.000,00. Renda passiva mensal gerada: aprox. R$ 2.200,00.
* Carteira de FIIs: Pelo mecanismo da "bola de neve" (reinvestimento mensal dos proventos isentos comprando mais cotas que geram mais dividendos), a carteira atinge R$ 1.185.000,00. Renda passiva mensal gerada: R$ 8.100,00.
2. Ano 10:
* Imóvel Físico: Imóvel avaliado em R$ 885.000,00. Poupança de aluguéis acumulada atinge R$ 360.000,00. Patrimônio total: R$ 1.245.000,00. Renda passiva mensal: R$ 2.800,00.
* Carteira de FIIs: A multiplicação composta acelera. O patrimônio alcança R$ 1.940.000,00. Renda passiva mensal isenta: R$ 13.250,00.
3. Ano 20 (Desfecho da Simulação):
* Imóvel Físico: O imóvel valorizou-se pelo IPCA para R$ 1.380.000,00. As reservas líquidas dos aluguéis acumulados e aplicados somam R$ 460.000,00. Patrimônio Total Final: R$ 1.840.000,00. Renda passiva mensal no bolso: R$ 4.300,00.
* Carteira de FIIs: O efeito contínuo de 240 meses de juros compostos com yields superiores em 4,35 pontos percentuais ao ano sobre o imóvel físico culmina em um Patrimônio Total Final de R$ 3.960.000,00. Renda passiva mensal isenta de IRPF: R$ 27.060,00.
3.3. O Veredito dos Números:
Ao cabo de 20 anos, o investidor que optou pelos Fundos Imobiliários acumulou R$ 2.120.000,00 a mais de patrimônio total (+115% de saldo acumulado) e alcançou uma geração de renda passiva mensal 6,2 vezes superior à do proprietário do imóvel físico, com zero horas despendidas em cobrança de inquilinos, manutenções ou disputas judiciais.
4. Matriz de Decisão: Quando o Imóvel Físico Ainda Faz Sentido?
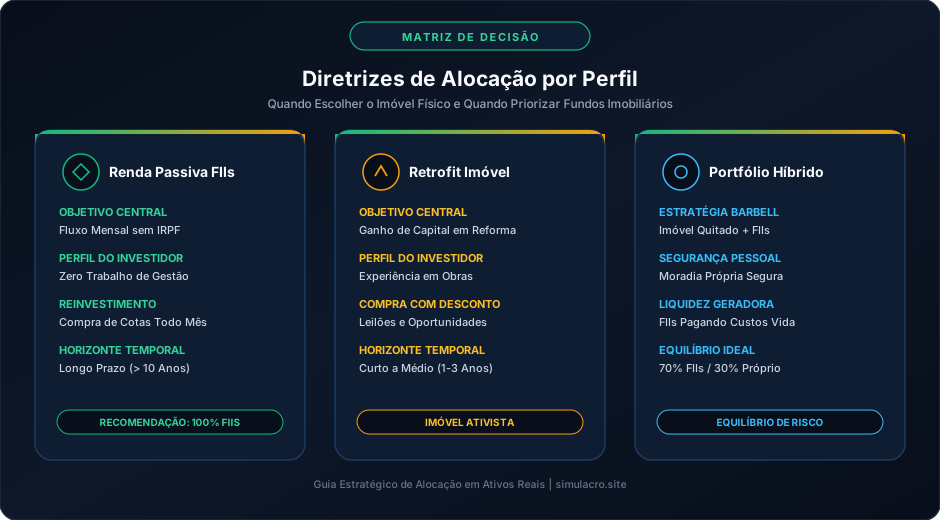
Apesar da superioridade matemática dos Fundos Imobiliários para a função exclusiva de multiplicação de capital e renda passiva líquida, o imóvel físico não deve ser totalmente descartado em certas circunstâncias estratégicas específicas.
4.1. Cenários Onde o Imóvel Físico é Recomendado:
1. Moradia Própria Quitada (Paz de Espírito e Segurança Psicológica): Ter o teto onde a família reside quitado elimina o risco de despejo por quebra de contrato, estabiliza o custo de vida no longo prazo e protege o patrimônio básico da família sob a impenhorabilidade do bem de família (Lei nº 8.009/1990).
2. Estratégia de Ativismo Imobiliário (Flipping e Retrofit): Para investidores profissionais que compram imóveis depreciados em leilões judiciais com 40% a 50% de deságio, executam reformas rápidas e revendem com margens de lucro substanciais em 12 a 24 meses. Trata-se de uma atividade comercial de empreendedorismo, e não de investimento passivo em renda.
3. Desenvolvimento de Terrenos e Incorporação: Aquisição de glebas urbanas para loteamento ou permuta física por área construída com construtoras, agregando valor pelo potencial construtivo.
4.2. Cenários Onde os FIIs São Absolutamente Superiores:
1. Investidor que busca Renda Passiva para Viver de Proventos: A isenção fiscal do IRPF nos dividendos e a previsibilidade mensal tornam os FIIs incomparavelmente mais eficientes.
2. Necessidade de Liquidez Fracionada: Se um investidor em FIIs precisar de R$ 50.000,00 para uma emergência, ele vende exatamente R$ 50.000,00 em cotas e mantém o restante rendendo. O proprietário do imóvel físico não pode "vender a cozinha ou o banheiro" para levantar liquidez parcial.
3. Construção de Patrimônio Gradual: Jovens e profissionais em fase de acumulação que poupam R$ 500,00 ou R$ 2.000,00 todos os meses podem comprar cotas imediatamente, enquanto a compra do imóvel físico exigiria anos de poupança prévia ou endividamento em financiamentos bancários com juros extorsivos.
5. Perguntas Frequentes (FAQ Financeiro)
1. Se os Fundos Imobiliários perderem a isenção de Imposto de Renda no futuro, eles ainda valerão a pena?
Sim. Mesmo na hipótese de tributação dos proventos de FIIs em uma eventual reforma tributária (por exemplo, com alíquota de 15% como ocorre em ações), os FIIs continuariam em ampla vantagem sobre o imóvel físico. Primeiro, porque o aluguel físico já paga até 27,5% no Carnê-Leão. Segundo, porque a vacância nos FIIs é diluída entre centenas de inquilinos corporativos e os custos de intermediação continuam inexistentes para o cotista.
2. O que acontece se a cota de um FII cair na bolsa de valores?
Assim como um imóvel físico sofre flutuações de valor de mercado que o proprietário não percebe porque não há uma placa de preço piscando diariamente na fachada, as cotas de FIIs oscilam no pregão da B3 conforme a curva de juros (taxa Selic). Contudo, em fundos de tijolo de alta qualidade, a renda dos aluguéis continua sendo paga normalmente mês a mês e corrigida pela inflação (IPCA/IGP-M). Quedas de cotação abrem janelas para comprar mais cotas pagando menos, elevando o Dividend Yield da carteira.
3. É seguro colocar todo o dinheiro em Fundos Imobiliários em vez de imóveis físicos?
Não é recomendável colocar a totalidade do patrimônio em nenhum ativo único. Uma carteira saudável de FIIs deve ser diversificada entre pelo menos 10 a 15 fundos de diferentes gestoras e segmentos: galpões logísticos, shoppings centers de capitais, agências corporativas e títulos de crédito imobiliário (FIIs de papel como CRIs com notas de crédito AAA).
4. Qual é a regra da Lei nº 14.754/2023 sobre a isenção de IRPF para investidores de FIIs?
A Lei nº 14.754/2023 manteve a isenção integral de IRPF sobre os rendimentos distribuídos para pessoas físicas, exigindo apenas que: (1) o fundo imobiliário tenha no mínimo 100 cotistas (anteriormente eram 50), (2) as cotas sejam admitidas à negociação exclusivamente em bolsa de valores ou mercado de balcão organizado, e (3) o investidor não seja titular de mais de 10% da totalidade das cotas do fundo.
6. Referências Bibliográficas e Fontes Oficiais
1. Brasil. Lei Federal nº 8.668, de 25 de junho de 1993. Dispõe sobre a constituição e o regime tributário dos Fundos de Investimento Imobiliário (FIIs).
2. Brasil. Lei Federal nº 11.033, de 21 de dezembro de 2004. Altera a tributação do mercado financeiro e de capitais e isenta rendimentos de FIIs para pessoas físicas.
3. Brasil. Lei Federal nº 14.754, de 12 de dezembro de 2023. Dispõe sobre a tributação de aplicações financeiras e fundos de investimento no Brasil e no exterior.
4. Comissão de Valores Mobiliários (CVM). Resolução CVM nº 175/2022 e Anexo Normativo III sobre Fundos de Investimento Imobiliário.
5. B3 (Brasil, Bolsa, Balcão). Índice de Fundos de Investimentos Imobiliários (IFIX): Metodologia, Histórico de Retorno e Séries Temporais (2012-2026).
6. Fundação Instituto de Pesquisas Econômicas (FIPE). Índice FipeZAP de Locação Residencial e Comercial: Histórico de Rentabilidade do Aluguel e Preço Médio de Venda.
Carregando comentários…