
Tesouro IPCA+ com Juros Semestrais vs Principal em 2026: Marcação a Mercado, a Armadilha Tributária dos Cupons e o Risco de Duration
Neste artigo
- 1. A Estrutura dos Títulos: Como Funciona a Matemática do Tesouro IPCA+
- 2. A Armadilha Tributária dos Cupons: A Destruição Silenciosa dos Juros Compostos
- 3. Marcação a Mercado e Duration: Como os Preços dos Títulos Flutuam
- 4. Simulação Financeira Rigorosa de 20 Anos: O Custo Real dos Cupons
- 5. Matriz Estratégica: Quando Escolher Cada Título?
- Perguntas Frequentes (FAQ Técnico)
- Fontes e Referências Técnicas Oficiais
No universo dos investimentos em renda fixa soberana brasileira, poucos ativos exercem tanta atração sobre o poupador quanto os títulos públicos atrelados à inflação emitidos pela Secretaria do Tesouro Nacional. Formalmente denominados Notas do Tesouro Nacional - Série B (NTN-B) na plataforma do Tesouro Direto, esses títulos representam a proteção máxima de poder de compra, combinando a variação integral da inflação medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) com uma taxa de juros real prefixada pactuada no momento da compra.
Contudo, ao ingressar na plataforma, o investidor depara-se imediatamente com uma bifurcação estrutural que dita o destino de seu patrimônio por décadas: a escolha entre o Tesouro IPCA+ (antiga NTN-B Principal) e o Tesouro IPCA+ com Juros Semestrais (NTN-B tradicional).
Para a grande maioria dos investidores desavisados, a promessa de receber "pinga-pingas" semestrais de rendimentos na conta corrente soa irresistível. Afinal, a cultura popular sempre celebrou a renda passiva periódica. O que os prospectos bancários frequentemente omitem, no entanto, é que para quem ainda está na fase de acumulação patrimonial, a opção pelos Juros Semestrais atua como uma verdadeira armadilha tributária e matemática. Ao forçar o resgate semestral compulsório dos juros, o investidor sofre a antecipação crônica do Imposto de Renda (quebrando a curva exponencial dos juros compostos), arca com custos de reinvestimento manual e expõe-se ao risco de reinvestir o capital sob taxas inferiores no futuro.
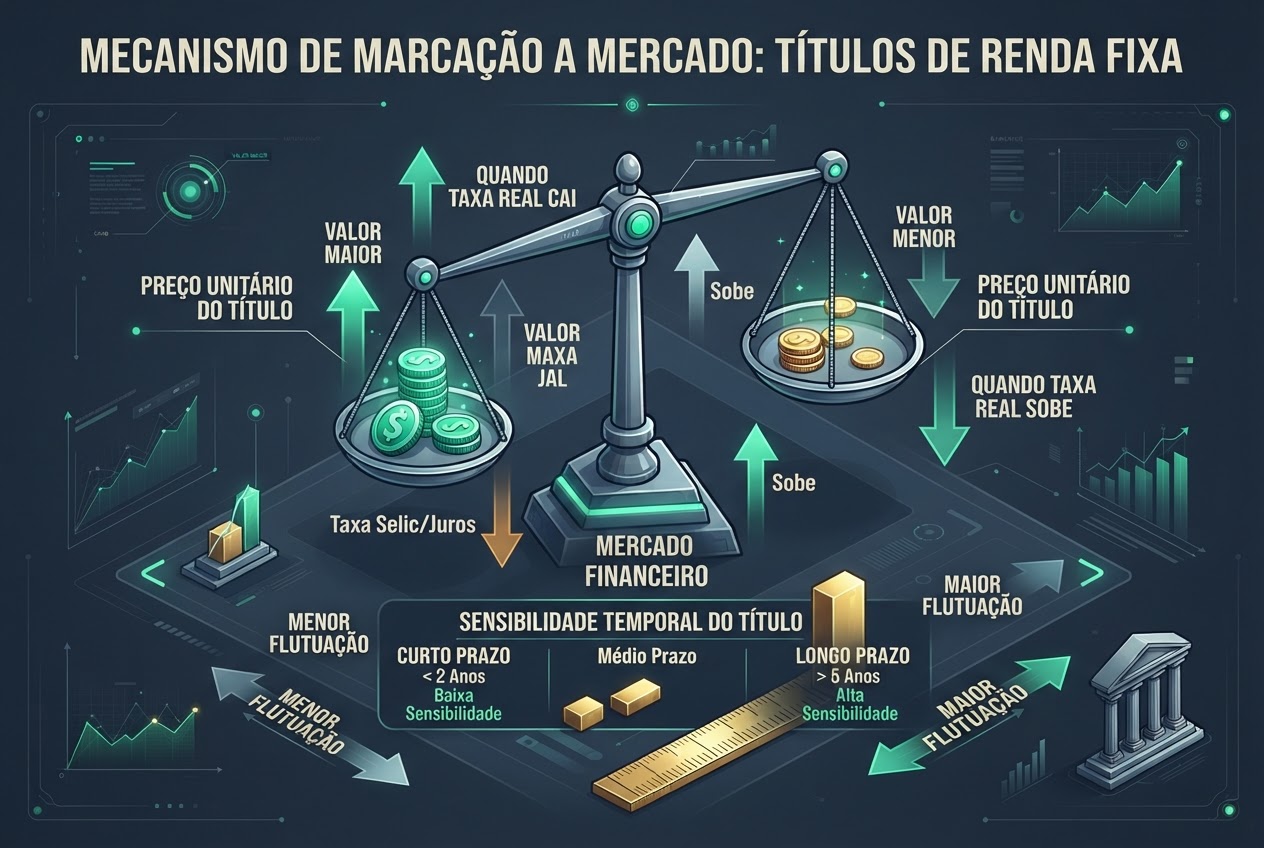
Por outro lado, em horizontes de prazos longos (como 2035, 2045 ou 2055), ambos os títulos sofrem o fenômeno violento da Marcação a Mercado (Mark-to-Market). Regida pelo conceito matemático da Duration Modificada, a volatilidade do Preço Unitário (PU) desses títulos pode gerar valorizações explosivas de 40% a 70% em poucos meses quando as taxas de juros futuras caem, ou quedas patrimoniais nominais igualmente assustadoras quando a curva de juros soberanos se estressa.
Neste dossiê financeiro aprofundado do Simulacro, realizamos uma autópsia matemática comparativa entre o Tesouro IPCA+ Principal e o Tesouro IPCA+ com Juros Semestrais em 2026. Demonstramos a fórmula exata do cálculo do cupom semestral, quantificamos a perda patrimonial provocada pela fricção tributária em simulações de 10, 20 e 30 anos, desvendamos as engrenagens da Duration para antecipação de lucros na marcação a mercado e estabelecemos uma matriz estratégica definitiva para alocação racional.
1. A Estrutura dos Títulos: Como Funciona a Matemática do Tesouro IPCA+
Antes de confrontarmos as trajetórias patrimoniais, é indispensável compreender como o Tesouro Nacional precifica e remunera cada um desses instrumentos.
1.1. O Valor Nominal Atualizado (VNA)
A espinha dorsal de qualquer título IPCA+ é o Valor Nominal Atualizado (VNA), calculado diariamente pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA).
- O VNA representa o valor de face original de R$ 1.000,00 estabelecido em 15 de julho de 2000, corrigido dia a dia pela variação acumulada do IPCA.
- Em 2026, o VNA da NTN-B supera R$ 4.500,00 por título, garantindo que o principal investido acompanhe com precisão milimétrica a inflação oficial do país.
1.2. O Tesouro IPCA+ Principal: A Curva Exponencial Pura
No Tesouro IPCA+ Principal:
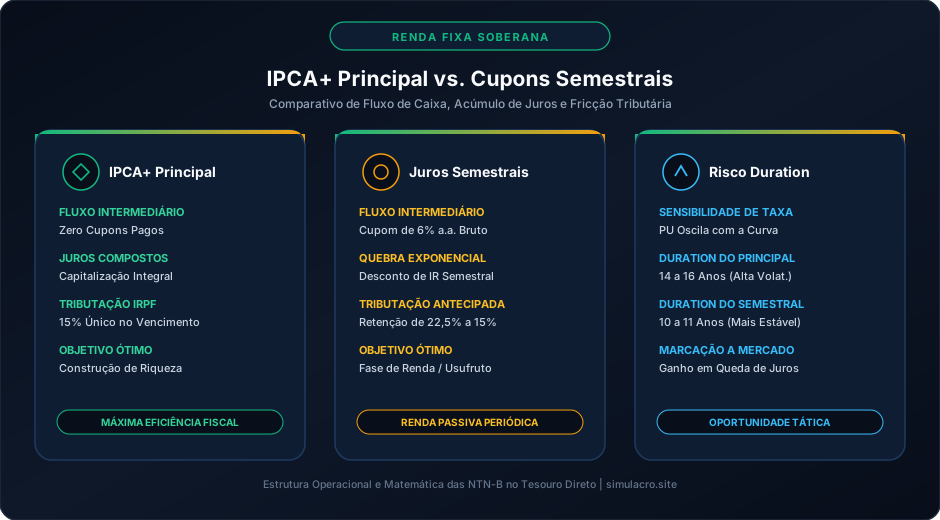
- Zero Fluxo Intermediário: O investidor não recebe nenhum pagamento ao longo da vida do título. Todos os juros reais prefixados e toda a correção monetária são capitalizados no Preço Unitário (PU) do título.
- Juros sobre Juros Ininterruptos: Cada centavo de rentabilidade gerado no primeiro semestre passa a render juros no segundo semestre, e assim sucessivamente até a data de vencimento.
- Tributação Única no Final: O Imposto de Renda só é recolhido no resgate antecipado ou no vencimento do título. Se mantido por mais de 2 anos (720 dias), o participante usufrui da alíquota mínima da tabela regressiva de renda fixa: 15,0%, recolhida uma única vez sobre o ganho real e a inflação acumulada.
1.3. O Tesouro IPCA+ com Juros Semestrais: A Mecânica dos Cupons
No Tesouro IPCA+ com Juros Semestrais (NTN-B):
- O título paga cupons semestrais de juros fixados por lei em 6,0% ao ano (equivalente a uma taxa semestral de 2,9563%, resultante da fórmula de equivalência de taxas: √{1 + 0,06} - 1).
- Fórmula do Cupom Bruto Semestral:
- O cupom semestral independe da taxa de compra do título no Tesouro Direto. Se você comprou uma NTN-B a IPCA + 6,5% ou a IPCA + 5,0%, o valor pago na sua conta todo semestre será sempre calculado aplicando 2,9563% sobre o VNA da data de liquidação. A diferença entre a taxa contratada e os 6% ao ano é ajustada no Preço Unitário (PU) de compra do título.
2. A Armadilha Tributária dos Cupons: A Destruição Silenciosa dos Juros Compostos
A maior falácia cometida pelo pequeno e médio investidor é comprar o Tesouro IPCA+ com Juros Semestrais acreditando que está "acelerando sua riqueza" ao ver o dinheiro pingar a cada 6 meses (nos meses de fevereiro e agosto, ou maio e novembro, dependendo do ano de vencimento).
2.1. O Come-Cotas Disfarçado e a Tabela Regressiva Precoce
A cada pagamento de cupom semestral, a Receita Federal aplica imediatamente o desconto do Imposto de Renda na fonte:
- 1º Cupom (até 180 dias do aporte): Alíquota máxima de 22,5%.
- 2º Cupom (de 181 a 360 dias): Alíquota de 20,0%.
- 3º Cupom (de 361 a 720 dias): Alíquota de 17,5%.
- A partir do 4º Cupom (acima de 720 dias): Alíquota de 15,0%.
Quando você recebe o cupom, você está sendo obrigado a realizar lucro e pagar imposto adiantado. O dinheiro que foi transferido para a Receita Federal deixa de render juros compostos para sempre. No IPCA+ Principal, esse imposto permaneceria gerando rendimentos dentro do título até o vencimento. Ao ampliar a comparação para o crédito privado, o gross-up na comparação de títulos isentos com o Tesouro IPCA+ oferece um roteiro para examinar a equivalência tributária junto com risco de crédito e liquidez.
2.2. O Custo de Reinvestimento e a Ineficiência Operacional
Para quem está acumulando patrimônio, o que fazer com o cupom líquido recebido? O investidor precisa pegar esse valor e reinvesti-lo manualmente na corretora. Ao fazer isso:
- Ele paga novo spread de compra e venda.
- O novo aporte passa a ter uma nova contagem de carência fiscal (voltando à alíquota de 22,5% para os primeiros resgates desse aporte específico).
- Risco de Taxa de Reinvestimento: Se o investidor comprou um título a IPCA + 6,80% e daqui a 5 anos as taxas caírem para IPCA + 4,0%, os cupons recebidos serão reinvestidos a uma taxa muito pior do que a taxa original contratada. No IPCA+ Principal, a taxa de 6,80% fica travada sobre todo o capital acumulado até o último dia.
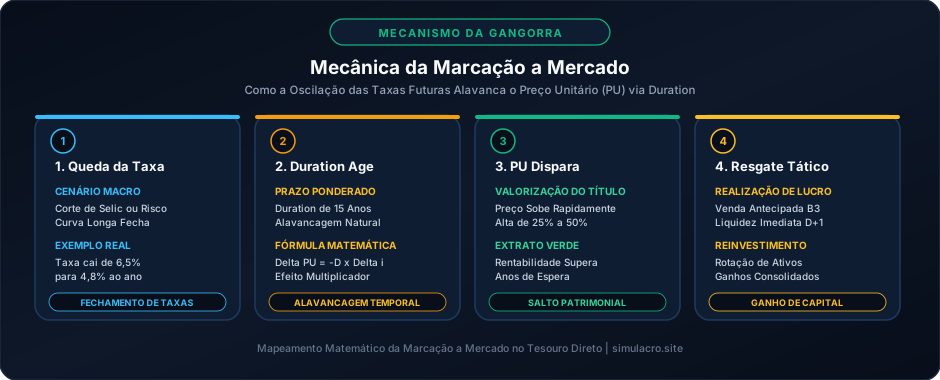
3. Marcação a Mercado e Duration: Como os Preços dos Títulos Flutuam
Investir no Tesouro Direto não significa estabilidade linear dia a dia. Se o investidor acessar o extrato de sua corretora, verá o saldo oscilar diariamente para cima ou para baixo. Essa dinâmica é a Marcação a Mercado (MtM).
3.1. O Conceito Matemático da Duration Modificada
A Duration mede o prazo médio ponderado pelo fluxo de caixa no qual o investidor recupera o capital investido. A Duration Modificada mede a sensibilidade do Preço Unitário (PU) do título em relação a uma variação de 1 ponto percentual (100 pontos-base) na taxa de juros real do mercado.
- O Sinal Negativo é a Chave: Preço e taxa se movem em direções rigorosamente opostas:
- Se as taxas de juros sobem (estresse fiscal, inflação em alta): O Preço Unitário do título cai. Quem comprou antes vê o saldo desvalorizar temporariamente.
- Se as taxas de juros caem (controle da inflação, corte de juros pelo Banco Central): O Preço Unitário do título dispara. O investidor aufere um ganho de capital expressivo.
3.2. Duration: IPCA+ Principal vs. Juros Semestrais
Como o IPCA+ com Juros Semestrais devolve dinheiro antecipadamente a cada 6 meses, seu prazo médio de retorno é menor do que o do IPCA+ Principal para a mesma data de vencimento:
- IPCA+ Principal 2045: Duration de aproximadamente 14 a 16 anos.
- IPCA+ com Juros Semestrais 2045: Duration de aproximadamente 10 a 11 anos.
- Consequência Prática: O IPCA+ Principal é muito mais volátil e sensível à marcação a mercado. Ele é a ferramenta predileta para quem busca ganho de capital tático antecipado, enquanto o título semestral amortece ligeiramente a volatilidade do PU (embora continue volátil).
4. Simulação Financeira Rigorosa de 20 Anos: O Custo Real dos Cupons
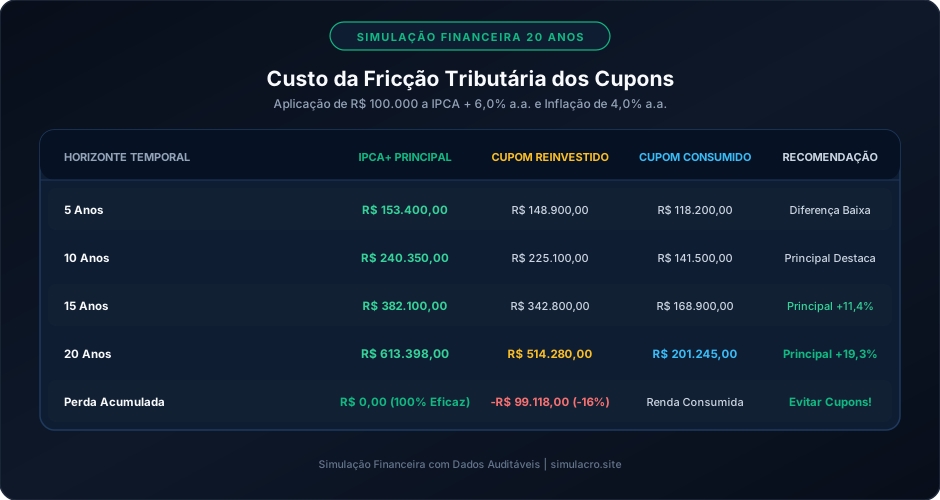
Para quantificar a perda de capital decorrente dos cupons semestrais, estruturamos uma simulação financeira estrita com dados auditáveis:
- Capital Inicial: R$ 100.000,00.
- Prazo: 20 anos completos.
- Taxa Pactuada: IPCA + 6,00% ao ano constante.
- Inflação Projetada: 4,00% ao ano (IPCA nominal total = 10,24% a.a.).
4.1. Cenário A: Tesouro IPCA+ Principal (Carregado até o Vencimento)
- O capital evolui de forma exponencial ininterrupta por 20 anos.
- Saldo bruto acumulado no vencimento: R$ 703.998,00.
- Desconto único de IRPF (15% sobre o ganho nominal de R$ 603.998,00): R$ 90.600,00.
- Patrimônio líquido final em conta: R$ 613.398,00.
4.2. Cenário B: Tesouro IPCA+ com Juros Semestrais (Cupons Reinvestidos Imediatamente)
- O investidor recebe 40 cupons semestrais ao longo de duas décadas.
- A cada semestre, o Fisco retém entre 22,5% e 15% sobre a parcela de ganho de capital do cupom.
- Supondo que o investidor consiga reinvestir religiosamente 100% dos cupons líquidos recebidos na mesma exata taxa de IPCA + 6%:
- Patrimônio líquido final acumulado: R$ 514.280,00.
- Destruição de Patrimônio: O investidor perdeu R$ 99.118,00 (-16,2% do patrimônio líquido final) puramente por antecipar imposto de renda semestralmente ao Fisco!
4.3. Cenário C: Tesouro IPCA+ Semestral com Cupons Gastos em Consumo
- Se o investidor usar os cupons semestrais para pagar contas e não reinvestir:
- Ele receberá aproximadamente R$ 1.200 a R$ 2.500 líquidos a cada semestre (corrigidos pela inflação).
- Ao final dos 20 anos, ele receberá de volta apenas o principal corrigido pela inflação: R$ 219.112,00 brutos (R$ 201.245,00 líquidos). Seu patrimônio em termos reais não cresceu nem um centavo; ele apenas preservou o poder de compra original e consumiu os juros.
5. Matriz Estratégica: Quando Escolher Cada Título?
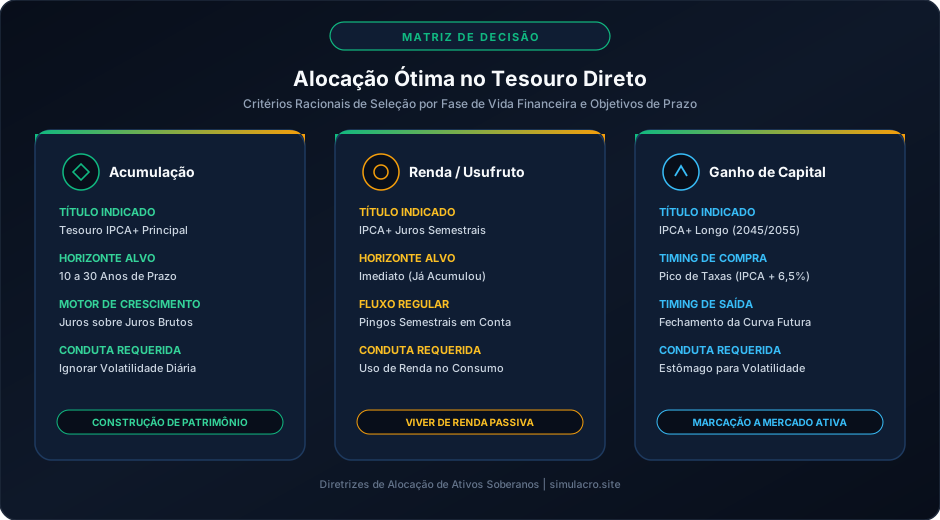
A escolha racional entre as duas modalidades obedece a critérios objetivos baseados na fase financeira do indivíduo:
5.1. Escolha o Tesouro IPCA+ Principal Quando:
- Você está na Fase de Acumulação: O objetivo é aposentadoria, independência financeira ou compra de imóvel daqui a 10, 20 ou 30 anos. A preservação da curva de juros compostos sem fricção tributária é inegociável.
- Você deseja Fazer Marcação a Mercado: Aproveitar momentos de estresse macroeconômico (onde as taxas sobem para IPCA + 6,5% a 7,0%) para travar taxas máximas e vender o título antecipadamente quando o Banco Central cortar juros, embolsando lucros equivalentes a anos de rentabilidade em meses.
- Planejamento de Longo Prazo: O Tesouro RendA+ e o Educa+ são derivados dessa lógica de acumulação diferida.
5.2. Escolha o Tesouro IPCA+ com Juros Semestrais Quando:
- Você já atingiu a Independência Financeira (Fase de Usufruto): Você já acumulou um patrimônio expressivo (ex.: R$ 2.000.000,00 a R$ 5.000.000,00) e precisa de renda periódica previsível para pagar o custo de vida sem precisar vender ativos manualmente a cada trimestre.
- Complemento de Renda Imediato: Aposentados que dependem de fluxos semestrais para suplementar a aposentadoria do INSS ou previdência corporativa.
- Impossibilidade de Gestão Ativa: Pessoas que não possuem tempo ou disciplina para realizar desinvestimentos programados em carteiras de ações ou fundos imobiliários e preferem a comodidade de um fluxo soberano semestral garantido pelo Tesouro Nacional.
Perguntas Frequentes (FAQ Técnico)
1. Se eu segurar o Tesouro IPCA+ até o vencimento, posso perder dinheiro?
Não. A garantia do Tesouro Direto é de que, no dia do vencimento do título, você receberá rigorosamente 100% da rentabilidade contratada (inflação IPCA acumulada do período somada aos juros reais fixados na compra). A marcação a mercado (preço oscilando para baixo) só se transforma em prejuízo real se você vender o título antecipadamente em um momento de estresse de taxas.
2. Vale a pena vender um Tesouro IPCA+ Principal antes do vencimento para lucrar na marcação a mercado?
Sim, desde que haja uma queda expressiva nas taxas de juros reais da economia. Quando uma taxa cai, por exemplo, de IPCA + 6,5% para IPCA + 4,8%, o Preço Unitário de um título longo (como 2045 ou 2055) dispara rapidamente. Em muitos casos, o investidor consegue capturar em 12 a 18 meses um ganho que levaria 5 ou 6 anos para obter se apenas carregasse o título. Contudo, é mandatório calcular o impacto do IRPF da venda antecipada e ter um destino claro para reinvestir o capital.
3. Qual é a diferença entre a NTN-B tradicional e o Tesouro RendA+?
A NTN-B tradicional com juros semestrais paga cupons a cada 6 meses desde o primeiro semestre da aplicação. Já o Tesouro RendA+ (NTN-B1) opera em duas fases distintas: uma primeira fase de pura acumulação (sem cupons e sem juros compostos quebrados por anos) e uma segunda fase de usufruto, na qual o capital acumulado é devolvido em 240 parcelas mensais (20 anos) corrigidas pela inflação, funcionando como um plano de previdência sob custódia direta do investidor.
4. O que acontece com o imposto de renda se eu reinvestir os cupons semestrais no mesmo título?
O imposto retido no cupom é definitivo e não retorna para o investidor. O valor que você reinveste é o valor líquido (após o desconto de 15% a 22,5%). Cada novo reinvestimento é considerado pelo sistema do Tesouro Direto como uma nova compra autônoma, iniciando uma nova contagem de prazo para fins da tabela regressiva do IRPF.
Fontes e Referências Técnicas Oficiais
- Secretaria do Tesouro Nacional - STN. (2024–2026). Metodologia de Cálculo dos Títulos Públicos Federais: Notas do Tesouro Nacional Série B (NTN-B e NTN-B Principal). Ministério da Fazenda do Brasil.
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais - ANBIMA. (2020–2026). Manual de Precificação de Títulos Públicos e Metodologia de Cálculo do VNA.
- Banco Central do Brasil - BACEN. (2026). Relatório de Mercado Focus e Expectativas de Inflação de Longo Prazo (IPCA e Taxa Neutra de Juros).
- Fabozzi, F. J. (2021). Bond Markets, Analysis, and Strategies (10th ed.). MIT Press / Pearson Education (Capítulos sobre Duration, Convexidade e Risco de Reinvestimento de Cupons).
- B3 - Brasil, Bolsa, Balcão. (2026). Regulamento Operacional do Tesouro Direto: Custódia, Resgates Antecipados e Regras de Negociação.
Carregando comentários…