
Carta de R$ 500 mil: simulação de consórcio vs. SAC em 200 meses
Neste artigo
- 1. O Mito do "Consórcio Não Tem Juros": A Anatomia dos Custos Ocultos
- 2. A Mecânica Operacional: Financiamento Tabela SAC vs. Consórcio Imobiliário
- 3. A Matemática dos Lances: Lance Livre vs. Lance Embutido
- 4. Simulação Numérica Comparativa: Carta de R$ 500.000,00 em 200 Meses
- 5. Matriz de Decisão Estratégica: Quando Cada Modalidade é Racional
- 6. Perguntas Frequentes (FAQ)
- 7. Referências Técnicas e Legislação Oficial
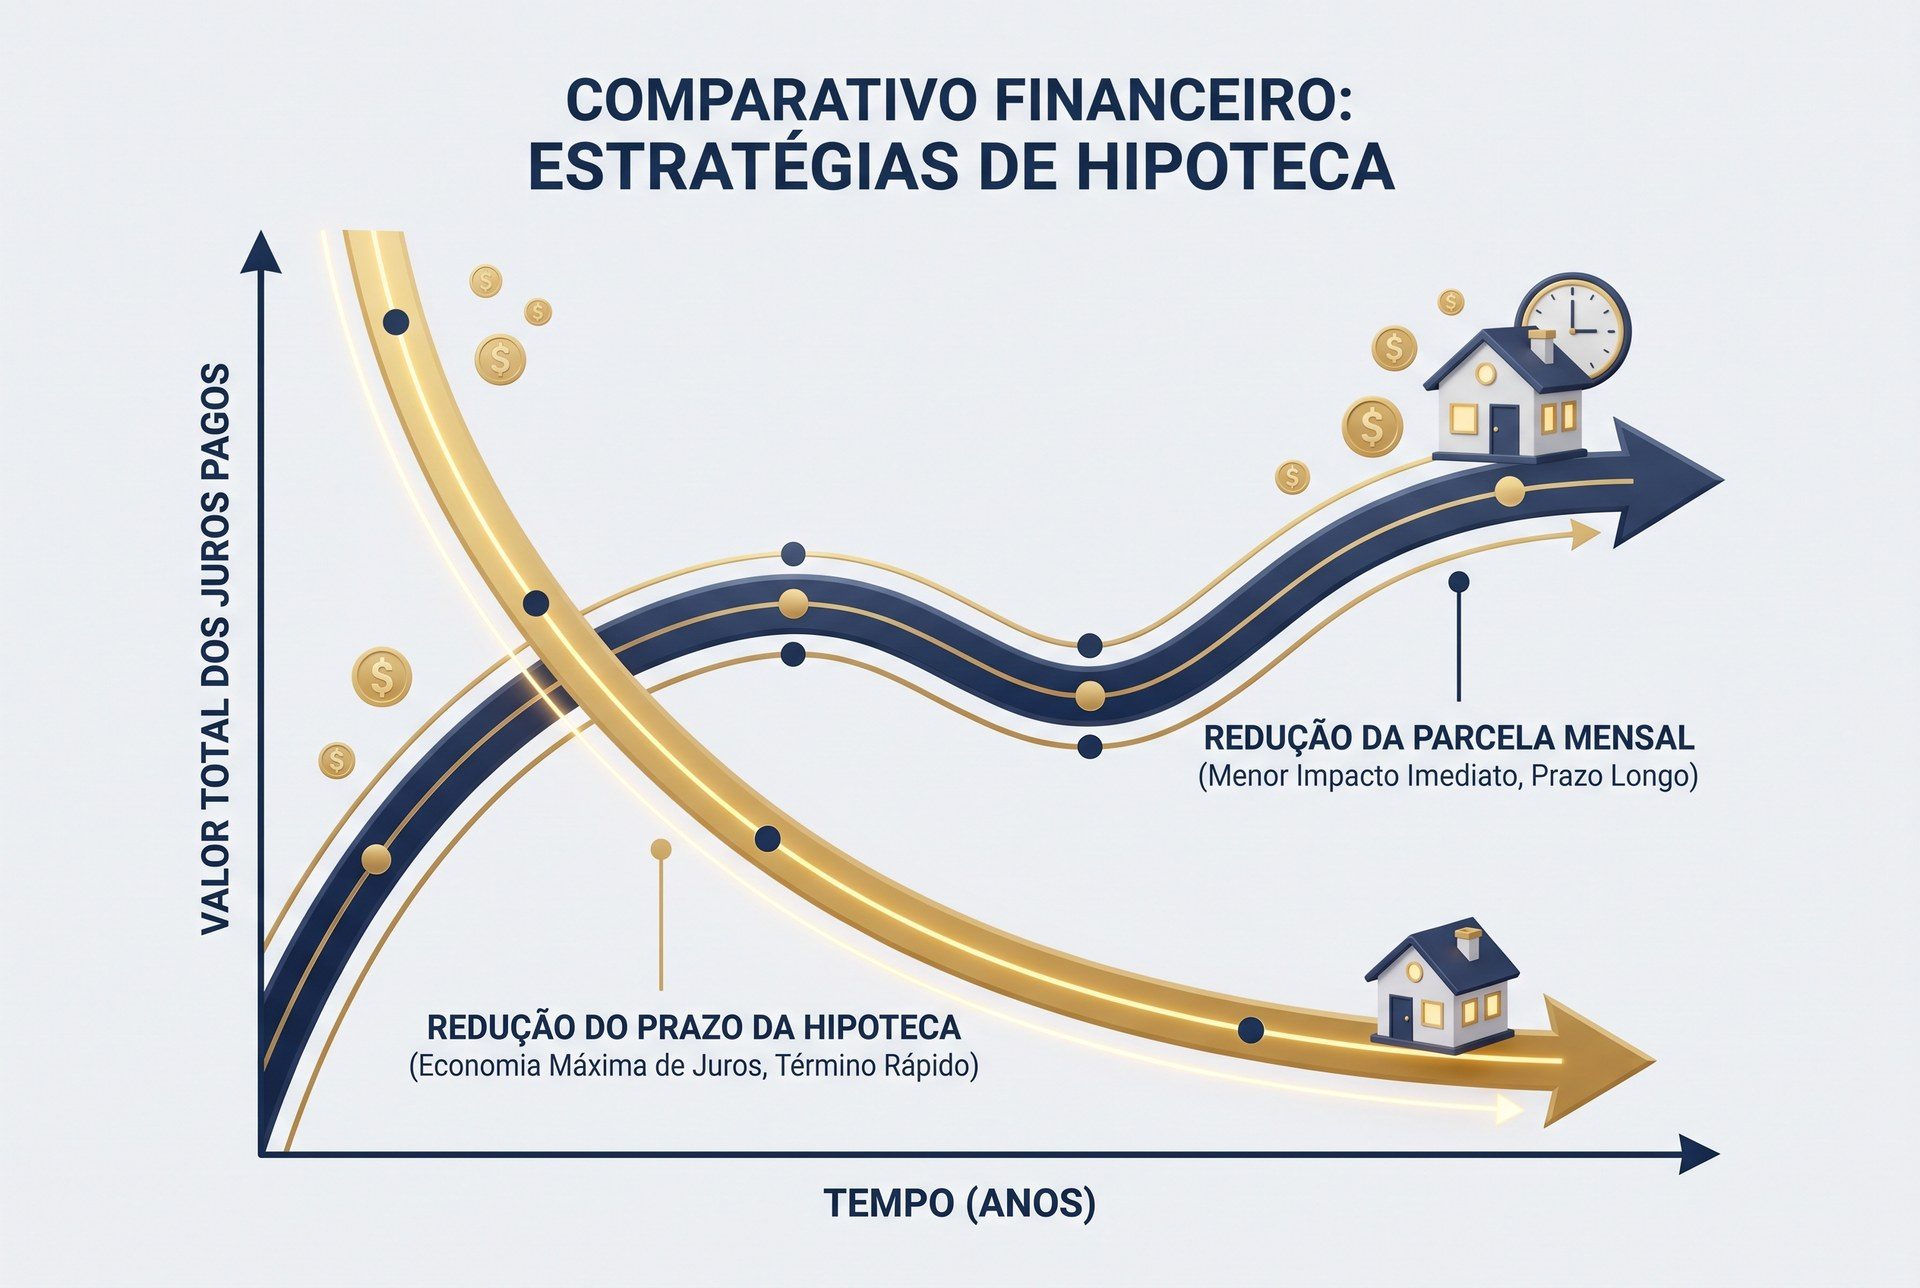
Poucas discussões no planejamento financeiro brasileiro despertam tantas paixões e argumentos enviesados quanto o clássico confronto entre consórcio imobiliário e financiamento habitacional (notadamente pela Tabela SAC — Sistema de Amortização Constante). De um lado, a publicidade ostensiva das administradoras promete um caminho supostamente sem juros para a aquisição da casa própria ou construção de patrimônio; do outro, as instituições bancárias oferecem a entrega imediata das chaves em troca de um contrato de longo prazo atrelado a taxas nominais expressivas.
No entanto, quando submetemos ambas as modalidades a uma auditoria atuarial estrita — despindo as propostas de slogans comerciais e aplicando a matemática financeira do valor do dinheiro no tempo —, revela-se uma dinâmica substancialmente distinta daquela propagada pelo senso comum. O argumento de que "o consórcio é sempre superior porque não cobra juros" desmorona diante de quatro variáveis cruciais: a Taxa de Administração total diluída, o Fundo de Reserva compulsório, o custo do aluguel pago durante a espera da contemplação e, sobretudo, a correção anual do saldo devedor e das parcelas pelo INCC (Índice Nacional de Custo da Construção).
Este estudo aprofundado do Simulacro.site disseca cada engrenagem dessas duas operações em uma carta de crédito de R$ 500.000,00, confrontando prazos, probabilidades de lance, custo de oportunidade do capital imobilizado e o resultado patrimonial líquido ao longo de até 200 meses.
1. O Mito do "Consórcio Não Tem Juros": A Anatomia dos Custos Ocultos
A afirmação de que o consórcio imobiliário não possui juros é formalmente correta do ponto de vista jurídico (sob a égide da Lei nº 11.795/2008), mas profundamente enganosa sob a ótica econômica. Embora inexista uma taxa de juros remuneratórios explícita fixada em contrato, o consorciado assume uma série de encargos financeiros e indexadores que atuam, na prática, como um multiplicador contínuo do saldo devedor.
1.1. Taxa de Administração (TA)
A remuneração da administradora pelo gerenciamento do grupo varia tipicamente entre 16% e 25% sobre o valor total da carta de crédito ao longo do prazo do plano. Em um plano de 200 meses para uma cota de R$ 500.000,00 com taxa de administração de 20%, o mutuário paga R$ 100.000,00 apenas a título de serviço da administradora.
Diferente dos juros bancários tradicionais — que incidem exclusivamente sobre o saldo devedor restante e decrescem a cada amortização —, a taxa de administração é calculada sobre o valor integral e atualizado da carta de crédito e rateada de forma linear ao longo de todas as parcelas.
1.2. Fundo de Reserva (FR) e Seguro Prestamista
Para mitigar a inadimplência dentro do grupo e cobrir eventuais déficits de caixa nas assembleias, as administradoras exigem a cobrança de um Fundo de Reserva, geralmente entre 1% e 3% do valor da carta. Adicionalmente, o seguro de vida prestamista (obrigatório ou fortemente induzido) adiciona entre 0,03% e 0,08% ao mês sobre o saldo, drenando recursos que não amortizam um único centavo da dívida principal.
1.3. A Armadilha da Correção Monetária pelo INCC
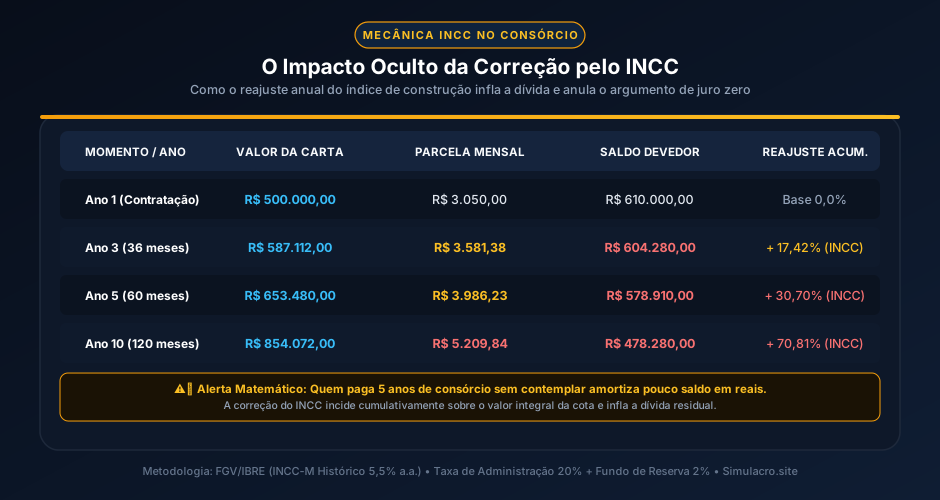
O mecanismo mais negligenciado pelos compradores é a correção periódica da cota. Para preservar o poder de compra do grupo e viabilizar a entrega de imóveis ao longo de 15 a 20 anos, o valor da carta de crédito é reajustado anualmente pelo INCC-M (Índice Nacional de Custo da Construção) medido pela Fundação Getulio Vargas (FGV).
Quando o INCC sobe (historicamente oscilando em uma média de 5,0% a 7,5% ao ano):
1. O valor nominal da carta de crédito aumenta.
2. O saldo devedor a pagar é recalculado proporcionalmente sobre o percentual restante da cota.
3. As parcelas mensais sobem de maneira expressiva para compensar o reajuste retroativo do saldo devedor.
Se um consorciado passa cinco anos pagando pontualmente suas parcelas sem ser contemplado, ele descobre com espanto que seu saldo devedor em reais pode estar maior do que o valor contratado inicialmente, criando uma esteira de endividamento indexado que se assemelha a um contrato de financiamento com correção monetária plena.
2. A Mecânica Operacional: Financiamento Tabela SAC vs. Consórcio Imobiliário
Para compreender a rota de desembolso de cada mutuário, é indispensável examinar a arquitetura operacional de cada instrumento.
2.1. Financiamento Imobiliário pela Tabela SAC
O Sistema de Amortização Constante (SAC) é a modalidade predominante no Sistema Financeiro da Habitação (SFH) e no Sistema de Financiamento Imobiliário (SFI). Suas premissas são transparentes e matematicamente previsíveis:
* Posse Imediata: O comprador escolhe o imóvel, assina o contrato com alienação fiduciária e recebe a posse direta no primeiro dia da operação. Se morava de aluguel, esse desembolso é extinto imediatamente.
* Amortização Linear e Juros Decrescentes: A amortização mensal da dívida é rigorosamente constante (A = (Saldo Devedor Inicial)/(n)). Os juros mensais são calculados multiplicando a taxa contratual pelo saldo devedor remanescente (Jt = St-1 × i). Consequentemente, as parcelas (Pt = A + Jt) caem mês a mês, proporcionando um alívio financeiro contínuo no orçamento doméstico.
* Amortização Extraordinária Irrestrita: O mutuário pode utilizar o saldo do FGTS a cada dois anos ou qualquer sobra de caixa para abater diretamente o saldo devedor no prazo ou na parcela, reduzindo drasticamente o montante total de juros pagos.
* Taxa Fixa Pré-Acordada: Embora haja correção pela Taxa Referencial (TR), a TR tem se mantido em patamares baixos, garantindo alta previsibilidade contratual.
2.2. O Consórcio Imobiliário
O consórcio funciona como uma autofinanciamento coletivo gerido por uma administradora autorizada pelo Banco Central do Brasil. Suas regras fundamentais incluem:
* Posse Condicionada e Incerta: O consorciado não compra um imóvel ao aderir à cota; ele compra uma promessa de direito de compra futuro. A posse do bem só ocorre após a contemplação, que depende exclusivamente de sorteio mensal pela Loteria Federal ou oferta do maior lance na assembleia.
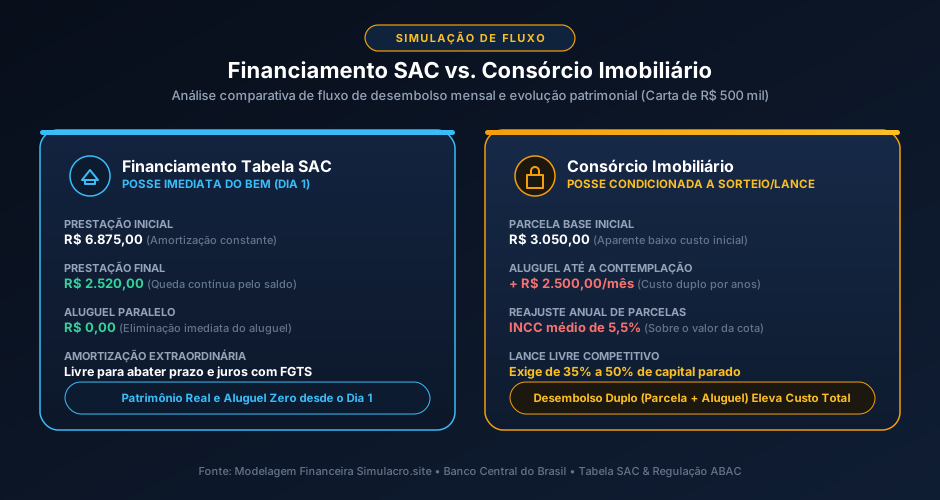
* Desembolso Duplo para Inquilinos: Quem mora de aluguel e entra em um consórcio precisa arcar simultaneamente com o valor da parcela mensal da cota e com a fatura do aluguel residencial até que a carta seja contemplada e o imóvel adquirido.
* Reajuste Sobre o Saldo Residual: As parcelas não caem; ao contrário, tendem a subir ao longo do tempo em virtude da aplicação do INCC sobre as cotas do grupo.
3. A Matemática dos Lances: Lance Livre vs. Lance Embutido
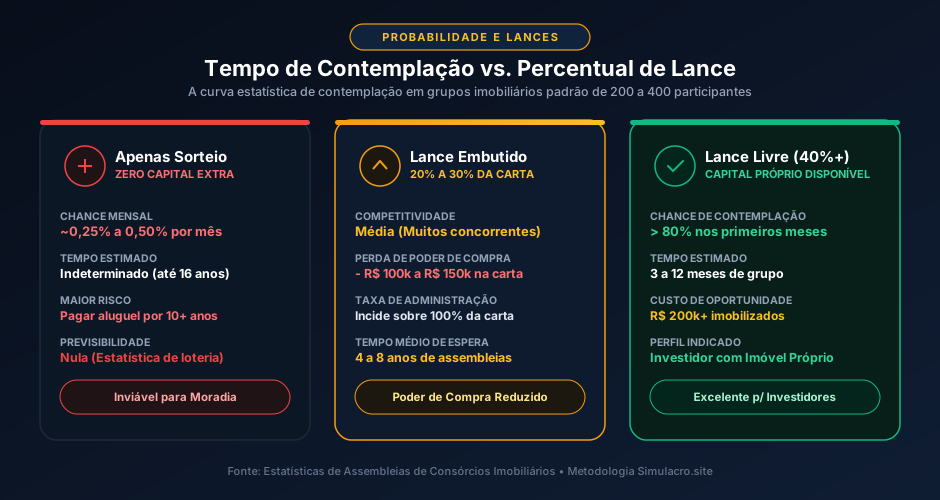
Para encurtar a espera e não depender da probabilidade quase lotérica dos sorteios mensais (onde 1 ou 2 cotas são sorteadas entre 400 a 1.000 participantes), o consorciado recorre à mecânica de lances. No entanto, é aqui que ocorrem as maiores distorções financeiras.
3.1. O Mecanismo e a Ilusão do Lance Embutido
O lance embutido permite que o consorciado utilize uma fração da própria carta de crédito (geralmente fixada pelas administradoras entre 20% e 30%) para formular sua oferta na assembleia.
A dinâmica parece atraente, mas impõe duas perdas severas de capital:
1. Perda de Poder de Compra Real: Em uma carta de crédito contratada de R$ 500.000,00 com lance embutido vencedor de 30% (R$ 150.000,00), o crédito líquido disponibilizado para a compra do imóvel será de apenas R$ 350.000,00. Se o comprador precisava de meio milhão para comprar o imóvel desejado, ele terá que arcar com a diferença do próprio bolso ou comprar uma propriedade inferior.
2. Incidência Desproporcional de Taxa de Administração: A Taxa de Administração e o Fundo de Reserva foram contratados sobre os R$ 500.000,00 integrais. Portanto, o mutuário pagará 22% de encargos sobre R$ 500 mil (R$ 110.000,00), mas receberá apenas R$ 350 mil líquidos. O custo efetivo da taxa de administração sobre o capital efetivamente recebido salta de 20% para 31,4%!
3.2. O Custo de Oportunidade do Lance Livre
O lance livre consiste na oferta de recursos próprios (dinheiro em conta corrente, investimentos líquidos ou saldo de FGTS) para antecipar parcelas da cota. As assembleias de consórcios imobiliários de primeira linha apresentam lances médios vencedores que variam entre 40% e 55% do valor total da carta.
Isso significa que, para contemplar uma carta de R$ 500.000,00 com razoável segurança estatística no primeiro ano, o participante precisa dispor de R$ 200.000,00 a R$ 250.000,00 à vista.
Surge então a pergunta elementar de finanças corporativas: qual é o custo de oportunidade de manter R$ 250.000,00 imobilizados em um lance de consórcio versus utilizá-los como entrada robusta em um financiamento SAC ou mantê-los rendendo em títulos soberanos do Tesouro Selic?
No Tesouro Selic ou em um CDB bancário com liquidez diária a 100% do CDI, um capital de R$ 250.000,00 gera um rendimento líquido de aproximadamente R$ 22.000,00 a R$ 26.000,00 por ano (já descontada a alíquota de 15% de Imposto de Renda). Ao entregar esse valor à administradora de consórcio, o investidor renuncia perpetuamente a essa renda passiva para abater parcelas que ainda serão corrigidas pela inflação do INCC.
4. Simulação Numérica Comparativa: Carta de R$ 500.000,00 em 200 Meses
Para consolidar as variáveis matemáticas em um modelo empírico irrefutável, estruturamos uma simulação para a compra de um imóvel de R$ 500.000,00, comparando três perfis reais de tomadores em um horizonte de 200 meses (16,6 anos).
Premissas do Modelo Financeiro
* Valor do Imóvel / Crédito Líquido Desejado: R$ 500.000,00.
* Financiamento Habitacional (Tabela SAC):
* Saldo financiado: R$ 500.000,00 (considerando financiamento de 100% ou comparativo de capital idêntico).
* Prazo: 200 meses.
* Taxa de juros nominal: 10,50% a.a. (Custo Efetivo Total médio de 11,20% a.a. incluindo seguros MIP e DFI).
* Amortização mensal constante: A = R$ 500.000200 = R$ 2.500,00/mês.
* Primeira parcela: R$ 6.875,00.
* Parcela intermediária (Mês 100): R$ 4.700,00.
* Última parcela (Mês 200): R$ 2.522,00.
* Consórcio Imobiliário:
* Prazo: 200 meses.
* Taxa de Administração: 20,0% no período (0,10% a.m.).
* Fundo de Reserva: 2,0% no período (0,01% a.m.).
* Seguro prestamista: 0,03% a.m.
* Reajuste anual médio do INCC: 5,50% ao ano.
* Parcela base no Mês 1: R$ 3.050,00.
* Custo de Moradia Alternativa: Aluguel de R$ 2.500,00 mensais com reajuste pelo IPCA (média histórica de 4,5% a.a.).
Tabela 1: Confronto de Cenários de Pagamento Acumulado
| Métrica de Avaliação | Cenário A: Financiamento SAC (Posse Mês 1) | Cenário B: Consórcio (Contemplado no Mês 36 via Lance 35%) | Cenário C: Consórcio (Sem Lance / Contemplado no Final) |
|---|---|---|---|
| Entrada / Lance em Dinheiro | R$ 0,00 (ou abatimento proporcional) | R$ 175.000,00 (Lance Livre de 35%) | R$ 0,00 |
| Desembolso Inicial com Imóvel | R$ 6.875,00 (Prestação Mês 1) | R$ 3.050,00 (Cota) + R$ 2.500,00 (Aluguel) | R$ 3.050,00 (Cota) + R$ 2.500,00 (Aluguel) |
| Total Pago de Aluguel no Período | R$ 0,00 (Posse imediata) | R$ 102.240,00 (36 meses de aluguel) | R$ 985.600,00 (200 meses de aluguel) |
| Parcela Média Efetiva Paga | R$ 4.698,50 (Decrescente) | R$ 4.120,00 (Corrigida INCC pós-lance) | R$ 5.480,00 (Corrigida INCC contínuo) |
| Juros Totais Pagos ao Banco | R$ 437.500,00 | R$ 0,00 | R$ 0,00 |
| Taxas de Adm + Fundo de Reserva | R$ 0,00 | R$ 138.450,00 (Corrigidas INCC) | R$ 224.800,00 (Corrigidas INCC) |
| Impacto do Reajuste INCC na Cota | R$ 0,00 (Taxa fixa de juros) | R$ 184.200,00 (Inflação do saldo) | R$ 418.500,00 (Inflação do saldo) |
| Desembolso Total Líquido (Real) | R$ 937.500,00 | R$ 1.099.890,00 | R$ 2.128.900,00 |
| Tempo até Morar no Imóvel Próprio | Imediato (Dia 1) | 3 Anos (Mês 36) | 16,6 Anos (Mês 200) |
Diagnóstico Matemático dos Resultados
1. A Vitória do Financiamento SAC para quem Paga Aluguel (Cenário A vs. Cenário B):
Muitos compradores supõem que pagar R$ 437.500,00 de juros no financiamento SAC é a pior decisão financeira possível. Todavia, ao analisar o Cenário B, nota-se que o consorciado contemplado após 3 anos desembolsou R$ 102.240,00 de aluguel, somados a R$ 138.450,00 de taxas de administração e R$ 184.200,00 de correção monetária pelo INCC, totalizando R$ 1.099.890,00.
O financiamento SAC gerou um custo total de desembolso R$ 162.390,00 MENOR que o consórcio, além de ter proporcionado a posse física do imóvel desde o primeiro dia, blindando a família contra três anos de instabilidade e reajustes locatícios.
2. A Catástrofe Financeira da Contemplação Tardia (Cenário C):
No Cenário C, o cidadão que adquire o consórcio sem capital para lance e depende exclusivamente do sorteio sofre o que os economistas denominam de hemorragia de caixa duplicada: ele transfere mensalmente recursos para a administradora enquanto continua sustentando o proprietário do imóvel alugado.
Ao fim de 200 meses, a soma das parcelas reajustadas pelo INCC com o aluguel acumulado ultrapassa R$ 2,12 milhões de reais — o dobro do custo de um financiamento imobiliário convencional com juros de 10,5% ao ano!
5. Matriz de Decisão Estratégica: Quando Cada Modalidade é Racional
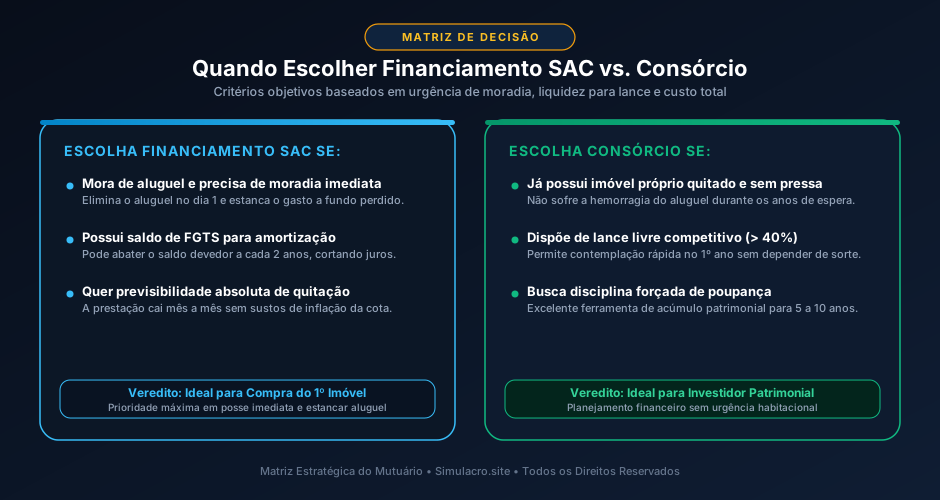
A conclusão matemática inequívoca é que nem o consórcio é uma aberração inútil, nem o financiamento é um contrato de extorsão predatória. Cada produto atende a perfis patrimoniais e circunstâncias de vida rigorosamente distintos.
5.1. Quando o Financiamento SAC é a Única Escolha Racional
O financiamento habitacional pela Tabela SAC é amplamente superior nas seguintes condições:
* Famílias que Residem de Aluguel: Cada mês de aluguel não pago após a aquisição representa amortização líquida de patrimônio familiar. Trocar o aluguel pela prestação SAC (cujo valor cai a cada 30 dias) elimina o desperdício de capital.
* Ausência de Capital Parado para Lance: Sem uma reserva líquida equivalente a 40% a 50% do valor da carta, ingressar em consórcio equivale a jogar na loteria com a moradia da família.
* Mutuários com Saldo de FGTS Recorrente: O trabalhador celetista pode direcionar o FGTS retido para reduzir drasticamente o prazo do SAC, derrubando o custo final de juros pela metade ou um terço.
* Aversão a Incertezas de Inflação: O financiamento bancário tem taxa nominal contratual prefixada. O consórcio mantém uma indexação perpétua ao INCC, cujos repiques inflacionários encarecem as parcelas sem teto definido.
5.2. Quando o Consórcio Imobiliário é Financeiramente Eficiente
O consórcio pode ser uma ferramenta estratégica inteligente nos seguintes cenários restritos:
* Investidor com Imóvel Próprio Quitado: Quem já mora em imóvel quitado tem custo de moradia zero. Não há pressa para a entrega das chaves e a espera pela contemplação não acarreta despesas de aluguel.
* Disponibilidade Imediata de Lance Livre Alto: O comprador possui entre 45% e 55% de recursos líquidos aplicados e quer alavancar a compra de um imóvel de alto padrão com taxas de administração inferiores ao custo efetivo total dos juros bancários.
* Planejamento de Longo Prazo para Imóveis Comerciais ou Terrenos: Aquisição para diversificação patrimonial com horizonte de 8 a 15 anos, utilizando a disciplina do consórcio como poupança programada para quem tem dificuldade psicológica de reter patrimônio líquido em corretoras.
6. Perguntas Frequentes (FAQ)
1. Consórcio imobiliário realmente não tem juros?
Legalmente, o consórcio não aplica juros remuneratórios bancários. Contudo, ele cobra Taxa de Administração (18% a 25%), Fundo de Reserva (1% a 3%), seguro de vida prestamista e corrige as parcelas e o saldo devedor anualmente pelo INCC. Na prática, a soma dessas taxas e indexadores atua como um encargo financeiro expressivo que frequentemente encarece a operação tanto ou mais que um financiamento com amortizações aceleradas.
2. Vale a pena utilizar o lance embutido para ser contemplado mais rápido?
Raramente é uma decisão vantajosa. O lance embutido reduz o valor líquido recebido para a compra do imóvel (uma carta de R$ 500 mil com 30% embutido entrega apenas R$ 350 mil), mas a taxa de administração e o fundo de reserva continuam incidindo sobre o valor integral contratado (R$ 500 mil). Isso eleva o custo efetivo da taxa de administração sobre o dinheiro útil em mais de 50%.
3. O que acontece com a parcela do consórcio após a contemplação?
Ao contrário do que muitos imaginam, a contemplação não congela a parcela. As prestações restantes continuam sofrendo reajustes anuais com base no índice contratual (normalmente o INCC ou IPCA), recalculando o saldo devedor proporcional até a liquidação da última assembleia do grupo.
4. Posso usar o saldo do FGTS no consórcio imobiliário?
Sim, desde que a administradora preveja essa possibilidade e as regras operacionais da Caixa Econômica Federal e do Conselho Curador do FGTS sejam atendidas. O FGTS pode ser utilizado para ofertar lances, quitar parcelas ou amortizar o saldo devedor após a contemplação, desde que o participante não seja proprietário de outro imóvel residencial no mesmo município.
5. Se eu amortizar o financiamento SAC com regularidade, ele fica mais barato que o consórcio?
Sim, de forma expressiva. Como a Tabela SAC calcula juros exclusivamente sobre o saldo devedor diário/mensal remanescente, amortizações extraordinárias regulares (com 13º salário, bonificações ou sobras de caixa) eliminam parcelas futuras com desconto integral de juros. Em contratos de 25 ou 30 anos quitados em 7 a 10 anos, o Custo Efetivo Total desaba, superando amplamente o custo acumulado de qualquer cota de consórcio corrigida pelo INCC.
7. Referências Técnicas e Legislação Oficial
1. Presidência da República: Lei nº 11.795, de 8 de outubro de 2008. Dispõe sobre o Sistema de Consórcios e dá outras providências. Brasília, DF.
2. Banco Central do Brasil (BACEN): Resolução CMN nº 4.676/2018 e Circular BCB nº 3.432/2009. Regulamenta a constituição, o funcionamento e a fiscalização de administradoras de consórcios.
3. Fundação Getulio Vargas (FGV / IBRE): Metodologia de Cálculo do Índice Nacional de Custo da Construção (INCC-M). Rio de Janeiro: FGV IBRE, 2026.
4. Associação Brasileira de Administradoras de Consórcios (ABAC): Panorama do Setor de Consórcios no Brasil — Dados Estatísticos e Assembleias. São Paulo: ABAC, 2026.
5. Assaf Neto, Alexandre: Matemática Financeira e suas Aplicações. 15ª ed. São Paulo: Atlas, 2024.
Carregando comentários…