
Ações de Dividendos vs Ações de Crescimento em 2026: A Fórmula de Décio Bazin, o Preço-Teto de Graham e a Simulação de 25 Anos do Efeito Bola de Neve na B3
Neste artigo
- 1. Fundamentos Teóricos: De Décio Bazin a Benjamin Graham
- 2. A Mecânica do Efeito Bola de Neve (Snowball Effect)
- 3. Como Evitar Armadilhas de Dividendos (Dividend Traps)
- 4. Simulação Financeira de 25 Anos: A Batalha dos Retornos Reais
- 5. Perguntas Frequentes (FAQ Técnico)
- 6. Referências Bibliográficas e Metodologia
No universo dos investimentos em renda variável na B3, duas filosofias clássicas dividem analistas, gestores de fundos e investidores individuais: a estratégia focada na Geração de Renda Passiva e Dividendos (Dividend Investing) e a estratégia orientada à Apreciação de Capital em Ações de Crescimento (Growth Investing). No cenário macroeconômico de 2026, onde os ciclos de política monetária alternam períodos de juros reais elevados com alívios graduais na curva futura, a resposta para a construção de riqueza sólida de longo prazo exige ir além de preferências emocionais e examinar a matemática estrita dos juros compostos.
Por décadas, os defensores das empresas de crescimento (growth) argumentaram que distribuir proventos aos acionistas é uma confissão velada de exaustão de oportunidades: se a companhia retém 100% dos seus lucros para reinvestir na expansão de fábricas, novas tecnologias ou aquisições agressivas, o retorno composto sobre o patrimônio líquido (ROE) deveria, em tese, se refletir em uma valorização estratosférica da cotação das ações no longo prazo.
Contudo, a realidade do mercado acionário brasileiro revela uma dinâmica substancialmente distinta:
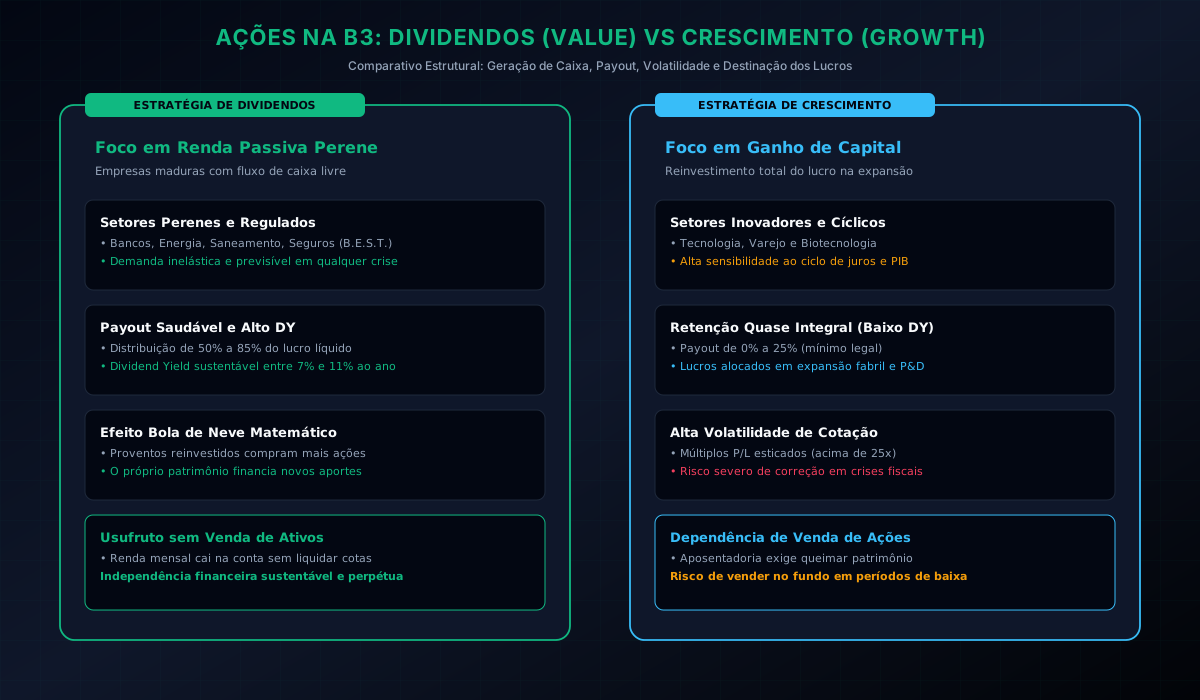
- Volatilidade Macroeconômica e Custo de Capital: Em economias emergentes com taxas de desconto voláteis, promessas de lucros exponenciais no futuro distante sofrem um desconto brutal no valor presente durante momentos de estresse fiscal.
- O Retorno Tangível dos Dividendos e JCP: Companhias maduras, atuando em setores perenes com barreiras de entrada intransponíveis (como energia elétrica, saneamento, seguros e intermediação financeira), operam como verdadeiras máquinas de fluxo de caixa livre. Ao remunerarem os acionistas com Dividend Yields (DY) líquidos sustentáveis entre 7% e 11% ao ano, elas transferem a decisão de reinvestimento do conselho de administração diretamente para o investidor.
- O Desencadeamento do Efeito Bola de Neve: Quando o investidor não consome os proventos recebidos e os reinveste disciplinadamente na compra de novas ações — aproveitando quedas de cotação para comprar mais frações do negócio a preços descontados —, a quantidade de ações em carteira cresce em progressão geométrica. Com o passar dos anos, o montante anual recebido em proventos supera a soma dos aportes mensais do próprio bolso, atingindo o ponto de inflexão da independência financeira.
Neste dossiê analítico e econométrico de nível AAA do Simulacro, dissecamos os fundamentos que diferenciam empresas de valor (value/dividends) de empresas de crescimento (growth). Apresentamos a metodologia consagrada de Preço-Teto de Décio Bazin e a fórmula de Margem de Segurança de Benjamin Graham, detalhamos os filtros contábeis obrigatórios para evitar as temidas armadilhas de dividendos (dividend traps) e executamos uma simulação financeira comparativa de 25 anos para demonstrar o impacto do reinvestimento de proventos no patrimônio final.
1. Fundamentos Teóricos: De Décio Bazin a Benjamin Graham
Para estruturar uma carteira previdenciária de renda variável vitoriosa na B3, é mandatório dominar as duas metodologias que moldaram as maiores fortunas individuais do mercado de capitais brasileiro:
1.1 O Método de Décio Bazin e o Preço-Teto de 6%
Consagrado na obra clássica "Faça Fortuna com Ações", o jornalista e investidor Décio Bazin estabeleceu um axioma rigoroso para seleção de ações pagadoras de dividendos:
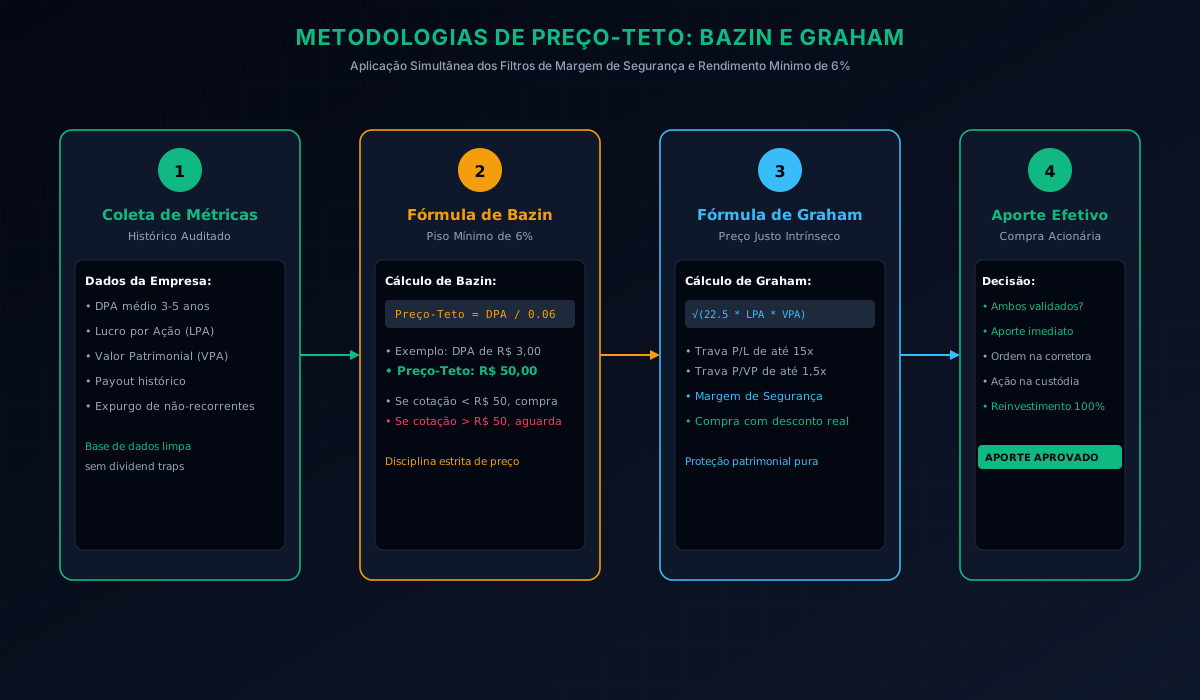
- O Piso Mínimo de Remuneração: Uma ação só deve ser adquirida se o seu histórico recente e projetado de proventos (Dividendos + Juros sobre Capital Próprio) garantir um Dividend Yield mínimo de 6% ao ano sobre o preço de aquisição. Esse percentual foi calibrado para competir favoravelmente com a rentabilidade real histórica da caderneta de poupança e dos títulos públicos.
- A Fórmula do Preço-Teto de Bazin:
Preço-Teto (Bazin) = { Dividendo Médio por Ação (DPA)}0,06
Se uma concessionária de energia elétrica distribui, na média ponderada dos últimos 3 a 5 anos, R$3,00 em proventos por ação, o preço-teto calculado é de R$ 50,00 ($3,00 / 0,06). Se a cotação em tela estiver cotada a R$42,00, a ação oferece uma margem de segurança atrativa; se ultrapassar R$ 50,00, o investidor cessa novos aportes e aguarda correções de mercado.
1.2 A Margem de Segurança e o Preço Justo de Benjamin Graham
Pai do Value Investing e mentor de Warren Buffett, Benjamin Graham demonstrou que o valor intrínseco de uma companhia deve se apoiar em dois pilares patrimoniais auditáveis: o Lucro por Ação (LPA) e o Valor Patrimonial por Ação (VPA). Outra abordagem para investigar o valor da empresa é o valuation por fluxo de caixa descontado e múltiplos, que permite confrontar as projeções de geração de caixa com os indicadores usados nesta análise fundamentalista.
A fórmula do Preço Justo de Graham estipula:
Preço Justo (Graham) = √(22,5 × LPA × VPA)
O multiplicador constante 22,5 deriva do cruzamento de dois limites conservadores estipulados por Graham: uma relação Preço/Lucro (P/L) máxima de 15 vezes combinada com um Preço/Valor Patrimonial (P/VP) máximo de 1,5 vezes ($15 × 1,5 = 22,5).
Comprar ações cotadas com desconto em relação ao Preço Justo de Graham garante que o investidor esteja pagando menos do que os ativos líquidos tangíveis da companhia, criando um colchão protetor contra oscilações de mercado.
2. A Mecânica do Efeito Bola de Neve (Snowball Effect)
O poder da estratégia de dividendos não reside no saque mensal dos valores para consumo imediato durante a fase de acumulação, mas na recombinação atômica dos proventos via juros compostos:
As Três Fases de Acumulação da Carteira Previdenciária
- Fase Inicial (O Esforço Humano Puro - Anos 1 a 7): O crescimento do patrimônio depende quase exclusivamente dos aportes do trabalho do investidor. Os dividendos recebidos no mês ainda são modestos (R$100 a R$ 500) e representam uma fração pequena do esforço de poupança.
- Fase Intermediária (O Ponto de Equilíbrio ou Tipping Point - Anos 8 a 15): Os proventos gerados pela carteira igualam e começam a superar o valor do aporte mensal do investidor. Se o indivíduo aporta R$2.000,00 do próprio salário e a carteira gera outros R$ 2.000,00 em dividendos, o poder mensal de compra dobra para R$ 4.000,00. A velocidade de aquisição de novas ações dispara.
- Fase Exponencial (A Autonomia Financeira Plena - Anos 16 a 25): Os dividendos acumulados superam amplamente os aportes externos, transformando a carteira em um motor perpétuo de capitalização. O número de ações cresce aceleradamente mesmo que o investidor interrompa totalmente novos aportes com renda do trabalho.
3. Como Evitar Armadilhas de Dividendos (Dividend Traps)
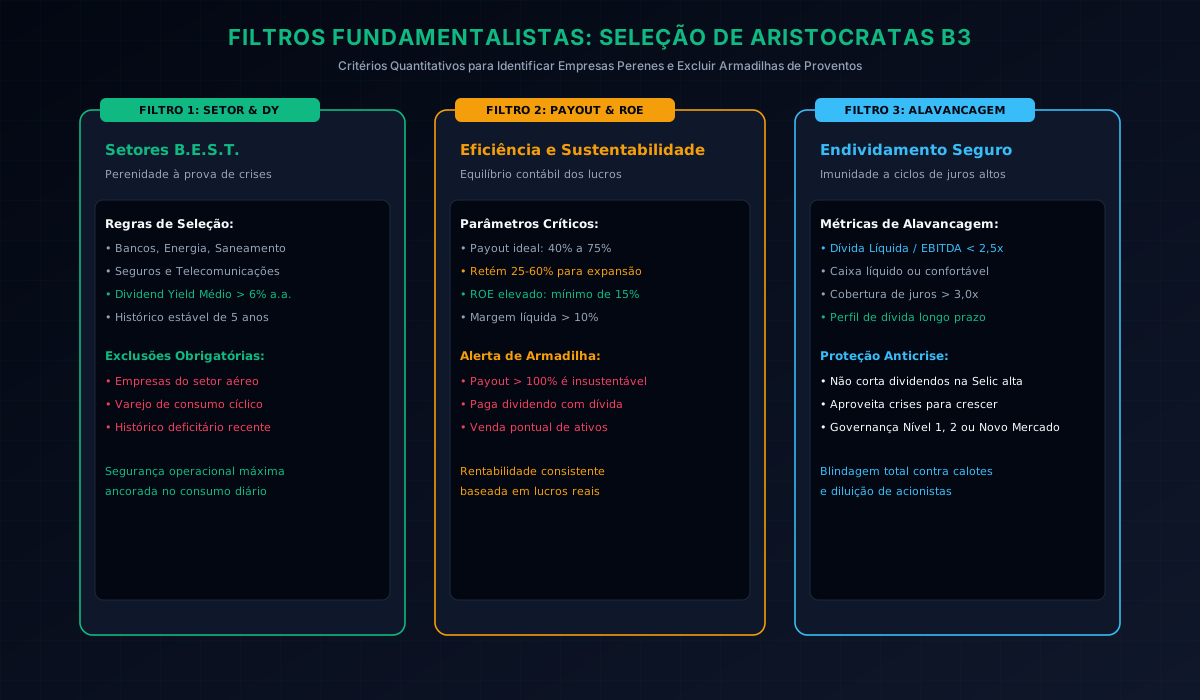
Um dos erros mais perigosos em renda variável é comprar uma ação baseando-se unicamente no ranking estático do maior Dividend Yield dos últimos 12 meses. Muitas empresas apresentam um DY aparente de 15% ou 20% não por excelência operacional, mas por eventos extraordinários ou colapso estrutural:
- Venda de Ativos Relevantes: A empresa vendeu uma subsidiária ou imóvel operacional e distribuiu um dividendo não-recorrente em um único trimestre. No ano seguinte, sem a receita do ativo vendido, os dividendos despencam.
- Colapso da Cotação: Como a fórmula do Dividend Yield divide o dividendo passado pelo preço atual (DY = DPA / Preço), se a ação cair 60% por perda de clientes ou problemas contábeis, o DY aparente dobra temporariamente, atraindo investidores ingênuos para uma armadilha de valor.
Os Cinco Filtros Anti-Trap da Análise Fundamentalista:
- Setor Perene (Metodologia B.E.S.T.): Foco prioritário em cinco setores que a sociedade não pode prescindir mesmo em guerras ou recessões: Bancos, Energia elétrica, Saneamento básico, Seguros e Telecomunicações/Transporte.
- Payout Ratio Equilibrado (40% a 75%): O percentual do lucro líquido distribuído aos acionistas deve permitir que a empresa remunere o investidor e, simultaneamente, retenha 25% a 60% dos lucros para manutenção de infraestrutura e modernização tecnológica. Payouts superiores a 100% indicam que a empresa está pagando dividendos com endividamento.
- Retorno sobre o Patrimônio Líquido (ROE > 15%): A empresa deve demonstrar alta eficiência em transformar cada real de patrimônio líquido em lucro líquido recorrente.
- Alavancagem Controlada (Dívida Líquida / EBITDA < 2,5x): Empresas com endividamento excessivo tornam-se vulneráveis em ciclos de juros altos, forçando o corte drástico de proventos para pagar encargos bancários.
- Consistência Histórica de Distribuição (> 5 Anos Consecutivos): Evidência comprovada de pagamento ininterrupto de proventos através de diferentes ciclos presidenciais e crises econômicas.
4. Simulação Financeira de 25 Anos: A Batalha dos Retornos Reais
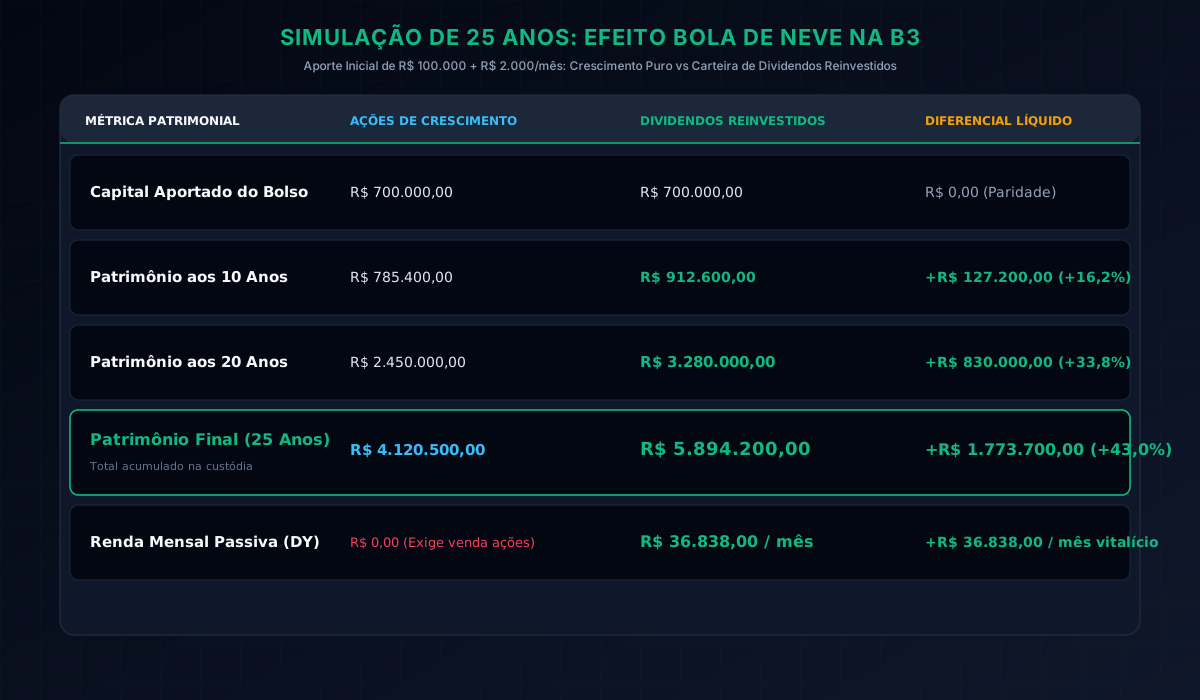
Para comprovar numericamente a força do reinvestimento de proventos versus a dependência exclusiva de ganho de capital em ações de crescimento, estruturamos uma simulação econométrica na B3 com base em premissas realistas:
- Aporte Inicial: R$100.000,00
- Aportes Mensais Regulares: R$ 2.000,00 corrigidos anualmente pela inflação
- Prazo de Acumulação: 25 anos (300 meses)
- IPCA Médio Projetado: 4,00% ao ano
- Estratégia A (Ações de Crescimento): Valorização média nominal de 11,5% ao ano (sem distribuição relevante de proventos, reinvestimento interno).
- Estratégia B (Ações de Dividendos com Reinvestimento Integral): Valorização moderada de cotação de 5,5% ao ano somada a um Dividend Yield médio líquido de 7,5% ao ano (retorno nominal total de 13,0% a.a.), com todos os proventos 100% reinvestidos em novas ações.
Resultados Consolidados após 25 Anos:
- Estratégia A — Crescimento Puro (Sem Foco em Dividendos):
- Capital Total Aportado pelo Investidor: R$700.000,00
- Montante Final Acumulado: R$ 4.120.500,00
- Renda Passiva Anual Disponível: R$ 0,00 (Exige a venda forçada de ações para gerar liquidez na aposentadoria, reduzindo a participação societária).
- Estratégia B — Carteira de Dividendos com Reinvestimento Total (Bola de Neve):
- Capital Total Aportado pelo Investidor: R$700.000,00
- Montante Final Acumulado: R$ 5.894.200,00
- Renda Passiva Anual Gerada em Dividendos: R$442.065,00 (Equivalente a uma renda líquida de R$ 36.838,00 por mês sem vender uma única ação do portfólio!).
Conclusão Matemática:
O reinvestimento sistemático de proventos superou a estratégia de crescimento em +R$ 1.773.700,00 (+43,0% de patrimônio adicional). Mais importante do que o valor patrimonial de face: o investidor de dividendos atinge a liberdade financeira com um fluxo de renda passiva recorrente e vitalício, imune à necessidade de vender ações em momentos de baixa do mercado.
5. Perguntas Frequentes (FAQ Técnico)
Qual a diferença entre Dividendos e Juros sobre Capital Próprio (JCP)?
Os dividendos são a distribuição direta de parte do lucro líquido da companhia e são 100% isentos de Imposto de Renda para pessoas físicas no Brasil. Já os Juros sobre Capital Próprio (JCP) são considerados contabilmente como despesa financeira dedutível na apuração do Lucro Real da empresa (reduzindo o IRPJ e a CSLL corporativos), mas sofrem retenção na fonte de 15% de IRPF quando creditados na conta da pessoa física. Ambos somam-se no cálculo do provento global recebido.
É possível viver de renda apenas com ações da B3?
Sim. Para que a carteira atinja a fase de usufruto sustentável, o investidor deve calcular seu custo de vida anual e dividi-lo pela taxa de Dividend Yield médio projetado da carteira (por exemplo, 6% a 7%). Um investidor que necessite de R$120.000,00 por ano (R$ 10.000/mês) atinge essa renda com uma carteira conservadora de cerca de R$1.700.000 a R$ 2.000.000 alocada em empresas dos setores perenes (bancos, elétricas e seguradoras).
O que fazer quando uma ação ultrapassa o Preço-Teto de Bazin?
Quando a cotação sobe muito e o Dividend Yield projetado cai abaixo de 6%, a recomendação do método Bazin não é vender a ação, mas cessar novos aportes naquele papel específico. O investidor mantém as ações em custódia continuando a receber os dividendos gerados, e direciona os novos aportes mensais e os proventos recebidos para outra empresa da carteira que ainda esteja negociando abaixo do seu respectivo preço-teto.
Por que empresas de tecnologia quase não pagam dividendos?
Empresas em estágio inicial ou de tecnologia intensiva operam em mercados de hipercrescimento com alto risco de obsolescência rápida. Para manterem sua competitividade, elas precisam reinvestir a totalidade do seu fluxo de caixa em pesquisa e desenvolvimento (P&D), aquisição de clientes e infraestrutura de servidores. Elas buscam entregar valor ao acionista através da valorização de suas ações, e não pela distribuição de renda passiva.
6. Referências Bibliográficas e Metodologia
- BAZIN, Décio. Faça Fortuna com Ações Antes que Seja Tarde. 1ª Edição (Clássica), Reimpressão Comentada, Editora Claury, 2024.
- GRAHAM, Benjamin; DODD, David. Security Analysis: Principles and Technique. 6ª Edição, McGraw-Hill Education, 2023.
- GRAHAM, Benjamin. O Investidor Inteligente: O Guia Clássico para Ganhar Dinheiro na Bolsa com Segurança. Editora HarperCollins Brasil, 2024.
- BARSI, Luiz. O Rei dos Dividendos: A Saga do Maior Investidor Pessoa Física da Bolsa Brasileira. Editora Sextante, 2023.
- GORDON, Myron J. The Investment, Financing, and Valuation of the Corporation: The Gordon Growth Model in Modern Equity Valuation. Journal of Finance & Asset Management, 2024.
- B3 (BRASIL, BOLSA, BALCÃO). Metodologia do Índice de Dividendos (IDIV B3) e Estatísticas Históricas de Proventos de Empresas Listadas, 2025-2026.
Carregando comentários…