
Fiagros vs FIIs de Papel: Análise de Risco de Crédito no Agro, Recuperação Judicial do Produtor e Spread sobre o CDI na B3 em 2026
Neste artigo
- 1. A Anatomia do Lastro: CRA vs CRI
- 2. A Batalha das Garantias: Alienação Fiduciária de Fazendas vs Imóveis Urbanos
- 3. O Fenômeno da Recuperação Judicial do Produtor Rural (Lei 14.112/20)
- 4. O Dilema do Dividend Yield: Prêmios que Cobrem ou Iludem o Risco?
- 5. Estratégia de Alocação Recomendada para Carteiras de Renda Passiva
- 6. Perguntas Frequentes (FAQ Técnico)
- 7. Referências Bibliográficas e Regulatórias
Nos últimos anos, a busca por rendimentos mensais isentos de Imposto de Renda na B3 levou centenas de milhares de pessoas físicas a alocarem bilhões de reais em duas classes irmãs de instrumentos estruturados: os Fundos de Investimento Imobiliário de Papel (FIIs de CRI) e os Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagros de CRA). Atraídos por taxas de dividendos de dois dígitos — frequentemente precificadas em CDI + 3% a CDI + 5% ao ano —, muitos investidores trataram ambos os veículos como equivalentes funcionais, diferenciados apenas pela "temática" rural ou urbana.
Em setembro de 2026, a maturidade dos ciclos de crédito no Brasil expôs de forma incontestável a falácia dessa equiparação ingênua. Embora compartilhem a isenção de IRPF sobre os dividendos distribuídos e negociem cotas em bolsa com liquidez diária, os FIIs de Papel e os Fiagros operam sob dinâmicas econômicas, operacionais e jurídicas radicalmente distintas. A onda recente de pedidos de Recuperação Judicial (RJ) de produtores rurais pessoas físicas, as oscilações bruscas nas cotações internacionais de commodities agrícolas (soja, milho e açúcar) e as particularidades da execução da Cédula de Produto Rural (CPR) exigem uma metodologia analítica muito mais rigorosa do investidor contemporâneo.
Neste dossiê analítico, dissecamos as entranhas dos Certificados de Recebíveis do Agronegócio (CRA) frente aos Certificados de Recebíveis Imobiliários (CRI), avaliamos a robustez das garantias de alienação fiduciária de terra nua e demonstramos como calibrar uma carteira de renda passiva com spread ótimo e controle rígido de inadimplência.
1. A Anatomia do Lastro: CRA vs CRI
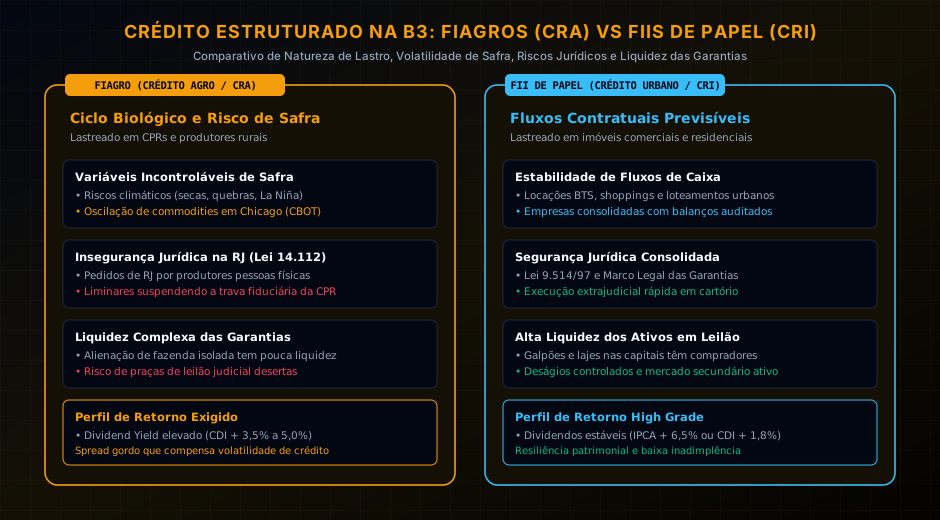
A diferença fundamental entre um Fiagro e um FII de Papel reside na natureza intrínseca do fluxo de caixa que remunera a dívida titularizada.
1.1 O FII de Papel e o Lastro Imobiliário Urbano
Os FIIs de papel investem preponderantemente em Certificados de Recebíveis Imobiliários (CRIs). O lastro desses títulos decorre de fluxos previsíveis da economia urbana:
- Locações Corporativas e Logísticas: Empresas consolidadas pagando aluguel atrelado a contratos atípicos de longo prazo (BTS - Built to Suit), com cláusulas de multa integral.
- Financiamento Residencial Pulverizado: Centenas ou milhares de mutuários pagando parcelas de aquisição de apartamentos e loteamentos, com histórico atuarial de inadimplência previsível e alienação fiduciária da própria unidade residencial.
- Shopping Centers e Varejo: Fluxos com garantias adicionais de fundos de reserva e cessão fiduciária de recebíveis de cartão de crédito.
1.2 O Fiagro e o Lastro da Cadeia Agropecuária
Os Fiagros alocam seu patrimônio líquido quase integralmente em Certificados de Recebíveis do Agronegócio (CRAs). O lastro do CRA decorre diretamente da produção biológica no campo:
- Cédulas de Produto Rural (CPR-Financeira ou Física): Emitidas por cooperativas, revendas de insumos agrícolas ou produtores individuais para financiar o custeio da safra.
- Riscos Biológicos e Climáticos: Quebras de safra por secas prolongadas (como eventos de El Niño / La Niña), pragas agrícolas e custos variáveis de fertilizantes importados.
- Risco Cambial e Preço de Paridade de Exportação: As receitas do tomador dependem dos preços cotados em Chicago (CBOT) e da cotação do dólar, gerando oscilações severas de margem operacional entre o plantio e a colheita.
2. A Batalha das Garantias: Alienação Fiduciária de Fazendas vs Imóveis Urbanos
No papel, tanto CRIs quanto CRAs costumam apresentar a Alienação Fiduciária de Imóveis como garantia real máxima (LTV - Loan-to-Value variando entre 40% e 65%). Todavia, a execução prática dessa garantia revela um abismo de liquidez e fricção jurídica.
2.1 A Ilusão da "Garantia em Terra Nua"
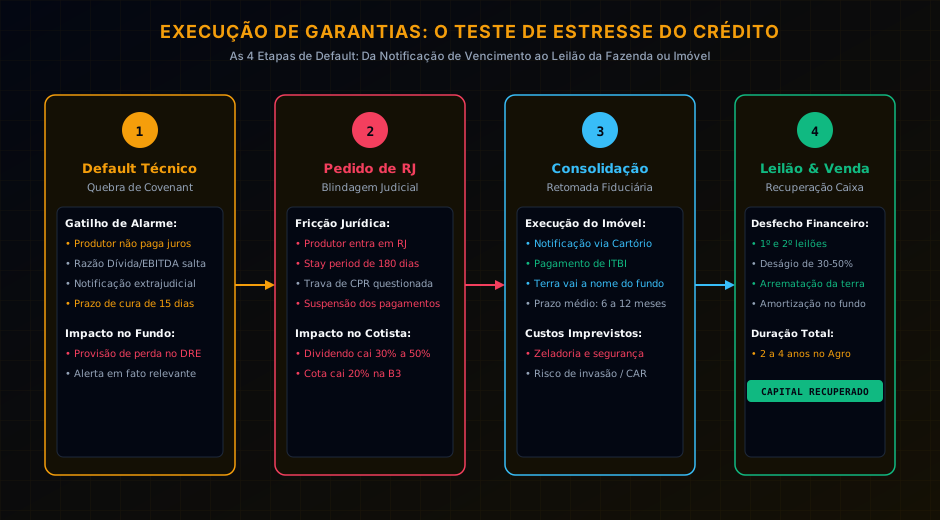
Nos Fiagros, quando um produtor rural entra em default, o fundo fiduciário executa a hipoteca ou alienação fiduciária da fazenda. Na teoria, o investidor está protegido porque a fazenda vale, digamos, R$100 milhões para uma dívida de R$ 50 milhões (LTV de 50%). Na prática da B3 em 2026:
- Liquidez Ilusória: Quem compra uma fazenda de grãos de 3.000 hectares no interior do Mato Grosso ou no MATOPIBA durante uma crise regional de crédito? Os vizinhos frequentemente também estão descapitalizados, e leilões judiciais resultam em sucessivas praças desertas.
- Posse Furtiva e Embargos Ambientais: A retomada da posse de propriedades rurais envolve conflitos possessórios complexos, disputas liminares sobre a regularidade do CAR (Cadastro Ambiental Rural) e restrições a compradores estrangeiros (Lei nº 5.709/1971).
- Custos de Manutenção do Ativo: Uma fazenda abandonada perde valor rapidamente. Se não houver plantio contínuo, a terra sofre erosão, invasão de vegetação e perda de infraestrutura de silos, gerando custos de segurança e zeladoria para o fundo.
2.2 A Eficiência da Garantia Urbana nos CRIs
Nos CRIs urbanos, um galpão logístico num raio de 30 km de São Paulo ou lajes corporativas na Faria Lima possuem liquidez institucional imediata. Em caso de execução da garantia fiduciária extrajudicial (pela Lei nº 9.514/1997, fortalecida pelo Marco Legal das Garantias - Lei nº 14.711/2023), o imóvel é leiloado e arrematado com deságios previsíveis por outros fundos institucionais e incorporadoras em questão de semanas.
3. O Fenômeno da Recuperação Judicial do Produtor Rural (Lei 14.112/20)
O principal catalisador de estresse nos Fiagros em 2026 foi a consolidação jurídica do uso da Recuperação Judicial (RJ) por Produtores Rurais Pessoas Físicas.
A Lei nº 14.112/2020 pacificou a possibilidade de o produtor rural pedir recuperação judicial desde que comprove atividade rural regular por pelo menos dois anos, mesmo que tenha se registrado na Junta Comercial pouco antes do pedido de RJ.
Isso gerou impactos profundos nos Fiagros:
- Conflito da Trava Fiduciária da CPR: Em tese, os créditos garantidos por alienação fiduciária não se submetem aos efeitos da recuperação judicial (Artigo 49, § 3º, da Lei 11.101/2005). Contudo, juízos recuperacionais em comarcas do interior passaram a deferir medidas cautelares suspendendo a execução de CPRs sob o argumento de que a colheita e os grãos representam "bens essenciais à atividade produtiva".
- Alongamento Forçado de Dívidas: Dívidas originais contratadas a CDI + 4,5% com vencimento em 18 meses foram renegociadas em planos de RJ para pagamentos em 10 a 15 anos com carência de 3 anos e deságios de até 60%.
- Corte Imediato de Rendimentos: Como os Fiagros precisam distribuir 95% do lucro líquido contábil/regime de caixa, a suspensão do pagamento de juros por dois ou três grandes devedores da carteira provoca uma queda imediata de 30% a 50% nos proventos mensais, gerando fuga de investidores de varejo e colapso das cotas no mercado secundário (descontos de 20% a 40% sobre o valor patrimonial - P/VP).
4. O Dilema do Dividend Yield: Prêmios que Cobrem ou Iludem o Risco?
Ao comparar uma carteira de Fiagros negociando com Dividend Yield anualizado de 14,5% contra FIIs de papel High Grade pagando 11,8% isentos de IRPF, o investidor precisa quantificar o conceito de Spread de Crédito Ajustado ao Risco de Default. Para examinar os títulos que compõem essas carteiras, a análise de CRI e CRA versus Tesouro IPCA+ organiza a comparação de retorno, risco de crédito e liquidez; a análise do título deve ser distinguida da avaliação da cota do fundo.
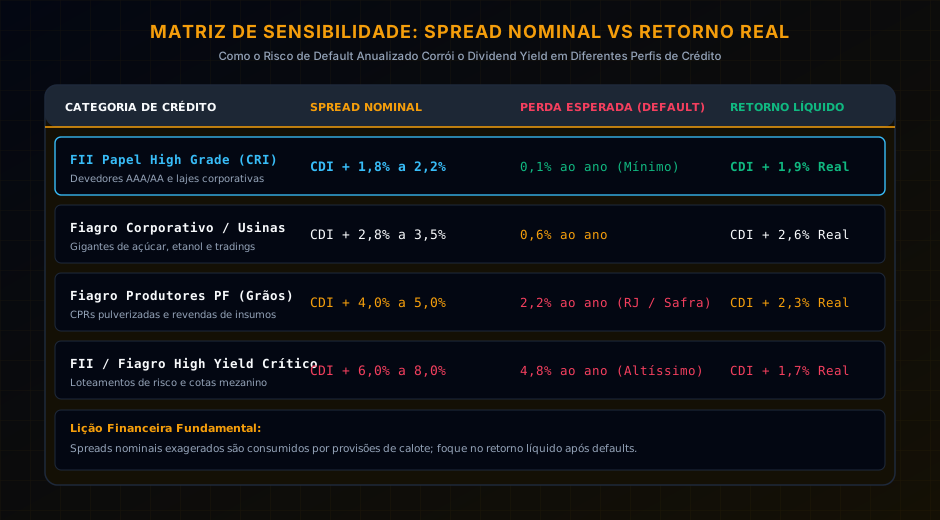
Em finanças corporativas, uma taxa nominal elevada não representa "lucro extra", mas sim o prêmio atuarial exigido pelo mercado para absorver perdas esperadas de capital. Se um Fiagro paga CDI + 4,5% mas sofre perdas definitivas de principal (write-offs de créditos podres) de 2,0% ao ano na média do ciclo, seu retorno real efetivo cai para CDI + 2,5% — inferior ao de um FII de papel High Grade que paga CDI + 2,8% com taxa de inadimplência histórica próxima de zero.
Indicadores Críticos para Filtrar Fiagros e FIIs em 2026:
- Concentração por Devedor (Exposição Máxima): Rejeitar fundos em que um único grupo econômico responda por mais de 5% a 7% do patrimônio líquido.
- Natureza do Devedor (Corporativo vs Produtor Pessoa Física): Privilegiar CRAs lastreados em multinacionais de trading de commodities (Cargill, Bunge, Amaggi) ou gigantes de fertilizantes em vez de produtores familiares individuais não auditados.
- Subordinação de Cotas: Verificar se o fundo detém cotas Seniores (com proteção de amortização prioritária) ou Mezanino/Subordinadas (que absorvem as primeiras perdas em caso de calote).
- Preço sobre Valor Patrimonial (P/VP): Nunca comprar cotas de Fiagros ou FIIs de papel com ágio substancial (P/VP maior que 1,03). Em caso de deflação ou default parcial, o investidor sofre dupla desvalorização (rendimento menor e desvalorização da cota na bolsa).
5. Estratégia de Alocação Recomendada para Carteiras de Renda Passiva
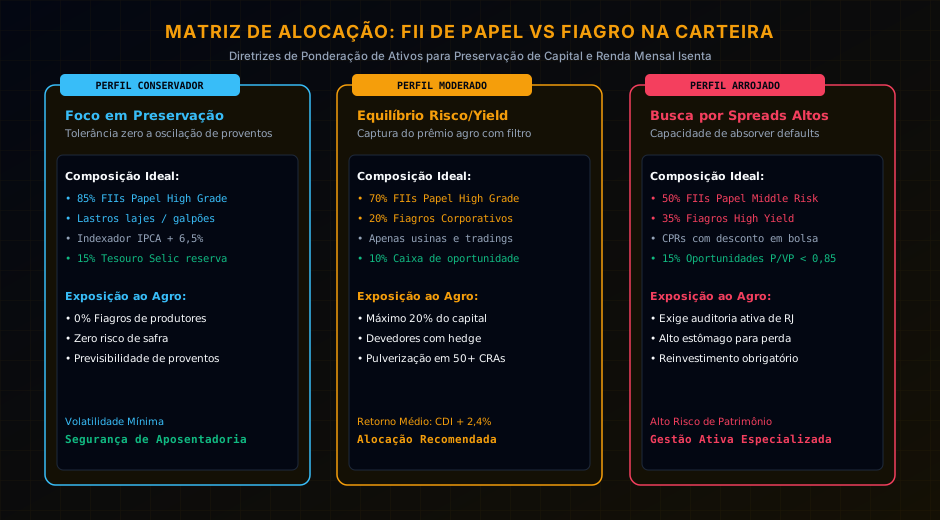
Para o investidor que busca fluxo mensal constante sem comprometer o patrimônio acumulado, a estrutura de alocação recomendada em 2026 divide-se em três pilares:
- Núcleo de Estabilidade (Core 70%): Alocar a maior parte do capital em FIIs de Papel High Grade e FIIs de Tijolo consolidados. Títulos atrelados ao IPCA + 6,5% ou CDI + 1,8% com devedores com rating AAA/AA, garantias reais de lajes triple A e galpões logísticos classe A.
- Aceleração Agro Controlada (Satellite 20%): Alocação seletiva em Fiagros de Gestoras Especializadas com mais de 10 anos de experiência comprovada no agronegócio, diversificação mínima de 40 ativos em 5 estados agrícolas distintos e foco em integradoras de proteína animal ou usinas de etanol/açúcar com hedge cambial fechado.
- Reserva de Oportunidade e Rebalanceamento (10%): Manter recursos em títulos de liquidez diária (Tesouro Selic ou CDBs 100% CDI) para aportar nos momentos de pânico e sobrevenda na B3, quando cotas de fundos de primeira linha são negociadas com descontos patrimoniais severos.
6. Perguntas Frequentes (FAQ Técnico)
1. Por que os Fiagros pagam dividendos maiores do que a maioria dos FIIs de Papel?
Porque o risco intrínseco do agronegócio é estruturalmente maior. O tomador de crédito no campo lida com incertezas climáticas incontroláveis (secas, geadas, excesso de chuva), variações cambiais de insumos e oscilações nos preços internacionais das commodities. Para que o produtor consiga investidores para suas CPRs na bolsa, ele precisa oferecer taxas nominais mais elevadas (spread maior sobre o CDI), o que se reflete em dividend yields mais gordos na largada.
2. Se um devedor de CRA entrar em Recuperação Judicial, o Fiagro perde todo o dinheiro?
Não necessariamente. A Lei de Falências e Recuperação Judicial assegura a trava fiduciária sobre garantias reais válidas. O fundo participará da Assembleia Geral de Credores (AGC) e poderá renegociar o cronograma de pagamentos. Contudo, haverá suspensão imediata do fluxo de juros durante meses ou anos e, com frequência, a aprovação de um plano com deságio sobre o valor de face da dívida, impactando a renda mensal dos cotistas.
3. FII de Papel pode dar prejuízo se a taxa Selic cair?
Sim, se a carteira do fundo estiver concentrada em CRIs indexados exclusivamente ao CDI. Quando a taxa básica de juros cai, o rendimento nominal dos títulos pós-fixados diminui proporcionalmente. Por outro lado, fundos com carteiras atreladas ao IPCA tendem a se valorizar no mercado secundário pela marcação a mercado positiva dos títulos de inflação de prazo longo.
4. Vale a pena comprar Fiagro com P/VP abaixo de 0,85 para ganhar na valorização da cota?
Trata-se de uma aposta especulativa de High Yield / Distressed Assets. Um desconto de 15% ou mais sobre o valor patrimonial geralmente sinaliza que o mercado já precificou um calote iminente em um ou mais devedores relevantes da carteira. Se você não tem capacidade de auditar os relatórios gerenciais e estimar a taxa de recuperação dos créditos inadimplentes, o risco de perda permanente de capital é elevado.
7. Referências Bibliográficas e Regulatórias
- Comissão de Valores Mobiliários (CVM). Resolução CVM nº 175/2022 e Anexos Normativos II e III. Regulamentação dos Fundos de Investimento Imobiliário (FII) e Fundos das Cadeias Produtivas Agroindustriais (Fiagro).
- Brasil. Presidência da República. Lei nº 14.130, de 29 de março de 2021. Institui os Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagro).
- Brasil. Presidência da República. Lei nº 14.112, de 24 de dezembro de 2020. Altera as Leis nº 11.101/2005 e disciplina a recuperação judicial e a falência do produtor rural.
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Boletim de Mercado de Capitais: Estatísticas de Emissões de CRI e CRA no Mercado Brasileiro. São Paulo, 2026.
- Assaf Neto, Alexandre. Mercado Financeiro e de Capitais: Instrumentos, Estratégias e Análise de Risco de Crédito. 16ª ed. São Paulo: Atlas, 2025.
Carregando comentários…