
CDB vs. LCI/LCA vs. Debêntures Incentivadas em 2026: As Novas Regras do CMN (Resolução nº 5.118), Isenção de IRPF e Cálculo do Equivalente Líquido com o FGC
Neste artigo
- 1. O Triângulo da Renda Fixa Privada: Estrutura e Mecânica dos Títulos
- 2. As Novas Regras do CMN em 2026: A Resolução nº 5.118
- 3. A Matemática Financeira do Gross-Up: Como Equalizar as Taxas
- 4. O Abismo de Risco: FGC vs. Crédito Privado Corporativo
- 5. Matriz de Alocação Estratégica: Onde Alocar em 2026?
- Perguntas Frequentes (FAQ Técnico)
- Referências Bibliográficas e Legislação Oficial
Para comparar esses instrumentos com títulos públicos indexados à inflação, veja o estudo de Tesouro IPCA+ vs. CRI e CRA: gross-up e risco de crédito.
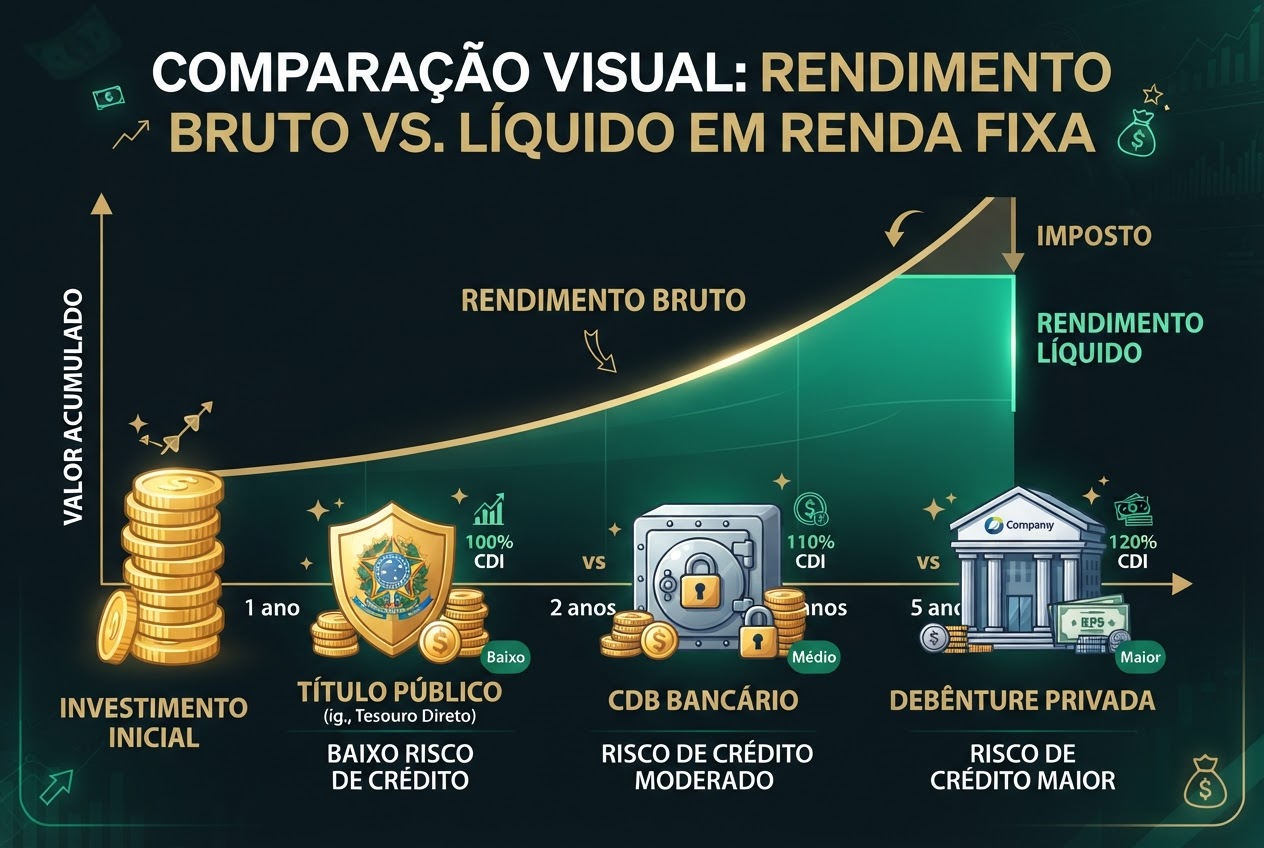
O mercado brasileiro de renda fixa privada e bancária consolidou em 2026 uma das maiores reestruturações regulatórias de sua história contemporânea. Por anos, os títulos isentos de Imposto de Renda — em especial as Letras de Crédito Imobiliário (LCI), as Letras de Crédito do Agronegócio (LCA) e os Certificados de Recebíveis (CRI e CRA) — foram amplamente comercializados como opções quase indistinguíveis de um Certificado de Depósito Bancário (CDB) tradicional, porém com a "mágica" da isenção tributária para pessoas físicas.
Entretanto, as distorções provocadas pela emissão desenfreada de títulos incentivados por empresas de setores não relacionados à habitação ou ao agronegócio forçaram o Conselho Monetário Nacional (CMN) a intervir com a Resolução CMN nº 5.118. Em vigor pleno em 2026, as novas normas impuseram um filtro regulatório severo:
- Prazos Mínimos de Resgate Estendidos: O prazo mínimo de carência das LCIs saltou de 90 dias para 12 meses (ou 36 meses quando não vinculadas a índices de preços), e das LCAs para 9 meses, eliminando a liquidez curta desses ativos.
- Restrição Drástica de Lastros Elegíveis: Companhias de capital aberto que não tenham como atividade principal o setor imobiliário ou o agronegócio foram sumariamente proibidas de emitir CRIs e CRAs, reduzindo drasticamente o volume artificial de ofertas no balcão das corretoras.
- Migração do Fluxo para Debêntures Incentivadas de Infraestrutura: Com as restrições bancárias em LCIs e LCAs, o capital dos investidores que buscam rendimentos isentos migrou fortemente para as Debêntures Incentivadas (Lei nº 12.431/2006) e para a nova classe das Debêntures de Infraestrutura (Lei nº 14.801/2024).
Nesse novo ecossistema, o investidor brasileiro não pode mais tomar decisões com base em comparações simplistas de prateleira ("90% do CDI isento é sempre melhor que 100% do CDI tributado"). Cada um desses instrumentos opera sob matrizes de risco, prazos de vencimento, mecanismos de garantia e regras de tributação diametralmente opostos. Enquanto os CDBs, LCIs e LCAs contam com a cobertura do Fundo Garantidor de Créditos (FGC) até o teto de R$ 250 mil por CPF e por instituição, as debêntures são títulos de crédito corporativo puro, desprovidos de FGC e integralmente dependentes da solvência da empresa emissora, da solidez de seus balanços e do cumprimento de cláusulas de proteção contratual (covenants).
Neste dossiê aprofundado do Simulacro, realizamos uma radiografia matemática e regulatória completa da renda fixa brasileira em 2026. Demonstramos a dedução da fórmula do Gross-Up (Equivalente Bruto) para equalização de taxas, comparamos simulações atuarial-financeiras em horizontes de 1 a 5 anos, destrinchamos a nova mecânica de crédito do CMN e apresentamos uma matriz estratégica de decisão para orientar a alocação patrimonial consciente.
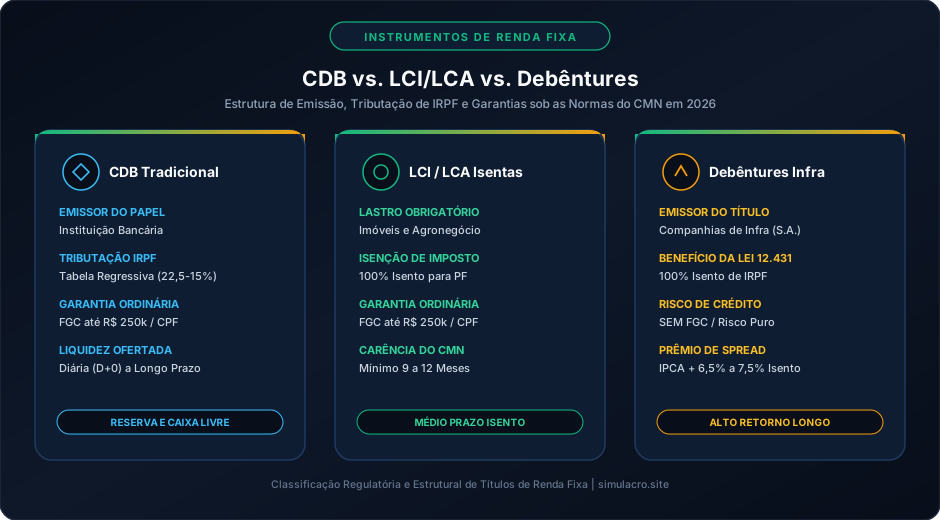
1. O Triângulo da Renda Fixa Privada: Estrutura e Mecânica dos Títulos
Para navegar com segurança pelas opções de renda fixa, é indispensável dissecar a estrutura jurídica e o lastro financeiro de cada ativo.
1.1. Certificado de Depósito Bancário (CDB)
O CDB é o título de captação clássico das instituições financeiras bancárias:
- Finalidade do Emissor: O banco emite o título para captar recursos livres e financiar suas operações gerais de crédito (financiamentos de veículos, empréstimos pessoais, crédito corporativo e capital de giro).
- Remuneração: Pode ser pós-fixado (percentual do CDI, como 100% a 120% do CDI), prefixado (taxa anual fixa, ex.: 12,5% a.a.) ou híbrido (IPCA + taxa prefixada).
- Tributação: Sujeito à Tabela Regressiva de Imposto de Renda da renda fixa:
- Até 180 dias: 22,5% sobre o rendimento nominal.
- De 181 a 360 dias: 20,0%.
- De 361 a 720 dias: 17,5%.
- Acima de 720 dias: 15,0% (alíquota mínima).
- Garantia: Coberto pelo Fundo Garantidor de Créditos (FGC) até R$ 250.000,00 por CPF/CNPJ e por conglomerado financeiro (com teto global quadrienal de R$ 1.000.000,00).
1.2. Letras de Crédito Imobiliário e do Agronegócio (LCI e LCA)
São títulos de renda fixa emitidos exclusivamente por bancos, mas com destinação setorial vinculada:
- Vinculação de Lastro: Os recursos captados devem obrigatoriamente lastrear operações de financiamento imobiliário (crédito imobiliário, incorporação residencial, hipotecas) no caso da LCI, ou financiamento a produtores rurais e agroindústrias no caso da LCA.
- Isenção Tributária para Pessoas Físicas: Estabelecida por lei para estimular o crédito habitacional e rural, a rentabilidade da LCI e da LCA é 100% isenta de Imposto de Renda para investidores pessoas físicas residentes no país.
- Garantia: Contam com a mesma proteção integral do Fundo Garantidor de Créditos (FGC) aplicável aos CDBs.
1.3. Debêntures Incentivadas de Infraestrutura (Lei nº 12.431/2006)
As debêntures são títulos de dívida corporativa emitidos por sociedades anônimas não financeiras:
- Finalidade e Lastro: As debêntures incentivadas são emitidas por empresas de setores prioritários de infraestrutura (transporte, energia elétrica, telecomunicações, rodovias, ferrovias, saneamento básico e portos). Os projetos devem ser previamente aprovados e homologados pelos respectivos ministérios setoriais do governo federal.
- Isenção Tributária: Em razão do benefício de fomento à infraestrutura nacional, os rendimentos e ganhos de capital auferidos por pessoas físicas são 100% isentos de IRPF.
- Ausência Total de FGC: Debêntures NÃO possuem cobertura do FGC. O risco é estritamente corporativo: se a concessionária de energia ou a operadora de rodovias entrar em recuperação judicial ou falir, o investidor assume a posição de credor quirografário ou com garantia real da massa falida.
2. As Novas Regras do CMN em 2026: A Resolução nº 5.118
Em fevereiro de 2024, o Conselho Monetário Nacional editou a Resolução nº 5.118, cujos efeitos operacionais moldaram o perfil da renda fixa em 2026. A motivação central da autoridade monetária foi conter a farra das emissões que desvirtuavam a finalidade dos benefícios fiscais federais.
2.1. O Fim dos Títulos Sintéticos e "CRI de Franquia de Fast-Food"
Antes da resolução, grandes redes de varejo, companhias aéreas e holdings financeiras emitiam Certificados de Recebíveis Imobiliários (CRI) lastreados em contratos de aluguel atípicos de suas próprias lojas, captando bilhões de reais com isenção fiscal sem gerar um único novo empreendimento imobiliário real.
A Resolução CMN 5.118 bloqueou essa prática:
- Proibiu a emissão de CRIs e CRAs lastreados em dívidas corporativas de companhias que não tenham como atividade principal o setor imobiliário ou do agronegócio (representando pelo menos dois terços da receita operacional consolidada).
- Vedou a utilização de títulos da dívida pública e de operações com partes relacionadas para a formação de lastro.
2.2. A Extensão dos Prazos Mínimos de LCI e LCA
O impacto mais sentido pelo pequeno e médio investidor foi o fim da liquidez de curto prazo:
- Prazos Antigos (Pré-2024): A LCI podia ser emitida com liquidez após 90 dias, rivalizando diretamente com a reserva de emergência dos CDBs DI diários.
- Regulamentação Atual (2026):
- LCI: Prazo mínimo de carência de 12 meses (quando não vinculada a índice de preços) ou 36 meses (quando atualizada pelo IPCA).
- LCA: Prazo mínimo de carência de 9 meses (quando não vinculada a índice de preços) ou 36 meses (quando atrelada ao IPCA).
Com isso, a LCI e a LCA deixaram definitivamente de ser instrumentos de reserva de liquidez e tornaram-se ativos exclusivos de médio prazo (1 a 3 anos).
3. A Matemática Financeira do Gross-Up: Como Equalizar as Taxas
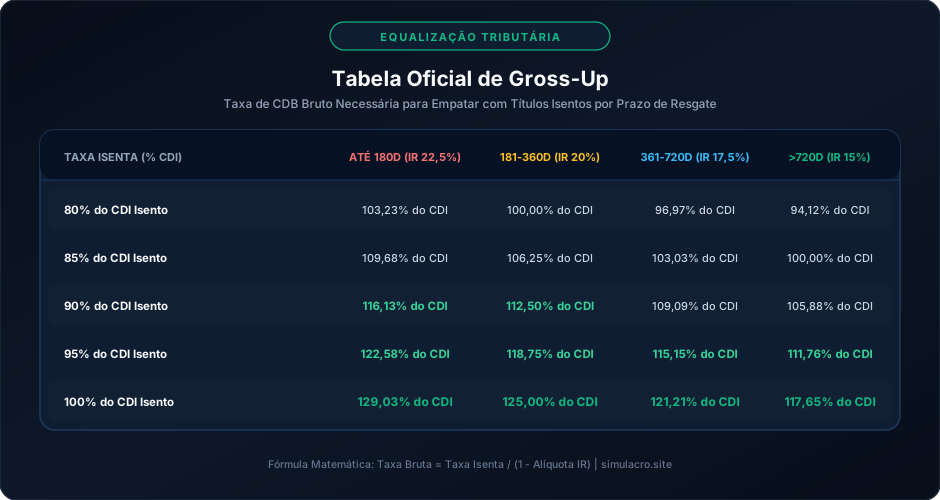
A decisão racional entre um título tributado (CDB) e um título isento (LCI, LCA ou Debênture) exige a aplicação da fórmula do Gross-Up.
3.1. A Dedução Algébrica do Equivalente Bruto
Considere uma taxa líquida isenta de imposto de renda, R isento, e uma taxa bruta sujeita a uma alíquota de IRPF t, R bruto.
Para que as duas opções entreguem exatamente o mesmo montante financeiro líquido na conta do investidor após o recolhimento do imposto na fonte, a seguinte igualdade deve ser satisfeita:
Isolando a taxa bruta equivalente necessária em um CDB para empatar com o título isento, obtemos a fórmula do Gross-Up:
Onde t representa a alíquota da tabela regressiva correspondente ao prazo do investimento:
- Para resgates até 180 dias: t = 0,225 ⟹ 1- t = 0,775
- Para resgates de 181 a 360 dias: t = 0,200 ⟹ 1- t = 0,800
- Para resgates de 361 a 720 dias: t = 0,175 ⟹ 1- t = 0,825
- Para resgates acima de 720 dias: t = 0,150 ⟹ 1- t = 0,850
3.2. Exemplos Práticos de Aplicação da Fórmula
- Exemplo 1: LCI de 12 Meses a 85% do CDI
- Prazo: 365 dias (alíquota de IR de 17,5%, pois situa-se entre 361 e 720 dias).
- Cálculo:
- Conclusão: Uma LCI de 85% do CDI rende exatamente o mesmo que um CDB pagando 103,03% do CDI no mesmo banco e mesmo prazo. Se o investidor tiver acesso a um CDB de 105% do CDI, o CDB será financeiramente superior!
- Exemplo 2: Debênture Incentivada de 5 Anos a IPCA + 6,80% a.a.
- Prazo: Superior a 720 dias (alíquota mínima de 15,0%).
- Cálculo:
- Conclusão: Para empatar com essa debênture isenta, um CDB de banco ou uma NTN-B tributada precisaria pagar IPCA + 8,00% ao ano! Nenhum banco de primeira linha emite CDBs a IPCA + 8% para prazos longos, demonstrando o poder de rentabilidade das debêntures para quem aceita o risco de crédito corporativo.
4. O Abismo de Risco: FGC vs. Crédito Privado Corporativo
O maior erro cometido pelo investidor de varejo é comparar a rentabilidade de uma Debênture Incentivada diretamente com um CDB ou uma LCI sem ponderar a assimetria brutal de risco de inadimplência.
4.1. O Colchão do Fundo Garantidor de Créditos (FGC)
No caso de CDBs, LCIs e LCAs:
- Se a instituição bancária emissora sofrer intervenção ou liquidação extrajudicial decretada pelo Banco Central (como ocorreu historicamente com Banco PanAmericano, Banco Neon, Banco Master, Banco BVA, Banco Santos), o FGC reembolsa o principal investido mais os juros acumulados até o dia da decretação, limitado ao teto de R$ 250 mil por CPF.
- O prazo de pagamento do FGC através de seu aplicativo digital varia historicamente entre 15 e 45 dias úteis, restaurando o capital do investidor com alto grau de confiabilidade.
4.2. A Realidade Nua e Crua das Debêntures
No caso de Debêntures Incentivadas:
- O FGC não existe. Se a empresa emissora entrar em crise de liquidez, os pagamentos semestrais de juros e amortizações são suspensos unilateralmente.
- Em uma recuperação judicial, os debenturistas são reunidos em assembleia geral (AGD) e frequentemente são coagidos a aprovar planos com deságios de 40% a 70% no valor de face do título, carências de 5 anos para início de pagamentos e alongamento de prazos para 15 a 20 anos.
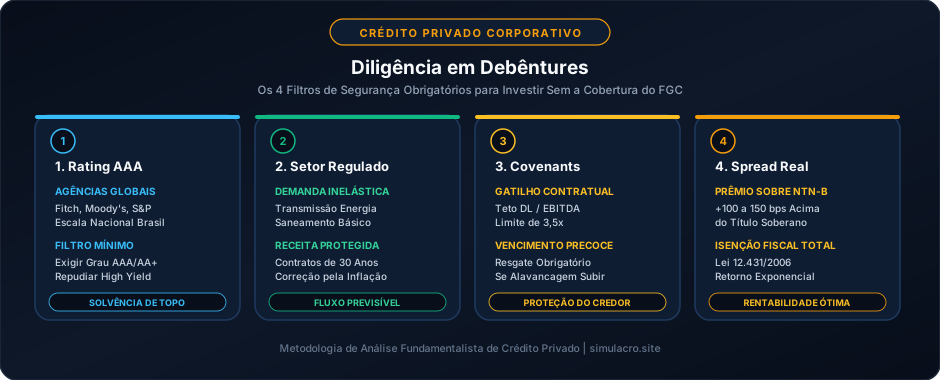
- Os Três Filtros de Segurança em Debêntures:
1. Rating de Crédito Corporativo: Exigir exclusivamente emissões classificadas como AAA(bra) ou no mínimo AA+(bra) pelas três grandes agências de classificação de risco globais (Fitch, Moody's ou S&P Global).
2. Setores com Demanda Inelástica e Receita Regulada: Priorizar setores como transmissão e geração de energia elétrica (com receitas tarifárias protegidas por contratos de concessão federal de 30 anos indexados à inflação) e saneamento básico. Evitar setores cíclicos ou de concessões deficitárias de rodovias de tráfego variável.
3. Covenants Financeiros Rígidos: Verificar na escritura de emissão as cláusulas de aceleração da dívida. A mais comum é o limite de alavancagem financeira, geralmente estipulado em:
Se a alavancagem da empresa ultrapassar esse teto, os debenturistas têm o direito legal de exigir a recompra antecipada imediata do título ao valor de face corrigido.
5. Matriz de Alocação Estratégica: Onde Alocar em 2026?
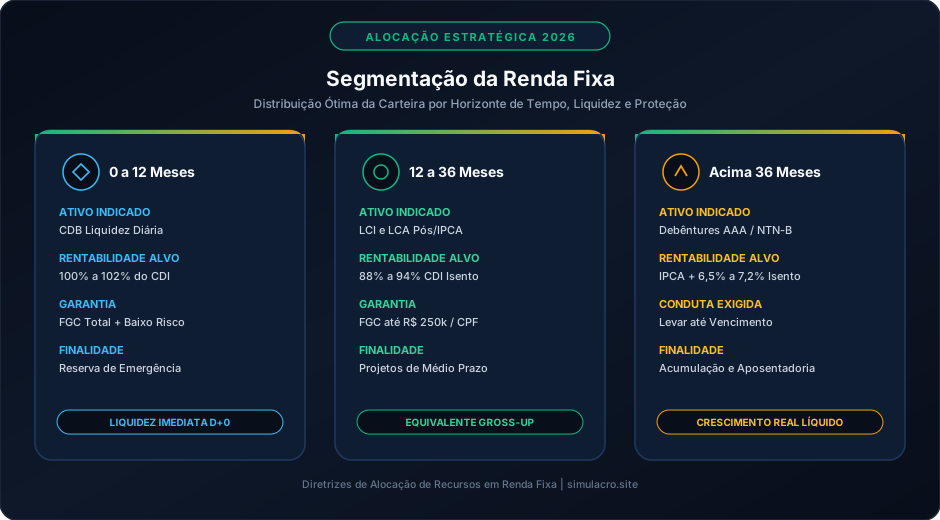
Diante das novas regras da Resolução CMN 5.118 e da dinâmica das taxas de juros, a carteira ótima de renda fixa deve ser segmentada em três gavetas temporais e de risco:
5.1. Gaveta de Curto Prazo (0 a 12 Meses): Aposentadoria da LCI/LCA Curta
- Instrumento Indicado: CDB pós-fixado com liquidez diária (100% a 102% do CDI) ou Tesouro Selic.
- Motivo: A Resolução CMN 5.118 proibiu LCIs e LCAs com resgate em 90 dias. Para a reserva de emergência e caixa de curto prazo, o CDB de banco de primeira linha (Itaú, Bradesco, Santander, Banco do Brasil) continua insubstituível. A alíquota de IR de 20% a 22,5% é o preço justo a pagar pela liquidez imediata no mesmo dia útil (D+0).
5.2. Gaveta de Médio Prazo (12 a 36 Meses): O Reinado da LCI e LCA
- Instrumento Indicado: LCI e LCA pós-fixadas (88% a 94% do CDI) ou indexadas ao IPCA (IPCA + 5,5% a 6,0% isento) emitidas por bancos médios sólidos com FGC.
- Motivo: Em horizontes de 1 a 3 anos, o prazo mínimo de carência do CMN é cumprido naturalmente. Aplicando a fórmula do Gross-Up, uma LCA pagando 92% do CDI equivale a um CDB de 111,5% do CDI. A isenção fiscal maximiza o rendimento sem expor o investidor a riscos corporativos sem FGC.
5.3. Gaveta de Longo Prazo (Acima de 36 a 60 Meses): Debêntures AAA e Tesouro IPCA+
- Instrumento Indicado: Debêntures Incentivadas AAA de Concessionárias de Energia/Saneamento (IPCA + 6,5% a 7,2% isento) combinadas com Tesouro IPCA+ Principal.
- Motivo: Em horizontes longos, a isenção de IRPF atua de forma exponencial sobre o spread de juros reais. O prêmio de risco sobre a NTN-B soberana (geralmente entre 100 e 200 pontos-base acima do Tesouro) gera uma rentabilidade líquida extraordinária. O investidor deve limitar a alocação em debêntures a no máximo 20% a 30% da carteira de renda fixa total e diversificar entre pelo menos 5 a 10 emissores distintos para pulverizar o risco de crédito.
Perguntas Frequentes (FAQ Técnico)
1. Se o banco emissor de um CDB e de uma LCI falir ao mesmo tempo, o FGC me paga R$ 250 mil para cada um?
Não. A garantia do FGC é de até R$ 250.000,00 por CPF e por instituição ou conglomerado financeiro, considerando o somatório de todos os seus créditos naquela instituição. Se você possuir R$ 200.000 em CDB e R$ 200.000 em LCI no mesmo banco, o montante total aplicado soma R$ 400.000, mas o FGC pagará rigorosamente apenas o limite de R$ 250.000,00, gerando uma perda irrecuperável de R$ 150.000,00. Para patrimônios maiores, é mandatório distribuir os aportes entre diferentes conglomerados bancários.
2. O que acontece com a marcação a mercado se eu precisar vender uma Debênture Incentivada antes do vencimento?
Assim como ocorre com os títulos públicos do Tesouro Direto, as debêntures sofrem marcação a mercado diária no mercado secundário da B3. Se as taxas de juros futuras subirem após a sua compra, o preço de mercado da sua debênture cairá temporariamente. Vender o título antes do prazo através da mesa da corretora pode acarretar perda de parte do capital principal, além do pagamento de spreads expressivos de deságio para os operadores de balcão. A regra de ouro é investir em debêntures apenas com a convicção de carregar o papel até o vencimento final.
3. A Resolução CMN 5.118 afetou as LCIs e LCAs que eu já tinha comprado antes de 2024?
Não. O ordenamento jurídico brasileiro protege o ato jurídico perfeito e os contratos celebrados sob a égide da regra anterior. Os títulos emitidos antes da entrada em vigor da resolução mantiveram integralmente suas condições originais de liquidez e prazos contratados até a data de vencimento estipulada na nota de negociação. As restrições de prazo mínimo e lastro aplicam-se estritamente às novas emissões e renovações realizadas a partir da publicação da norma.
4. As Debêntures de Infraestrutura criadas pela Lei nº 14.801/2024 também são isentas de IR para pessoas físicas?
Não confunda as duas legislações. As debêntures incentivadas da Lei nº 12.431/2006 concedem isenção de IRPF para a pessoa física investidora. Já as debêntures de infraestrutura da Lei nº 14.801/2024 inverteram o polo do benefício tributário: o incentivo fiscal é concedido à empresa emissora (que pode deduzir os juros pagos do IRPJ e da CSLL com bônus de amortização), enquanto o investidor pessoa física paga o Imposto de Renda tradicional pela tabela regressiva (15% a 22,5%). Para o investidor individual buscando isenção fiscal, o foco deve continuar exclusivamente nas debêntures emitidas sob o amparo da Lei 12.431/2006.
Referências Bibliográficas e Legislação Oficial
- Banco Central do Brasil - BACEN & Conselho Monetário Nacional - CMN. (2024–2026). Resolução CMN nº 5.118, de 1º de fevereiro de 2024. Altera as normas de emissão e lastro de LCI, LCA, CRI e CRA.
- Brasil. Congresso Nacional. (2006–2026). Lei nº 12.431, de 24 de junho de 2011. Dispõe sobre a isenção de imposto de renda para debêntures emitidas para financiamento de projetos prioritários de infraestrutura.
- Brasil. Congresso Nacional. (2024). Lei nº 14.801, de 9 de janeiro de 2024. Cria o marco regulatório das Debêntures de Infraestrutura e disciplina os incentivos tributários para emissores.
- Fundo Garantidor de Créditos - FGC. (2026). Estatuto Social e Regulamento Operacional do Mecanismo de Garantia Ordinária de R$ 250 mil.
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais - ANBIMA. (2026). Guia de Melhores Práticas para Negociação e Marcação a Mercado de Títulos Privados e Debêntures.
- Fabozzi, F. J. (2021). Bond Markets, Analysis, and Strategies (10th ed.). MIT Press / Pearson Education (Capítulos sobre Equivalência de Gross-Up, Risco de Crédito Corporativo e Estruturação de Dívida).
Carregando comentários…