
Financiamento Imobiliário SAC vs. Tabela Price em 2026: A Matemática da Amortização Constante, Custo Efetivo Total (CET), Indexadores (TR vs. IPCA) e Simulação de Quitação Acelerada em 30 Anos
Neste artigo
- Simulador: SAC vs. Price lado a lado
- 1. A Álgebra Fundamental do Crédito Imobiliário: O que é uma Parcela?
- 2. Sistema SAC vs. Tabela Price: A Mecânica Interna
- 3. Simulação Matemática Real: Imóvel de R$ 500.000 em 360 Meses
- 4. O Perigo Oculto dos Indexadores: TR vs. IPCA
- 5. A Estratégia de Desalavancagem: Quitação Acelerada em 7 Anos
- Perguntas Frequentes (FAQ Técnico)
- Referências Bibliográficas e Financeiras
Simulador: SAC vs. Price
Digite os dados da proposta e veja a primeira parcela, a última e os juros totais em cada sistema. O cálculo roda no seu navegador.
Cálculo sem seguros (MIP/DFI) e sem taxa de administração, que entram no CET. Para incluir encargos mensais e ver a evolução do saldo devedor, use a calculadora completa de SAC vs. Price.
A aquisição da casa própria ou a alavancagem de capital para investimentos residenciais e comerciais representa, para a esmagadora maioria das famílias e empresários brasileiros, a maior transação financeira de suas vidas. Em um contrato típico de financiamento imobiliário firmado pelo Sistema Financeiro da Habitação (SFH) ou pelo Sistema de Financiamento Imobiliário (SFI), o tomador de crédito assume um compromisso contratual de longo prazo que costuma se estender por 360 ou até 420 meses (30 a 35 anos).
No entanto, no momento decisivo da simulação bancária, a imensa maioria dos compradores é seduzida por uma armadilha psicológica e financeira elementar: a comparação exclusiva entre o valor da primeira parcela. Bancos comerciais e correspondentes imobiliários frequentemente empurram o cliente para a Tabela Price (Sistema Francês de Amortização), exibindo uma prestação inicial 20% a 25% mais baixa do que a exigida pelo Sistema de Amortização Constante (SAC). O que não é revelado com a devida clareza matemática é que essa modesta folga de caixa inicial pode custar ao mutuário mais de R$ 350.000,00 adicionais em juros compostos puros transferidos aos cofres do banco ao longo do contrato.
Para além da escolha do sistema de amortização, a escolha do indexador de correção monetária (Taxa Referencial - TR versus Índice Nacional de Preços ao Consumidor Amplo - IPCA) e o domínio da mecânica de amortização extraordinária com redução de prazo definem se o imóvel custará o equivalente a duas, três ou apenas uma vez e meia o seu valor de mercado. Neste dossiê analítico do Simulacro, desvendamos a álgebra atuarial dos sistemas SAC e Price, simulamos centavo por centavo um financiamento de R$ 500 mil em 30 anos e entregamos o plano prático definitivo para quitar o contrato em menos de 8 anos.
1. A Álgebra Fundamental do Crédito Imobiliário: O que é uma Parcela?
Antes de confrontar as tabelas, é indispensável dissecar a anatomia de uma prestação mensal habitacional (Pt). Todo boleto de financiamento emitido no Brasil é composto pela soma estrita de quatro parcelas financeiras distintas:
Pt = At + Jt + St + Ta
Onde:
- Amortização (At): É a única fração do dinheiro que de fato reduz a dívida contratada. Se você deve R$500.000,00 e sua amortização do mês for de R$ 1.388,89, o seu saldo devedor no dia seguinte será de R$498.611,11.
- Juros (Jt): É o custo do aluguel do dinheiro cobrado pelo banco. Os juros mensais não incidem sobre o valor do imóvel e nem sobre o valor inicial financiado, mas exclusivamente sobre o Saldo Devedor Atual (SDt-1) do mês anterior: Jt = SDt-1 × im Onde im é a taxa de juros efetiva mensal.
- Seguros Obrigatórios (St): Exigência legal inegociável da Lei nº 9.514/1997 e da Resolução CMN nº 3.932. Toda apólice habitacional inclui o seguro de MIP (Morte e Invalidez Permanente), cujo prêmio é recalculado anualmente de acordo com a faixa etária do proponente mais velho, e o seguro de DFI (Danos Físicos ao Imóvel), que cobre incêndio, desabamento e alagamento.
- Taxa de Administração (Ta): Tarifa operacional fixa cobrada pelas instituições financeiras para manutenção do contrato (geralmente entre R$25,00 e R$ 40,00 mensais).
A grande batalha financeira entre SAC e Price reside na dinâmica entre At e Jt.
2. Sistema SAC vs. Tabela Price: A Mecânica Interna
2.1. O Sistema de Amortização Constante (SAC)
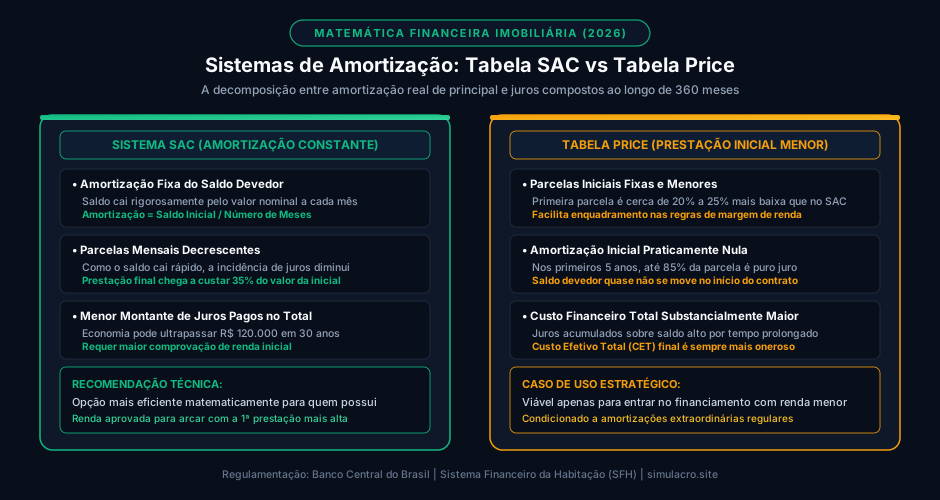
No sistema SAC, como a própria denominação explicita, o valor da amortização do principal é rigorosamente fixo e constante em todas as parcelas do contrato (desconsiderando pequenas variações monetárias da TR).
A fórmula para calcular a amortização mensal em um contrato de n meses é simplesmente linear:
A = (SD0)/(n)
Para um saldo devedor financiado de R$500.000,00 em 360 meses:A = ( R$ 500.000,00)/(360) = R$ 1.388,89 por mês
Como o capital amortizado todo mês é constante, o saldo devedor cai rapidamente de maneira linear e ininterrupta. E como os juros do mês seguinte incidem sobre uma base devedora obrigatoriamente menor, o valor total da parcela no SAC é decrescente mês a mês. A primeira parcela é a mais alta de todo o contrato, e a última parcela do mês 360 chega a ser 65% a 70% mais baixa que a inaugural.
2.2. A Tabela Price (Sistema Francês de Amortização)
Criada originalmente pelo filósofo e economista inglês Richard Price no século XVIII, a Tabela Price foi desenhada para manter o valor total da prestação (At + Jt) teoricamente constante ao longo de todo o prazo do financiamento.
A fórmula matemática da prestação Price (P) utiliza o coeficiente de financiamento baseado em juros compostos:
P = SD0 × [ (im × (1 + im)n)/((1 + im)n - 1) ]
Para que a parcela permaneça constante enquanto os juros caem suavemente com o tempo, a Tabela Price opera uma dinâmica perversa:
- Nos primeiros 5 a 10 anos de contrato, a amortização real (At) é residual e quase inexistente.
- Mais de 80% a 85% do valor da parcela inicial no sistema Price é puro juro pago ao banco.
- O mutuário passa anos consecutivos pagando religiosamente milhares de reais todo mês e, ao consultar o extrato no quinto ano, descobre estarrecido que o saldo devedor mal diminuiu 8% a 10% do valor financiado.
3. Simulação Matemática Real: Imóvel de R$ 500.000 em 360 Meses
Para materializar o impacto no bolso do investidor, estruturamos uma simulação financeira estrita com parâmetros vigentes no mercado brasileiro em 2026:
- Valor Financiado: R$ 500.000,00.
- Prazo Total: 360 meses (30 anos).
- Taxa de Juros Efetiva: 10,50% ao ano (equivalente a uma taxa nominal de aproximadamente 0,835% ao mês).
- Seguros (MIP + DFI) e Taxa Administrativa: Estimados em média atuarial constante de R$ 80,00 mensais para padronização.
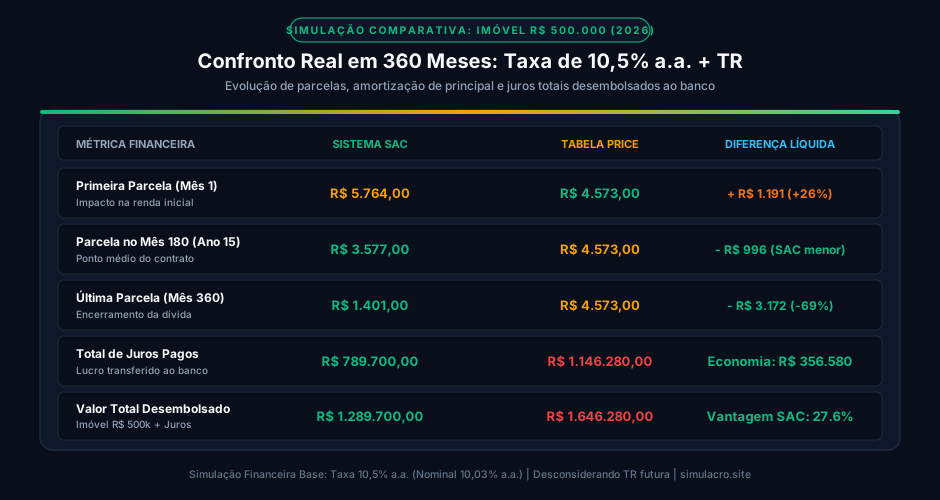
Quadro Comparativo Centavo por Centavo:
| Métrica do Contrato | Sistema SAC | Tabela Price | Diferença Absoluta |
|---|---|---|---|
| Primeira Parcela (Mês 1) | R$5.764,00 | R$ 4.573,00 | + R$1.191,00 no SAC (+26,0%) |
| Parcela no Mês 180 (15 anos) | R$ 3.577,00 | R$4.573,00 | - R$ 996,00 no SAC (-21,8%) |
| Última Parcela (Mês 360) | R$1.401,00 | R$ 4.573,00 | - R$3.172,00 no SAC (-69,4%) |
| Total de Amortização (Principal) | R$ 500.000,00 | R$500.000,00 | Idêntico |
| Total de Juros Pagos ao Banco | R$ 789.700,00 | R$1.146.280,00 | - R$ 356.580,00 a favor do SAC |
| Custo Total Final do Financiamento | R$1.289.700,00 | R$ 1.646.280,00 | Economia Líquida de R$ 356.580,00 |
A Análise Econômica da Discrepância
O exame dos números revela a dimensão da assimetria:
- O Preço da Parcela Inicial Menor: Para obter uma prestação inicial R$ 1.191,00 mais baixa no mês 1 e conseguir aprovar o crédito na análise de margem consignável (onde a parcela não pode superar 30% da renda bruta comprovada), o mutuário que opta pela Tabela Price aceita transferir R$ 356.580,00 a mais de lucro puro para o banco.
- O Ponto de Equilíbrio (Break-Even): Por volta do mês 105 (aproximadamente 8 anos e meio), a parcela do SAC se iguala à parcela da Price. A partir desse mês e durante os 21 anos restantes de contrato, a prestação do SAC passa a ser substancialmente menor, aliviando o orçamento familiar enquanto a Price continua cobrando o valor integral.
4. O Perigo Oculto dos Indexadores: TR vs. IPCA
A escolha do sistema de amortização não opera no vácuo: ela interage diretamente com o indexador de correção monetária contratado na cédula de crédito.
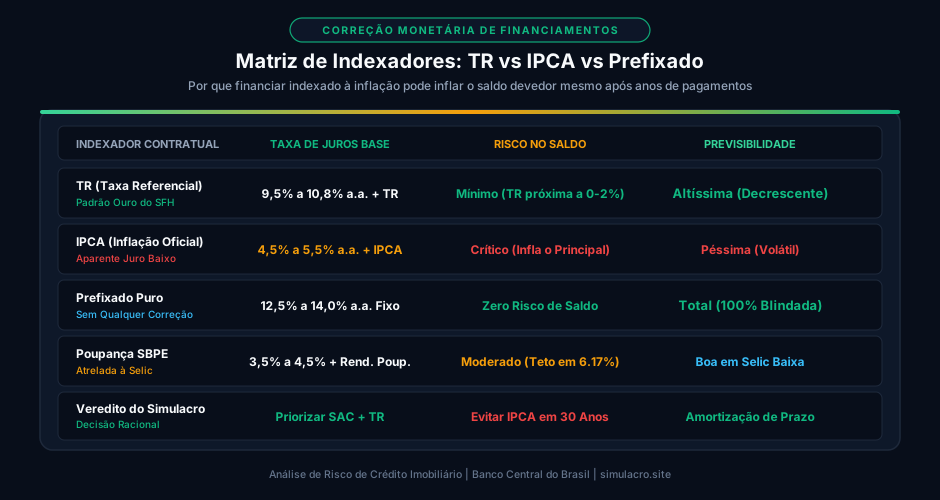
4.1. Por que o Financiamento Indexado ao IPCA é uma Roleta Russa?
Entre 2019 e 2021, vários grandes bancos brasileiros lançaram linhas de crédito imobiliário atreladas ao IPCA com taxas de juros nominais sedutoras (como 3,95% ou 4,50% ao ano + IPCA), enquanto as taxas atreladas à TR estavam em 8% a 9%. Milhares de famílias contrataram essa modalidade sem compreender a mecânica atuarial de correção do saldo.
No financiamento pelo IPCA, a inflação não corrige apenas o valor da parcela mensal: ela corrige diretamente o Saldo Devedor Inteiro antes do cálculo da amortização. Em períodos de estresse inflacionário (como nos anos em que o IPCA atinge 8% a 10%), a correção monetária somada ao saldo devedor supera em muito o valor da amortização contida na prestação. O fenômeno que se segue é aterrorizante: o mutuário paga todas as parcelas em dia ao longo de três anos e, ao consultar o saldo, deve R$540.000,00 sobre um imóvel em que originalmente financiou R$ 500.000,00.
A prestação mensal, por sua vez, dispara exponencialmente, rompendo o teto da capacidade de pagamento da família e levando a leilões judiciais.
- Veredito do Simulacro: Para contratos de longo prazo (15 a 30 anos), jamais contrate financiamento atrelado ao IPCA. Priorize sempre a Taxa Referencial (TR), que possui fórmula de cálculo redutora pelo Banco Central e historicamente oscila entre 0% e 2% ao ano, mesmo em períodos de juros altos.
5. A Estratégia de Desalavancagem: Quitação Acelerada em 7 Anos
A decisão mais inteligente que um titular de financiamento imobiliário pode tomar não é simplesmente esperar 30 anos para o contrato expirar passivamente, mas utilizar a mecânica da Amortização Extraordinária com Redução de Prazo.
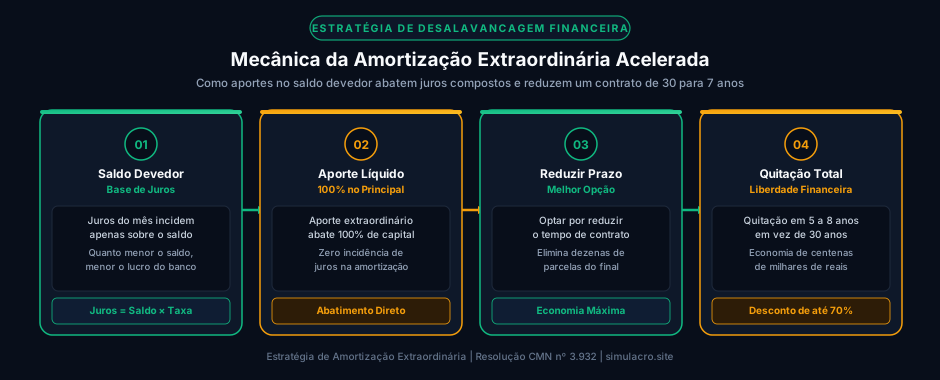
5.1. Reduzir Prazo vs. Reduzir Parcela: A Matemática Definitiva
Ao realizar uma amortização extraordinária (seja com recursos próprios, 13º salário, bonificações profissionais ou saldo do FGTS a cada dois anos), o aplicativo do banco sempre apresenta duas opções:
- Reduzir o Valor da Parcela: O prazo remanescente permanece em 300 meses, e o valor do boleto mensal cai de R$4.000 para R$ 3.700.
- Reduzir o Prazo (Número de Meses): O valor da parcela mensal é mantido no patamar atual, mas o banco é obrigado por lei a eliminar as parcelas finais do contrato.
A escolha pela redução de prazo é matematicamente infinitamente superior. Como as parcelas eliminadas do final do contrato contêm o equivalente a décadas de juros futuros compostos embutidos, cada R$1.000,00 aportado diretamente no saldo devedor nos primeiros anos de contrato elimina entre R$ 2.500,00 e R$ 4.000,00 em prestações futuras somadas!
5.2. O Roteiro Prático da Quitação em 7 Anos
Se um mutuário que financiou R$ 500.000,00 no SAC mantiver a disciplina de aportar extraordinariamente o equivalente a uma parcela extra a cada trimestre (cerca de R$1.200 a R$ 1.500 adicionais por mês) direcionados 100% à redução de prazo:
- O contrato de 360 meses (30 anos) é integralmente liquidado entre o mês 80 e o mês 90 (menos de 7 anos e meio);
- O total de juros pagos ao banco desaba de R$789.700,00 para menos de R$ 185.000,00;
- O custo total do imóvel cai de R$1,28 milhão para R$ 685.000,00, gerando uma economia líquida real superior a R$ 600.000,00 que permanece no patrimônio da família.
Perguntas Frequentes (FAQ Técnico)
1. Se eu tiver a renda aprovada, existe algum motivo para escolher a Tabela Price em vez do SAC?
Matematicamente, não. O único motivo aceitável para optar pela Tabela Price é a restrição temporária de renda no momento da contratação (pois a prestação inicial da Price é menor e cabe mais fácil na margem de 30% da renda comprovada). Contudo, quem ingressa na Price deve adotar imediatamente a disciplina de amortizar antecipadamente o saldo devedor nos primeiros anos para compensar a lentidão na redução do principal.
2. O banco pode me cobrar taxa ou comissão por fazer amortização extraordinária antecipada?
Não. A Resolução CMN nº 3.516/2007 do Banco Central do Brasil e o Código de Defesa do Consumidor (Art. 52, § 2º) proíbem expressamente a cobrança de qualquer tarifa, penalidade ou comissão por liquidação antecipada total ou parcial de contratos de crédito para pessoas físicas. O banco é obrigado a conceder o abatimento proporcional e integral de todos os juros futuros incidentes sobre o montante amortizado.
3. Posso utilizar o saldo do FGTS para amortizar o financiamento tanto no SAC quanto na Price?
Sim. Desde que o contrato esteja enquadrado nas regras do Sistema Financeiro da Habitação (SFH), o mutuário pode utilizar o saldo da conta vinculada do FGTS para: (a) amortizar o saldo devedor com redução de prazo ou de parcela a cada 24 meses; ou (b) abater até 80% do valor da prestação mensal por um período de até 12 meses consecutivos.
4. O que é o Custo Efetivo Total (CET) e por que ele é mais importante que a taxa de juros nominal?
A taxa de juros nominal anunciada na propaganda do banco (por exemplo, 9,99% a.a.) não representa o que você realmente paga. O Custo Efetivo Total (CET) consolida em uma única taxa anual percentual todos os encargos do contrato: a taxa de juros real, o valor dos seguros obrigatórios (MIP e DFI), as tarifas administrativas mensais e as custas de avaliação do imóvel e cartório. É o CET que deve ser utilizado obrigatoriamente para comparar propostas entre instituições financeiras concorrentes.
5. Se os juros no Brasil caírem no futuro, posso renegociar o contrato ou transferir para outro banco?
Sim. A legislação garante o direito à Portabilidade de Crédito Imobiliário sem custos de quebra de contrato. Se você financiou a 10,5% a.a. e, após três anos, as taxas de mercado recuarem para 8,0% a.a., você pode solicitar a portabilidade para outra instituição financeira que ofereça taxa menor, ou utilizar a proposta concorrente para forçar o seu banco atual a renegociar o spread e baixar as prestações remanescentes.
Referências Bibliográficas e Financeiras
- Banco Central do Brasil (Bacen). Relatório de Economia Bancária e Evolução do Crédito Imobiliário no Brasil (SFI e SFH). Brasília: Banco Central do Brasil, 2026.
- Conselho Monetário Nacional (CMN). Resolução CMN nº 3.932/2010 e nº 4.676/2018: Consolidação das Normas Operacionais do Sistema Financeiro da Habitação e Seguros Obrigatórios. Brasília: CMN/Bacen, 2026.
- Instituto de Pesquisa Econômica Aplicada (IPEA). Dinâmica de Crédito Habitacional e Sistemas de Amortização: Impactos Distributivos e Risco de Inadimplência. Brasília: IPEA, 2025.
- Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (ABECIP). Anuário Estatístico do Crédito Imobiliário: Indicadores de Contratação por Sistema de Amortização (SAC vs Price). São Paulo: ABECIP, 2026.
- Caixa Econômica Federal. Manual do Mutuário da Habitação: Regras de Amortização Extraordinária, FGTS e Portabilidade de Crédito. Brasília: CEF, 2026.
- Fortuna, Eduardo. Mercado Financeiro: Produtos, Preços e Matemática do Crédito Imobiliário. 23ª ed. Rio de Janeiro: Qualitymark, 2025.
Carregando comentários…