
Venda Coberta de Opções na B3 em 2026: Decaimento Theta, Volatilidade Implícita e Geração de Renda com Covered Call e Cash-Secured Put
Neste artigo
- 1. A Arquitetura das Estratégias: Mecânica e Gestão de Lastro
- 2. A Matemática do Decaimento Theta e a Hipótese da Curva de Black-Scholes
- 3. Confronto Estratégico: Venda Coberta vs. Buy & Hold Puro
- 4. O Sistema de Gestão de Gregas: Delta, Vega e Volatilidade Implícita
- 5. Legislação Tributária e Conformidade Fiscal perante a Receita Federal em 2026
- Perguntas Frequentes (FAQ)
- Referências e Fontes Oficiais
No ecossistema de renda variável brasileiro, a ampla maioria dos investidores pessoa física limita sua atuação à compra direta de ações no mercado à vista (Buy & Hold), permanecendo refém exclusivo da oscilação direcional de preços e da distribuição periódica de proventos corporativos (dividendos e juros sobre capital próprio). Contudo, em 2026, com o aumento da sofisticação analítica e a popularização das ferramentas de precificação de derivativos na B3, as estratégias quantitativas sistemáticas de venda de opções ganharam papel de destaque na engenharia de portfólio.
Dentre as técnicas mais consolidadas para investidores institucionais e alocadores de capital, destacam-se a Venda Coberta de CALL (Covered Call) e a Venda de PUT Garantida por Caixa (Cash-Secured Put), frequentemente integradas no ciclo perpétuo conhecido nos mercados internacionais como "A Roda" (The Wheel Strategy). Diferente de operações especulativas de compra a seco de opções — onde o tempo atua como um corrosivo impiedoso do patrimônio —, a venda sistemática de prêmio posiciona o investidor no polo estatisticamente vencedor da equação de Black-Scholes, capitalizando diretamente sobre o decaimento temporal acelerado (Theta Decay) e sobre o prêmio de risco da volatilidade implícita (Volatility Risk Premium).
Conforme as diretrizes normativas da B3 Brasil, Bolsa, Balcão sobre Opções sobre Ações e os preceitos educacionais do Livro TOP de Mercado de Derivativos da Comissão de Valores Mobiliários (CVM), a execução prudente e rentável dessas estruturas exige o domínio rigoroso da matemática das Gregas, das janelas ótimas de vencimento e do cumprimento irrevogável das regras tributárias estabelecidas pela Receita Federal.
1. A Arquitetura das Estratégias: Mecânica e Gestão de Lastro
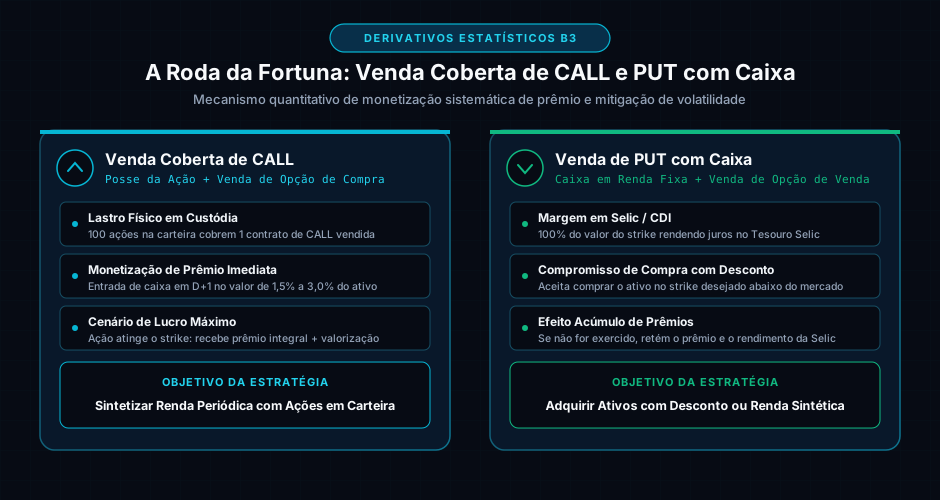
Para que uma operação de venda de opções seja estritamente coberta (desprovida do risco de insolvência ou chamadas de margem alavancadas inerentes à venda a descoberto), o vendedor deve possuir o ativo-objeto ou o montante integral de liquidez financeira depositado em garantia.
1.1 Venda Coberta de CALL (Covered Call)
A Venda Coberta clássica consiste na combinação simultânea de dois ativos: a custódia comprada de 100 ações de uma companhia (como PETR4, VALE3, ITUB4 ou BBAS3) e a venda de 1 contrato de opção de compra (CALL) sobre essa mesma quantidade de ações:
- Obrigações do Lançador: Ao vender a CALL e receber o prêmio financeiro em sua conta em D+1, o investidor assume o compromisso de vender suas ações pelo preço de exercício (strike) estipulado caso o comprador decida exercer o direito até ou no dia do vencimento.
- Lastro Automático na B3: A clearing da B3 vincula automaticamente as ações mantidas na custódia como cobertura física da posição vendida. Caso o papel dispare, o risco do vendedor está perfeitamente travado: ele simplesmente entrega as ações que já possui e embolsa o valor do strike acrescido do prêmio inicial.
- Renda Sintética Recorrente: Caso o preço do papel termine abaixo do strike na data de expiração, a opção expira sem valor ("vira pó"). O investidor retém 100% do prêmio recebido e preserva a totalidade de suas ações, estando livre para lançar uma nova CALL para o mês seguinte. Essa mecânica sintetiza um "dividendo artificial" mensal que varia tipicamente entre 1,5% e 3,0% sobre o capital investido.
1.2 Venda de PUT Garantida por Caixa (Cash-Secured Put)
A Venda de PUT com Caixa inverte a perspectiva: é utilizada quando o investidor deseja adquirir uma excelente empresa, mas recusa-se a pagar o preço de tela atual, exigindo um desconto para entrar na posição, ou quando busca monetizar uma reserva líquida com remuneração superior à taxa básica de juros:
- Mecânica do Lançamento: O investidor escolhe um strike abaixo do preço de mercado (opção OTM - Out-of-the-Money) e vende a PUT, recebendo o prêmio em conta. Simultaneamente, ele mantém 100% do capital financeiro necessário para comprar as ações (Quantidade de Opções x Preço de Exercício) aplicado em ativos de liquidez imediata com risco soberano, como o Tesouro Selic ou fundos DI com taxa zero de administração, que são aceitos como margem pela B3.
- O Duplo Rendimento: Enquanto aguarda o desfecho do vencimento, o capital do investidor rende juros compostos diários na renda fixa (CDI/Selic) e, ao mesmo tempo, captura o decaimento temporal do prêmio da PUT.
- Cenários de Liquidação:
- Ação fica acima do Strike: A opção vira pó. O investidor mantém o prêmio integral da opção somado ao rendimento acumulado do Tesouro Selic.
- Ação cai abaixo do Strike: O investidor é exercido e obrigado a comprar as ações pelo preço de strike acordado. Como já recebeu o prêmio na abertura, o seu preço médio real de aquisição é calculado como: Preço Médio = Strike - Prêmio Recebido. Ele adquire o ativo de seu interesse com expressivo desconto em relação ao momento em que iniciou a estratégia.
2. A Matemática do Decaimento Theta e a Hipótese da Curva de Black-Scholes
O valor de mercado de qualquer contrato de opção é decomposto em duas parcelas fundamentais: o Valor Intrínseco (VI), que reflete a vantagem imediata de exercício em relação ao preço de tela do ativo, e o Valor Extrínseco (VE), comumente denominado "valor no tempo":
Em opções OTM (fora do dinheiro) ou ATM (no dinheiro), a quase totalidade do prêmio negociado em bolsa é composta puramente por valor extrínseco. E esse valor extrínseco possui uma característica matemática imutável: ele é garantidamente consumido pelo calendário até atingir rigorosamente zero na data de vencimento.
2.1 A Curva Não Linear do Theta (Theta Decay)
O Theta (Θ) mensura a taxa de variação do preço da opção em função da passagem de um dia no calendário, mantidas constantes todas as demais variáveis do modelo:
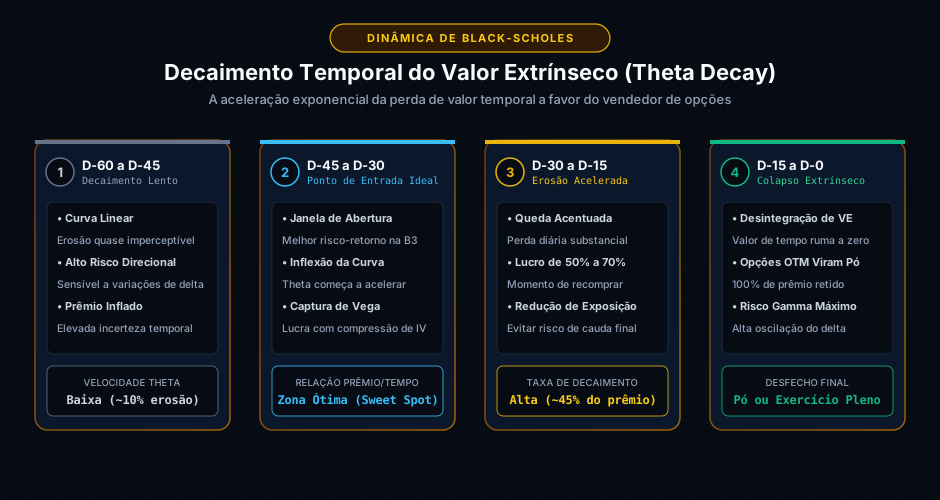
Diferente do que supõem iniciantes no mercado de derivativos, a perda do valor temporal não ocorre de forma linear. De acordo com o modelo de Black-Scholes-Merton:
- Janela D-60 a D-45 dias: A curva de decaimento temporal é suave e quase horizontal. Vender opções com prazos longos (60 ou 90 dias) imobiliza capital para uma taxa diária de ganho marginal muito baixa, além de expor a posição a oscilações macroeconômicas imprevisíveis.
- Janela D-45 a D-30 dias (A Zona Ótima de Entrada): É aqui que a derivada segunda do tempo se intensifica. A inclinação da curva de Theta começa a acelerar vertiginosamente. No mercado brasileiro da B3, lançar opções com vencimento entre 30 e 45 dias representa o equilíbrio ideal entre coleta substancial de prêmio absoluto e velocidade de erosão do valor temporal.
- Janela D-15 dias ao Vencimento: O decaimento atinge taxa quase exponencial. Opções que foram vendidas com Delta baixo (OTM) perdem centavos rapidamente a cada pregão, rumando ao colapso total de seu valor extrínseco.
2.2 A Regra dos 50% de Realização de Lucro
Embora seja tentador esperar a opção expirar totalmente em pó para embolsar 100% do prêmio, a teoria quantitativa de derivativos recomenda o encerramento antecipado da posição (recompra) ao atingir entre 50% e 70% do prêmio inicial coletado.
Por exemplo: se uma CALL foi vendida a R$ 1,20 com 35 dias úteis para o vencimento e, após apenas 14 dias, o prêmio colapsou para R$ 0,40 (captura de 66% do lucro potencial):
- Recomprar a opção por R$ 0,40 zera o risco residual da posição.
- Os 34% restantes do prêmio levariam mais 21 dias úteis para serem totalmente absorvidos, sujeitando o investidor ao chamado risco de Gamma (onde variações bruscas no preço da ação podem reverter os ganhos acumulados).
- Ao recomprar antecipadamente, o investidor libera sua margem e pode reiniciar o ciclo vendendo uma nova opção para o mês subsequente, aumentando significativamente a sua taxa interna de retorno anualizada (TIR).
3. Confronto Estratégico: Venda Coberta vs. Buy & Hold Puro
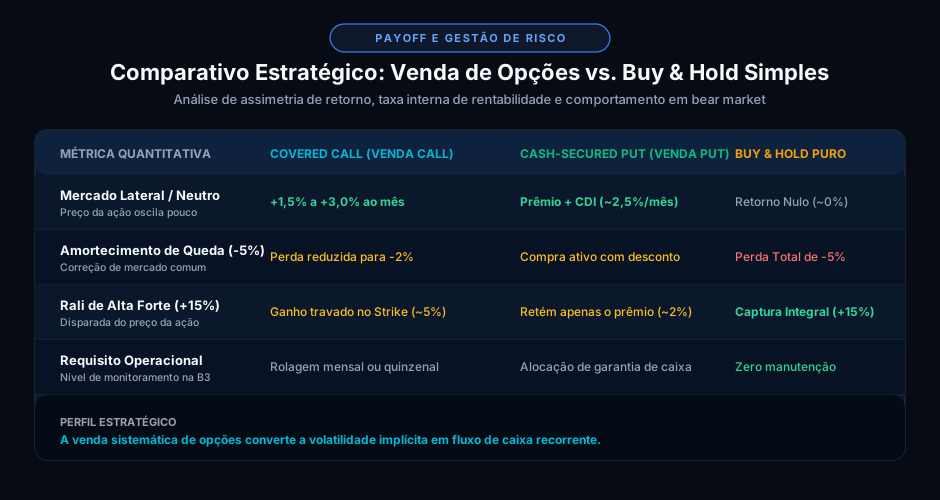
A rentabilidade e o perfil de risco da venda sistemática de opções comportam-se de forma acentuadamente assimétrica quando comparados à mera detenção passiva das ações.
3.1 Comportamento nos Quatro Cenários de Mercado
Para avaliar o desempenho prático, considere um investimento hipotético de R$ 100.000 em ações de primeira linha negociadas a R$ 30,00 (3.300 ações), onde o investidor lança CALLs OTM com strike a R$ 31,50 (5% acima) recebendo R$ 0,75 de prêmio por opção (R$ 2.475 de entrada de caixa, ou 2,47%):
| Cenário de Mercado | Variação da Ação no Vencimento | Desempenho Buy & Hold Puro | Desempenho Venda Coberta (Covered Call) | Vantagem Comparativa |
|---|---|---|---|---|
| Queda Severa | Queda de 15% (Ação a R$ 25,50) | Prejuízo de -R$ 15.000 (-15%) | Prejuízo de -R$ 12.525 (-12,5%) | Prêmio amortizou 2,5% do choque |
| Queda Moderada | Queda de 3% (Ação a R$ 29,10) | Prejuízo de -R$ 3.000 (-3%) | Lucro de +R$ 525 (+0,5%) | Estratégia transformou perda em ganho |
| Lateral / Estável | Oscilação de 0% (Ação a R$ 30,00) | Retorno de R$ 0 (0%) | Lucro de +R$ 2.475 (+2,47%) | Geração expressiva de fluxo de caixa |
| Alta Moderada | Alta de 5% (Ação a R$ 31,50) | Ganho de +R$ 5.000 (+5%) | Lucro de +R$ 7.475 (+7,47%) | Captura valorização integral + prêmio |
| Rali Explosivo | Alta de 20% (Ação a R$ 36,00) | Ganho de +R$ 20.000 (+20%) | Ganho travado em +R$ 7.475 (+7,47%) | Ação é exercida; perde-se a cauda longa |
A tabela revela a natureza da Venda Coberta: ela supera o Buy & Hold em praticamente todos os cenários de mercado (quedas, estabilidade e altas moderadas). A única condição em que o investidor passivo supera o vendedor de opções é durante ralis eufóricos de alta explosiva, onde o vendedor entrega as ações no strike contratado e deixa de capturar a valorização excedente.
4. O Sistema de Gestão de Gregas: Delta, Vega e Volatilidade Implícita
Uma execução estatisticamente vencedora na B3 não depende de palpites sobre a direção futura dos preços, mas sim da calibração precisa das métricas quantitativas de risco calculadas pela fórmula de Black-Scholes.
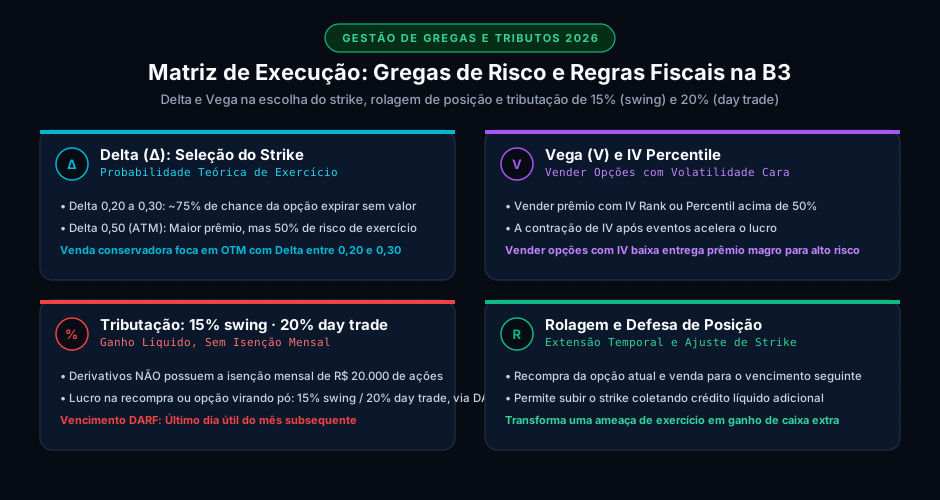
4.1 O Delta (Δ) como Proxy de Probabilidade
O Delta mede a sensibilidade do preço da opção em relação à variação de R$ 1,00 no ativo subjacente:
Além de indicar o hedge ratio, o valor absoluto do Delta de uma opção OTM funciona no mercado financeiro como uma excelente aproximação empírica da probabilidade teórica de exercício na data de vencimento:
- Delta 0,50 (Opção ATM - no dinheiro): Possui aproximadamente 50% de probabilidade de expirar dentro do dinheiro (ITM). Oferece o maior prêmio absoluto em termos financeiros, mas expõe o lançador a um risco muito elevado de ser exercido e perder suas ações logo no primeiro mês.
- Delta entre 0,20 e 0,30 (A Zona Institucional Conservadora): Apresenta entre 70% e 80% de probabilidade estatística de expirar sem valor (virar pó). Permite embolsar prêmios consistentes mês a mês com risco moderado de exercício, garantindo uma margem de segurança de 4% a 8% acima da cotação atual.
- Delta abaixo de 0,15 (Super OTM): Prêmios muito pequenos (centavos) que frequentemente não compensam os custos de corretagem, emolumentos da B3 e o trabalho de acompanhamento operacional.
4.2 A Volatilidade Implícita (IV) e o IV Rank / IV Percentile
A Volatilidade Implícita (IV) reflete a precificação de incerteza embutida pelo mercado nos prêmios das opções negociadas em pregão. Como o vendedor de opções atua como uma "seguradora", a regra de ouro é: vender prêmios caros e evitar prêmios baratos.
Para determinar se a volatilidade de um ativo está barata ou cara, utiliza-se a métrica de IV Rank:
- IV Rank acima de 50%: A volatilidade implícita do papel está na metade superior de sua faixa histórica anual. Os prêmios das opções estão inflados e caros. Este é o cenário ideal para lançar Covered Calls e Cash-Secured Puts, pois a subsequente contração de volatilidade (volatility crush) acelera o lucro do vendedor por meio do Vega ( u).
- IV Rank abaixo de 20%: A volatilidade está excessivamente comprimida. Os prêmios pagos pelo mercado são escassos, oferecendo remuneração desfavorável em relação ao risco assumido. Em períodos de IV deprimida, investidores experientes reduzem o volume de lançamentos ou aguardam catalisadores de mercado.
5. Legislação Tributária e Conformidade Fiscal perante a Receita Federal em 2026
A tributação sobre operações com opções no Brasil possui peculiaridades críticas que pegam investidores desprevenidos caso não haja rigor contábil. As normas consolidadas constam no documento oficial de Perguntas e Respostas IRPF 2026 da Receita Federal do Brasil.
5.1 Inexistência da Isenção de R$ 20.000 para Derivativos
O principal e mais perigoso erro fiscal consiste em supor que o benefício de isenção de imposto de renda sobre vendas de ações de até R$ 20.000 por mês (art. 59 da Instrução Normativa RFB nº 1.585) estende-se ao mercado de opções.
- Regra Expressa da Receita Federal: Os ganhos líquidos auferidos no mercado de opções, a termo e futuros NÃO possuem nenhuma faixa de isenção.
- Qualquer lucro líquido obtido no encerramento de posições de opções — seja por recompra vantajosa ou quando a opção vendida expira sem valor (vira pó) — sujeita-se à alíquota fixa de 15% para operações comuns (swing trade) e de 20% para operações intradiárias (day trade).
5.2 Apuração de Base de Cálculo e Compensação de Prejuízos
- Giro com Lucro na Opção: Se o investidor vendeu 1.000 opções por R$ 1,50 (coletou R$ 1.500) e recomprou dias depois por R$ 0,50 (gastou R$ 500), o ganho líquido é de R$ 1.000 (deduzidos custos operacionais e emolumentos da B3). Sobre esses R$ 1.000, incide DARF de 15% (R$ 150,00).
- Opção que Vira Pó: Se a opção expira sem exercício no vencimento, o custo de fechamento é R$ 0,00. O ganho líquido é igual à totalidade do prêmio recebido na abertura, devendo ser tributado integralmente a 15% no mês da expiração.
- Compensação de Perdas: Prejuízos apurados no mercado de opções podem ser compensados com ganhos auferidos no próprio mercado de opções ou no mercado à vista de ações comuns (desde que mantida a segregação entre operações comuns e day trade).
- Vencimento do DARF: O imposto apurado no mês deve ser pago via Documento de Arrecadação de Receitas Federais (DARF) com o código de receita 6015 até o último dia útil do mês subsequente ao encerramento da operação.
Perguntas Frequentes (FAQ)
1. Se minha ação for exercida na venda coberta de CALL, como calculo o imposto de renda da venda das ações?
Quando o lançador da CALL é exercido, considera-se realizada a venda das ações subjacentes. A legislação tributária determina que o preço de alienação das ações para cálculo de ganho de capital é o Preço de Exercício (Strike) somado ao valor do prêmio recebido na abertura. O lucro apurado sobre o custo médio histórico das ações segue a regra de alienação de ações: se o valor total das vendas de ações no mês superar R$ 20.000, incide alíquota de 15% sobre o ganho de capital das ações. O prêmio da CALL não é tributado em separado neste caso, pois ele se funde à receita de alienação do papel.
2. O que acontece se a ação desabar 40% durante a vigência de uma venda coberta?
A Venda Coberta amortece a desvalorização do papel apenas no limite exato do prêmio financeiro que foi recebido na abertura. Se a ação cai de R$ 30,00 para R$ 18,00 (-40%) e o prêmio recebido foi de R$ 1,00, a perda patrimonial líquida da posição combinada é de R$ 11,00 por ação (-36,7%). A estratégia de Covered Call não funciona como um stop loss infalível; ela gera fluxo de caixa contínuo para ativos que o investidor tem convicção fundamentalista de carregar a longo prazo.
3. O que é "rolagem" de opções e quando devo executá-la?
Rolagem é o manejo operacional no qual o investidor encerra a posição na opção do vencimento atual (recomprando-a no mercado) e, no mesmo instante, lança uma nova opção com vencimento para o mês seguinte. Essa manobra é realizada especialmente quando a ação se valoriza e ameaça o strike: ao rolar para o mês seguinte, é frequentemente possível subir o strike para um nível de preço superior coletando ainda um crédito financeiro líquido adicional, adiando o exercício e capturando maior valorização do ativo.
4. Preciso ter dinheiro na conta corrente para garantir a venda de uma PUT?
Não necessariamente saldo em dinheiro parado. A B3 aceita uma ampla gama de ativos financeiros de alta liquidez como margem de garantia para a venda de opções, incluindo títulos públicos federais (como o Tesouro Selic), Certificados de Depósito Bancário (CDBs) de bancos de primeira linha e cotas de fundos de renda fixa pós-fixados. Dessa forma, seu capital continua rendendo a taxa Selic integral enquanto serve de lastro regulatório para a venda das opções de PUT.
Referências e Fontes Oficiais
- B3 BRASIL, BOLSA, BALCÃO. Regras e Características das Opções sobre Ações no Mercado Brasileiro. Diretoria de Negociação de Renda Variável, São Paulo, SP.
- B3 EDUCAÇÃO. Investindo com Opções: Estratégias e Gestão de Derivativos para Investidores. Portal Educacional B3, São Paulo, SP.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Livro TOP Mercado de Derivativos no Brasil: Conceitos, Produtos e Operações. 2ª Edição. Rio de Janeiro, RJ.
- RECEITA FEDERAL DO BRASIL. Perguntas e Respostas IRPF 2026: Tributação de Operações em Bolsa e Mercados de Derivativos. Coordenação-Geral de Tributação, Brasília, DF.
- HULL, John C. Opções, Futuros e Outros Derivativos. 10ª Edição. Porto Alegre: Bookman, 2018.
Carregando comentários…