
Marcação a Mercado no Tesouro Direto: Duration, Convexidade e Ganho de Capital com Tesouro IPCA+ e Prefixado
Neste artigo
- 1. A Matemática do cotação unitária (PU) (PU): A Balança Inversa da Renda Fixa
- 2. Duration de Macaulay, Duration Modificada e Convexidade
- 3. Eficiência Tributária: Por Que Títulos com Cupons Destroem a precificação pela curva de ajuste
- 4. O Ciclo Tático de Alocação: Quando Entrar e Quando Realizar o Lucro
- 5. Cuidados Práticos: patamares de rendimento de Custódia da B3 e Risco de Reinvestimento
- 6. Perguntas Frequentes (FAQ Técnico)
- 7. Referências Bibliográficas e Manuais Oficiais
A renda fixa brasileira carrega um dos maiores equívocos conceituais entre alocadores de patrimônio alocado individuais: a crença de que os rendimentos são lineares e imunes à volatilidade diária. Embora o alocador que mantém um título público federal até a sua data de maturidade pactuada tenha a garantia contratual de receber exatamente a rentabilidade pactuada nominal ou real contratada no ato da compra, a negociação intermediária desses papéis obedece à regra estrita da precificação pela curva de ajuste (MaM).
No Tesouro Direto, os títulos públicos — especialmente o Tesouro Prefixado (antiga LTN/NTN-F) e o Tesouro IPCA+ (antiga NTN-B Principal) — comportam-se como ativos de renda variável no curto e médio horizonte. Uma oscilação de apenas 100 pontos-base (1,00 ponto percentual) na rentabilidade pactuada de yields contratuais futura negociada na B3 pode acarretar valorizações ou desvalorizações de 10%, 15% ou superiores a 25% no cotação unitária (PU) (PU) do papel em poucas semanas. Compreender a mecânica quantitativa da Duration de Macaulay, da Duration Modificada e da Convexidade permite que o alocador transforme a renda fixa em uma potente máquina de apreciação patrimonial acelerada, antecipando fluxos futuros de 5 a 10 anos de yields contratuais durante ciclos de afrouxamento monetário promovidos pelo Banco Central.
1. A Matemática do cotação unitária (PU) (PU): A Balança Inversa da Renda Fixa
O princípio basilar que governa os títulos públicos com remuneração prefixada ou híbrida é a relação estritamente inversa entre a rentabilidade pactuada de yields contratuais exigida pelo ambiente de títulos públicos e o cotação unitária (PU) (PU) do título. A relação entre taxa de desconto e valor presente também aparece na avaliação de empresas; o estudo de fluxo de caixa descontado e taxa WACC no valuation desenvolve essa aplicação com projeções de caixa e premissas de custo de capital.
1.1 A Estrutura do Tesouro Prefixado
No Tesouro Prefixado sem cupons (LTN), o valor de face de resgate no maturidade é rigidamente fixado em R$ 1.000,00. O PU de negociação em qualquer instante t corresponde ao valor presente desse fluxo de R$ 1.000,00 descontado pela rentabilidade pactuada de yields contratuais anual y pactuada, expressa em períodos úteis de negócios (n períodos úteis de negócios até o maturidade sobre uma base anual de 252 períodos úteis de negócios):
Dessa fórmula decorre uma conclusão matemática irrefutável:
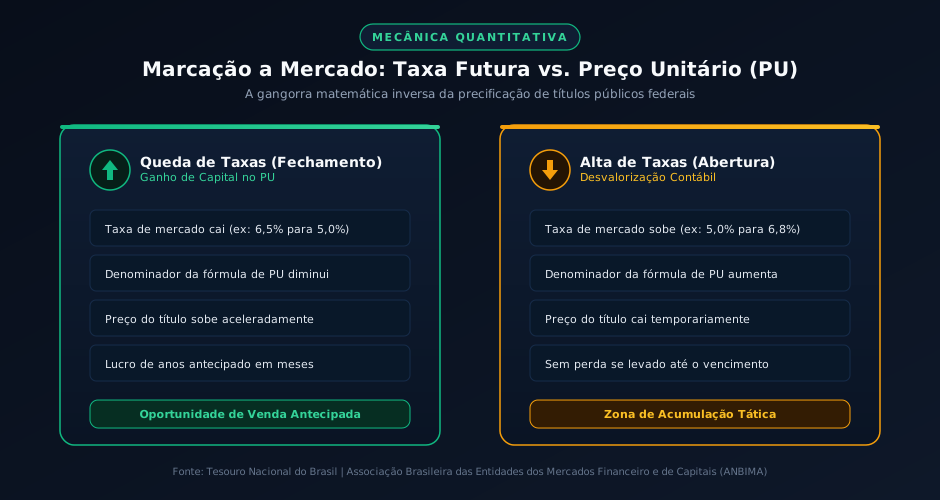
- Quando as patamares de rendimento de yields contratuais sobem (Abertura da Curva): O denominador aumenta e o PU cai. O alocador que consultar seu extrato naquele instante observará uma rentabilidade acumulada negativa no curto horizonte.
- Quando as patamares de rendimento de yields contratuais caem (Fechamento da Curva): O denominador diminui e o PU sobe expressivamente. O título passa a valer mais no balcão de negociação pública hoje porque ele carrega uma rentabilidade contratual superior àquela praticada para novas emissões.
1.2 A Dinâmica do Tesouro IPCA+ Principal (NTN-B Principal)
No caso do Tesouro IPCA+ Principal, o valor nominal de resgate não é R$ 1.000,00 fixo, mas sim o Valor Nominal Atualizado (VNA), que é corrigido mensalmente pela variação acumulada do Índice Nacional de cotações unitárias ao Consumidor Amplo (IPCA) calculado pelo IBGE desde a data-base do título (15 de julho de 2000).
O PU de negociação do Tesouro IPCA+ reflete o VNA descontado pela rentabilidade pactuada de juro real anualizada r contratada:
Como o VNA é monotonicamente crescente no longo horizonte (acompanhando a inflação), a sensibilidade de curto e médio horizonte do PU decorre exclusivamente da oscilação da rentabilidade pactuada de juro real (r). Se um alocador compra Tesouro IPCA+ 2045 com remuneração real acima da inflação de IPCA + 6,50% ao ano e, em virtude de um choque de credibilidade fiscal ou queda global de yields contratuais, as patamares de rendimento futuras recuam para IPCA + 5,00%, o título experimenta uma valorização patrimonial astronômica.
2. Duration de Macaulay, Duration Modificada e Convexidade
Para mensurar o risco de negociação e a magnitude da variação percentual do valor facial descontado de um título em resposta a variações nas patamares de rendimento de yields contratuais, a métrica primária utilizada pelas mesas de tesouraria de bancos e gestoras é a Duration.
2.1 Duration de Macaulay (Dmac)
Criada pelo economista Frederick Macaulay em 1938, a Duration de Macaulay mede o horizonte médio ponderado, em anos ou períodos úteis de negócios, para que o alocador recupere o patrimônio alocado investido através de todos os fluxos de caixa gerados pelo título (cupons semestrais de rendimento e amortização final).
Para títulos do tipo Bullet (sem cupons intermediários, como o Tesouro IPCA+ Principal e o Tesouro Prefixado Principal), a Duration de Macaulay é exatamente igual ao horizonte cronológico remanescente até o maturidade. Para títulos com cupons semestrais de rendimento (NTN-B e NTN-F com cupons), a Duration é substancialmente menor que o horizonte cronológico, uma vez que o recebimento antecipado de cupons acelera a devolução do principal.
2.2 Duration Modificada (Dmod) e a Elasticidade do valor facial descontado
A Duration Modificada quantifica a sensibilidade percentual direta do PU em relação a uma variação infinitesimal de 1 ponto percentual (100 bps) na rentabilidade pactuada de yields contratuais de negociação:
A variação aproximada no cotação unitária (PU) (variação pontual PU / PU) pode ser calculada linearmente por:
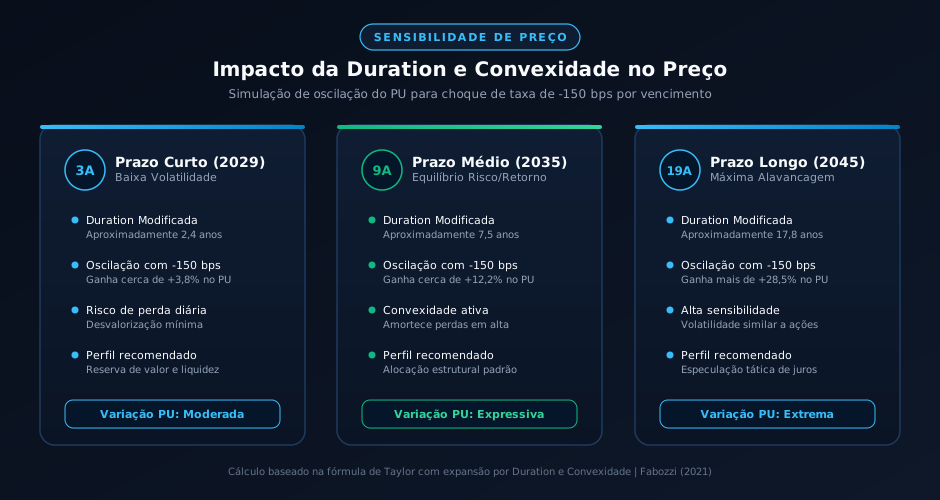
Exemplo Prático: Considere um título Tesouro IPCA+ 2045 com horizonte de maturidade restante de aproximadamente 19 anos (Duration Modificada próxima a 17,8 anos). Se a rentabilidade pactuada de juro real de negociação cair em 1,50 ponto percentual (-0,015):
Em contrapartida, um título de maturidade curto (Tesouro Prefixado 2029 com Duration de 2,5 anos) sofreria uma variação positiva de apenas:
Essa assimetria matemática comprova que quanto mais longo o maturidade do papel, maior é a sua alavancagem natural na precificação pela curva de ajuste.
2.3 O Benefício da Convexidade Financeira
A aproximação linear da Duration é precisa apenas para variações infinitesimais na rentabilidade pactuada. Para choques expressivos de patamares de rendimento (200 a 400 bps), entra em ação a Convexidade (C), que reflete a segunda derivada da função de valor facial descontado em relação à rentabilidade pactuada de yields contratuais:
A convexidade é sempre estritamente positiva para títulos públicos soberanos tradicionais. Isso significa que a relação entre rentabilidade pactuada e valor facial descontado não é uma reta, mas uma curva convexa voltada para a origem. Em termos práticos:
- Quando a rentabilidade pactuada cai, o título valoriza mais do que a Duration linear previa.
- Quando a rentabilidade pactuada sobe, o título desvaloriza menos do que a Duration linear previa.
A convexidade atua como um benefício assimétrico estrutural em favor do alocador de longo horizonte.
3. Eficiência Tributária: Por Que Títulos com Cupons Destroem a precificação pela curva de ajuste
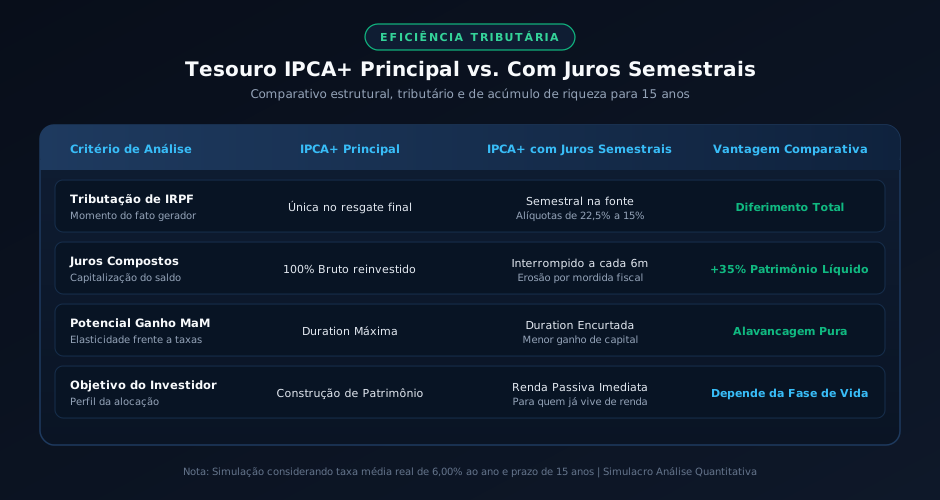
Muitos alocadores de patrimônio alocado pessoas físicas sentem-se atraídos pelo Tesouro IPCA+ com cupons semestrais de rendimento imaginando que receber cupons periódicos proporciona um fluxo passivo ideal de renda. Sob a ótica quantitativa e tributária, no entanto, papéis com cupom semestral são profundamente ineficientes para estratégias de precificação pela curva de ajuste e enriquecimento no longo horizonte.
3.1 A Mordida Prematura do Imposto de Renda
A cada seis meses, o Tesouro Nacional paga uma fração dos yields contratuais contratados (cupom pré-fixado de 6% ao ano, equivalente a 2,956% ao semestre). Sobre cada um desses pagamentos semestrais incide automaticamente a retenção do Imposto de Renda na Fonte, obedecendo à tabela regressiva de IRPF:
- Até 180 dias de aplicação: alíquota de 22,5%
- De 181 a 360 dias: alíquota de 20,0%
- De 361 a 720 dias: alíquota de 17,5%
- Acima de 720 dias: alíquota de 15,0%
Nos primeiros dois anos de vigência do título, os cupons são tributados com alíquotas gravosas de 22,5%, 20% e 17,5%. O alocador perde imediatamente parcelas expressivas do rendimento bruto que deixam de compor a base de yields contratuais sobre yields contratuais.
3.2 O Diferimento Fiscal e o Efeito Bola de Neve no Tesouro IPCA+ Principal
No Tesouro IPCA+ Principal (sem cupons), inexiste qualquer recolhimento intermediário de imposto de renda ou incidência de come-cotas. A totalidade do rendimento bruto e da correção pelo VNA permanece investida e capitalizando compostamente até o resgate voluntário ou resgate contratual final do papel.
Caso o alocador mantenha o título por mais de 720 dias e resolva vendê-lo antecipadamente no balcão de negociação pública para capturar um apreciação patrimonial acelerada de 50%, ele recolherá a alíquota mínima histórica de 15,0% sobre o lucro total no momento da alienação. O diferimento fiscal preserva o patrimônio alocado de giro investido e amplifica o retorno final em mais de 30% a 50% em horizontes de 10 a 20 anos comparado ao título com cupons.
4. O Ciclo Tático de Alocação: Quando Entrar e Quando Realizar o Lucro
Operar precificação pela curva de ajuste não significa especular no intraday, mas alinhar a alocação macroeconômica aos grandes ciclos da política monetária conduzida pelo Comitê de Política Monetária (Copom) do Banco Central e pelo ambiente de títulos públicos internacional.
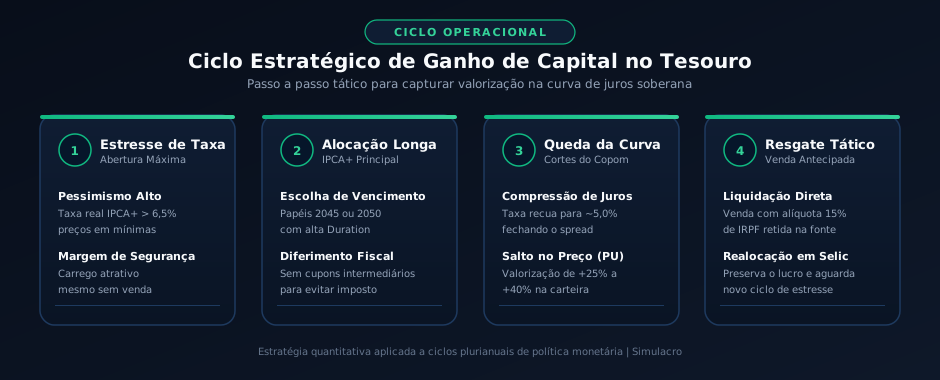
Fase 1: O Ponto Máximo de Estresse e Abertura da Curva (Entrada)
O momento ótimo de alocação tática em títulos longos (como Tesouro IPCA+ 2045 ou 2050) ocorre quando o balcão de negociação pública atinge prêmios de risco historicamente elevados. No Brasil, patamares de rendimento reais de IPCA + 6,50% a IPCA + 7,00% ao ano situam-se acima do 90º percentil histórico das últimas duas décadas.
- Nesse momento, o pessimismo macroeconômico atinge o auge, os títulos longos sofrem desvalorização contábil máxima em seus PUs e a relação risco/retorno torna-se fortemente assimétrica em favor do comprador.
- Mesmo se as patamares de rendimento continuarem abrindo temporariamente, o carregamento do título (carrego de IPCA + 7%) fornece uma margem de segurança espetacular no horizonte de maturidade.
Fase 2: O Ciclo de Afrouxamento Monetário e Fechamento de Spread
Conforme a inflação desacelera e o Banco Central inicia cortes sucessivos na rentabilidade pactuada Selic, a ponta longa da curva de curva de DI futuro (DI) tende a comprimir os spreads de risco. A rentabilidade pactuada de negociação do Tesouro IPCA+ recua, por exemplo, de IPCA + 6,80% para IPCA + 5,20%.
- Devido à elevada Duration Modificada do título longo (≈18 anos), essa compressão de 160 bps gera uma valorização imediata do PU na faixa de 30% a 40% em termos nominais.
Fase 3: Realização Tática e Migração de Risco
O alocador que capturou um apreciação patrimonial acelerada equivalente a 3 ou 5 anos de rendimento esperado em apenas 18 meses tem à sua disposição a prerrogativa da liquidação prévia no Tesouro Direto.
- A alienação voluntária pode ser executada diariamente pelo próprio portal do Tesouro Direto ou home broker da corretora, liquidando o papel com deságio nulo ou mínimo frente à cotação de negociação.
- Os recursos podem ser então realocados em títulos pós-fixados (Tesouro Selic) ou fundos de crédito privado, aguardando um novo ciclo futuro de estresse para reiniciar o processo de acumulação.
5. Cuidados Práticos: patamares de rendimento de Custódia da B3 e Risco de Reinvestimento
Para maximizar a rentabilidade líquida da estratégia de precificação pela curva de ajuste, dois fatores de atrito operacional devem ser monitorados:
- rentabilidade pactuada de Custódia da B3: A B3 cobra uma rentabilidade pactuada de custódia anual de 0,20% sobre o valor total aplicado em títulos públicos (com isenção para os primeiros R$ 10.000,00 aplicados no Tesouro Selic). Para posições substanciais em títulos longos, essa rentabilidade pactuada é provisionada diariamente e debitada semestralmente (no primeiro dia útil de janeiro e julho). Em operações onde o apreciação patrimonial acelerada é realizado em 1 a 2 anos, esse atrito é irrelevante frente ao ganho percentual da valorização do PU.
- Risco de Reinvestimento: Se o alocador comete o erro de realizar a liquidação prévia e não possui um plano claro de realocação, ele pode acabar aplicando em instrumentos de retorno inferior à rentabilidade pactuada original que detinha garantida até o maturidade. Se o objetivo final da carteira for pura aposentadoria e geração perpétua de poder de compra, o carregamento até o maturidade continua sendo uma opção passiva de excelência que anula integralmente o risco de negociação.
6. Perguntas Frequentes (FAQ Técnico)
1. Se eu não vender o título antes do horizonte, posso perder dinheiro na precificação pela curva de ajuste?
Não. A precificação pela curva de ajuste reflete exclusivamente o valor de liquidação antecipada do título no dia de hoje. Se o alocador mantiver o papel até a data de maturidade contratada, o Tesouro Nacional pagará rigorosamente o valor de face corrigido pela rentabilidade pactuada e pela inflação acordadas no instante da compra, independentemente de quantas oscilações intermediárias tenham ocorrido na curva de yields contratuais.
2. O Tesouro Selic também sofre fortes impactos de precificação pela curva de ajuste?
Praticamente não. O Tesouro Selic (LFT) é um título pós-fixado indexado à variação diária da rentabilidade pactuada Selic, com Duration próxima de zero. O único componente suscetível à precificação pela curva de ajuste no Tesouro Selic é o pequeno ágio ou deságio negociado na emissão (geralmente frações centesimais de ponto percentual, como Selic + 0,05% ou Selic + 0,10%), o que resulta em oscilações mínimas e praticamente imperceptíveis no patrimônio.
3. Qual título tem a maior Duration no Tesouro Direto atualmente?
Historicamente, o título com a maior Duration disponível para a pessoa física é o Tesouro IPCA+ Principal de horizonte mais longo (como as séries 2045 ou 2055). Por não pagar cupons intermediários e possuir maturidade a perder de vista, a Duration Modificada desses papéis varia entre 17 a 22 anos, conferindo a máxima alavancagem de PU em ciclos de queda de yields contratuais.
4. Como é recolhido o Imposto de Renda na liquidação prévia com lucro?
O recolhimento do IRPF é feito de forma automática e na fonte pela própria instituição financeira (banco ou corretora) no momento da liquidação financeira do resgate antecipado. A base de cálculo é o rendimento líquido real (diferença entre o PU de alienação voluntária e o PU original de compra), aplicando-se a alíquota regressiva conforme o tempo de permanência da aplicação (15% para investimentos mantidos por mais de 720 dias). Não há necessidade de emissão manual de DARF para títulos do Tesouro Direto.
7. Referências Bibliográficas e Manuais Oficiais
- Tesouro Nacional do Brasil. Metodologia de Cálculo de Títulos Públicos Federais. Ministério da Fazenda, Brasília, DF, 2024.
- Fabozzi, Frank J. Bond Markets, Analysis, and Strategies. 10. ed. Boston: Pearson Education, 2021.
- Macaulay, Frederick R. Some Theoretical Problems Suggested by the Movements of Interest Rates, Bond Yields and Stock Prices in the United States since 1856. National Bureau of Economic Research (NBER), Nova York, 1938.
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Manual de precificação pela curva de ajuste de Títulos Públicos e Privados. São Paulo: ANBIMA, 2023.
- Assaf Neto, Alexandre. ambiente de títulos públicos Financeiro e de Capitais. 15. ed. São Paulo: Atlas, 2023.
Carregando comentários…