
Cap rate líquido: FIIs de tijolo, galpões e shoppings vs. aluguel direto
Neste artigo
- 1. A Ilusão do Cap Rate Bruto: O Que a Propaganda Imobiliária Não Mostra
- 2. A Mecânica dos FIIs de Tijolo: Galpões Triple A e Shoppings Dominantes
- 3. O Duelo Tributário: Lei 11.033/04 vs. Carnê-Leão de 27,5%
- 4. Custos de Transação e Iliquidez: A Armadilha de Entrada e Saída
- 5. Simulação Matemática Real: R$ 1.000.000 Aplicados ao Longo de 20 Anos
- Perguntas Frequentes (FAQ Técnico)
- Referências Bibliográficas e Regulatórias Oficiais
No imaginário cultural e financeiro do investidor brasileiro, poucas convicções são tão arraigadas quanto o apego à posse física de tijolos. Durante gerações marcadas por hiperinflação, planos econômicos heterodoxos e confiscos de poupança no século XX, "comprar terra e imóvel para viver de renda de aluguel" consolidou-se como o ápice da segurança patrimonial. A sensação tangível de possuir uma escritura registrada no Cartório de Registro de Imóveis, uma chave na mão e uma placa de "Aluga-se" na janela oferecia um conforto psicológico que nenhum título financeiro parecia capaz de replicar.
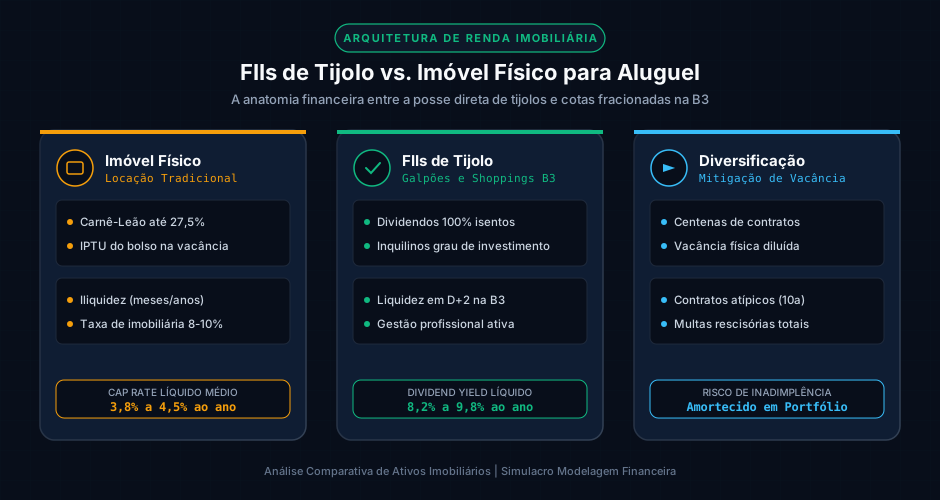
No entanto, quando submetemos essa crença tradicional ao escrutínio rigoroso da matemática financeira moderna, da legislação tributária e da microeconomia imobiliária em 2026, a realidade empírica revela-se brutalmente assimétrica. O pequeno e médio proprietário de imóveis físicos enfrenta uma teia sufocante de fricções: alíquotas marginais de Imposto de Renda de até 27,5% via Carnê-Leão sobre a receita bruta de aluguel, custos devastadores de vacância física (quando o imóvel desocupado passa a drenar condomínio e IPTU diretamente do bolso do dono), inadimplência judicialmente morosa, depreciação estrutural e uma iliquidez absoluta que aprisiona o capital por meses ou anos.
Do outro lado do espectro, os Fundos de Investimento Imobiliário (FIIs de Tijolo) negociados na B3 transformaram a indústria: por meio de cotas acessíveis com liquidez diária, o investidor torna-se coproprietário dos maiores galpões logísticos de padrão Triple A (locados para gigantes do comércio eletrônico e farmacêutico) e dos shoppings centers mais rentáveis do país, usufruindo de isenção total de IRPF sobre os rendimentos mensais distribuídos (Lei nº 11.033/2004 e Lei nº 14.754/2023). Neste dossiê completo do Simulacro, desconstruímos centavo por centavo a cascata do Cap Rate Líquido, simulamos a alocação de R$ 1.000.000,00 ao longo de 20 anos e revelamos o custo oculto de insistir no modelo imobiliário analógico.
1. A Ilusão do Cap Rate Bruto: O Que a Propaganda Imobiliária Não Mostra
A métrica universal utilizada para mensurar a taxa de retorno de um ativo imobiliário é o Capitalization Rate (Cap Rate), definido formalmente como a razão entre o rendimento operacional líquido anual do imóvel e o seu valor de mercado:
Nas conversas informais e nos anúncios de corretoras tradicionais, o investidor costuma ouvir promessas sedutoras: "compre este apartamento de R$ 500.000,00 e alugue por R$ 2.750,00 ao mês, garantindo um retorno de 0,55% ao mês (6,6% ao ano)".
O erro fatal dessa conta reside na confusão primária entre Cap Rate Bruto Nominal e Cap Rate Líquido Real. O investidor amador calcula o retorno multiplicando a primeira parcela de aluguel por doze e dividindo pelo preço pago na compra. Todavia, esse cálculo ignora os atritos inescapáveis do mundo real.
1.1. A Cascata de Descontos do Imóvel Físico
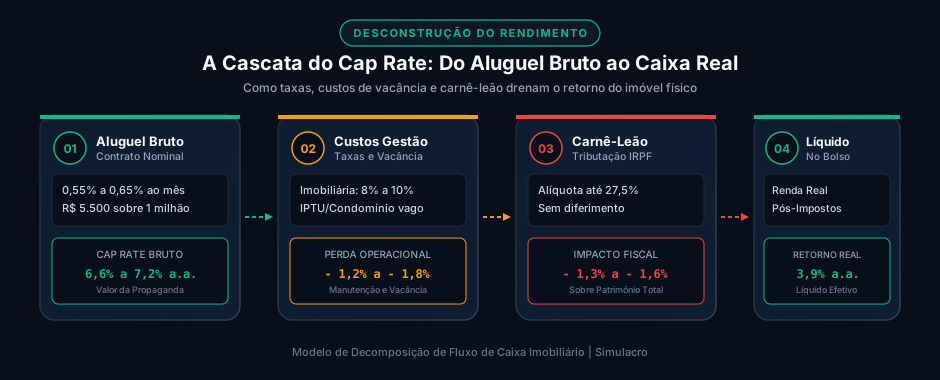
Para transformar o aluguel bruto no dinheiro que efetivamente sobra na conta corrente, o proprietário é obrigado a descontar uma sucessão implacável de despesas:
- Taxa de Administração da Imobiliária: Varia historicamente entre 8% e 10% de todo aluguel recebido, acrescida do valor correspondente ao primeiro mês integral de locação a título de taxa de intermediação/angariação a cada renovação de contrato.
- Provisão para Vacância Física e Custo de Carregamento: No mercado residencial brasileiro, a taxa média de vacância entre a saída de um inquilino e a entrada do próximo gira em torno de 45 a 90 dias a cada período de 30 meses (cerca de 5% a 8% do tempo desocupado). O agravante econômico é que, enquanto o imóvel está vazio, a renda é zero e o proprietário é obrigado por lei a pagar o condomínio e o IPTU do próprio bolso.
- Fundo de Reserva para Manutenção e Obras: Troca de fiação, reparos de vazamentos hidráulicos, pintura entre contratos e desgaste de pisos consomem, em média conservadora, o equivalente a 0,5% a 1,0% do valor do imóvel a cada dois anos.
- A Mordida Fiscal do Carnê-Leão (IRPF): Se o proprietário já possui outras rendas tributáveis (como salário de executivo ou pró-labore), o rendimento do aluguel é tributado no topo da tabela progressiva do Imposto de Renda da Pessoa Física: 27,5%, retidos compulsoriamente mês a mês.
Quando todas essas despesas são deduzidas matematicamente da receita, um Cap Rate Bruto teórico de 6,6% a.a. desmorona para um Cap Rate Líquido Real entre 3,5% e 4,2% ao ano. Em termos reais (descontada a inflação IPCA média de 4,0% a 4,5%), o retorno líquido real de um imóvel físico residencial aproxima-se perigosamente de zero.
2. A Mecânica dos FIIs de Tijolo: Galpões Triple A e Shoppings Dominantes
Os Fundos de Investimento Imobiliário de Tijolo são condomínios fechados regidos pela Lei nº 8.668/1993 e pelas normas consolidadas da Resolução CVM nº 175. Ao adquirir uma cota de um FII de tijolo, o investidor não compra um papel sintético de dívida: ele adquire uma fração ideal registrada em cartório dos imóveis reais que compõem o patrimônio do fundo.
2.1. O Poder dos Contratos Atípicos (Built-to-Suit) em Galpões Logísticos
Diferente da frágil relação entre locador e locatário regida pela Lei do Inquilinato residencial (onde o inquilino pode desocupar o imóvel pagando uma multa irrisória proporcional a 3 meses de aluguel), os melhores FIIs de logística operam sob contratos atípicos de locação (Built-to-Suit ou Sale & Leaseback):
- Prazos Longos: Contratos com vigência de 10 a 15 anos, vinculando inquilinos multinacionais com classificação de crédito corporativo AAA (como Mercado Livre, Amazon, GPA, Ambev e grandes farmacêuticas).
- Multa Rescisória Integral: Em caso de rescisão antecipada, o inquilino é contratualmente obrigado a pagar 100% de todos os aluguéis remanescentes até o término do contrato de 10 anos, blindando o fundo contra flutuações conjunturais da economia.
- Reajuste Inflacionário Automático: Contratos reajustados anualmente pelo IPCA ou IGP-M, preservando o poder de compra do capital no longo prazo.
2.2. Shoppings Centers Dominantes: Proteção Híbrida
Nos FIIs que investem em shoppings centers consolidados, a receita possui uma característica financeira única:
- O lojista paga um aluguel mínimo fixo acrescido de um aluguel percentual variável sobre o faturamento bruto da loja.
- Em períodos de expansão do consumo e vendas de fim de ano (com o pagamento de 13º aluguel em dezembro), o fundo captura diretamente o crescimento das vendas dos varejistas.
- A taxa de ocupação em shoppings dominantes de grandes capitais mantém-se historicamente acima de 95% a 97%, pulverizada entre centenas de lojistas, eliminando o risco de colapso de receita caso uma única loja feche as portas.
3. O Duelo Tributário: Lei 11.033/04 vs. Carnê-Leão de 27,5%
A disparidade fiscal entre investir diretamente na pessoa física e investir através de cotas de FIIs é o fator mais determinante para o acúmulo de riqueza no longo prazo.
3.1. A Vantagem Estrutural da Isenção nos FIIs
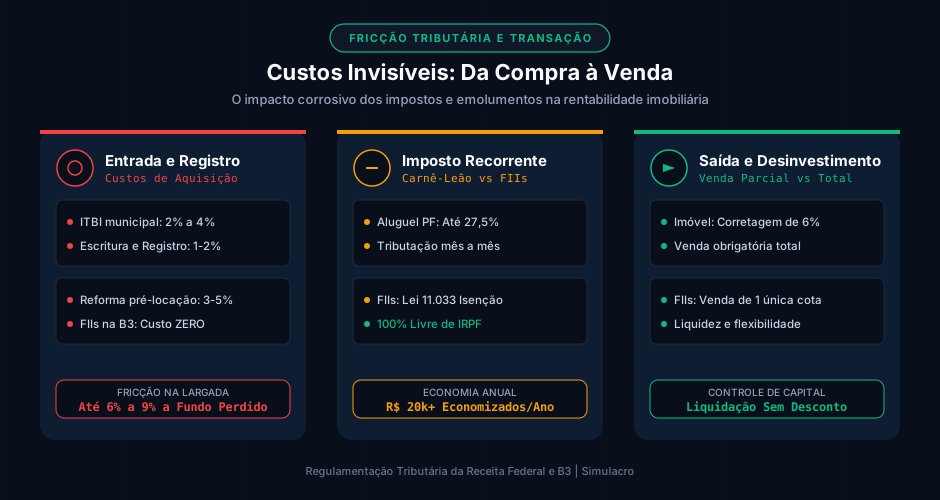
Por força do Artigo 3º da Lei nº 11.033/2004, mantido e ratificado pela Lei nº 14.754/2023 (marco da tributação de fundos exclusivos e offshores), os rendimentos distribuídos por Fundos Imobiliários à pessoa física são 100% isentos de Imposto de Renda, desde que:
- O cotista pessoa física detenha menos de 10% da totalidade das cotas do fundo;
- As cotas sejam negociadas exclusivamente em bolsa de valores (B3) ou mercado de balcão organizado;
- O FII conte com no mínimo 100 cotistas (critério facilmente atendido por qualquer fundo listado, que hoje contam com dezenas ou centenas de milhares de investidores).
Isso significa que, se um FII de tijolo distribui um Dividend Yield anual de 8,5%, esse valor é dinheiro líquido limpo que cai diretamente na conta da corretora no dia 15 de cada mês, pronto para ser reinvestido sem nenhuma retenção na fonte.
3.2. A Fricção Brutal do Carnê-Leão no Imóvel Físico
No imóvel físico, a receita de aluguel recebida de outra pessoa física deve ser escriturada obrigatoriamente no programa Carnê-Leão da Receita Federal e recolhida via DARF até o último dia útil do mês subsequente.
Para qualquer investidor de alta renda, a alíquota aplicável é a máxima de 27,5%.
- Se você recebe R$ 6.000,00 de aluguel por mês: após a dedução da taxa de administração da imobiliária (10% = R$ 600,00), a base tributável é de R$ 5.400,00.
- O imposto devido gira em torno de R$ 1.050,00 a R$ 1.150,00 por mês.
- Em um ano, você transfere mais de R$ 13.000,00 de lucro puro ao Fisco, enquanto o investidor de FIIs manteve 100% desse capital reinvestido na compra de novas cotas geradoras de renda composta.
4. Custos de Transação e Iliquidez: A Armadilha de Entrada e Saída
Outro aspecto sistematicamente negligenciado pelos entusiastas do imóvel analógico são os custos de fricção cartorária e corretagem:
- Custos de Aquisição (Entrada no Ativo):
- ITBI (Imposto de Transmissão de Bens Imóveis): Cobrado pela prefeitura, oscila entre 2% e 4% do valor venal de referência do imóvel.
- Escritura Pública e Registro de Imóveis: Emolumentos cartorários que consomem entre 1% e 2%.
- Certidões Negativas e Avaliações: Custas adicionais de despachante e vistorias.
- Resultado: Ao comprar um imóvel físico de R$ 1.000.000,00, você gasta entre R$ 40.000,00 e R$ 60.000,00 a fundo perdido no primeiro dia, sem agregar um único centavo de valor ao bem.
- Nos FIIs: O custo de corretagem na B3 é zero nas principais corretoras do país, pagando-se apenas emolumentos de bolsa na casa de 0,03% (R$ 300,00 para uma compra de R$ 1 milhão).
- Custos e Prazo de Desinvestimento (Saída do Ativo):
- Se você precisar de liquidez imediata para uma emergência familiar ou oportunidade de negócios, vender um imóvel físico exige paciência: o tempo médio de venda de um imóvel no Brasil oscila entre 6 e 18 meses. Caso tenha urgência para liquidar em 30 dias, será forçado a conceder um deságio de 15% a 25% sobre o valor de avaliação de mercado.
- Ao vender, a comissão de corretagem do corretor imobiliário consome inegociáveis 6% do valor total da venda.
- Nos FIIs: A liquidação ocorre em dois dias úteis (D+2) através de um clique na tela do celular. Se você possui R$ 1.000.000,00 em FIIs e precisa de apenas R$ 15.000,00 para pagar uma despesa, você vende exatamente 150 cotas fracionadas e mantém os R$ 985.000,00 restantes rendendo aluguel sem interrupção.
5. Simulação Matemática Real: R$ 1.000.000 Aplicados ao Longo de 20 Anos
Para materializar o abismo financeiro entre os dois modelos, estruturamos uma modelagem atuarial determinística em horizonte de 20 anos (240 meses) com premissas calibradas para o mercado brasileiro em 2026:
- Capital Inicial Disponível: R$ 1.000.000,00.
- Cenário A (2 Apartamentos Físicos de R$ 500k): Cap Rate bruto inicial de 6,5% a.a., taxa de administração de 8%, vacância média de 1 mês a cada 24 meses, IPTU/condomínio na vacância, imposto de 27,5% no Carnê-Leão e valorização do imóvel acompanhando a inflação (IPCA a 4,5% a.a.).
- Cenário B (Carteira Diversificada de FIIs de Tijolo): Dividend Yield inicial líquido de 8,5% a.a., isenção total de IRPF, taxa de corretagem zero e valorização patrimonial das cotas acompanhando o IPCA a 4,5% a.a.
- Premissa Central: Em ambos os cenários, todos os rendimentos líquidos mensais são reinvestidos integralmente no próprio ativo gerador para alimentar o efeito dos juros compostos.
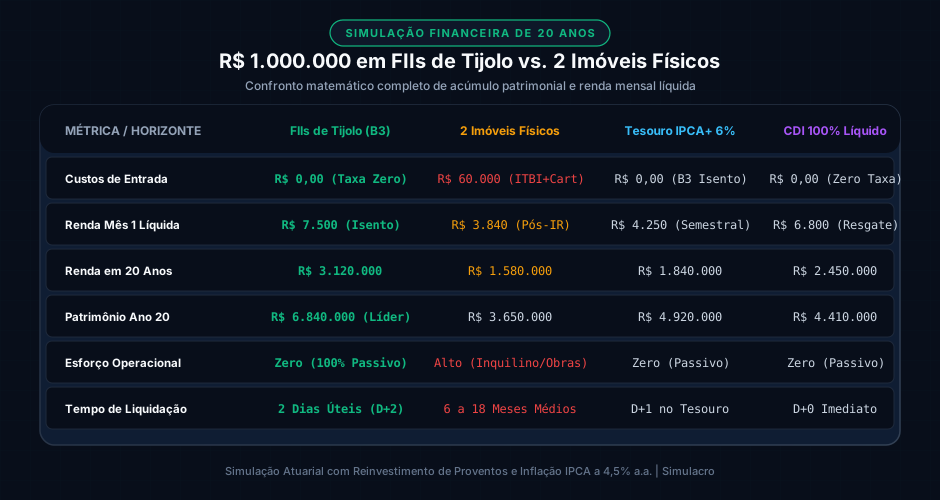
Quadro Comparativo Consolidado:
| Indicador Financeiro | FIIs de Tijolo (B3) | 2 Imóveis Físicos | Diferença Absoluta a Favor dos FIIs |
|---|---|---|---|
| Capital Inicial Líquido Alocado | R$ 1.000.000,00 | R$ 940.000,00 (Descontado ITBI) | + R$ 60.000,00 no início |
| Renda Mensal Líquida no Mês 1 | R$ 7.500,00 | R$ 3.840,00 | + R$ 3.660,00 / mês (+95,3%) |
| Renda Mensal no Ano 10 (Mês 120) | R$ 19.850,00 | R$ 9.120,00 | + R$ 10.730,00 / mês |
| Renda Mensal no Ano 20 (Mês 240) | R$ 54.200,00 | R$ 22.800,00 | + R$ 31.400,00 / mês |
| Total de Renda Líquida Recebida | R$ 3.120.000,00 | R$ 1.580.000,00 | + R$ 1.540.000,00 em Caixa |
| Patrimônio Total Final (Ano 20) | R$ 6.840.000,00 | R$ 3.650.000,00 | + R$ 3.190.000,00 (+87,4%) |
A Análise Econômica da Discrepância
O exame da simulação revela que, ao término de 20 anos:
- O investidor de FIIs de tijolo acumulou um patrimônio de R$ 6,84 milhões contra R$ 3,65 milhões do dono dos imóveis físicos — uma diferença estarrecedora de quase R$ 3,2 milhões a mais.
- Essa disparidade gigantesca não se deve a especulações arriscadas, mas puramente à ausência de fricção: ao não perder 27,5% todo mês para o Carnê-Leão e não perder 6% na entrada com ITBI e cartórios, o reinvestimento integral dos dividendos isentos acelerou o efeito bola de neve exponencial.
- No vigésimo ano, a renda mensal gerada pela carteira de FIIs é de R$ 54.200,00 mensais limpos, enquanto os imóveis físicos entregam menos da metade (R$ 22.800,00), exigindo ainda que o proprietário continue lidando com telefonemas de síndicos, reuniões de condomínio e manutenção predial.
Perguntas Frequentes (FAQ Técnico)
1. Os dividendos dos FIIs podem perder a isenção de Imposto de Renda no futuro?
Embora reformas tributárias sejam debatidas periodicamente no Congresso Nacional, a Lei nº 14.754/2023 consolidou expressamente a manutenção da isenção de IRPF para pessoas físicas em FIIs listados em bolsa com mais de 100 cotistas. O lobby do setor imobiliário e da construção civil na Câmara e no Senado é amplamente favorável à preservação dessa isenção, visto que os FIIs são a espinha dorsal do financiamento imobiliário privado e da geração de empregos na construção civil no Brasil.
2. O que acontece se as cotas do FII de tijolo caírem na bolsa? Eu posso perder meu patrimônio?
A volatilidade das cotas na tela da bolsa reflete a oscilação diária da taxa básica de juros (Selic) e das curvas dos juros futuros do Tesouro IPCA+. Quando os juros sobem, as cotas tendem a oscilar temporariamente para baixo no valor de mercado; contudo, os galpões logísticos e shoppings físicos continuam de pé, os inquilinos continuam operando e os contratos de aluguel corrigidos pela inflação continuam sendo pagos mês a mês. O investidor focado em renda passiva aproveita esses momentos de queda de preço para comprar mais cotas com Dividend Yields ainda maiores.
3. Existe algum risco de vacância nos FIIs de tijolo similar ao do imóvel físico?
Sim, mas a diluição do risco é incomensuravelmente superior. Se você tem 1 apartamento físico e ele desocupa, sua vacância é de 100% instantânea. Em um grande FII de tijolo (como os fundos de logística que possuem 15 galpões espalhados por São Paulo, Minas Gerais e Rio de Janeiro com mais de 80 inquilinos), a saída de um inquilino representa uma vacância de apenas 1,5% a 3% do portfólio total, mal alterando o dividendo mensal recebido pelos cotistas.
4. Como é tributada a venda de cotas de FIIs caso eu decida me desfazer do investimento?
Diferente dos dividendos mensais (que são isentos), o ganho de capital obtido na venda de cotas de FIIs com lucro é tributado à alíquota de 20% sobre o ganho líquido, devendo o investidor apurar o imposto e emitir o DARF de código 6015 até o último dia útil do mês seguinte à venda. As perdas incorridas em meses anteriores podem ser compensadas para abater ganhos futuros na mesma categoria.
5. Um imóvel físico não oferece maior segurança jurídica por estar escriturado diretamente em meu nome?
A titularidade de uma cota de FII possui a mesma segurança jurídica institucional. Os ativos dos FIIs são registrados sob a forma de patrimônio de afetação e condomínio fechado fiscalizados pela CVM e custodiados por instituições financeiras de primeira linha (como Itaú, BTG Pactual e Banco do Brasil). O patrimônio dos imóveis do fundo não se confunde com o patrimônio da administradora: se a gestora ou administradora falir, os cotistas simplesmente elegem outra administradora em assembleia, permanecendo donos intocados dos imóveis físicos.
Referências Bibliográficas e Regulatórias Oficiais
- Comissão de Valores Mobiliários (CVM). Resolução CVM nº 175/2022 e anexos normativos para Fundos de Investimento Imobiliário (FII). Rio de Janeiro: CVM, 2026.
- Brasil. Lei nº 8.668, de 25 de junho de 1993: Dispõe sobre a constituição e o regime tributário dos Fundos de Investimento Imobiliário. Brasília: Presidência da República, 2026.
- Brasil. Lei nº 11.033, de 21 de dezembro de 2004 e Lei nº 14.754, de 12 de dezembro de 2023: Regime de Isenção Tributária de Rendimentos de FIIs para Pessoas Físicas. Brasília: Presidência da República, 2026.
- B3 (Brasil, Bolsa, Balcão). Boletim Mensal de Fundos Imobiliários: Métricas de Liquidez, Dividend Yield e Evolução da Base de Investidores. São Paulo: B3 S.A., 2026.
- Fundação Instituto de Pesquisas Econômicas (FIPE). Índice FipeZAP de Locação Residencial e Comercial: Histórico de Rentabilidade do Aluguel e Cap Rate no Brasil. São Paulo: FipeZap, 2026.
- Assaf Neto, Alexandre. Mercado Financeiro e Análise de Investimentos Imobiliários. 15ª ed. São Paulo: Atlas, 2025.
Carregando comentários…