
Previdência Privada PGBL vs. VGBL: Guia Definitivo da Lei 14.803, Dedução de 12% no IRPF e Transmissão Sucessória
Neste artigo
- 1. A Dicotomia Estrutural: PGBL vs. VGBL
- 2. A Revolução da Lei nº 14.803/2024 e os Regimes de Tributação
- Calculadora: limite de 12% e PGBL vs. VGBL
- 3. Simulação Quantitativa: O Poder dos Juros sobre Imposto Diferido em 20 Anos
- 4. Planejamento Sucessório: Artigo 794 do Código Civil e o Cenário do ITCMD
- 5. FAQ Técnico: Dúvidas Cruciais sobre Previdência Privada em 2026
- 6. Referências Bibliográficas e Legislação Vigente
A estruturação de uma carteira de investimentos voltada para a independência financeira e aposentadoria de longo prazo exige muito mais do que a simples busca por rentabilidade nominal. No complexo ambiente tributário brasileiro, a eficiência fiscal e o diferimento de impostos desempenham um papel decisivo: o efeito dos juros compostos incidindo sobre parcelas de capital que deixaram de ser recolhidas precocemente aos cofres públicos pode gerar uma diferença patrimonial superior a 25% ao final de duas décadas de acumulação. Nesse cenário, os planos de previdência complementar aberta — corporificados nas modalidades PGBL (Plano Gerador de Benefício Livre) e VGBL (Vida Gerador de Benefício Livre) — posicionam-se como os veículos mais sofisticados e flexíveis do mercado financeiro nacional.
O panorama da previdência privada passou por uma revolução legislativa estrutural com a promulgação da Lei nº 14.803/2024, sancionada em janeiro de 2024 e consolidada plenamente em 2026. A nova norma extinguiu a arriscada obrigação de escolher o regime tributário (progressivo compensável ou regressivo definitivo) no momento da contratação do plano ou no último dia útil do mês subsequente à adesão, transferindo essa escolha crítica para o momento exato do primeiro resgate ou concessão do benefício. Aliada à isenção de come-cotas semestral, à possibilidade de dedução de até 12% da renda bruta tributável e às vantagens sucessórias estipuladas pelo artigo 794 do Código Civil, a previdência aberta consolida-se como um pilar indispensável para investidores de alta renda.
O presente guia disseca detalhadamente a mecânica financeira do PGBL e do VGBL, simula o impacto do diferimento fiscal em horizontes de 20 anos, analisa as estratégias de alocação da Lei 14.803 e examina o debate jurídico em torno da incidência do ITCMD na transmissão aos herdeiros.
1. A Dicotomia Estrutural: PGBL vs. VGBL
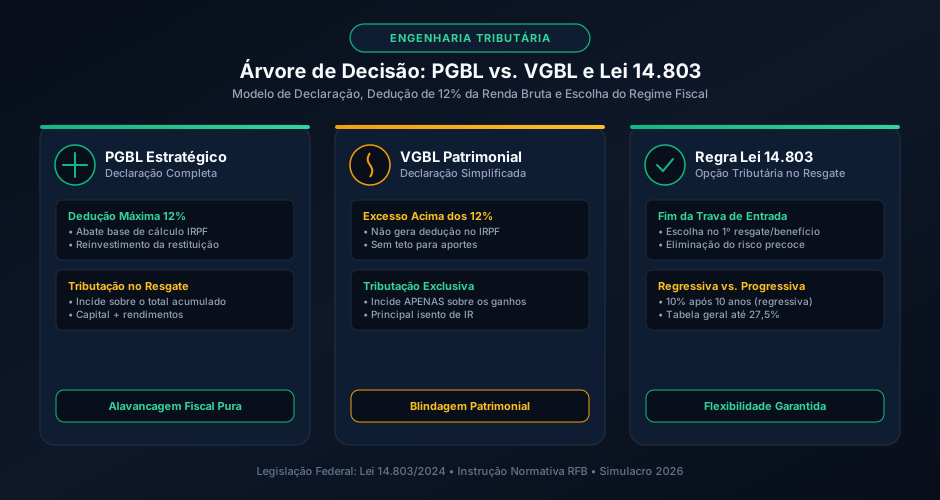
A escolha entre PGBL e VGBL não é uma decisão de preferência subjetiva, mas sim um cálculo matemático diretamente condicionado ao modelo de Declaração de Ajuste Anual do Imposto sobre a Renda da Pessoa Física (DIRPF) e à estrutura de rendimentos do investidor:
1.1 Plano Gerador de Benefício Livre (PGBL): O Veículo de Alavancagem Fiscal
O PGBL é classificado juridicamente como plano de previdência complementar e foi desenhado sob medida para os contribuintes que entregam a declaração de imposto de renda pelo Modelo Completo e contribuem para o Regime Geral de Previdência Social (INSS) ou regime próprio de servidores públicos (RPPS).
Sua principal vantagem reside no incentivo fiscal previsto no artigo 11 da Lei nº 9.532/1997:
- O investidor pode deduzir as contribuições realizadas no plano da sua base de cálculo do IRPF até o limite de 12% da sua renda bruta anual tributável;
- Essa dedução reduz o imposto devido no ano corrente ou amplia substancialmente a restituição a receber;
- O Compromisso Fiscal Futuro: Em contrapartida ao benefício fiscal na fase de acumulação, a tributação no momento do resgate ou recebimento de renda recairá sobre o valor total resgatado (principal aportado mais todos os rendimentos acumulados).
1.2 Vida Gerador de Benefício Livre (VGBL): O Instrumento de Acumulação Pura
O VGBL é estruturado juridicamente como um seguro de pessoas com cobertura por sobrevivência (Circular SUSEP nº 563/2017). Ele é indicado para:
- Contribuintes que utilizam o Modelo Simplificado de declaração (com desconto padrão de 20%);
- Profissionais autônomos e empresários com receitas preponderantemente compostas por lucros e dividendos isentos;
- Investidores que já atingiram o teto de 12% da renda bruta em aportes no PGBL e desejam continuar acumulando patrimônio sem come-cotas.
No VGBL, os aportes não são dedutíveis da base do IRPF durante a fase de acumulação. Em contrapartida, no momento do resgate ou transformação em renda, o Imposto de Renda incide exclusivamente sobre os rendimentos auferidos, permanecendo o capital principal totalmente isento de nova tributação.
2. A Revolução da Lei nº 14.803/2024 e os Regimes de Tributação
Durante duas décadas (desde a Lei nº 11.053/2004), o investidor brasileiro enfrentou uma armadilha burocrática: ao assinar a proposta de previdência, ele era obrigado a definir irreversivelmente se optava pela tabela regressiva definitiva ou pela tabela progressiva compensável. Caso optasse pela regressiva e precisasse do dinheiro precocemente em decorrência de imprevistos, pagava alíquotas punitivas de até 35% sem possibilidade de compensação.
2.1 O Novo Paradigma da Escolha no Momento do Resgate
A Lei nº 14.803/2024 transformou radicalmente esse cenário ao alterar o artigo 1º da Lei 11.053/2004:
- A opção pelo regime de tributação (regressivo ou progressivo) agora é formalizada no momento da obtenção do primeiro resgate ou da concessão do benefício;
- Essa regra aplica-se a todos os planos vigentes contratados antes ou depois da lei, conferindo flexibilidade total para o participante adaptar sua estratégia à sua realidade fiscal no futuro;
- Em caso de falecimento do participante antes da opção, os beneficiários indicados têm o direito de realizar a escolha que lhes for mais favorável tributariamente.
2.2 Comparativo: Tabela Regressiva vs. Tabela Progressiva
A mecânica de cada regime tributário atende a perfis temporais distintos:
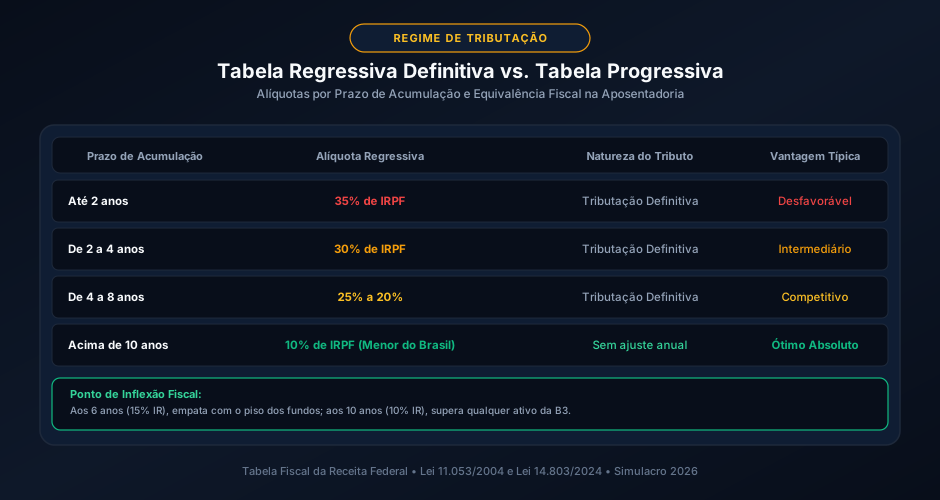
- Tabela Regressiva (Tributação Exclusiva na Fonte):
- Até 2 anos de acumulação: 35%
- De 2 a 4 anos: 30%
- De 4 a 6 anos: 25%
- De 6 a 8 anos: 20%
- De 8 a 10 anos: 15%
- Acima de 10 anos: 10% (A menor alíquota sobre investimentos financeiros do Brasil)
- A metodologia de apuração segue o critério PEPS (Primeiro que Entra, Primeiro que Sai), considerando o prazo de permanência de cada aporte individual. Não há ajuste anual na declaração.
- Tabela Progressiva (Compensável no Ajuste Anual):
- No momento do resgate, a fonte retém uma alíquota fixa antecipada de 15%;
- O montante resgatado é somado às demais rendas tributáveis do ano na DIRPF (como salários, aluguéis e honorários), sendo tributado pelas faixas gerais do IRPF (de 0% a 27,5%), com restituição da diferença ou recolhimento complementar.
- Esse regime é vantajoso apenas se a renda tributável total do indivíduo na aposentadoria for baixa o suficiente para enquadrá-lo nas faixas de isenção ou de alíquotas de 7,5%.
Calculadora: limite de dedução de 12% e PGBL vs. VGBL
Informe a renda bruta tributável do ano e o aporte pretendido. A calculadora mostra quanto do aporte cabe no teto de 12%, quanto de imposto isso economiza na declaração e como o resgate se comporta no PGBL (tributa aporte + rendimento) contra o VGBL (tributa só o rendimento). O cálculo roda no seu navegador — nada é enviado para servidor nenhum e não há cadastro.
Teto de dedução do ano
- Renda bruta tributável
- Limite de 12%
- Aporte dedutível
- Aporte sem dedução (excedente)
- Alíquota marginal do aporte
- IR economizado no ano
Resgate em anos
- Patrimônio bruto
- Aportes do período
- IR no resgate — PGBL
- IR no resgate — VGBL
- Líquido no PGBL
- Líquido no VGBL
Em quantos anos o PGBL vence o VGBL
Mesmo aporte, mesma rentabilidade e mesma tabela de resgate. A coluna de vantagem soma a economia de IR acumulada (sem reinvestimento) ao líquido do PGBL.
| Horizonte | Patrimônio bruto | Líquido PGBL | Líquido VGBL | Vantagem do PGBL |
|---|
3. Simulação Quantitativa: O Poder dos Juros sobre Imposto Diferido em 20 Anos
A maior força motriz do PGBL não é a isenção de imposto — que não existe, pois haverá tributação futura —, mas sim a alavancagem propiciada pelo diferimento. O valor que o investidor deixa de pagar de IRPF hoje continua aplicado, rendendo juros sobre juros em seu favor.
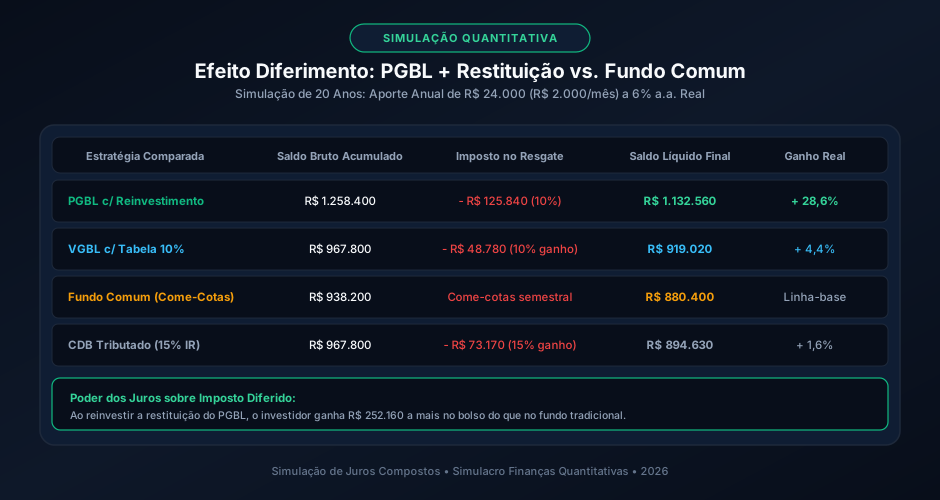
Para comprovar matematicamente esse efeito, comparamos quatro estratégias de alocação de longo prazo sob as seguintes premissas uniformes:
- Aporte Anual: R$ 24.000,00 (R$ 2.000,00 por mês), correspondente exatamente a 12% de uma renda bruta tributável de R$ 200.000,00/ano (alíquota marginal de IRPF de 27,5%);
- Horizonte Temporal: 20 anos contínuos;
- Rentabilidade Real: 6,00% ao ano acima da inflação;
- Reinvestimento da Restituição: O investidor do PGBL reinveste integralmente o benefício fiscal gerado (R$ 6.600,00 anuais) na mesma taxa de rentabilidade.
Tabela 1: Confronto de Saldos Acumulados e Líquidos após 20 Anos
| Estratégia de Investimento | Aporte Líquido Anual | Saldo Bruto aos 20 Anos | IRPF no Resgate Final | Saldo Líquido no Bolso | Vantagem sobre Linha-Base |
|---|---|---|---|---|---|
| PGBL + Reinvestimento da Restituição | R$ 24.000 + R$ 6.600 | R$ 1.258.400 | R$ 125.840 (10% total) | R$ 1.132.560 | + 28,6% |
| VGBL Regressivo (10% sobre ganhos) | R$ 24.000 | R$ 967.800 | R$ 48.780 (10% lucro) | R$ 919.020 | + 4,4% |
| CDB Pós-Fixado (15% IRPF s/ lucro) | R$ 24.000 | R$ 967.800 | R$ 73.170 (15% lucro) | R$ 894.630 | + 1,6% |
| Fundo de Renda Fixa Comum (Come-Cotas) | R$ 24.000 | R$ 938.200 | Retenção semestral | R$ 880.400 | Linha-base (0%) |
3.1 Interpretação dos Resultados
- O Custo Oculto do Come-Cotas: O fundo tradicional de renda fixa perde R$ 29.600 em relação ao VGBL apenas devido à antecipação semestral de imposto (come-cotas em maio e novembro), que corrói a base de cálculo dos juros compostos.
- A Alavancagem do PGBL: Ao reinvestir religiosamente a restituição gerada pelo abatimento no IRPF, o investidor chega aos 20 anos com R$ 1.132.560 líquidos, superando o fundo tradicional em impressionantes R$ 252.160 adicionais (+28,6%), já descontado o pagamento integral dos 10% de imposto sobre todo o patrimônio resgatado.
4. Planejamento Sucessório: Artigo 794 do Código Civil e o Cenário do ITCMD
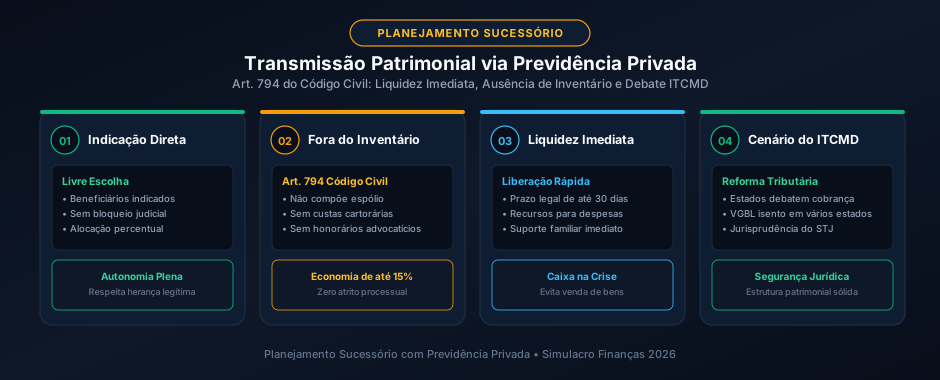
Além das vantagens puramente financeiras e tributárias em vida, a previdência privada — em especial na modalidade VGBL — consolidou-se como o instrumento mais ágil e econômico para a transmissão de patrimônio aos herdeiros.
4.1 A Regra de Exclusão do Inventário (Artigo 794 do Código Civil)
O artigo 794 do Código Civil brasileiro é categórico:
"No seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito."
Essa equiparação jurídica confere benefícios sucessórios imbatíveis:
- Rapidez na Disponibilização de Liquidez: Os recursos são pagos diretamente aos beneficiários indicados no plano no prazo legal de até 30 dias após a apresentação da certidão de óbito, sem necessidade de alvará judicial;
- Economia de Custas e Honorários: O saldo da previdência não transita pelo processo de inventário judicial ou extrajudicial, eliminando as custas cartorárias (que variam de 2% a 4% do monte-mor) e os honorários advocatícios tradicionais (entre 5% e 15% do espólio);
- Amparo Familiar Imediato: Os herdeiros obtêm liquidez para arcar com as despesas emergenciais de funeral, sustento da família e recolhimento de tributos sobre bens imóveis que estejam bloqueados no inventário.
4.2 O Debate Jurídico sobre a Cobrança de ITCMD
A incidência do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) sobre os planos de previdência privada é um dos temas mais debatidos nos tribunais brasileiros:
- Jurisprudência Consolidada do STJ: O Superior Tribunal de Justiça firmou entendimento no sentido de que os recursos acumulados em plano VGBL possuem natureza jurídica estrita de seguro de pessoas por sobrevivência, não integrando a herança e, portanto, não estando sujeitos à incidência do ITCMD (AgInt no AREsp 1.705.514/SP e REsp 1.961.488/RS);
- Cenário do PGBL: Devido à sua natureza de plano de aposentadoria e diferimento fiscal, diversos tribunais estaduais admitem a incidência de ITCMD sobre o saldo do PGBL por considerá-lo investimento financeiro acumulado;
- A Reforma Tributária e Tendências Estaduais: A Emenda Constitucional nº 132/2023 abriu espaço para que leis estaduais busquem regulamentar a tributação sobre heranças na previdência, mas qualquer tentativa de tributar o VGBL continuará esbarrando nas travas protetivas do Código Civil e no princípio da não incidência sobre indenizações securitárias.
5. FAQ Técnico: Dúvidas Cruciais sobre Previdência Privada em 2026
Quem tem plano de previdência antigo pode se beneficiar da Lei 14.803/2024?
Sim. A Lei 14.803/2024 aplica-se tanto a planos novos quanto a contratos firmados no passado. Caso o participante tenha ingressado em um plano antigo sob o regime progressivo, ele não precisa mais realizar pedidos complexos de migração; basta manifestar a opção pela tabela regressiva definitiva no ato do primeiro resgate ou concessão da renda.
O que acontece se eu aportar mais de 12% da minha renda bruta em um PGBL?
Os aportes que ultrapassarem o limite de 12% da renda bruta anual não gerarão benefício fiscal na declaração do IRPF do ano corrente. No entanto, no momento do resgate futuro, a Receita Federal tributará a totalidade do montante resgatado, gerando bitributação sobre o valor excedente. Portanto, a regra matemática de ouro é aportar estritamente até 12% no PGBL e destinar todo o excedente a planos VGBL.
É possível realizar a portabilidade de um plano PGBL para um VGBL ou vice-versa?
Não. A legislação e as normas da SUSEP proíbem a portabilidade cruzada entre modalidades distintas (de PGBL para VGBL ou de VGBL para PGBL), pois isso violaria as regras de controle fiscal da Receita Federal. No entanto, a portabilidade interna entre planos da mesma modalidade (de PGBL para PGBL ou de VGBL para VGBL) entre diferentes bancos ou seguradoras é irrestrita, isenta de taxas e livre de incidência de imposto de renda.
Os planos de previdência privada possuem cobrança de come-cotas semestral?
Não. Os planos de previdência complementar aberta são expressamente isentos do come-cotas (retenção semestral antecipada de imposto que atinge fundos convencionais de renda fixa e multimercado nos meses de maio e novembro). Essa isenção preserva a integridade dos juros compostos ao longo de toda a fase de acumulação.
6. Referências Bibliográficas e Legislação Vigente
- BRASIL. Lei nº 14.803, de 10 de janeiro de 2024. Altera a Lei nº 11.053/2004 para permitir que os participantes de planos de previdência complementar optem pelo regime de tributação no momento do primeiro resgate ou da concessão do benefício.
- BRASIL. Lei nº 11.053, de 29 de dezembro de 2004. Dispõe sobre a tributação dos planos de benefícios de caráter previdenciário e fundos de aposentadoria programada individual (Tabela Regressiva Definitiva).
- BRASIL. Lei nº 9.532, de 10 de dezembro de 1997. Altera a legislação do imposto de renda e autoriza a dedução de até 12% dos rendimentos tributáveis em contribuições a planos de previdência complementar (Artigo 11).
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Institui o Código Civil (Artigo 794 - Natureza Securitária e Não Comunicação de Benefício com a Herança).
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 563, de 24 de dezembro de 2017. Estabelece as regras operacionais para planos de previdência e coberturas por sobrevivência (PGBL e VGBL).
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). AgInt no Agravo em Recurso Especial nº 1.705.514/SP. Relator Min. Ricardo Villas Bôas Cueva. Julgado em 2021 (Natureza securitária do VGBL e não incidência de ITCMD).
Carregando comentários…