
Rebalanceamento de Carteira por Bandas de Oportunidade: Estratégias Quantitativas, Fricção Tributária e Controle de Drawdown
Neste artigo
- 1. A Matemática da Deriva de Portfólio e a Reversão à Média
- 2. Metodologia: Rebalanceamento por Calendário vs. Bandas de Oportunidade
- 3. Eficiência Fiscal: A Estratégia de Rebalanceamento por Fluxo Novo
- 4. Evidência Histórica: 20 Anos de Simulação no Brasil (2004 a 2024)
- 5. Roteiro de Implementação em 4 Passos para o Investidor
- 6. FAQ Técnico: Perguntas Cruciais sobre Rebalanceamento
- 7. Referências Bibliográficas e Estudos Quantitativos
A construção de um portfólio de investimentos estruturado no longo prazo costuma dedicar quase toda a atenção analítica à fase inicial de seleção de ativos: quais ações comprar na B3, quais títulos do Tesouro Direto atrelados ao IPCA escolher ou quais Fundos Imobiliários e ativos dolarizados incorporar à carteira. No entanto, estudos clássicos de teoria moderna de portfólio — desde os trabalhos pioneiros de Harry Markowitz e William Sharpe até pesquisas contemporâneas da Vanguard e da AQR Capital Management — demonstram que mais de 90% da variabilidade do retorno e do risco de uma carteira ao longo de duas décadas decorre da alocação estratégica de ativos (Asset Allocation) e, crucialmente, da disciplina com que a carteira é reequilibrada ao longo do tempo.
Sem um mecanismo estruturado de rebalanceamento, uma carteira sofre o fenômeno conhecido como deriva de portfólio (portfolio drift). Durante longos ciclos de alta do mercado de ações (bull markets), a classe de maior volatilidade se valoriza desproporcionalmente, expandindo sua participação de 30% para 60% ou 70% do patrimônio global do investidor. Quando a reversão cíclica inevitável ocorre, o investidor descobre que seu portfólio outrora balanceado tornou-se excessivamente arriscado, enfrentando perdas patrimoniais severas (drawdowns) que superam sua tolerância emocional ao risco e precipitam vendas no fundo do mercado.
Por outro lado, rebalancear de forma excessivamente frequente por calendário fixo (mensal ou bimestral) gera um custo destrutivo de fricção operacional e tributária: corretagens, taxas de liquidação da B3 e a cobrança antecipada de imposto de renda (ganho de capital a 15% ou 20% com emissão de DARFs), interrompendo a potência geométrica dos juros compostos. Para resolver esse dilema matemático, a gestão quantitativa desenvolveu a estratégia de Rebalanceamento por Bandas de Oportunidade (Tolerance Bands). O presente guia técnico detalha a formulação dessas bandas, compara os resultados empíricos em 20 anos de simulação no mercado brasileiro e apresenta um roteiro fiscalmente eficiente para investidores de alta performance.
1. A Matemática da Deriva de Portfólio e a Reversão à Média
A premissa fundamental do rebalanceamento é forçar o investidor a executar sistematicamente a regra de ouro dos mercados financeiros: vender na alta e comprar na baixa, de forma inteiramente desprovida de vieses psicológicos como ganância, euforia e pânico:
1.1 O Mecanismo da Deriva Involuntária
Considere uma carteira estruturada inicialmente com 50% em Ações (renda variável) e 50% em Renda Fixa pós-fixada (Tesouro Selic/CDI). Suponha que, ao longo de um ciclo virtuoso de três anos, as ações entreguem uma valorização acumulada de 100%, enquanto a renda fixa renda 35%. Ao final desse período, a composição patrimonial terá derivado para aproximadamente 60% em ações e 40% em renda fixa. Se o mercado de capitais entrar em um ciclo de recessão severa (bear market) com queda de 40%, o patrimônio do investidor sofrerá um impacto muito mais profundo do que aquele previsto no planejamento inicial de risco, porque a exposição à renda variável expandiu-se sem autorização consciente.
1.2 O Bônus de Rebalanceamento (Rebalancing Premium)
Ao rebalancear, o investidor corta os ganhos da classe que subiu acima do alvo histórico e direciona esse capital para adquirir ativos que ficaram deprimidos em preço relativo. Quando o ciclo de mercado reverte — fenômeno fartamente documentado pela econometria financeira como reversão à média (mean reversion) —, os ativos adquiridos na baixa lideram a recuperação, gerando um ganho incremental composto denominado bônus de rebalanceamento.
2. Metodologia: Rebalanceamento por Calendário vs. Bandas de Oportunidade
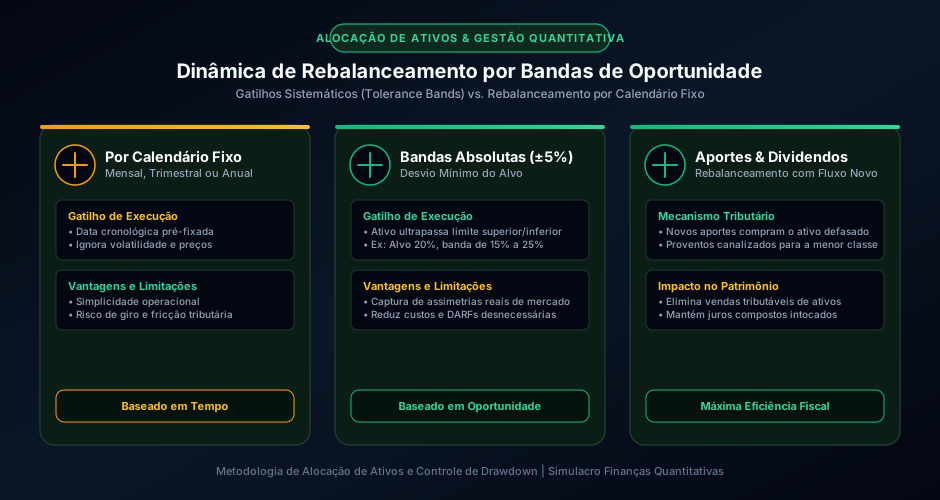
Existem três escolas principais de rebalanceamento de portfólio no mercado financeiro:
2.1 Rebalanceamento por Calendário Fixo
O investidor estabelece uma data fixa no calendário (por exemplo, todo dia 1º de janeiro, ou todo encerramento de trimestre) para verificar as proporções da carteira e emitir ordens de compra e venda para restabelecer os percentuais-alvo originais:
- Vantagens: Rotina simples e fácil de seguir para investidores iniciantes;
- Desvantagens: Totalmente desconectado do comportamento dos preços. Se o mercado estiver em uma tendência forte de alta sustentada por fundamentos, o rebalanceamento prematuro corta os vencedores cedo demais; se o mercado estiver lateralizado, o rebalanceamento gera custos de transação e tributação sem nenhuma alteração real de valor.
2.2 Bandas de Oportunidade Absolutas (Método ±5%)
Nesse modelo, o investidor define um intervalo fixo de variação em torno da meta de cada classe de ativo. Por exemplo, para uma meta de 20% em Ações Internacionais, adota-se uma banda de tolerância absoluta de ±5 pontos percentuais:
- Limite Inferior: 15% (gatilho de compra);
- Limite Superior: 25% (gatilho de venda);
- Enquanto a fatia do ativo flutuar entre 15% e 25%, o investidor não realiza nenhuma operação, permitindo que o ativo expresse sua tendência de valorização sem interrupção artificial. Apenas quando o ativo fura um dos limites críticos o gatilho sistemático é acionado.
2.3 Bandas de Oportunidade Relativas (Método Proporcional de 20%)
Para classes com alocações menores (por exemplo, 5% ou 10% da carteira em Ouro, Criptoativos ou Fundos de Crédito Privado), uma banda absoluta de 5% seria desproporcional (representaria dobrar a posição antes de rebalancear). Utiliza-se então a banda relativa: uma variação percentual proporcional (geralmente 20% do valor da meta). Para uma posição-alvo de 10%, a banda relativa de 20% estabelece gatilhos em 8% (mínimo) e 12% (máximo), assegurando precisão paramétrica mesmo em fatias táticas reduzidas do portfólio.
3. Eficiência Fiscal: A Estratégia de Rebalanceamento por Fluxo Novo
No ambiente de investimentos brasileiro, onde as alíquotas de imposto de renda sobre ganhos líquidos incidem a 15% para ações e fundos multimercados, 20% para fundos imobiliários e de 15% a 22,5% na renda fixa, o ato de vender ativos para rebalancear acarreta uma mordida tributária imediata que prejudica a acumulação:
3.1 Rebalanceamento Aportando Novo Capital (Cash Flow Rebalancing)
Durante a fase de acumulação patrimonial, a estratégia quantitativa mais inteligente e eficiente dispensa a venda de posições vencedoras:
- Auditoria Mensal sem Vendas: O investidor calcula mensalmente a composição percentual da carteira;
- Canalização Integral do Aporte: O aporte mensal de novos recursos de sua renda ativa é alocado 100% na classe que estiver mais distante abaixo do seu percentual-alvo;
- Reinvestimento Estratégico de Dividendos e JCP: Os proventos pagos por fundos imobiliários e empresas pagadoras de dividendos não são reinvestidos automaticamente no mesmo papel, mas sim acumulados no caixa e direcionados para recompor a classe retardatária;
- Isenção Total de Fricção Fiscal: Como nenhuma venda foi realizada, não há apuração de ganho de capital, não há emissão de DARF e os juros compostos continuam capitalizando sobre 100% da base acumulada de ativos.
4. Evidência Histórica: 20 Anos de Simulação no Brasil (2004 a 2024)
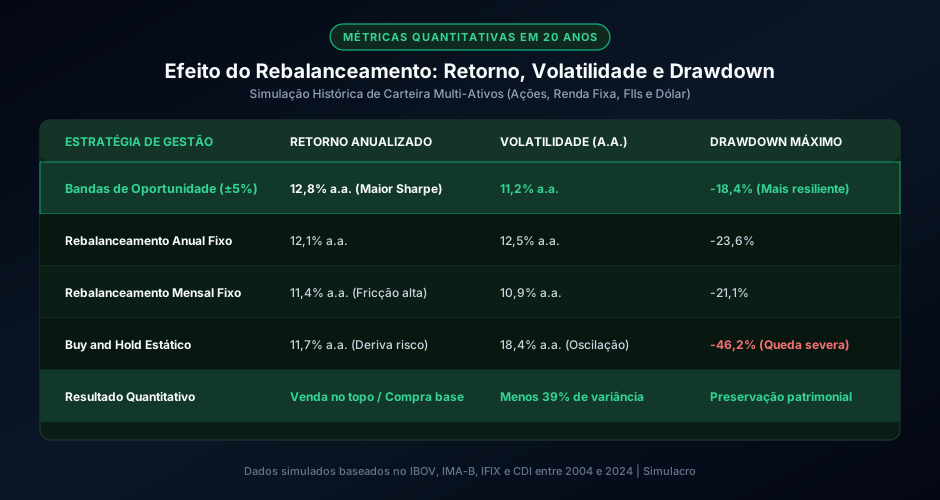
Uma simulação quantitativa retroativa de 20 anos conduzida no mercado brasileiro comparando uma carteira multi-ativos (40% Renda Fixa IMA-B/CDI, 35% Ações IBOV, 15% FIIs e 10% Dólar/S&P 500) revela conclusões inequívocas:
- Carteira sem Rebalanceamento (Buy and Hold Estático): Terminou o período com retorno de 11,7% ao ano, mas experimentou uma volatilidade de 18,4% ao ano e um drawdown máximo devastador de -46,2% durante a crise do Subprime e a recessão de 2015/2016, quando a carteira havia derivado para mais de 75% em renda variável;
- Carteira com Rebalanceamento Mensal Rígido: Entregou 11,4% ao ano com volatilidade de 10,9%, sofrendo perda expressiva de rentabilidade líquida decorrente de custos de corretagem e antecipação desnecessária de tributos;
- Carteira com Bandas de Oportunidade (±5%): Entregou o melhor resultado ajustado ao risco: 12,8% ao ano, volatilidade controlada de 11,2% e drawdown máximo limitado a apenas -18,4%, gerando o maior Índice de Sharpe e preservando o capital do investidor em todos os grandes choques sistêmicos.
5. Roteiro de Implementação em 4 Passos para o Investidor
Para colocar o método de bandas de oportunidade em prática na sua carteira de investimentos:
- Defina a Política de Alocação de Ativos (IPS): Estabeleça suas metas percentuais estratégicas alinhadas ao seu perfil de tolerância e horizonte temporal (exemplo: 40% Renda Fixa IPCA+, 30% Ações Brasileiras, 20% Ativos Globais, 10% Fundos Imobiliários);
- Parametrize as Bandas de Tolerância: Adote bandas absolutas de ±5% para alocações acima de 15% e bandas relativas de ±20% para alocações menores;
- Monitore Trimestralmente: Audite os percentuais a cada trimestre sem pressa ou ansiedade intraday; execute rebalanceamentos exclusivamente quando os limites externos das bandas forem rompidos;
- Priorize Aportes e Dividendos: Utilize novos aportes e o fluxo de caixa de proventos para reconduzir os ativos para o centro da meta, recorrendo a vendas patrimoniais apenas em situações excepcionais de rupturas macroeconômicas extremas.
6. FAQ Técnico: Perguntas Cruciais sobre Rebalanceamento
Devo rebalancear minha carteira dentro da mesma classe de ativos (trocar ações por ações)?
Não necessariamente. O rebalanceamento estratégico primordial atua entre classes macro de ativos (Renda Fixa vs. Ações vs. Imóveis vs. Câmbio), pois é o equilíbrio entre classes descorrelacionadas que controla o risco sistêmico. Trocas internas de papéis pertencem à esfera de seleção tática e devem ser feitas com critério para não gerar giro excessivo e impostos desnecessários.
O que fazer quando uma classe de ativos estoura a banda superior durante uma bolha de mercado?
Esse é exatamente o momento em que a disciplina do rebalanceamento protege o investidor. Se as ações subiram vertiginosamente e ultrapassaram o teto da banda, o investidor deve cortar a posição excedente e transferir o lucro para a renda fixa ou ativos conservadores. Mesmo que a euforia continue por mais algumas semanas, a realização garante o lucro no topo e evita a devolução dos ganhos no estouro do ciclo.
Como lidar com a isenção de R$ 20.000 em vendas de ações na B3 ao rebalancear?
Investidores pessoa física que necessitam realizar vendas parciais para rebalancear a carteira podem fracionar as ordens ao longo de meses sucessivos, mantendo o valor total de alienação abaixo de R$ 20.000 por mês-calendário em ações ordinárias/preferenciais, aproveitando a isenção legal de imposto sobre ganho de capital prevista no artigo 22 da Lei nº 9.250/1995.
O rebalanceamento por bandas funciona em períodos de mercado lateral (sem tendência clara)?
Sim. Em mercados laterais e voláteis, as bandas de oportunidade capturam as oscilações periódicas: o investidor compra automaticamente no suporte quando o pânico faz o ativo furar a banda inferior e realiza lucros na resistência quando o repique empurra o ativo para a banda superior, acelerando o retorno composto em relação a uma estratégia puramente passiva.
7. Referências Bibliográficas e Estudos Quantitativos
- Markowitz, Harry. Portfolio Selection: Efficient Diversification of Investments. New York: John Wiley & Sons, 1959.
- Brinson, Gary P.; Singer, Brian D.; Beebower, Gilbert L. Determinants of Portfolio Performance II: An Update. Financial Analysts Journal, v. 47, n. 3, p. 40-48, 1991.
- Vanguard Research. An Analytical Approach to Portfolio Rebalancing: Assessing the Benefits of Tolerance Bands. The Vanguard Group Investment Strategy Papers, 2023.
- Asness, Clifford S.; Frazzini, Andrea; Pedersen, Lasse H. Low-Risk Investing without Industry Bets. Financial Analysts Journal, v. 70, n. 1, p. 24-41, 2014.
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Diretrizes de Alocação de Recursos e Gestão de Portfólios para Investidores Qualificados. São Paulo: ANBIMA Publicações, 2024.
Carregando comentários…