
Holding Familiar vs Doação com Reserva de Usufruto: O Impacto da Reforma Tributária no ITCMD Progressivo, Planejamento Sucessório e Blindagem Lícita de Bens
Neste artigo
- O Impacto da Emenda Constitucional 132/2023 no ITCMD
- A Anatomia da Holding Familiar: Pura, Mista e Imobiliária
- A Integralização a Valor Histórico e a Questão do ITBI
- Mecanismo de Antecipação da Herança: Doação de Quotas com Reserva de Usufruto
- Cláusulas Protetivas de Blindagem e Preservação Patrimonial
- Simulação Matemática Comparativa: Patrimônio de R$ 10.000.000,00
- Perguntas Frequentes (FAQ Técnico)
- Referências Normativas e Bibliográficas
A promulgação da Emenda Constitucional nº 132/2023 (Reforma Tributária) impôs uma das maiores e mais urgentes reavaliações na forma como famílias empresárias e detentores de patrimônio imobiliário e financeiro planejam a transferência de seus bens entre gerações. Ao tornar obrigatória a progressividade das alíquotas do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) em todos os Estados da Federação e no Distrito Federal — até o teto constitucional de 8%, com propostas legislativas no Senado Federal visando elevar esse limite para até 16% —, a inação sucessória tornou-se o caminho mais oneroso e patrimonialmente destrutivo no Brasil.
Historicamente, o processo de inventário — seja judicial ou extrajudicial — sempre foi caracterizado por morosidade, custos cartorários proibitivos, honorários advocatícios elevados e, frequentemente, discórdias familiares que culminam no bloqueio de ativos produtivos. Diante das novas regras fiscais e da fixação da competência do ITCMD sobre bens móveis no domicílio do falecido (de cujus), a estruturação de uma Holding Patrimonial Familiar, combinada com a Doação de Quotas com Reserva de Usufruto, consolidou-se como o modelo soberano de governança, proteção e eficiência fiscal, suplantando em larga escala o arcaico modelo de partilha post mortem.
O Impacto da Emenda Constitucional 132/2023 no ITCMD
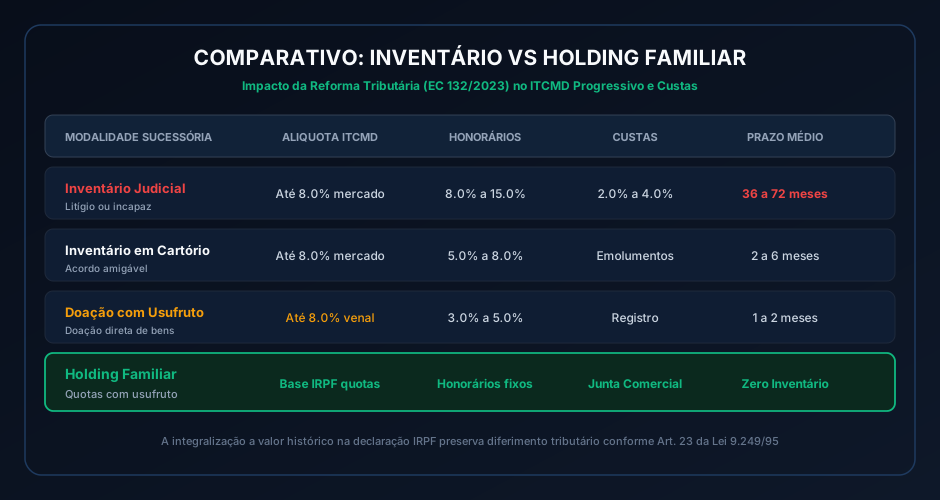
Antes da vigência da Reforma Tributária, vigorava no Brasil um cenário heterogêneo na cobrança do ITCMD. Enquanto determinados Estados já aplicavam alíquotas progressivas escalonadas (variando de 2% a 8% conforme o valor do monte-mor), praças econômicas de extrema relevância — com destaque para o Estado de São Paulo, que praticava alíquota linear fixa de 4% — ofereciam um custo de transmissão estável, independentemente do volume do acervo patrimonial.
A Emenda Constitucional nº 132 alterou de forma substancial o Artigo 155, § 1º, da Constituição Federal, fixando diretrizes cogentes:
- Progressividade Obrigatória: Todos os Estados federados são obrigados a instituir alíquotas progressivas de ITCMD em função do valor transmitido de cada quinhão hereditário ou doação, eliminando definitivamente a cobrança linear plana. Estados com alíquota única encontram-se em processo acelerado de aprovação legislativa de tabelas que variam de 2% a 8%.
- Critério Espacial de Competência para Bens Móveis: O imposto incidente sobre bens móveis, títulos, participações societárias e créditos passa a ser de competência do Estado onde era domiciliado o falecido (ou doador), encerrando práticas de planejamento fiscal baseadas no ajuizamento de inventários em Estados com alíquotas inferiores.
- Tributação de Heranças no Exterior: Regulamentou-se a incidência do imposto sobre transmissões hereditárias e doações envolvendo bens situados no exterior ou quando o doador/de cujus tiver residência fora do país, encerrando o vácuo normativo decorrente do Tema 851 de Repercussão Geral do Supremo Tribunal Federal (STF).
A Anatomia da Holding Familiar: Pura, Mista e Imobiliária
Uma holding familiar não é um tipo societário exótico, mas sim uma sociedade empresária comum — constituída predominantemente sob o tipo de Sociedade Limitada (Ltda.) ou Sociedade Anônima Fechada (S/A) —, cujo objeto social primordial é a titularidade de bens imóveis, ativos financeiros, cotas de empresas operacionais e direitos de propriedade intelectual da família.
Dependendo de sua finalidade estrutural, a holding classifica-se em:
- Holding Pura: Sociedade cujo objeto social exclusivo é a participação e o controle acionário em outras sociedades empresárias operacionais. Seu papel reside na centralização do poder de voto, recebimento e distribuição de dividendos isentos e unificação da governança corporativa.
- Holding Imobiliária (Patrimonial): Sociedade criada para centralizar os imóveis da família (urbanos, rurais, comerciais ou residenciais). Além da organização patrimonial e facilidade de sucessão, viabiliza relevante economia tributária na locação: enquanto a pessoa física é tributada na tabela progressiva do IRPF em até 27,5%, a holding optante pelo regime do Lucro Presumido suporta uma carga fiscal efetiva combinada (IRPJ, CSLL, PIS e COFINS) de aproximadamente 11,33% a 14,53% sobre a receita bruta de aluguéis.
- Holding Mista: Estrutura híbrida que congrega tanto a administração de bens próprios e locação imobiliária quanto a participação no capital de outras empresas do grupo econômico familiar.
A Integralização a Valor Histórico e a Questão do ITBI
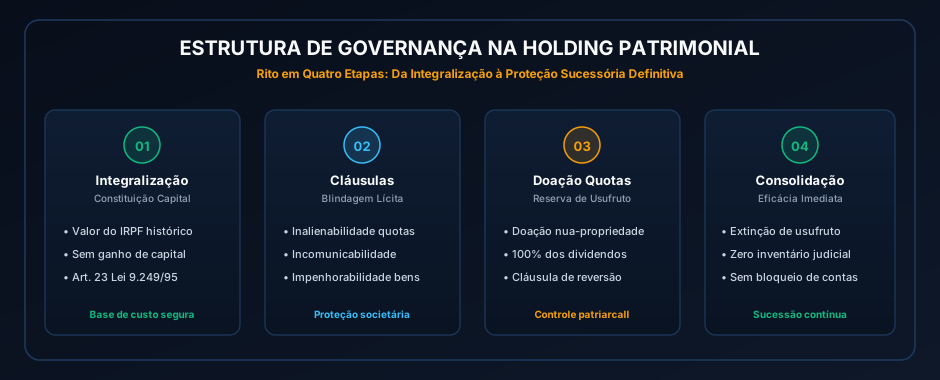
O primeiro passo para a estruturação da holding é a transferência dos bens pessoais do patriarca e da matriarca para o patrimônio líquido da pessoa jurídica, processo denominado integralização de capital social.
O ordenamento jurídico brasileiro confere amparo expresso a essa operação no Artigo 23 da Lei nº 9.249/1995, que faculta às pessoas físicas transferir a pessoas jurídicas os bens e direitos a título de integralização de capital:
- Pelo valor constante na última Declaração de Ajuste Anual do IRPF (custo histórico); ou
- Pelo valor de mercado.
Ao optar pela integralização ao valor constante no IRPF, a operação ocorre com ganho de capital zero, postergando legitimamente qualquer recolhimento de Imposto de Renda para o momento futuro de uma eventual alienação do ativo pela sociedade.
No tocante ao Imposto sobre Transmissão de Bens Imóveis (ITBI), de competência municipal, o Artigo 156, § 2º, I, da Constituição Federal estabelece imunidade tributária na integralização de imóveis ao patrimônio de pessoa jurídica, salvo se a atividade preponderante da adquirente for a compra e venda ou locação imobiliária. A jurisprudência consolidou-se a partir do julgamento do Tema 796 pelo STF (RE 1.494.141): a imunidade de ITBI aplica-se integralmente ao valor do imóvel incorporado até o limite do capital social subscrito. Caso haja reserva de capital excedente, sobre a fração excedente poderá incidir o imposto municipal.
Mecanismo de Antecipação da Herança: Doação de Quotas com Reserva de Usufruto
Após a integralização dos bens na sociedade, o patrimônio imobiliário converte-se juridicamente em quotas sociais. É nessa etapa que se concretiza o cerne do planejamento sucessório, mediante a celebração de um instrumento de alteração contratual que promove a doação das quotas aos herdeiros necessários com reserva vitalícia de usufruto em favor dos pais (doadores).
Nessa operação, desmembra-se a propriedade societária em dois elementos distintos:
- Nua-Propriedade: É transferida diretamente aos filhos (herdeiros). As quotas já pertencem formalmente à próxima geração, razão pela qual, no momento do falecimento dos pais, não haverá necessidade de abertura de inventário para esses bens.
- Usufruto Vitalício: Fica reservado exclusivamente aos patriarcas (doadores). Por força de cláusula contratual expressa amparada pelo Código Civil (Arts. 1.390 a 1.411), os usufrutuários mantêm:
- Direito a 100% dos Frutos: Todos os lucros, dividendos, proventos de locação e rendimentos financeiros continuam sendo recebidos exclusivamente pelos pais.
- Direito Político Pleno (Voto e Gestão): Os pais mantêm-se como administradores vitalícios e exclusivos da sociedade, com poder absoluto de deliberação societária, aquisição e venda de ativos, sem necessidade de concordância ou assinatura dos filhos.
Cláusulas Protetivas de Blindagem e Preservação Patrimonial
A doação de quotas no âmbito da holding familiar é invariavelmente gravada com cláusulas especiais de inalienabilidade, incomunicabilidade, impenhorabilidade e reversão, conferindo proteção ao patrimônio familiar contra contingências externas:
1. Cláusula de Incomunicabilidade
Determina que as quotas doadas jamais se comunicarão com o patrimônio dos cônjuges ou companheiros dos herdeiros, qualquer que seja o regime de bens adotado no casamento ou na união estável (inclusive na comunhão universal de bens, ex vi do Artigo 1.668, I, do Código Civil). Em caso de divórcio do herdeiro, os genros ou noras não possuem qualquer direito à partilha das quotas ou dos imóveis da holding.
2. Cláusula de Impenhorabilidade
Assegura que as quotas sociais não poderão ser penhoradas ou excutidas por dívidas contraídas exclusivamente pelos filhos/herdeiros. Caso um herdeiro enfrente insucessos comerciais, execuções cíveis ou insolvência pessoal, o patrimônio concentrado na holding permanece resguardado contra os credores individuais do herdeiro.
3. Cláusula de Inalienabilidade
Veda que os herdeiros vendam, cedam, alienem ou deem as quotas em garantia (penhor, caução ou alienação fiduciária) a terceiros sem a anuência prévia e expressa dos patriarcas, garantindo que o controle da sociedade não escape do núcleo familiar estrito.
4. Cláusula de Reversão
Garante que, na hipótese trágica de pré-morte de um filho/herdeiro antes dos pais, as quotas anteriormente doadas retornam automaticamente ao patrimônio dos pais doadores (Artigo 547 do Código Civil), impedindo que essas quotas sejam herdadas pelo cônjuge do filho falecido ou entrem em inventário separado.
5. Quotas Preferenciais de Ouro (Golden Share) e Acordo de Sócios
Para assegurar o comando patrimonial absoluto, o contrato social da holding pode criar quotas preferenciais sem direito a voto ou com voto plural concentrado nas mãos dos patriarcas. Complementarmente, a celebração de um Acordo de Sócios/Família (regulado pelo Artigo 118 da Lei 6.404/76 e subsidiariamente pelo Código Civil) estabelece regras de convivência, mediação de conflitos, critérios de entrada de futuros membros da família na gestão e parâmetros objetivos para apuração de haveres caso algum herdeiro deseje retirar-se da sociedade.
Simulação Matemática Comparativa: Patrimônio de R$ 10.000.000,00
Para ilustrar de forma cristalina a economia financeira propiciada pelo planejamento sucessório via holding familiar em contraste com a inércia do inventário tradicional, analisemos a simulação matemática detalhada de uma família titular de um patrimônio composto por 4 imóveis e aplicações financeiras totalizando R$ 10 milhões em valor venal de mercado (cujo custo histórico constante na Declaração de IRPF é de R$ 3,5 milhões), domiciliada em Estado que aplica alíquota progressiva de ITCMD de até 8%:
| Rubrica de Custo | Cenário A: Inventário Judicial Tradicional (Litigioso / Indeciso) | Cenário B: Inventário Extrajudicial em Cartório | Cenário C: Holding Familiar Estruturada (com Doação e Usufruto) | Economia Gerada pela Holding |
|---|---|---|---|---|
| Base de Cálculo do ITCMD | Valor de Mercado (R$ 10.000.000,00) | Valor de Mercado (R$ 10.000.000,00) | Valor Histórico Quotas IRPF (R$ 3.500.000,00)* | Redução de R$ 6,5M na base |
| Alíquota Média do ITCMD | 8,0% (Faixa Máxima Progressiva) | 8,0% (Faixa Máxima Progressiva) | 5,0% (Faixa Intermediária pelo menor valor) | Alíquota menor por escalonamento |
| Imposto ITCMD a Recolher | R$ 800.000,00 | R$ 800.000,00 | R$ 175.000,00 | Economia de R$ 625.000,00 |
| Honorários Advocatícios | R$ 1.000.000,00 (10% sobre monte) | R$ 600.000,00 (6% sobre monte) | R$ 80.000,00 (Honorários Fixos de Estruturação) | Economia de R$ 520.000,00 a R$ 920.000,00 |
| Custas Processuais / Cartório | R$ 180.000,00 (Custas Judiciais) | R$ 95.000,00 (Escritura Pública Tabela Máxima) | R$ 12.000,00 (Junta Comercial e Registro de Imóveis) | Economia de R$ 83.000,00 a R$ 168.000,00 |
| Custo de Certidões e Diligências | R$ 25.000,00 | R$ 18.000,00 | R$ 5.000,00 | Economia de R$ 13.000,00 a R$ 20.000,00 |
| Custo Financeiro de Ilipidez | Elevado (Contas e Bens Indisponíveis) | Médio (Bloqueio até Escritura) | Zero (Acesso Imediato aos Recursos) | Preservação de Capital |
| Desembolso Efetivo Total | R$ 2.005.000,00 (20,05% do patrimônio) | R$ 1.513.000,00 (15,13% do patrimônio) | R$ 272.000,00 (2,72% do patrimônio) | ECONOMIA LÍQUIDA DE R$ 1.241.000,00 A R$ 1.733.000,00 |
Nota: Em determinados Estados, a Fazenda Estadual tenta arbitrar o valor de mercado das quotas para efeito de ITCMD. Contudo, a jurisprudência dominante nos Tribunais de Justiça e no Superior Tribunal de Justiça autoriza a avaliação com base no patrimônio líquido contábil histórico regular, consolidando economia tributária substancial.
Perguntas Frequentes (FAQ Técnico)
1. Se os pais doarem todas as quotas da holding aos filhos, eles perdem o controle sobre os bens?
Absolutamente não. A doação com reserva de usufruto vitalício, aliada à cláusula estatutária de administração exclusiva e inalienabilidade de quotas, garante que os patriarcas permaneçam com o poder de mando absoluto sobre a sociedade até o final de suas vidas. Eles podem vender imóveis da holding, adquirir novos bens, investir em aplicações financeiras e fixar sua remuneração de administração sem qualquer necessidade de consentimento ou assinatura dos filhos.
2. O que acontece com a holding quando os pais falecem? É necessário fazer inventário?
Não há necessidade de inventário sobre os bens e quotas abrangidos pela doação com reserva de usufruto. Com o falecimento do patriarca ou matriarca, apresenta-se formalmente a certidão de óbito perante a Junta Comercial e o Cartório de Registro de Imóveis. O usufruto é sumariamente cancelado (extinção de usufruto por morte), e a nua-propriedade detida pelos filhos consolida-se automaticamente em propriedade plena, em poucos dias e sem qualquer bloqueio judicial de contas bancárias.
3. A holding familiar é uma forma ilícita de "blindagem patrimonial"?
Não. A holding familiar é um instrumento de planejamento sucessório e reorganização societária plenamente lícito, previsto no Código Civil e na legislação societária brasileira. Todavia, a estruturação deve ser realizada de forma preventiva, enquanto a família e os gestores não possuem execuções fiscais ajuizadas, débitos vencidos ou litígios em curso. A transferência de bens para holdings no intuito fraudulento de lesar credores preexistentes pode ser anulada pelo Poder Judiciário por meio da desconsideração da personalidade jurídica (Artigo 50 do Código Civil) ou ação pauliana por fraude contra credores.
4. A Reforma Tributária vai tributar a herança de quem já possui holding familiar constituída?
Para as famílias que já integralizaram o patrimônio na holding e formalizaram a doação das quotas com usufruto aos herdeiros recolhendo o ITCMD sob as regras atuais, a transmissão da nua-propriedade é considerada um ato jurídico perfeito e consumado (Artigo 5º, XXXVI, da Constituição Federal). O eventual aumento futuro das alíquotas progressivas de ITCMD pelos Estados ou pelo Senado Federal somente atingirá as doações e sucessões cujos fatos geradores ocorrerem após a vigência das novas leis estaduais, garantindo a imunidade temporal a quem se antecipou.
Referências Normativas e Bibliográficas
- Brasil (2023). Emenda Constitucional nº 132, de 20 de dezembro de 2023. Altera o Sistema Tributário Nacional. Modificação do Art. 155, § 1º, da Constituição Federal (ITCMD Progressivo e Competência Territorial). Diário Oficial da União, Brasília, DF.
- Brasil (2002). Lei nº 10.406, de 10 de janeiro de 2002. Institui o Código Civil. Arts. 538 a 564 (Da Doação), Arts. 1.390 a 1.411 (Do Usufruto) e Arts. 1.784 a 2.027 (Do Direito das Sucessões).
- Brasil (1995). Lei nº 9.249, de 26 de dezembro de 1995. Altera a legislação do imposto de renda das pessoas jurídicas e físicas. Art. 23 (Avaliação de bens para integralização de capital social).
- Supremo Tribunal Federal - STF (2020). Recurso Extraordinário nº 796.376/SC (Tema 796 da Repercussão Geral). Imunidade do ITBI na integralização de capital social de pessoas jurídicas. Rel. Min. Alexandre de Moraes, Brasília, DF.
Carregando comentários…