
A Regra dos 4% e o Risco de Sequência de Retornos em 2026: O Estudo Trinity Adaptado ao Brasil, Diretrizes de Ajuste de Guyton-Klinger e a Matemática do Desinvestimento Sustentável
Neste artigo
- 1. As Bases Matemáticas do Estudo Trinity Original
- 2. A Anatomia do Risco de Sequência de Retornos (SRR)
- 3. As Diretrizes Flexíveis de Guyton-Klinger: Flexibilidade Anti-Ruína
- 4. O Cenário Brasileiro: A Matemática do Tesouro IPCA+ e o Colchão de Liquidez
- 5. Simulação Numérica Comparativa: 30 Anos de Desinvestimento no Brasil
- 6. FAQ: Dúvidas Cruciais sobre a Regra dos 4% e Desinvestimento
- 7. Referências Bibliográficas e Literatura Acadêmica
A conquista da independência financeira e a transição da fase de acumulação de patrimônio para a fase de usufruto e desinvestimento representam uma das mudanças de paradigma matemático mais complexas na vida de um investidor. Durante os anos de construção de riqueza, a volatilidade dos mercados de ações e fundos imobiliários atua frequentemente como uma aliada: quedas temporárias de cotação permitem a compra recorrente de ativos por preços descontados, potencializando os juros compostos no longo prazo. No entanto, no instante exato em que o indivíduo interrompe o aporte mensal de capital e passa a sacar recursos de sua carteira para custear despesas de subsistência, a matemática da ruína financeira inverte-se drasticamente. Quedas profundas de mercado ocorridas nos primeiros anos de aposentadoria podem destruir irremediavelmente a sobrevida do portfólio — um fenômeno estatístico conhecido na literatura atuarial como Risco de Sequência de Retornos (Sequence of Returns Risk - SRR).
Para responder à pergunta de quanto um investidor pode sacar anualmente de sua carteira sem correr o risco de esgotar o capital antes do fim da vida, pesquisadores da Trinity University publicaram em 1998 o seminal Estudo Trinity, que consolidou a célebre Regra dos 4% como a Taxa Segura de Retirada (Safe Withdrawal Rate - SWR) de referência mundial. Todavia, a importação ingênua e direta dessa regra norte-americana para a realidade macroeconômica do Brasil em 2026 revela distorções perigosas. Por um lado, o poupador brasileiro convive com uma volatilidade inflacionária e cambial substancialmente superior; por outro, tem à sua disposição prêmios estruturais de retorno acima da inflação nos títulos Tesouro IPCA+ (NTN-B) com taxas historicamente elevadas (frequentemente acima de IPCA + 6% ao ano). O presente ensaio disseca as bases matemáticas do desinvestimento sustentável, demonstra as falhas da retirada linear rígida e apresenta o modelo adaptado ao mercado brasileiro fundamentado nas Diretrizes Flexíveis de Guyton-Klinger e na gestão tática de colchões de liquidez.
1. As Bases Matemáticas do Estudo Trinity Original
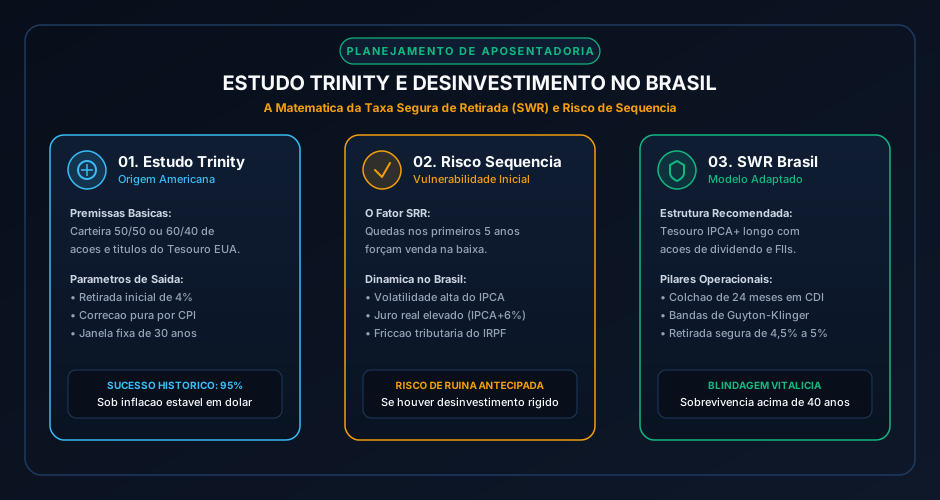
O Estudo Trinity (desenvolvido pelos professores Philip L. Cooley, Carl M. Hubbard e Daniel T. Walz) analisou séries históricas de retornos do mercado financeiro norte-americano ao longo de múltiplos períodos móveis de 15, 20, 25 e 30 anos, abrangendo crises severas como o Crash de 1929, o choque do petróleo dos anos 1970 e recessões subsequentes.
A mecânica da regra é de aparente simplicidade:
- Determinação do Saque Inicial: No primeiro ano de aposentadoria, o investidor saca exatamente 4,0% do valor total inicial do patrimônio. Por exemplo, sobre um patrimônio acumulado de R$ 2.000.000, o saque no Ano 1 é de R$ 80.000 (ou R$ 6.666 mensais).
- Correção Inflacionária Exclusiva: Nos anos seguintes, o valor monetário do saque não é recalculado com base no novo saldo da carteira, mas corrigido estritamente pela inflação oficial do período anterior (o IPCA no Brasil ou o CPI nos EUA).
- Taxa de Sucesso Histórica: Sob uma alocação clássica equilibrada de 50% em ações do S&P 500 e 50% em instrumentos de renda fixa do Tesouro dos EUA (Treasuries de longo prazo), a taxa inicial de 4% registrou uma probabilidade de sobrevida de 95% a 98% em horizontes de 30 anos — o que significa que, em praticamente todos os cenários históricos observados, o patrimônio não zerou antes do trigésimo ano de desinvestimento.
Contudo, o estudo original continha limitações cruciais que os entusiastas do movimento FIRE (Financial Independence, Retire Early) frequentemente ignoram:
- Horizonte Temporal Fixo de 30 Anos: A regra foi calculada para aposentados convencionais aos 65 anos de idade, cuja expectativa de vida estatística encerrava-se por volta dos 90 a 95 anos. Para quem planeja independência financeira precoce aos 35 ou 45 anos, a janela de desinvestimento se expande para 40 a 55 anos, cenário em que a taxa de sucesso da regra clássica de 4% cai vertiginosamente para menos de 80%.
- Cegueira a Retornos Negativos Iniciais: A regra presume saques impassíveis e mecânicos mesmo durante crises brutais, ignorando que seres humanos reais não mantêm gastos idênticos quando veem seu patrimônio ser cortado pela metade em um colapso bursátil prolongado.
2. A Anatomia do Risco de Sequência de Retornos (SRR)
A intuição financeira comum costuma presumir que, se uma carteira de investimentos entrega um retorno médio anual composto de 8% e o investidor retira 5% ao ano, o patrimônio crescerá indefinidamente à razão de 3% ao ano. Essa presunção é uma ilusão estatística perigosa decorrente da ignorância sobre a ordem temporal dos rendimentos.
Consideremos dois investidores idênticos, ambos aposentando-se com R$ 1.000.000 e sacando R$ 50.000 anuais corrigidos:
- Investidor A (Sequência Favorável): Enfrenta retornos anuais de +25%, +20% e +15% nos primeiros três anos, seguidos por anos de crise (-15%, -20%, -25%) no final da década.
- Investidor B (Sequência Desfavorável): Enfrenta a crise brutal exatamente nos três primeiros anos (-25%, -20%, -15%), colhendo a recuperação estelar (+15%, +20%, +25%) apenas no final da década.
Embora o retorno médio aritmético de ambos os portfólios seja rigorosamente idêntico ao fim dos dez anos, o Investidor A verá seu patrimônio multiplicar-se, enquanto o Investidor B estará à beira da falência irreversível.
O motivo reside na física da venda forçada de ativos: ao realizar saques sobre uma carteira desvalorizada em 40% logo no início da jornada, o investidor é obrigado a liquidar um percentual muito maior de cotas e ações para obter os mesmos R$ 50.000 nominais. Quando o mercado finalmente inicia a recuperação nos anos seguintes, o número de cotas remanescentes na carteira é pequeno demais para reconstruir a base patrimonial. O início da aposentadoria (especificamente a janela dos primeiros 3 a 5 anos) é a zona de impacto atuarial crítica: sobreviver a ela com a carteira intacta garante a sustentabilidade do desinvestimento por toda a vida.
3. As Diretrizes Flexíveis de Guyton-Klinger: Flexibilidade Anti-Ruína
Para superar a fragilidade do modelo mecânico de retiradas estáticas, o planejador financeiro William Guyton e o cientista da computação William Klinger desenvolveram em 2006 um conjunto de diretrizes algorítmicas de gastos variáveis denominado Regras de Guyton-Klinger. Em vez de manter saques cegos ajustados pela inflação, o investidor estabelece um corredor de tolerância percentual sobre a taxa de retirada corrente.
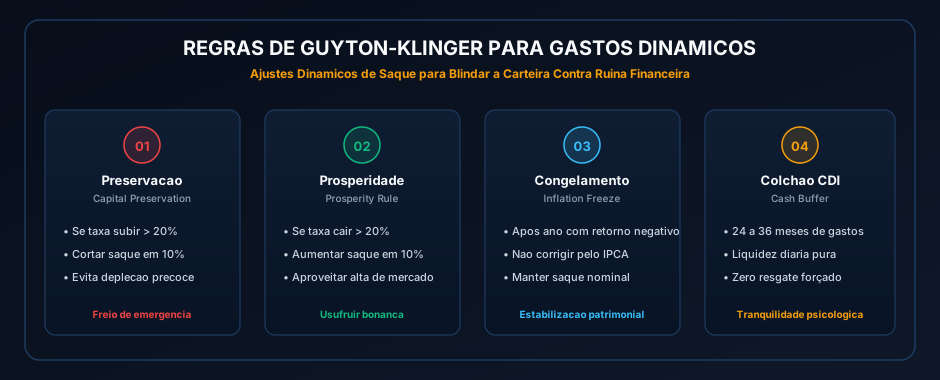
O arcabouço de Guyton-Klinger estrutura-se em quatro regras lógicas determinísticas:
- Regra de Preservação de Capital (Capital Preservation Rule): Se o valor de saque corrente representar uma taxa de retirada superior a 20% acima da taxa de retirada inicial (por exemplo, se uma taxa inicial de 5% saltar para mais de 6% devido à queda no saldo da carteira), o investidor aplica um corte profilático imediato de 10% no valor do saque anual. Esse corte temporário estanca a queima prematura de cotas na baixa do mercado.
- Regra da Prosperidade (Prosperity Rule): Se a taxa de retirada corrente cair para um patamar 20% abaixo da taxa inicial (por exemplo, recuando de 5% para menos de 4% devido a uma forte valorização dos ativos), o investidor pode autorizar-se um aumento de 10% em seus gastos anuais, usufruindo da bonança sem comprometer a sobrevida do portfólio.
- Regra de Congelamento da Inflação (Inflation Freeze): Nos anos imediatamente posteriores a um exercício em que a carteira tenha registrado rentabilidade nominal negativa, o valor do saque não é reajustado pela inflação, permanecendo nominalmente congelado até a recuperação do patrimônio.
- Regra do Esgotamento de Portfólio: Os cortes de gastos da regra de preservação de capital são desativados nos últimos 10 a 15 anos de vida estimada do investidor, momento em que o risco de longevidade residual já foi amplamente superado.
4. O Cenário Brasileiro: A Matemática do Tesouro IPCA+ e o Colchão de Liquidez
Aplicar o planejamento de desinvestimento no Brasil exige incorporar as particularidades estruturais do mercado de capitais doméstico:
O Poder Estrutural do Tesouro IPCA+ (NTN-B Principal)
Enquanto investidores americanos enfrentam papéis federais (TIPS) com rendimentos reais que raramente superam 1,5% a 2% acima do CPI, o Brasil oferece historicamente títulos Tesouro IPCA+ (NTN-B) negociados com taxas reais entre 5,5% e 6,5% ao ano.
Esse prêmio estrutural de risco permite ao poupador brasileiro desenhar estratégias híbridas de desinvestimento de robustez incomparável:
- Alocação de Imunização em Tesouro IPCA+: Ao alocar uma fração substancial da carteira em títulos Tesouro IPCA+ de longo prazo mantidos até o vencimento (buy and hold), o investidor tem a garantia matemática de recebimento do poder de compra original acrescido de um retorno real garantido pelo Governo Federal, neutralizando integralmente o risco de reinvestimento para aquela parcela.
- Risco dos Cupons Semestrais: Deve-se priorizar o Tesouro IPCA+ Principal (NTN-B Principal, sem cupons) em detrimento das NTN-B com fluxos periódicos de juros. O recebimento forçado de cupons antecipa a retenção de Imposto de Renda na alíquota de 15%, drenando os juros compostos que sustentariam as retiradas dinâmicas da maturidade.
O Colchão de Liquidez Tático (Cash Cushion)
Para neutralizar integralmente o Risco de Sequência de Retornos nos primeiros 5 anos, o portfólio de desinvestimento no Brasil deve incluir um Colchão de Liquidez Tático equivalente a 24 a 36 meses de despesas de subsistência, alocado em instrumentos de liquidez diária e baixa volatilidade (como Tesouro Selic (LFT) e CDBs de liquidez diária lastreados pelo FGC).
A dinâmica de readequação de alocação opera da seguinte forma:
- Durante os anos de alta do Ibovespa e dos FIIs de tijolo, os proventos recebidos e a valorização do capital são utilizados para bancar os saques anuais e recarregar o colchão de liquidez até o teto de 36 meses;
- Durante os anos de bear market prolongado, o investidor cessa totalmente as vendas de ações e FIIs na baixa, sacando unicamente dos recursos acumulados no colchão de liquidez. Isso concede à carteira de renda variável uma janela de 2 a 3 anos completos para recuperar suas cotações sem sofrer alienações forçadas.
5. Simulação Numérica Comparativa: 30 Anos de Desinvestimento no Brasil
A tabela a seguir apresenta uma simulação estocástica de sobrevivência patrimonial comparando quatro abordagens distintas de desinvestimento para uma carteira inicial de R$ 2.500.000 ao longo de um horizonte de 30 anos no ambiente econômico brasileiro:
| Abordagem Metodológica | Taxa de Saque Inicial | Estratégia de Ajuste Anual | Composição Típica da Carteira | Probabilidade de Sobrevida (30 Anos) | Saldo Real Mediano Final |
|---|---|---|---|---|---|
| Regra dos 4% Estática (EUA Crua) | 4,0% (R$ 100.000/ano) | Saque rígido corrigido 100% pelo IPCA, sem cortes | 50% Ibovespa / 50% Renda Fixa DI | 84% (vulnerável a choques inflacionários) | R$ 1.850.000 (poder de compra reduzido) |
| Retirada Agressiva de 6% Estática | 6,0% (R$ 150.000/ano) | Saque rígido corrigido 100% pelo IPCA | 40% Ações / 60% FIIs | 41% (ruína precoce antes do 20º ano) | R$ 0 (capital esgotado no ano 18) |
| Modelo Guyton-Klinger Flexível | 5,0% (R$ 125.000/ano) | Bandas dinâmicas (+20% / -20%) com cortes de 10% | 40% Ações/FIIs, 40% Tesouro IPCA+, 20% DI | 98% (excelente estabilidade) | R$ 2.920.000 (preservação real do principal) |
| Modelo Híbrido com Colchão Tático | 4,5% (R$ 112.500/ano) | Guyton-Klinger + Colchão de 24 meses em CDI | 35% Ações/FIIs, 50% Tesouro IPCA+, 15% Colchão | 99,5% (blindagem contra crises) | R$ 3.450.000 (crescimento real de capital) |
A simulação evidencia com clareza matemática que a flexibilidade dinâmica de saques supera com folga a rigidez linear: ao aceitar pequenas reduções de gastos em momentos de turbulência severa (como um corte temporário de viagens ou adiamento da troca de veículo), o investidor eleva a taxa segura de retirada para 4,5% a 5,0% ao ano no Brasil, aposentando-se com muito mais conforto financeiro e blindagem atuarial.
6. FAQ: Dúvidas Cruciais sobre a Regra dos 4% e Desinvestimento
Como rebalancear a carteira de aposentadoria sem incorrer em excesso de imposto de renda?
O ajuste tático do fluxo de saques deve utilizar prioritariamente os fluxos de proventos isentos de fundos imobiliários (FIIs) e dividendos corporativos para alimentar o colchão de gastos. Caso seja necessária a venda de ativos valorizados para cumprir a regra de preservação de capital, o investidor deve usufruir da isenção mensal de até R$ 20.000 em vendas de ações à vista na B3 ou realizar a liquidação programada no início do ano-calendário para diluir o impacto fiscal.
A presença de títulos Tesouro IPCA+ anula a necessidade de investir em ações?
Não. Embora o Tesouro IPCA+ proporcione proteção primorosa de poder de compra com retorno real assegurado, as empresas de capital aberto de alta qualidade oferecem crescimento real de lucros e dividendos que frequentemente superam a inflação de bens de luxo e serviços médicos. A diversificação equilibrada entre renda fixa soberana indexada e ações de valor histórico comprovado garante a convexidade do portfólio diante de choques fiscais.
Qual é a diferença prática entre viver de renda e viver de desinvestimento?
"Viver de renda" é a estratégia passiva na qual o investidor consome estritamente os rendimentos gerados (juros e dividendos), sem jamais vender as cotas ou instrumentos de renda fixa principais. Embora psicologicamente confortável, essa abordagem exige um patrimônio acumulado consideravelmente maior. "Viver de desinvestimento" planejado (sob a lógica da SWR e Guyton-Klinger) utiliza de forma equilibrada os proventos e a alienação comedida de frações do principal, permitindo a conquista da independência financeira muito mais cedo com a mesma segurança atuarial.
O que fazer se a inflação anual explodir (como um IPCA de 12% a 15% no Brasil)?
Em cenários de choque inflacionário agudo com desvalorização do patrimônio financeiro total, aciona-se a regra de congelamento de inflação de Guyton-Klinger: o investidor não reajusta integralmente o saque pelo IPCA daquele ano de anomalia, recorrendo ao colchão de liquidez em CDI (que historicamente acompanha a alta da Selic de combate à inflação) para absorver o choque temporário sem canibalizar a carteira de longo prazo.
7. Referências Bibliográficas e Literatura Acadêmica
- Cooley, Philip L.; Hubbard, Carl M.; Walz, Daniel T. Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable. AAll Journal, Vol. 20, No. 2, 1998, pp. 16-21 (The Trinity Study).
- Bengen, William P. Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning, Vol. 7, No. 4, 1994, pp. 171-180.
- Guyton, William J.; Klinger, William J. Decision Rules and Portfolio Management for Retirees: Is the 'Safe' Initial Withdrawal Rate Too Safe? Journal of Financial Planning, Vol. 19, No. 10, 2006, pp. 46-59.
- Pfau, Wade D. Retirement Planning Guidebook: Navigating the Important Decisions for Retirement Success. The American College of Financial Services, 2ª ed., 2023.
- Kitces, Michael. The Problem With Fire (And The Ratcheting Safe Withdrawal Rate). The Nerd's Eye View, Kitces Report, 2024.
Carregando comentários…