
A Carteira All Weather de Ray Dalio: Paridade de Risco, Equilíbrio das Quatro Estações e Aplicação no Mercado Brasileiro
Neste artigo
- 1. O Problema da Carteira Tradicional 60/40: A Ilusão do Capital
- 2. A Matriz dos Quatro Ambientes Macroeconômicos
- 3. A Estrutura Paramétrica da Carteira All Weather Clássica
- 4. Adaptação da All Weather para o Mercado Brasileiro em 2026
- 5. Roteiro Prático: Como Gerenciar e Rebalancear sem Estresse
- 6. FAQ Técnico: Perguntas Cruciais sobre a Carteira All Weather
- 7. Referências Bibliográficas e Literatura Financeira
A maioria dos investidores constrói carteiras financeiras orientada por uma premissa implícita perigosa: a crença de que é possível prever com consistência o futuro macroeconômico. Analistas de mercado emitem projeções sobre para onde irá a taxa de juros no próximo comitê do Banco Central, se o Produto Interno Bruto (PIB) acelerará ou se a inflação explodirá em virtude de pressões fiscais. No entanto, décadas de dados empíricos de finanças quantitativas confirmam que a esmagadora maioria dos agentes erra sistematicamente suas previsões cíclicas, e que investir com base em apostas direcionais é o caminho mais rápido para drawdowns severos e estresse psicológico.
Diante dessa fragilidade epistêmica, Ray Dalio e os pesquisadores da Bridgewater Associates — o maior fundo de hedge do planeta — desenvolveram no final dos anos 1990 um dos frameworks de alocação de ativos mais influentes da história das finanças modernas: a Estratégia All Weather (Para Todo Clima), ancorada no princípio da Paridade de Risco (Risk Parity). A premissa central é de uma elegância matemática notável: em vez de tentar adivinhar qual será o próximo regime econômico, constrói-se um portfólio estruturado para resistir e prosperar passivamente em qualquer uma das quatro estações macroeconômicas possíveis.
O presente guia disseca detalhadamente a engenharia da Paridade de Risco, demonstra por que uma carteira tradicional 60/40 é uma ilusão de diversificação, analisa os quatro quadrantes de Dalio e apresenta a adaptação paramétrica da Carteira All Weather para o mercado de capitais brasileiro em 2026.
1. O Problema da Carteira Tradicional 60/40: A Ilusão do Capital
Durante décadas, o portfólio institucional clássico dividiu o patrimônio em 60% Ações e 40% Títulos Públicos (Bonds). À primeira vista, parece uma divisão razoavelmente equilibrada em termos de capital investido. No entanto, do ponto de vista do risco efetivo (volatilidade), trata-se de um portfólio desastrosamente concentrado:
- A volatilidade anualizada das ações costuma oscilar entre 15% e 25%, enquanto títulos de renda fixa conservadora oscilam entre 3% e 6%;
- Em uma carteira 60/40, mais de 90% de todo o risco (variância do retorno) provém exclusivamente das ações;
- Quando um choque de mercado atinge a renda variável (como em 2008 ou 2020), o ganho moderado dos 40% em títulos é incapaz de compensar o tombo das ações, resultando em perdas patrimoniais severas.
A Paridade de Risco resolve essa assimetria equilibrando não os dólares alocados, mas a contribuição marginal de risco de cada classe de ativo no portfólio.
2. A Matriz dos Quatro Ambientes Macroeconômicos
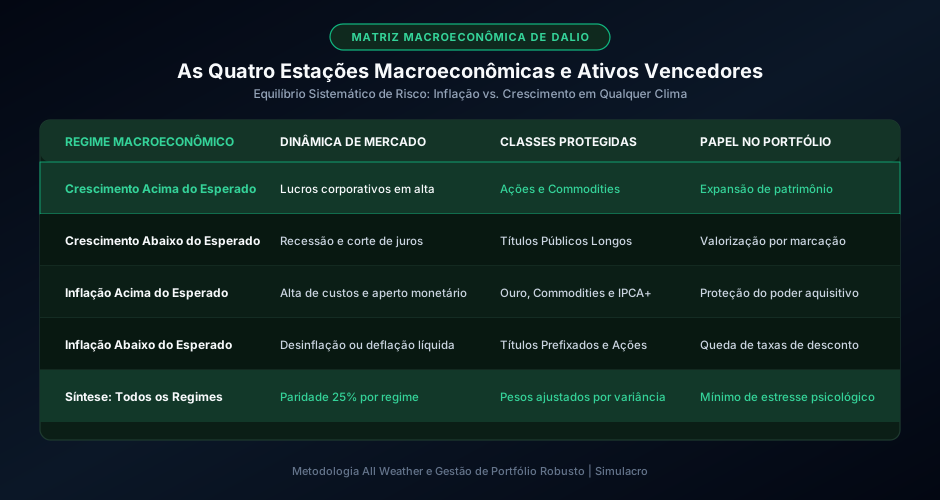
Segundo o modelo de precificação da Bridgewater, o preço de qualquer ativo financeiro reflete primordialmente duas variáveis econômicas: o volume de atividade econômica (crescimento) e a variação de preços (inflação). Como os mercados operam precificando expectativas futuras, o que move as cotações não é o crescimento ou a inflação absoluta, mas a surpresa econômica — o desvio em relação ao que já estava precificado pelo consenso.
Isso gera exatamente quatro regimes possíveis, para os quais existem classes de ativos intrinsecamente vencedoras:
2.1 Quadrante 1: Crescimento Acima do Esperado
- Ambiente: Expansão industrial, aumento de empregos e crédito abundante;
- Ativos Campeões: Ações Corporativas (Equities), Fundos Imobiliários e Commodities Industriais;
- Mecanismo: Os lucros corporativos superam as projeções, expandindo múltiplos e gerando distribuição recorde de dividendos.
2.2 Quadrante 2: Crescimento Abaixo do Esperado (Recessão)
- Ambiente: Desaceleração de consumo, contração de lucros e cortes de taxas de juros por bancos centrais;
- Ativos Campeões: Títulos Públicos Longos de Renda Fixa (Long-Term Treasuries);
- Mecanismo: A queda das taxas de juros provoca valorização expressiva dos títulos de maior duration (marcação a mercado positiva por convexidade).
2.3 Quadrante 3: Inflação Acima do Esperado (Choque Inflacionário)
- Ambiente: Escassez de oferta, rupturas em cadeias globais de suprimentos ou desvalorização cambial acentuada;
- Ativos Campeões: Commodities (Petróleo, Grãos, Metais), Ouro e Títulos Indexados à Inflação (IPCA+ / TIPS);
- Mecanismo: Os ativos tangíveis escassos capturam a perda do poder aquisitivo das moedas fiduciárias, preservando o patrimônio real.
2.4 Quadrante 4: Inflação Abaixo do Esperado (Desinflação / Deflação)
- Ambiente: Estabilidade de preços, ganhos de produtividade tecnológica ou aperto monetário bem-sucedido;
- Ativos Campeões: Títulos Públicos Prefixados e Ações de Crescimento;
- Mecanismo: A queda das taxas de desconto eleva o valor presente dos fluxos de caixa futuros das empresas.
3. A Estrutura Paramétrica da Carteira All Weather Clássica
Para garantir que cada um dos quatro quadrantes contribua com exatamente 25% do risco total do portfólio, Ray Dalio formatou a seguinte distribuição estratégica de capital:
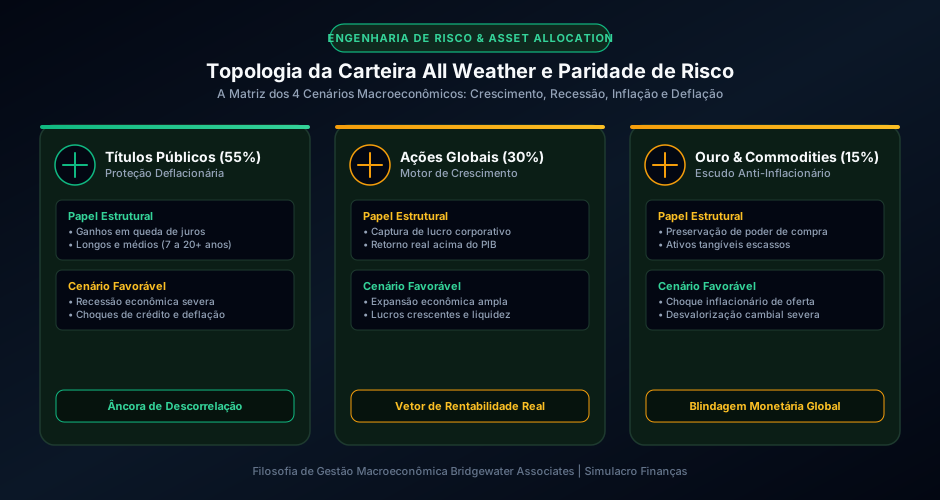
- 40% em Títulos Públicos de Longo Prazo: Títulos governamentais de alta duration (20+ anos), que conferem a maior descorrelação contra quedas de ações;
- 30% em Ações Globais: Motor de crescimento patrimonial em ciclos de bonança econômica;
- 15% em Títulos Públicos de Médio Prazo: Amortecedor de liquidez e estabilidade em horizontes de 7 a 10 anos;
- 7,5% em Ouro Físico: Ativo monetário sem risco de contraparte que protege contra colapsos monetários e crises geopolíticas;
- 7,5% em Cesta Diversificada de Commodities: Proteção direta contra choques agudos de oferta de matérias-primas essenciais.
4. Adaptação da All Weather para o Mercado Brasileiro em 2026
Implementar a Carteira All Weather no Brasil exige ajustes sensíveis à realidade macroeconômica doméstica. O Brasil é uma economia emergente com histórico de juros reais elevados e volatilidade cambial expressiva. Replicar a versão americana pura sem calibragem pode gerar distorções.
4.1 A Versão All Weather Brasil (Proposta Quantitativa)
- 35% em Tesouro IPCA+ com Juros Semestrais ou Principal de Longa Duração (2035 / 2045): Desempenha o papel dos títulos longos protegidos contra a inflação, entregando taxas reais atrativas (IPCA + 6% a.a.) com alta convexidade em ciclos de afrouxamento monetário;
- 25% em Ações (15% Ações Globais via ETFs dolarizados e 10% Ações Brasileiras via IBOV/Small Caps): Preserva a exposição ao crescimento global com blindagem cambial em moeda forte;
- 15% em Títulos Pós-Fixados (Tesouro Selic / CDBs de Liquidez Diária): Amortecedor de volatilidade que se beneficia dos períodos de taxa Selic elevada;
- 15% em Fundos Imobiliários e Fiagros (FIIs de Papel e Tijolo): Geração de renda passiva mensal isenta de IRPF para rebalanceamento sistemático por fluxo novo;
- 10% em Ouro e Ativos Reais Tangíveis (OZ1D na B3 ou ETF de Ouro): Blindagem contra riscos de cauda fiscais e institucionais.
4.2 O Desafio da Volatilidade Cambial e Ativos Internacionais
No desenho original formulado nos Estados Unidos, os ativos são cotados na moeda de reserva global (Dólar norte-americano). Para o investidor brasileiro, a inclusão de ativos internacionais carrega uma componente dupla de retorno: a variação intrínseca do índice acionário externo (como o S&P 500 ou o MSCI All Country World Index) e a flutuação cambial da taxa de câmbio USD/BRL. Em momentos de aversão extrema a risco global ou estresse fiscal doméstico, a cotação do dólar tende a disparar contra o real, atuando como um poderoso estabilizador que compensa a desvalorização das ações locais na B3.
4.3 Alavancagem e Volatilidade na Prática Institucional vs. Pessoa Física
Nos fundos institucionais geridos pela Bridgewater, os gestores aplicam alavancagem moderada sobre a cesta de títulos públicos de menor volatilidade para elevar seu retorno esperado ao patamar das ações, preservando a paridade de risco. Para o investidor pessoa física, contudo, a alavancagem financeira não é recomendada nem necessária: a adaptação clássica substitui o endividamento sintético por uma seleção criteriosa de títulos de maior vencimento e convexidade (como NTN-B de 20 anos), que naturalmente oscilam o suficiente para contrapor as oscilações da bolsa de valores sem exigir garantias adicionais.
4.4 Simulação de Estresse em Crises Históricas
Ao retroagir a estratégia All Weather durante choques históricos — como o estouro da bolha das pontocom em 2000, a crise de liquidez de 2008, o choque inflacionário pós-pandemia em 2022 e a reprecificação global de taxas de juros —, constata-se uma resiliência singular: enquanto portfólios convencionais concentrados em ações sofreram perdas acumuladas de 40% a 55%, a carteira em paridade de risco experimentou perdas temporárias contidas entre 8% e 14%, recuperando as máximas históricas em fração do tempo exigido pelo mercado amplo.
5. Roteiro Prático: Como Gerenciar e Rebalancear sem Estresse
A força da All Weather reside na disciplina de sua manutenção:
- Rebalanceamento Anual ou por Bandas de Tolerância (±5%): Não intervenha na carteira mês a mês; permita que os ativos vencedores de cada estação cumpram seu papel protetor;
- Reinvestimento de Proventos e Cupons: Utilize os juros semestrais do Tesouro IPCA+ e os rendimentos mensais dos FIIs para adquirir a classe que estiver mais deprimida no período, reduzindo a necessidade de vendas tributáveis;
- Imunidade Emocional ao Ruído: Compreenda que em qualquer momento do ano haverá um ativo da carteira caindo. Essa queda não é um defeito, mas a prova de que a descorrelação está funcionando para proteger o todo.
6. FAQ Técnico: Perguntas Cruciais sobre a Carteira All Weather
Por que a carteira All Weather carrega uma fatia tão alta de renda fixa longa (40%)?
Títulos públicos de longo prazo apresentam menor volatilidade nominal do que ações. Para que a renda fixa gere um impacto de amortecimento capaz de neutralizar a queda de 50% de uma bolsa de valores em crise, o volume de capital alocado nela precisa ser matematicamente superior ao das ações, igualando a contribuição de risco dos quadrantes.
A Carteira All Weather rende mais do que uma carteira 100% em ações no longo prazo?
Em termos nominais brutos durante ciclos seculares de alta (bull markets sustentados), uma carteira 100% em ações pode apresentar retorno total superior. No entanto, a All Weather entrega um Índice de Sharpe (retorno ajustado ao risco) substancialmente mais alto, com drawdowns máximos que raramente superam 12% a 15%, permitindo que investidores institucionais e pessoas físicas atravessem crises sem resgates no pânico.
O ouro realmente se faz necessário na carteira em pleno 2026?
Sim. O ouro é o único ativo financeiro global de liquidez imediata que não é passivo de nenhum governo ou corporação. Em episódios de estagflação (quando ações e títulos caem simultaneamente), o ouro atua como o principal condutor de liquidez e preservação de poder de compra do portfólio.
7. Referências Bibliográficas e Literatura Financeira
- Dalio, Ray. Principles for Navigating Big Debt Crises. Westport: Bridgewater Associates, 2018.
- Bridgewater Associates. The All Weather Story: How Bridgewater Created Risk Parity. Research Library Papers, Westport, CT, 2022.
- Asness, Clifford S.; Frazzini, Andrea; Pedersen, Lasse H. Leverage Aversion and Risk Parity. Financial Analysts Journal, v. 68, n. 1, p. 47-59, 2012.
- Qian, Edward. Risk Parity Portfolios: Efficient Portfolios Through True Risk Diversification. PanAgora Asset Management Research Paper, Boston, 2005.
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Guia de Estratégias Quantitativas de Alocação de Ativos e Controle de Variância. São Paulo: ANBIMA, 2025.
Carregando comentários…