
Valuation por Fluxo de Caixa Descontado (DCF) vs. Múltiplos (EV/EBITDA e P/L) em 2026: A Matemática do WACC, CAPM Local, Perpetuidade de Gordon e Margem de Segurança
Neste artigo
- 1. A Anatomia do Fluxo de Caixa Livre da Firma (FCFF) vs. Acionista (FCFE)
- 2. Engenharia da Taxa de Desconto: CAPM Ajustado ao Brasil, Equação de Hamada e WACC
- 3. Valor Terminal, Perpetuidade de Gordon e a Restrição do ROIC
- 4. Simulação Quantitativa Completa: Valuation DCF de uma Companhia Industrial
- 5. Valuation por Múltiplos Relativos: A Equação Implícita por Trás de EV/EBITDA e P/L
- 6. Matriz de Sensibilidade e a Margem de Segurança de Benjamin Graham
- 7. Valuation em Fusões e Aquisições (M&A), PPA (CPC 15) e Ajustes de Liquidez (DLOM)
- 8. Perguntas Frequentes (FAQ) sobre Modelagem e Valuation
- Referências Bibliográficas e Normativas
A determinação do valor intrínseco de uma companhia aberta ou fechada constitui o exercício intelectual e matemático mais decisivo das finanças corporativas, das fusões e aquisições (M&A) e da gestão profissional de fundos de ações (equity research). Na cotação diária do pregão bursátil, o preço de tela reflete o humor instantâneo de compradores e vendedores, frequentemente distorcido por ruídos macroeconômicos, fluxos especulativos de curto prazo ou narrativas setoriais exageradas. Como postulou Aswath Damodaran na literatura clássica de Investment Valuation da Stern School of Business (NYU), o preço é o que o mercado pede na pedra de negociação; o valor intrínseco é a resultante exata da capacidade futura do negócio de gerar caixa operacional livre acima do seu custo de oportunidade.
Na prática analítica contemporânea de 2026, os avaliadores dividem seu ferramental em duas grandes abordagens metodológicas: o Valuation Intrínseco por Fluxo de Caixa Descontado (DCF — Discounted Cash Flow) e o Valuation Relativo por Múltiplos de Mercado (EV/EBITDA, P/L, EV/IC e P/VP). Enquanto os múltiplos oferecem um atalho rápido de comparação transversal entre empresas pares de um mesmo setor, eles frequentemente ocultam diferenças críticas na estrutura de endividamento, na necessidade de reinvestimento em bens de capital (Capex), no giro de capital de giro e no retorno sobre o capital investido (ROIC).
Por sua vez, o modelo de Fluxo de Caixa Descontado exige a construção rigorosa de premissas operacionais explícitas: a derivação do Lucro Operacional Líquido após Impostos (NOPAT), a calibragem milimétrica do Custo Médio Ponderado de Capital (WACC) adaptado às fricções de uma economia emergente por meio do Modelo CAPM Local com Prêmio de Risco-País, e o cálculo do Valor Terminal pela Equação de Perpetuidade de Gordon. Este estudo quantitativo disseca cada etapa algébrica dessa arquitetura, demonstra uma simulação numérica completa de precificação de uma companhia industrial e confronta a relação matemática exata entre o DCF e os múltiplos relativos.
1. A Anatomia do Fluxo de Caixa Livre da Firma (FCFF) vs. Acionista (FCFE)
O alicerce de qualquer modelagem por Fluxo de Caixa Descontado reside na distinção contábil e econômica entre o lucro líquido reportado na Demonstração do Resultado do Exercício (DRE) — regido pelo regime de competência segundo as normas internacionais IFRS e pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC) — e a geração efetiva de caixa disponível para remunerar os provedores de capital.
Na avaliação corporativa, existem duas vertentes primárias de mensuração de fluxo:
1.1 Fluxo de Caixa Livre para a Firma (FCFF — Free Cash Flow to Firm)
O FCFF mensura o caixa operacional gerado pelos ativos operacionais da companhia que permanece disponível para todos os detentores de direitos financeiros sobre a empresa (tanto credores detentores de dívida bancária ou debêntures quanto acionistas ordinários e preferenciais), antes do pagamento de despesas financeiras e amortizações de principal.
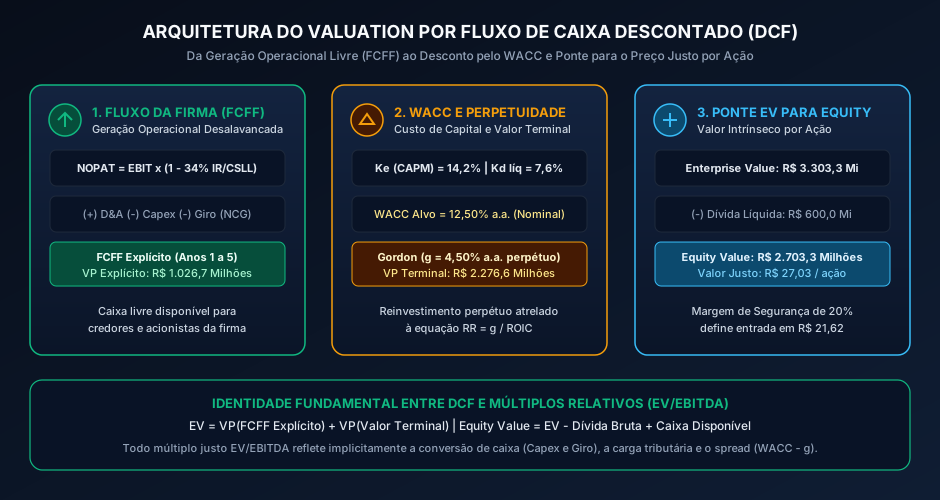
A derivação algébrica do FCFF parte do Lucro Antes dos Juros e Impostos (EBIT — lucro operacional):
Onde cada variável desempenha uma função econômica indispensável:
- NOPAT (Net Operating Profit After Taxes): Representa o lucro operacional líquido de impostos corporativos (no Brasil, a alíquota combinada de IRPJ de 15% mais adicional de 10% e CSLL de 9%, totalizando tc = 34% para empresas industriais e comerciais no Lucro Real), calculado de forma desalavancada (sem o benefício fiscal da dívida, que será capturado separadamente no WACC);
- D&A (Depreciação e Amortização): Despesa contábil sem efeito caixa que reduz a base tributável na DRE, mas deve ser reintegrada positivamente ao fluxo operacional;
- Capex (Capital Expenditures): Desembolso de capital destinado à manutenção da planta fabril, atualização tecnológica e expansão da capacidade instalada (aquisição de imobilizado e intangível);
- Delta NCG (Variação da Necessidade de Capital de Giro Operacional): Diferença entre o ativo circulante operacional (contas a receber de clientes, estoques e tributos a recuperar) e o passivo circulante operacional (fornecedores, salários e obrigações fiscais). Quando a companhia cresce aceleradamente, o aumento de estoques e prazos concedidos a clientes consome caixa líquido (Delta NCG > 0).
Ao descontar a série futura de FCFF pela taxa do WACC, o analista obtém o Valor da Firma ou Valor da Empresa (EV — Enterprise Value). Para chegar ao valor justo pertencente exclusivamente aos acionistas (Equity Value), aplica-se a ponte patrimonial (Enterprise-to-Equity Bridge):
1.2 Fluxo de Caixa Livre para o Acionista (FCFE — Free Cash Flow to Equity)
Alternativamente, em instituições financeiras (bancos comerciais e seguradoras, onde a dívida constitui matéria-prima operacional e não meramente fonte de financiamento) ou em empresas com alavancagem estritamente estável, utiliza-se o FCFE, que mede o caixa residual após o cumprimento de todas as obrigações com credores:
Diferente do FCFF, o FCFE é descontado diretamente pelo Custo do Capital Próprio (Ke), resultando imediatamente no Equity Value sem necessidade de subtrair a dívida líquida ao final.
2. Engenharia da Taxa de Desconto: CAPM Ajustado ao Brasil, Equação de Hamada e WACC
A precisão de um modelo DCF é extremamente sensível ao denominador da equação de valor presente. Uma variação de apenas 100 pontos-base (1,0% ao ano) na taxa de desconto pode alterar a avaliação intrínseca de uma companhia em 15% a 25%. Conforme as diretrizes metodológicas do CFA Institute sobre Custo de Capital, o Custo Médio Ponderado de Capital (WACC — Weighted Average Cost of Capital) pondera o custo exigido pelos acionistas e o custo líquido cobrado pelos credores de acordo com a estrutura de capital a valor de mercado:
2.1 Custo do Capital Próprio (Ke) pelo Modelo CAPM em Mercados Emergentes
Para estimar a taxa mínima de atratividade exigida pelos acionistas (Ke), os analistas institucionais adotam o Capital Asset Pricing Model (CAPM) desenvolvido por William Sharpe e John Lintner, adaptado para incorporar o risco soberano brasileiro e o diferencial inflacionário entre o Real (BRL) e o Dólar norte-americano (USD):
- Taxa Livre de Risco Global (Rf): Rendimento de mercado dos títulos soberanos do Tesouro norte-americano de 10 anos (US 10-Year Treasury Yield), situados em torno de 4,10% ao ano nominal em dólares;
- Prêmio de Risco de Mercado (ERP — Equity Risk Premium): Retorno excedente histórico e implícito exigido pelos investidores para alocar recursos na carteira de mercado global (S&P 500) em vez de títulos soberanos, calibrado em 4,80% ao ano;
- Prêmio de Risco-País (CRPBrasil — Country Risk Premium): Medido pelo spread do CDS Soberano de 5/10 anos ou pelo índice EMBI+ Brasil apurado pelo J.P. Morgan e divulgado pelo Ipeadata, refletindo o risco institucional e fiscal doméstico (ex.: 210 pontos-base ou 2,10% ao ano);
- Conversão para Moeda Nominal Local (BRL): Aplicando a equação de paridade de Fisher com diferencial de inflação projetada de longo prazo (πBR = 4,00% vs. πEUA = 2,20%):
2.2 O Beta Alavancado (βL) e a Equação de Hamada
O coeficiente Beta (β) mede a sensibilidade sistemática do ativo às oscilações gerais do mercado. Como a alavancagem financeira amplifica a volatilidade do lucro residual dos acionistas, não se deve utilizar o Beta bruto histórico de uma empresa sem ajustá-lo à sua estrutura de dívida. Pela Equação de Robert Hamada:
Onde βU (Unlevered Beta ou Beta Desalavancado) representa o risco puro do negócio operacional daquele setor econômico (ex.: βU = 0,75 para concessões de transmissão elétrica previsíveis; βU = 1,25 para varejo cíclico e bens de capital), e D/E representa a razão entre Dívida Líquida e Valor de Mercado do Patrimônio Líquido.
2.3 Custo da Dívida Após Impostos e Benefício Fiscal (Tax Shield)
O custo de captação de terceiros (Kd) corresponde à taxa média ponderada de emissão de debêntures corporativas ou linhas bancárias de longo prazo da companhia. Como os juros pagos sobre o endividamento são despesas dedutíveis na apuração do Lucro Real (IRPJ e CSLL), o Estado subsidia indiretamente uma fração do custo financeiro (o chamado Tax Shield ou Escudo Fiscal):
Se uma companhia industrial emite debêntures a uma taxa nominal equivalente a 12,00% ao ano, o seu custo efetivo líquido de impostos no cálculo do WACC cai para 12,00% × 0,66 = 7,92% ao ano.
3. Valor Terminal, Perpetuidade de Gordon e a Restrição do ROIC
Como uma companhia saudável opera sob o pressuposto contábil da continuidade (going concern), é impraticável projetar demonstrações financeiras linha a linha por 40 ou 50 anos. A convenção analítica divide o DCF em dois estágios: um Período Explícito de Projeção (tipicamente de 5 a 10 anos, onde a empresa cresce em ritmo acelerado ou consolida margens) e um Valor Terminal (TV — Terminal Value), que captura o valor presente de todos os fluxos de caixa gerados do ano n+1 até o infinito.
Pelo Modelo de Crescimento Constante de Myron Gordon (Perpetuidade de Gordon):
A escolha da taxa de crescimento perpétuo (g) obedece a duas leis matemáticas invioláveis:
- Teto Macroeconômico: Nenhuma companhia pode crescer na perpetuidade a uma taxa nominal superior ao crescimento nominal do Produto Interno Bruto (PIB real + inflação de longo prazo) da economia onde atua; caso contrário, matematicamente a empresa se tornaria maior que o próprio país no futuro;
- A Equação Fundamental da Taxa de Reinvestimento (RR$): O crescimento perpétuo não é gratuito; ele exige que uma fração do NOPAT seja retida e reinvestida a uma taxa de Retorno sobre o Novo Capital Investido (RONIC ou ROIC marginal):
Se uma empresa pretende crescer g = 4,5% ao ano na perpetuidade e possui um ROIC estabilizado de 15,0%, ela precisará obrigatoriamente reinvestir RR = 4,5% / 15,0% = 30,0% do seu NOPAT anualmente no fluxo perpétuo (FCFF{n+1} = NOPAT{n+1} × (1 - 0,30)). Modelar um crescimento perpétuo de 4,5% com reinvestimento líquido zero (Capex = D&A e Delta NCG = 0) constitui um dos erros técnicos mais graves e frequentes em laudos de avaliação amadores, inflando artificialmente o Valor Terminal em mais de 35%.
4. Simulação Quantitativa Completa: Valuation DCF de uma Companhia Industrial
Para materializar a aplicação prática das equações, estruturamos a avaliação da companhia hipotética Indústrias Metalúrgicas Vértice S.A., negociada em bolsa com 100 milhões de ações emitidas ao preço de mercado atual de R$ 24,50 por ação (Valor de Mercado / Market Cap atual de R$ 2.450 milhões).
Premissas Operacionais e Financeiras de Partida (Ano Base 2026):
- Receita Líquida Atual: R$ 2.000,0 milhões;
- EBITDA Atual: R$ 500,0 milhões (Margem EBITDA de 25,0%);
- Depreciação e Amortização (D&A): R$ 100,0 milhões;
- Lucro Operacional (EBIT): R$ 400,0 milhões (Margem EBIT de 20,0%);
- Alíquota Efetiva de IRPJ/CSLL (tc): 34,0%;
- NOPAT Base: R$ 400,0 × (1 - 0,34) = R$ 264,0 milhões;
- Dívida Bruta Total: R$ 850,0 milhões | Caixa e Aplicações: R$ 250,0 milhões → Dívida Líquida: R$ 600,0 milhões;
- Cálculo do WACC Nominal em BRL:
- Custo do Capital Próprio (Ke): 14,20% a.a. (considerando βL = 1,05);
- Custo da Dívida Bruto (Kd): 11,50% a.a. ⟹ Kd(líquido) = 11,50% × 0,66 = 7,59% a.a.;
- Pesos da Estrutura de Capital: E = 80% e D = 20%;
- WACC = (14,20% × 0,80) + (7,59% × 0,20) = 11,36% + 1,518% ≈ 12,88% a.a. (adotaremos 12,50% a.a. como taxa arredondada da estrutura-alvo);
- Taxa de Crescimento na Perpetuidade (g): 4,50% a.a. nominal.
Tabela 1: Projeção Explícita de 5 Anos do FCFF e Desconto a Valor Presente (R$ Milhões)
| Rubrica Financeira (R$ Milhões) | Ano 1 (2027) | Ano 2 (2028) | Ano 3 (2029) | Ano 4 (2030) | Ano 5 (2031) | Perpetuidade (Ano 6+) |
|---|---|---|---|---|---|---|
| Receita Operacional Líquida | 2.200,0 | 2.420,0 | 2.637,8 | 2.848,8 | 3.048,2 | 3.185,4 (+4,5%) |
| (-) Custos e Despesas Operacionais (ex-D&A) | (1.650,0) | (1.802,9) | (1.952,0) | (2.108,1) | (2.255,7) | (2.357,2) |
| (=) EBITDA Projetado | 550,0 | 617,1 | 685,8 | 740,7 | 792,5 | 828,2 |
| (-) Depreciação e Amortização (D&A) | (110,0) | (121,0) | (131,9) | (142,4) | (152,4) | (159,3) |
| (=) Lucro Operacional (EBIT) | 440,0 | 496,1 | 553,9 | 598,3 | 640,1 | 668,9 |
| (-) Impostos Operacionais (34% sobre EBIT) | (149,6) | (168,7) | (188,3) | (203,4) | (217,6) | (227,4) |
| (=) NOPAT (Lucro Operacional Líquido) | 290,4 | 327,4 | 365,6 | 394,9 | 422,5 | 441,5 |
| (+) Reintegração de D&A | +110,0 | +121,0 | +131,9 | +142,4 | +152,4 | +159,3 |
| (-) Investimentos em Imobilizado (Capex) | (155,0) | (165,0) | (170,0) | (175,0) | (180,0) | (247,6) |
| (-) Variação de Capital de Giro (Delta NCG) | (25,4) | (26,4) | (26,1) | (25,3) | (23,9) | (25,0) |
| (=) Fluxo de Caixa Livre da Firma (FCFF) | 220,0 | 257,0 | 301,4 | 337,0 | 371,0 | 328,2 |
| Fator de Desconto (WACC = 12,50%) | 0,8889 | 0,7901 | 0,7023 | 0,6243 | 0,5549 | — |
| Valor Presente do FCFF (VP) | 195,6 | 203,1 | 211,7 | 210,4 | 205,9 | — |
Apuração do Valor Terminal, Enterprise Value e Preço Justo por Ação:
- Soma do Valor Presente do Período Explícito (Anos 1 a 5): FCFF = NOPAT + D&A − Capex − Delta NCG1
- Cálculo do Valor Terminal no Ano 5 (TV5) com Reinvestimento Sustentável (FCFF6 = R$ 328,2 mi): FCFF = NOPAT + D&A − Capex − Delta NCG2
- Valor Presente do Valor Terminal (VP do TV5 descontado por 5 anos a 12,50%): FCFF = NOPAT + D&A − Capex − Delta NCG3
- Enterprise Value (EV — Valor Justo da Firma): FCFF = NOPAT + D&A − Capex − Delta NCG4
- Ponte para o Valor do Patrimônio Líquido (Equity Value): FCFF = NOPAT + D&A − Capex − Delta NCG5
- Valor Intrínseco por Ação (100 milhões de ações): FCFF = NOPAT + D&A − Capex − Delta NCG6
Como o papel negocia em tela a R$ 24,50, o modelo aponta um potencial de valorização (upside) de +10,3%, oferecendo um desconto modesto sobre o valor intrínseco central.
5. Valuation por Múltiplos Relativos: A Equação Implícita por Trás de EV/EBITDA e P/L
Por que duas empresas do mesmo segmento negociam a múltiplos EV/EBITDA ou P/L (Preço/Lucro) profundamente distintos na B3 — Brasil, Bolsa, Balcão? A resposta reside no fato de que todo múltiplo de avaliação é, na verdade, uma equação de Fluxo de Caixa Descontado comprimida, onde as premissas de WACC, crescimento (g), alíquota tributária e intensidade de capital estão ocultas.
5.1 Decomposição Matemática do Múltiplo EV/EBITDA Justo
Substituindo a definição algébrica do FCFF na fórmula da perpetuidade de Gordon, obtém-se o múltiplo EV/EBITDA intrínseco de equilíbrio:
Essa identidade matemática desmascara três armadilhas recorrentes na comparação simplista de múltiplos:
- A Ilusão do EV/EBITDA Baixo em Indústrias Intensivas em Capital: Uma companhia aérea, siderúrgica ou locadora de veículos pesados pode parecer "barata" negociando a 4,5x EV/EBITDA, enquanto uma empresa de software corporativo ou healthcare negocia a 11,0x EV/EBITDA. Contudo, se a primeira consome 65% do seu EBITDA em Capex de reposição de frota e manutenção pesada, a sua conversão de EBITDA em caixa livre (FCFF) é pífia;
- A Distorção do Múltiplo P/L pela Estrutura de Capital: O múltiplo Preço/Lucro (P/L) relaciona o valor de mercado das ações (Equity Value) ao Lucro Líquido contábil. Como o Lucro Líquido é impactado diretamente pelo resultado financeiro líquido, empresas altamente endividadas em ciclos de juros elevados apresentam lucro líquido comprimido (elevando artificialmente o P/L), enquanto empresas com caixa líquido bilionário geram receitas financeiras que inflam o lucro líquido;
- O Múltiplo P/VP (Preço sobre Valor Patrimonial) e o ROE: Pela derivação de Gordon aplicada aos dividendos, o múltiplo justo sobre o patrimônio líquido contábil é dado por P/VP = (ROE - g) / (Ke - g). Portanto, uma ação negociando abaixo do valor patrimonial (P/VP < 1,0x) não é necessariamente uma pechincha; se o seu Retorno sobre o Patrimônio Líquido (ROE) for estruturalmente inferior ao Custo do Capital Próprio (Ke), a empresa destrói valor econômico (EVA negativo) a cada exercício e merece negociar com deságio patrimonial.
Tabela 2: Confronto Metodológico entre Indicadores de Valuation
| Métrica de Avaliação | Numerador / Denominador | Principal Vantagem Analítica | Limitação Crítica / Armadilha | Setores Mais Indicados |
|---|---|---|---|---|
| DCF (FCFF / WACC) | Fluxos Livres / Taxa Ponderada | Captura a geração real de caixa, Capex, capital de giro e estrutura de capital explícita | Alta sensibilidade a pequenas variações no WACC e na taxa de perpetuidade (g) | Indústria, infraestrutura, energia, varejo e tecnologia madura |
| Múltiplo EV/EBITDA | Enterprise Value / EBITDA | Neutro em relação à alavancagem financeira e políticas contábeis de depreciação | Ignora necessidade de Capex de manutenção, giro de estoque e carga tributária | Comparação rápida entre pares industriais, telecom e consumo |
| Múltiplo EV/EBIT (ou EV/NOPAT) | Enterprise Value / EBIT | Incorpora o desgaste físico real do imobilizado via depreciação econômica | Ainda sujeito a variações de capital de giro e alíquotas fiscais efetivas | Companhias com diferentes intensidades de depreciação fabril |
| Múltiplo P/L (Preço/Lucro) | Market Cap / Lucro Líquido | Simplicidade imediata e conexão direta com o lucro disponível para dividendos | Distorcido por alavancagem financeira, itens não recorrentes e créditos fiscais | Setor bancário, seguradoras e empresas com dívida próxima de zero |
| Múltiplo P/VP (Preço/Book Value) | Market Cap / Patrimônio Líquido | Estabilidade contábil em empresas cujos ativos são marcados a valor de mercado | Irrelevante para negócios leves em ativos tangíveis (asset-light e marcas) | Bancos comerciais, seguradoras e incorporadoras imobiliárias |
6. Matriz de Sensibilidade e a Margem de Segurança de Benjamin Graham
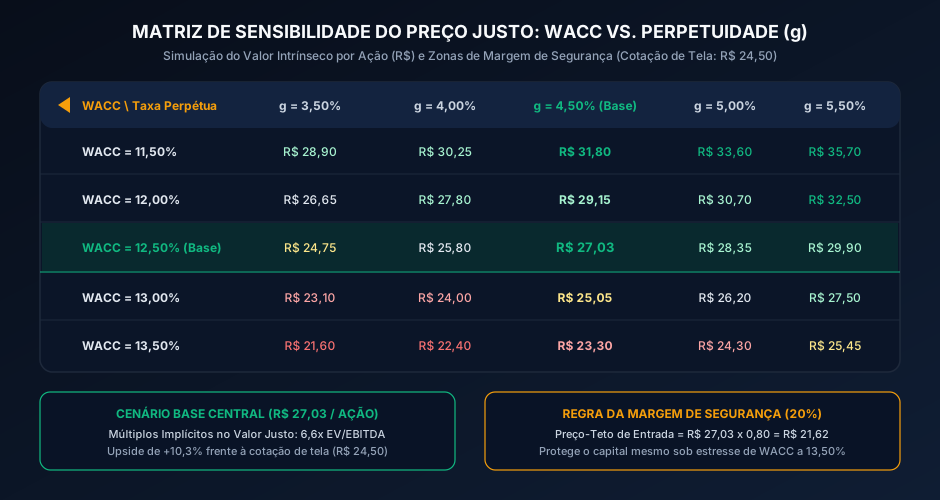
Nenhum analista quantitativo sério trata o resultado pontual de um DCF (como os R$ 27,03 por ação calculados na Seção 4) como um número determinístico absoluto. O futuro macroeconômico e operacional é intrinsecamente estocástico. Por essa razão, as normas técnicas de avaliação — incluindo o Pronunciamento Técnico CPC 46 (Mensuração do Valor Justo) — recomendam a construção de Matrizes de Sensibilidade Bidimensionais, cruzando variações simultâneas no WACC e na taxa de crescimento perpétuo (g).
Tabela 3: Matriz de Sensibilidade do Preço Justo por Ação (R$) — WACC vs. Crescimento Perpétuo (g)
| WACC Taxa Perpétua (g) | g = 3,50% | g = 4,00% | g = 4,50% (Base) | g = 5,00% | g = 5,50% |
|---|---|---|---|---|---|
| WACC = 11,50% | R$ 28,90 | R$ 30,25 | R$ 31,80 | R$ 33,60 | R$ 35,70 |
| WACC = 12,00% | R$ 26,65 | R$ 27,80 | R$ 29,15 | R$ 30,70 | R$ 32,50 |
| WACC = 12,50% (Base) | R$ 24,75 | R$ 25,80 | R$ 27,03 | R$ 28,35 | R$ 29,90 |
| WACC = 13,00% | R$ 23,10 | R$ 24,00 | R$ 25,05 | R$ 26,20 | R$ 27,50 |
| WACC = 13,50% | R$ 21,60 | R$ 22,40 | R$ 23,30 | R$ 24,30 | R$ 25,45 |
A inspeção da Matriz de Sensibilidade demonstra a função vital da Margem de Segurança, conceito consagrado por Benjamin Graham e David Dodd:
Se o comitê de investimentos exige uma Margem de Segurança de 20% para absorver eventuais frustrações operacionais ou elevações de 100 pontos-base no prêmio de risco soberano, o preço máximo de entrada para as ações da Vértice S.A. será de R$ 27,03 × 0,80 = R 21,62 por ação. Ao preço atual de tela de R$ 24,50, embora a ação apresente valor intrínseco positivo no cenário base, ela ainda não oferece a margem de proteção exigida para compensar um cenário adverso de WACC = 13,50% e g = 3,50% (onde o valor justo cairia para R$ 21,60).
7. Valuation em Fusões e Aquisições (M&A), PPA (CPC 15) e Ajustes de Liquidez (DLOM)
Em transações societárias privadas de Fusões e Aquisições (Mergers and Acquisitions — M&A), emissões de Laudos de Oferta Pública de Aquisição de Ações (OPA sob a Resolução CVM nº 85) e reestruturações societárias, a avaliação por Fluxo de Caixa Descontado incorpora camadas técnicas adicionais exigidas pela auditoria independente e pela legislação contábil societária:
7.1 Alocação do Preço de Compra (PPA — Purchase Price Allocation) e Intangíveis
Após a conclusão de uma aquisição corporativa com transferência de controle, o Pronunciamento Técnico CPC 15 (R$ 1) — Combinação de Negócios (equivalente ao IFRS 3) exige que o adquirente elabore o laudo de Purchase Price Allocation (PPA) para desmembrar o preço pago em três componentes contábeis distintos:
- Valor Contábil Líquido (Book Value): Patrimônio líquido escritural da empresa adquirida na data do fechamento (closing);
- Mais-Valia de Ativos Tangíveis e Intangíveis Identificáveis (Fair Value Step-Up): Reavaliação a valor justo de galpões industriais, maquinário, marcas registradas, patentes tecnológicas, softwares proprietários, contratos de concessão e carteira de relacionamento com clientes;
- Ágio por Expectativa de Rentabilidade Futura (Goodwill): Parcela residual do preço de aquisição que excede o valor justo líquido dos ativos e passivos identificáveis, refletindo as sinergias operacionais, comerciais e tributárias esperadas da combinação empresarial.
Na avaliação atuarial e contábil de intangíveis específicos (CPC 04 / IAS 38), os peritos avaliadores aplicam metodologias derivadas do DCF:
- Método Relief from Royalty (Economia de Royalties): Utilizado para precificar marcas comerciais e patentes industriais, projetando o fluxo de royalties hipotéticos que a companhia economiza por ser proprietária da marca em vez de licenciá-la de terceiros;
- Método Multi-Period Excess Earnings Method (MPEEM): Aplicado na valoração de carteiras de clientes e contratos de longo prazo, expurgando do fluxo operacional os encargos contributivos (contributory asset charges — CAC) referentes ao capital de giro, imobilizado e força de trabalho;
- Método With-and-Without (Com e Sem): Empregado para mensurar cláusulas de não concorrência (non-compete agreements) assinadas por executivos fundadores, comparando o valor presente da companhia nos cenários com e sem a atuação concorrencial do vendedor.
7.2 Prêmio de Controle (Control Premium), Desconto de Minoritário (DLOC) e Iliquidez (DLOM)
Quando o modelo DCF é aplicado para avaliar empresas de capital fechado (private equity, venture capital ou sociedades limitadas familiares) ou blocos acionários sem direito a voto e sem tag-along integral (Art. 254-A da Lei das S.A. — Lei nº 6.404/1976), o valor intrínseco base precisa ser ajustado por dois fatores estruturais:
- Prêmio de Controle vs. Desconto por Falta de Controle (DLOC — Discount for Lack of Control): O acionista controlador detém a prerrogativa de eleger a diretoria executiva, deliberar sobre o orçamento de Capex, definir a política de distribuição de proventos e alienar unidades de negócios. Consequentemente, participações minoritárias isoladas sofrem um deságio de governança (DLOC) que varia tipicamente de 15% a 25% em relação ao valor pleno de controle;
- Desconto por Falta de Liquidez (DLOM — Discount for Lack of Marketability): Ao contrário de um lote de ações negociado no pregão eletrônico com liquidez instantânea em D+2, a alienação de quotas de uma empresa fechada exige meses de negociação bilateral, auditoria de due diligence jurídica/ambiental, contratação de assessores de investment banking e cláusulas de retenção em conta garantida (escrow account para contingências trabalhistas e tributárias ocultas). Pelos modelos empíricos de Chaffe (opção de venda put europeia) e Finnerty (opção put asiática de média aritmética), o DLOM aplica um redutor matemático de 20% a 35% sobre o múltiplo das companhias abertas comparáveis.
8. Perguntas Frequentes (FAQ) sobre Modelagem e Valuation
1. Devo elaborar o DCF em termos nominais (com inflação) ou reais (sem inflação)?
Ambas as abordagens produzem exatamente o mesmo valor presente, desde que haja consistência rigorosa entre numerador e denominador. Se você projetar os fluxos de caixa (FCFF) em termos nominais (incorporando repasses inflacionários de preços e custos), deverá obrigatoriamente descontá-los por um WACC nominal e adotar uma taxa de perpetuidade (g) nominal. Caso prefira projetar os fluxos em moeda constante (termos reais), tanto o WACC quanto a taxa g devem ser deflacionados pela equação de Fisher. No Brasil, recomenda-se o modelo nominal em virtude de a depreciação fiscal ser calculada sobre o custo histórico nominal, o que afeta o imposto de renda pago ao longo do tempo.
2. Como tratar incentivos fiscais regionais (SUDENE/SUDAM) e Juros sobre Capital Próprio (JCP) no Valuation?
Os benefícios fiscais de subvenção para investimento (como redutores de 75% do IRPJ na área da SUDENE/SUDAM) e a dedutibilidade dos Juros sobre Capital Próprio (JCP) previstos na Lei nº 9.249/1995 reduzem a alíquota efetiva de tributação corporativa da companhia. Na modelagem DCF, se a subvenção tem prazo determinado de vencimento legal, o correto é projetar a alíquota efetiva reduzida apenas até o ano de expiração do benefício no fluxo explícito, normalizando a alíquota para os 34% (ou a alíquota estrutural sustentável) no cálculo do Valor Terminal.
3. Por que o Valor Terminal costuma representar mais de 60% do valor total no DCF?
Em projeções explícitas de 5 anos para empresas de crescimento moderado a alto, os primeiros 5 fluxos anuais recuperam apenas uma fração do capital investido, enquanto a perpetuidade condensa dezenas de anos subsequentes de geração de caixa. Sempre que o Valor Terminal ultrapassar 70% a 75% do Enterprise Value total, recomenda-se estender o período explícito de projeção para 10 anos, permitindo modelar uma desaceleração gradual (fade period) das margens e da taxa de crescimento antes de aplicar a fórmula de Gordon.
4. Como avaliar empresas de tecnologia em estágio inicial que possuem EBITDA e FCFF negativos?
Para companhias em fase de hipercrescimento que reinvestem mais de 100% da geração operacional em expansão comercial e P&D, os múltiplos correntes de EV/EBITDA e P/L são inaplicáveis (pois os denominadores são negativos). Nesses casos, projeta-se um DCF de 10 anos modelando a curva de evolução da receita, a diluição gradual das despesas gerais e administrativas (alavancagem operacional) e a convergência para a margem EBIT de maturidade do setor a partir do 5º ou 6º ano.
Referências Bibliográficas e Normativas
- DAMODARAN, Aswath. Investment Valuation: Tools and Techniques for Determining the Value of Any Asset. 3ª Edição. Hoboken, NJ: John Wiley & Sons. Portal de dados e artigos acadêmicos disponível em Stern School of Business — Damodaran Online.
- KOLLER, Tim; GOEDHART, Marc; WESSELS, David (McKinsey & Company). Valuation: Measuring and Managing the Value of Companies. 7ª Edição. Hoboken, NJ: Wiley Finance.
- CFA INSTITUTE. Corporate Issuers and Equity Valuation: Cost of Capital, Free Cash Flow Valuation, and Market-Based Valuation. Charlottesville: CFA Institute Refresher Readings.
- COMITÊ DE PRONUNCIAMENTOS CONTÁBEIS (CPC). Pronunciamento Técnico CPC 46 — Mensuração do Valor Justo (Correlação às Normas Internacionais de Contabilidade — IFRS 13). Brasília: CPC / CFC / CVM.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Resolução CVM nº 85 e Normas sobre Laudos de Avaliação de Companhias Abertas. Rio de Janeiro: Portal Oficial da CVM.
- B3 — BRASIL, BOLSA, BALCÃO. Diretrizes de Governança Corporativa, Segmentos de Listagem e Indicadores Fundamentalistas do Mercado Acionário. São Paulo: B3 S.A..
Carregando comentários…