
Fronteira Eficiente de Markowitz e Teoria Moderna do Portfólio: Otimização Média-Variância, Matriz de Covariância na B3 e o Índice de Sharpe
Neste artigo
- 1. A Revolução de Harry Markowitz e a Matemática da Diversificação de Ativos
- 2. A Mecânica da Otimização Média-Variância e a Matriz de Covariância na B3
- 3. A Carteira GMV, a Carteira Tangente e o Teorema da Separação em Dois Fundos
- 4. Métricas de Avaliação Ajustada ao Risco: Sharpe, Sortino e Treynor
- 5. Fragilidades Empíricas do Modelo e Soluções Modernas: Black-Litterman e Shrinkage
- Perguntas Frequentes sobre a Fronteira Eficiente de Markowitz (FAQ)
- Referências Bibliográficas e Acadêmicas
Durante séculos, a gestão patrimonial e a tomada de decisão em investimentos foram guiadas por premissas intuitivas ou puramente contábeis, focando na escolha de ações ou títulos isolados que aparentassem solidez financeira. Essa abordagem empírica foi profundamente transformada em 1952, quando o economista norte-americano Harry Markowitz, então com apenas 25 anos, publicou seu célebre artigo acadêmico Portfolio Selection no Journal of Finance. O trabalho, que lhe renderia o Prêmio Nobel de Economia em 1990, lançou as bases da Teoria Moderna do Portfólio (Modern Portfolio Theory ou MPT) e estabeleceu um dos pilares matemáticos mais elegantes das finanças quantitativas: a constatação formal de que a incerteza estatística total de uma composição de investimentos não corresponde à média ponderada dos riscos de seus títulos e papéis individuais, mas depende decisivamente do grau de correlação e da covariância estatística existente entre eles.
A formalização do modelo de Markowitz introduziu o conceito da Fronteira Eficiente, a representação geométrica que delimita o conjunto de combinações ótimas capazes de oferecer o maior retorno esperado para determinado nível de incerteza estatística (mensurado pela variância ou desvio padrão), ou equivalentemente, o menor nível de incerteza estatística para uma meta predeterminada de rentabilidade. No mercado financeiro brasileiro — caracterizado por taxas de juros nominais elevadas, volatilidade marcante nas ações da B3 e dinâmicas cambiais singulares —, a aplicação prática da otimização média-variância constitui uma ferramenta indispensável para investidores institucionais, gestores de fundos multimercado e alocadores patrimoniais. O presente estudo disseca a mecânica analítica do modelo de Markowitz, examina a estrutura da matriz de covariância entre as principais classes de títulos e papéis no Brasil, detalha o Teorema da Separação em Dois Fundos de James Tobin e aborda as soluções contemporâneas para as fragilidades empíricas dos estimadores históricos de retorno.

1. A Revolução de Harry Markowitz e a Matemática da Diversificação de Ativos
Antes do modelo de Markowitz, o consenso dominante instruía o investidor a selecionar os títulos e papéis que individualmente apresentassem a melhor perspectiva de retorno futuro e solidez de balanço. Markowitz desfez essa visão linear ao demonstrar que uma carteira composta por títulos e papéis de alta incerteza estatística individual pode, paradoxalmente, apresentar um nível de volatilidade agregada extremamente baixo, desde que esses títulos e papéis não oscilem em sincronia no mercado. A diversificação deixava de ser uma regra de ouro empírica e transformava-se em um teorema matemático rigoroso.
Para compreender analiticamente esse fenômeno, considere uma carteira simples composta por dois títulos e papéis com pesos de alocação w1 e w2 (onde w1 + w2 = 1). O retorno esperado da composição consolidada, E(Rp), é dado pela combinação linear:
Entretanto, a variância da composição, σp^2, que quantifica a incerteza estatística total do portfólio, é governada por uma equação não linear que incorpora a covariância entre os retornos dos dois títulos e papéis:
Sabendo que a covariância pode ser reescrita em função do coeficiente de correlação linear de Pearson ( ρ12) e dos desvios padrão individuais (σ1 e σ2):
A fórmula do risco estatístico consolidado da composição torna-se:
O coeficiente de correlação ρ12 varia estritamente no intervalo [-1, +1] e dita o poder redutor da diversificação:
- Correlação Perfeitamente Positiva ( ρ12 = +1): A expressão dentro da raiz torna-se um trinômio quadrado perfeito (w1 σ1 + w2 σ2)2. Nesse caso, σp = w1 σ1 + w2 σ2. Não há qualquer benefício de diversificação: a incerteza estatística é simplesmente a média ponderada dos riscos individuais.
- Correlação Nula ( ρ12 = 0): O termo cruzado é anulado, resultando em σp = √(w1^2 σ1^2 + w2^2 σ2^2). A volatilidade final é substancialmente menor do que a média ponderada, evidenciando o ganho estrutural da diversificação estatística.
- Correlação Perfeitamente Negativa ( ρ12 = -1): A expressão reduz-se a |w1 σ1 - w2 σ2|. Nesse cenário teórico, é matematicamente viável zerar por completo a volatilidade da composição escolhendo os pesos w1 = (σ2)/(σ1 + σ2) e w2 = (σ1)/(σ1 + σ2), gerando um retorno estritamente positivo com variância nula.
No mundo real dos investimentos na B3, correlações perfeitamente negativas inexistem, mas correlações moderadas, nulas ou ligeiramente negativas (como a dinâmica histórica observada entre o Ibovespa e o dólar comercial em momentos de crise institucional) viabilizam a compressão expressiva do risco total do investidor.
2. A Mecânica da Otimização Média-Variância e a Matriz de Covariância na B3
Quando expandido para um universo de N títulos e papéis financeiros, o modelo de Markowitz utiliza álgebra linear para estruturar o problema de alocação de composição. O portfólio é definido por um vetor de pesos w = [w1, w2, …, wN]T e um vetor de retornos esperados μ = [E(R1), E(R2), …, E(RN)]T. A variância da composição é expressa em notação matricial como uma forma quadrática:
Onde σ é a Matriz de Variância-Covariância, uma matriz quadrada simétrica de ordem N × N, cujos elementos da diagonal principal representam as variâncias de cada papel (σi^2) e os elementos fora da diagonal representam as covariâncias entre cada par de títulos e papéis (σij):
Em um portfólio de 30 ações, existem 30 termos de variância individual na diagonal, mas impressionantes 870 termos de covariância fora da diagonal (ou 435 pares distintos). À medida que o número de títulos e papéis na composição cresce, a incerteza estatística do portfólio passa a ser determinada quase que exclusivamente pelas covariâncias mútuas, demonstrando que o comportamento relacional entre os títulos e papéis eclipsa a relevância de seus desvios padrão individuais.
A tabela abaixo ilustra a matriz empírica típica de correlação entre as principais classes de títulos e papéis negociadas no mercado financeiro brasileiro ao longo de ciclos econômicos de 10 anos:
| Classe de Ativo | Ibovespa (Ações) | Small Caps (SMLL) | FIIs (IFIX) | Tesouro IPCA+ (NTN-B) | Dólar Comercial (USDBRL) |
|---|---|---|---|---|---|
| Ibovespa | 1,00 | +0,82 | +0,54 | +0,35 | -0,38 |
| Small Caps | +0,82 | 1,00 | +0,48 | +0,28 | -0,32 |
| FIIs (IFIX) | +0,54 | +0,48 | 1,00 | +0,68 | -0,18 |
| Tesouro IPCA+ | +0,35 | +0,28 | +0,68 | 1,00 | -0,12 |
| Dólar Comercial | -0,38 | -0,32 | -0,18 | -0,12 | 1,00 |
A análise da matriz revela insights de alocação de títulos e papéis vitais para o investidor brasileiro:
- Forte Cointegração entre Ações Locais: A correlação de +0,82 entre Ibovespa e Small Caps evidencia que comprar ambos oferece pouca diversificação estrutural de incerteza estatística macroeconômico, apenas ampliando a exposição ao beta doméstico.
- O Papel Estabilizador dos Títulos Públicos IPCA+: A NTN-B exibe correlação moderada com o mercado acionário (+0,35), oferecendo amortecimento em virtude do juro real garantido, ao mesmo tempo em que compartilha sensibilidade aos ciclos de corte da taxa Selic conduzidos pelo Banco Central.
- O Dólar como Descorrelacionador Supremo: O coeficiente de correlação negativo (-0,38 com Ibovespa e -0,32 com Small Caps) consolida a exposição cambial e títulos e papéis internacionais como a mais ótima ferramenta de amortecimento de queda máxima em combinações brasileiras. Em eventos de estresse macroeconômico severo, a desvalorização cambial valoriza a perna dolarizada, compensando a queda nas cotações locais.
A Formulação Analítica via Multiplicadores de Lagrange
A dedução matemática da Fronteira Eficiente resolve um problema clássico de programação quadrática sujeita a restrições lineares. O objetivo consiste em minimizar a variância do portfólio para um retorno alvo pré-fixado μ0:
Sujeito às restrições de que a soma dos pesos seja unitária (wT 1 = 1) e o retorno atinja a meta (wT μ = μ0). Construindo a função Lagrangiana:
Tomando as derivadas parciais de primeira ordem em relação ao vetor de pesos w e igualando a zero:
Os multiplicadores escalares λ1 e λ2 são determinados pelas constantes fundamentais da matriz de covariância:
- A = 1T σ-1 μ
- B = μT σ-1 μ
- C = 1T σ-1 1
- D = B C - A2
A equação parabólica da variância mínima em função do retorno μ0 assume a forma quadrática canônica:
Essa formulação vetorial demonstra que o formato hiperbólico da Fronteira Eficiente no espaço de desvio padrão e retorno decorre estritamente da geometria analítica proporcionada pela inversão da matriz σ-1.

3. A Carteira GMV, a Carteira Tangente e o Teorema da Separação em Dois Fundos
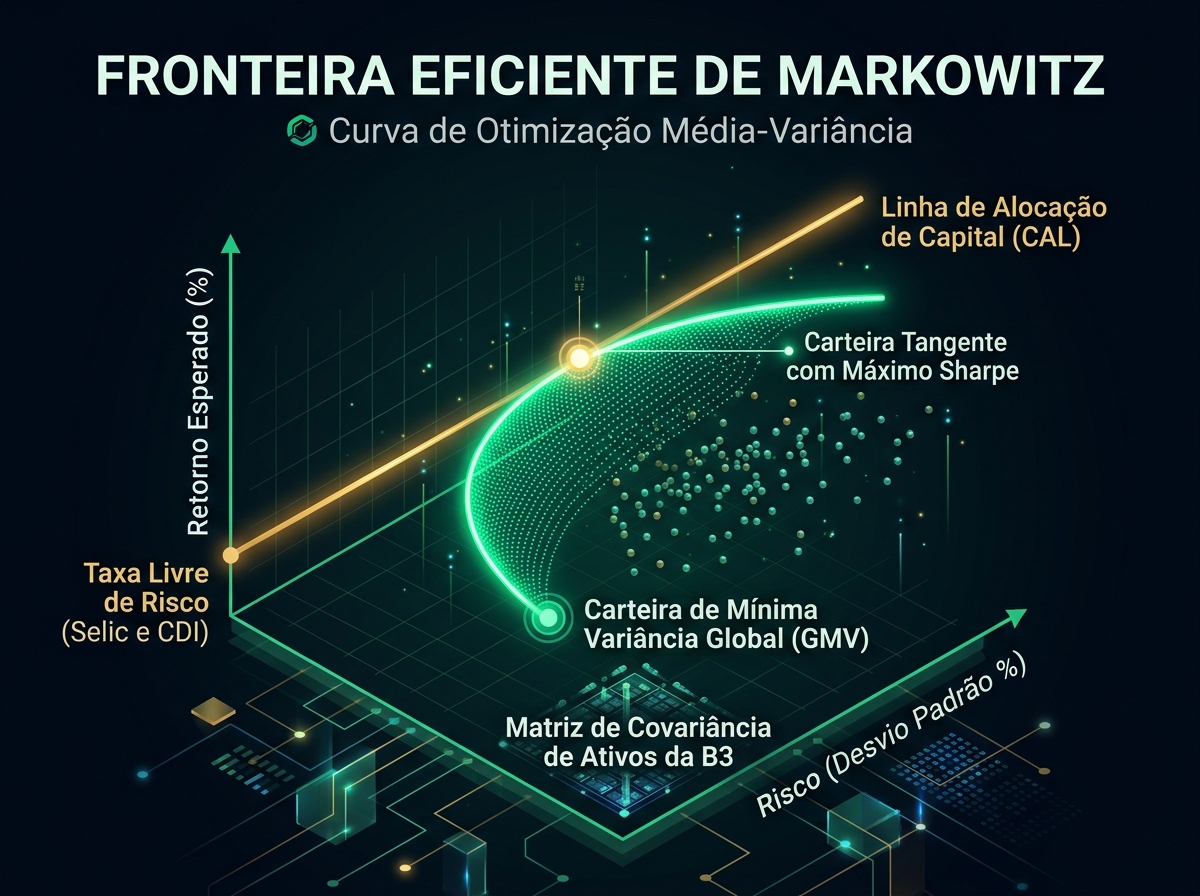
Ao executar a otimização de Markowitz para diferentes níveis de retorno exigidos, o algoritmo traça no plano cartesiano (eixo X: desvio padrão σ; eixo Y: retorno esperado E(R)) uma curva parabólica hiperbólica. A metade superior dessa parábola representa a Fronteira Eficiente. Qualquer portfólio localizado abaixo dessa fronteira é classificado como subótimo ou ineficiente, pois é matematicamente possível construir outra composição com o mesmo nível de incerteza estatística que entregue um retorno mais elevado, ou obter a mesma rentabilidade com volatilidade reduzida.
Dois pontos singulares sobre a Fronteira Eficiente merecem destaque analítico:
- Carteira de Mínima Variância Global (Global Minimum Variance ou GMV): Localizada no vértice mais à esquerda da curva parabólica, a composição GMV é aquela que apresenta a menor variância matemática possível entre todas as combinações factíveis de títulos e papéis de incerteza estatística. Sua ponderação independe das estimativas de retornos futuros dos ativos, dependendo exclusivamente da matriz de covariância. É a composição recomendada para investidores estritamente focados na mitigação de incerteza estatística e conservação patrimonial.
- Carteira Tangente (Portfólio Ótimo de Risco): É o ponto onde uma reta originada no eixo Y no valor da taxa de juros livre de risco (Rf) tangencia a Fronteira Eficiente. Essa reta é denominada Linha de Alocação de Capital (Capital Allocation Line ou CAL). A composição tangente é aquela que maximiza a inclinação da reta, o que equivale a dizer que ela entrega o maior Índice de Sharpe entre todos os portfólios possíveis.
A introdução da taxa livre de risco pelo economista James Tobin (Prêmio Nobel de 1981) culminou na formulação do célebre Teorema da Separação em Dois Fundos (Two-Fund Separation Theorem). Segundo esse princípio, o processo de tomada de decisão de investimento decompõe-se em duas etapas absolutamente independentes:
- Etapa 1 (Técnica / Objetiva): O investidor calcula a matriz de covariância e localiza a Carteira Tangente. Essa composição de ativos de risco é universal e idêntica para todos os participantes do mercado, pois é uma solução puramente matemática de otimização de Sharpe Ratio.
- Etapa 2 (Comportamental / Subjetiva): O investidor decide como combinar a Carteira Tangente com o papel livre de risco (como a taxa Selic ou títulos do Tesouro Selic), com base exclusivamente no seu apetite pessoal a risco e horizonte temporal.
Um investidor extremamente conservador alocará 80% de seu patrimônio no papel livre de risco e 20% na Carteira Tangente. Um investidor moderado alocará 50% em cada perna. Já um investidor agressivo alocará 100% na Carteira Tangente, ou poderá inclusive operar alavancado (tomando empréstimos à taxa livre de risco para investir 130% na Carteira Tangente). Em qualquer uma dessas escolhas, todos os investidores estarão posicionados ao longo da reta CAL, garantindo a máxima eficiência matemática de suas combinações.
4. Métricas de Avaliação Ajustada ao Risco: Sharpe, Sortino e Treynor
A comparação empírica de combinações de investimentos exige métricas quantitativas normalizadas que penalizem o retorno bruto gerado pela volatilidade incorrida para alcançá-lo. Três coeficientes analíticos consolidaram-se como padrão de referência na teoria de portfólio:
O Índice de Sharpe (Sharpe Ratio)
Desenvolvido por William Sharpe em 1966, mede o excedente de retorno gerado por unidade de risco total (desvio padrão global):
Onde E(Rp) é o retorno da composição, Rf é a taxa livre de risco de referência (no Brasil, tipicamente a taxa Selic ou a rentabilidade do CDI) e σp é o desvio padrão anualizado dos retornos. No contexto brasileiro, onde a taxa Selic frequentemente supera patamares nominais de 10% a 12% ao ano, alcançar um Índice de Sharpe positivo e sustentado ao longo de ciclos de 5 anos é um feito reservado aos melhores gestores quantitativos.
O Índice de Treynor (Treynor Ratio)
Proposto por Jack Treynor em 1965, avalia o excedente de retorno não contra o risco total da carteira, mas exclusivamente contra o risco sistemático ou não diversificável, mensurado pelo coeficiente Beta (βp):
O índice de Treynor assume como premissa que o investidor já construiu uma carteira perfeitamente diversificada na qual todo o risco idiossincrático (específico de cada empresa) foi eliminado, restando apenas o risco de mercado. É especialmente útil para avaliar subcarteiras de renda variável alocadas dentro de um grande portfólio multiativos.
O Índice de Sortino (Sortino Ratio)
Desenvolvido por Frank Sortino no início dos anos 1990, o Índice de Sortino endereça uma das principais críticas conceituais formuladas ao modelo original de Markowitz e ao Índice de Sharpe: a suposição de que toda volatilidade é indesejável. Para a variância clássica, oscilações bruscas para cima (upside volatility) são penalizadas com o mesmo rigor matemático que quedas repentinas de mercado (queda máxima).
O Índice de Sortino substitui o desvio padrão total pela Downside Deviation (σd), computando a volatilidade apenas quando os retornos caem abaixo de uma meta mínima aceitável de rentabilidade (Minimum Acceptable Return ou MAR):
Onde a volatilidade de queda é calculada considerando apenas os desvios negativos:
Ao penalizar estritamente os períodos de perdas de capital e desconsiderar os saltos positivos de valorização, o Índice de Sortino oferece um retrato muito mais fiel da qualidade técnica de estratégias que apresentam distribuições de retornos assimétricas com caudas gordas à direita (como fundos de ações de crescimento ou estratégias com opções estruturadas).
A tabela a seguir confronta os objetivos, premissas de risco e melhores cenários de aplicação das três métricas:
| Métrica Quantitativa | Medida de Risco Adotada | Premissa Estrutural | Aplicação Recomendada |
|---|---|---|---|
| Índice de Sharpe | Desvio padrão total (σp) | Distribuição normal simétrica de retornos | Avaliação global de combinações e fundos multirrisco |
| Índice de Treynor | Coeficiente Beta sistemático (βp) | Carteira sem risco específico/idiossincrático | Avaliação de gestores de renda variável ativa |
| Índice de Sortino | Volatilidade de queda (Downside Deviation) | Assimetria de retornos e caudas pesadas | Estratégias assimétricas e controle de queda máxima |
5. Fragilidades Empíricas do Modelo e Soluções Modernas: Black-Litterman e Shrinkage
Apesar de sua elegância conceitual indiscutível, a aplicação ingênua do modelo de Markowitz (Plug-in Optimizer) em combinações reais de investimento na B3 depara-se com severas limitações práticas, as quais levaram o célebre gestor Richard Michaud a cunhar o termo "error maximizer" (maximizador de erros) para descrever os otimizadores média-variância tradicionais.
As principais armadilhas empíricas do modelo decompõem-se em três eixos:
- Hiper-Sensibilidade aos Parâmetros de Entrada: Pequenas variações decimais nas estimativas de retorno esperado ou covariância geram oscilações radicais e contraintuitivas nas ponderações da carteira recomendada. Um aumento de 0,5% na projeção de retorno de um papel pode transformar sua alocação de 2% para 40%, desestabilizando o portfólio.
- A Falácia dos Retornos Históricos: Utilizar as médias históricas de rentabilidade passada como estimadores do retorno futuro é profundamente falho. Ativos que apresentaram valorizações anômalas recentes tendem a ser superalocados no topo de ciclos de mercado, amplificando o risco de perdas subsequentes.
- Concentração Excessiva e Pesos Extremos: Otimizadores matemáticos não restritos costumam produzir soluções extremas, concentrando 90% do patrimônio em dois ou três ativos exóticos com matrizes singulares ou exigindo posições vendidas (short) inviáveis para investidores pessoa física.
Para sanar essas fragilidades e viabilizar a alocação quantitativa institucional no mundo contemporâneo, a ciência financeira desenvolveu duas metodologias avançadas de regularização:
A Estimativa de Covariância por Shrinkage (Ledoit & Wolf)
Publicada pelos estatísticos Olivier Ledoit e Michael Wolf em 2004 (A Well-Conditioned Estimator for Large-Dimensional Covariance Matrices), a técnica de Shrinkage soluciona o problema da instabilidade das matrizes amostrais de covariância quando o número de ativos N é elevado frente ao número de observações temporais T.
Em vez de confiar cegamente na matriz de covariância amostral pura (S), que acumula ruído estatístico substancial, o método de Ledoit-Wolf cria um estimador encolhido (σshrink) que combina linearmente a matriz amostral com uma matriz-alvo estruturada e estável (F), como a matriz de correlação constante ou o modelo de índice único:
O parâmetro de contração δ [0, 1] é calculado analiticamente para minimizar a perda quadrática esperada. O resultado é uma matriz de covariância bem condicionada, estritamente positiva definida e inversível, que impede que o otimizador gere combinações artificiais com pesos bizarros.
O Modelo de Alocação de Black-Litterman
Desenvolvido por Fischer Black e Robert Litterman no banco Goldman Sachs em 1992, o Modelo Black-Litterman revolucionou a estimativa de retornos esperados. O modelo parte do princípio de que os preços de mercado já refletem um equilíbrio ótimo entre todos os participantes. Por meio do processo de otimização reversa (reverse optimization), o modelo calcula os retornos implícitos de equilíbrio de mercado a partir da capitalização real das empresas na B3 e da matriz de covariância.
Em seguida, o modelo permite que o investidor incorpore suas próprias visões qualitativas ou quantitativas subjetivas sobre o mercado (views), atribuindo a cada visão um nível explícito de confiança estatística. O teorema de Bayes combina a distribuição de equilíbrio do mercado com as visões pontuais do investidor, produzindo um novo vetor de retornos esperados perfeitamente balanceado. As combinações geradas pelo modelo Black-Litterman são intuitivas, estáveis e não sofrem com rotações bruscas de ativos, tornando-se o padrão de excelência adotado pelos maiores fundos soberanos e gestoras de patrimônio global do planeta.
Perguntas Frequentes sobre a Fronteira Eficiente de Markowitz (FAQ)
1. O que é a Fronteira Eficiente em linguagem simples?
A Fronteira Eficiente é uma curva gráfica que conecta todas as combinações de investimentos ideais possíveis em um determinado mercado. Cada ponto sobre essa curva representa um portfólio que entrega a maior rentabilidade esperada possível para aquele nível de risco específico, ou o menor risco possível para atingir aquela rentabilidade. Qualquer investimento que fique abaixo dessa linha é considerado ineficiente e desperdiça potencial de retorno.
2. Por que a correlação entre os ativos é tão importante na diversificação?
Porque a correlação mede como os preços de dois investimentos se comportam em conjunto ao longo do tempo. Quando você combina ativos com correlação baixa ou negativa (como ações brasileiras e dólar americano), as quedas temporárias de um papel tendem a ser compensadas pela estabilidade ou valorização do outro. Isso reduz as oscilações bruscas da sua carteira sem necessariamente reduzir a sua rentabilidade média no longo prazo.
3. Qual é a diferença prática entre o Índice de Sharpe e o Índice de Sortino?
O Índice de Sharpe penaliza qualquer tipo de oscilação nos preços da carteira, considerando tanto as altas repentinas quanto as quedas de mercado como risco indesejado. Já o Índice de Sortino avalia apenas a volatilidade negativa (as quedas e prejuízos reais abaixo de uma meta mínima), ignorando as valorizações fortes. Por isso, o Sortino é uma métrica mais precisa para avaliar combinações com estratégias de alto crescimento ou que utilizam proteção com opções.
4. O que é a Carteira de Mínima Variância Global (GMV)?
A carteira GMV é o ponto exato da Fronteira Eficiente que apresenta o menor nível de volatilidade e desvio padrão possível entre todas as combinações de ativos de risco disponíveis. Ela é desenhada para investidores que desejam ter uma exposição moderada ao mercado de ações e de renda fixa, mas com a menor oscilação de patrimônio permitida pela matemática estatística.
5. O que afirma o Teorema da Separação em Dois Fundos de James Tobin?
O teorema demonstra que a decisão de alocação de investimentos divide-se em duas partes independentes: primeiro, encontra-se a melhor carteira de ativos de risco do mercado (a Carteira Tangente, com o maior Índice de Sharpe possível), o que é uma tarefa puramente matemática; segundo, cada pessoa decide quanto dinheiro colocar nessa carteira e quanto manter no papel seguro sem risco (como a taxa Selic ou Tesouro Selic), de acordo com o seu perfil de tolerância pessoal a perdas.
6. Por que utilizar apenas retornos passados no modelo média-variância pode ser arriscado?
Porque retornos passados não garantem retornos futuros e refletem apenas o que já aconteceu. Um setor da economia que subiu exponencialmente nos últimos anos pode estar prestes a sofrer uma correção ou recessão. Se você alimentar o modelo matemático apenas com as médias passadas, o programa acreditará que aquele ativo é imbatível e concentrará grande parte do seu dinheiro nele justamente no topo histórico das cotações, gerando o risco de grandes perdas posteriores.
Referências Bibliográficas e Acadêmicas
- MARKOWITZ, Harry. Portfolio Selection. The Journal of Finance, v. 7, n. 1, p. 77-91, 1952. DOI: 10.1111/j.1540-6261.1952.tb01525.x.
- SHARPE, William F. Mutual Fund Performance. The Journal of Business, v. 39, n. 1, p. 119-138, 1966. DOI: 10.1086/294846.
- TOBIN, James. Liquidity Preference as Behavior Towards Risk. The Review of Economic Studies, v. 25, n. 2, p. 65-86, 1958. DOI: 10.2307/2296205.
- BLACK, Fischer; LITTERMAN, Robert. Global Portfolio Optimization. Financial Analysts Journal, v. 48, n. 5, p. 28-43, 1992. DOI: 10.2469/faj.v48.n5.28.
- LEDOIT, Olivier; WOLF, Michael. A well-conditioned estimator for large-dimensional covariance matrices. Journal of Multivariate Analysis, v. 88, n. 2, p. 365-411, 2004. DOI: 10.1016/S0047-259X(03)00096-400096-4).
- BANCO CENTRAL DO BRASIL (BCB). Séries Históricas de Taxas de Juros (Selic e CDI) e Inflação (IPCA). Brasília: BCB, 2026. Disponível em: https://www.bcb.gov.br/.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Regulamentação de Fundos de Investimento (Resolução CVM 175) e Mercado de Capitais. Rio de Janeiro: CVM, 2026. Disponível em: https://www.gov.br/cvm/pt-br.
Nota Editorial de Conformidade Quantitativa: Este artigo possui finalidade exclusivamente analítica, técnica e de educação financeira acadêmica, não devendo ser interpretado como recomendação de investimento, consultoria de valores mobiliários ou oferta pública de ativos. As rentabilidades passadas e parâmetros teóricos de desvio padrão não representam garantia de rentabilidade futura. A estruturação de carteiras reais de investimentos deve considerar a adequação ao perfil de risco (Suitability) e ser orientada por profissionais e gestores autorizados pela CVM e Anbima.
Carregando comentários…