
Tesouro IPCA+ vs. CRI e CRA: gross-up, risco de crédito e liquidez
Neste artigo
- 1. A Resolução CMN nº 5.118 e a Moralização dos Lastros de Crédito Isento
- 2. A Matemática do Gross-Up Tributário: Como Calcular o Rendimento Equivalente
- 3. A Hierarquia dos Riscos: Soberano vs. Bancário com FGC vs. Crédito Privado Corporativo
- 4. Liquidez no Mercado Secundário da B3 e Marcação a Mercado
- 5. Tabela Comparativa: Tesouro IPCA+ vs. Títulos Isentos de Renda Fixa
- Perguntas Frequentes Técnicas (FAQ)
- Referências Bibliográficas Oficiais
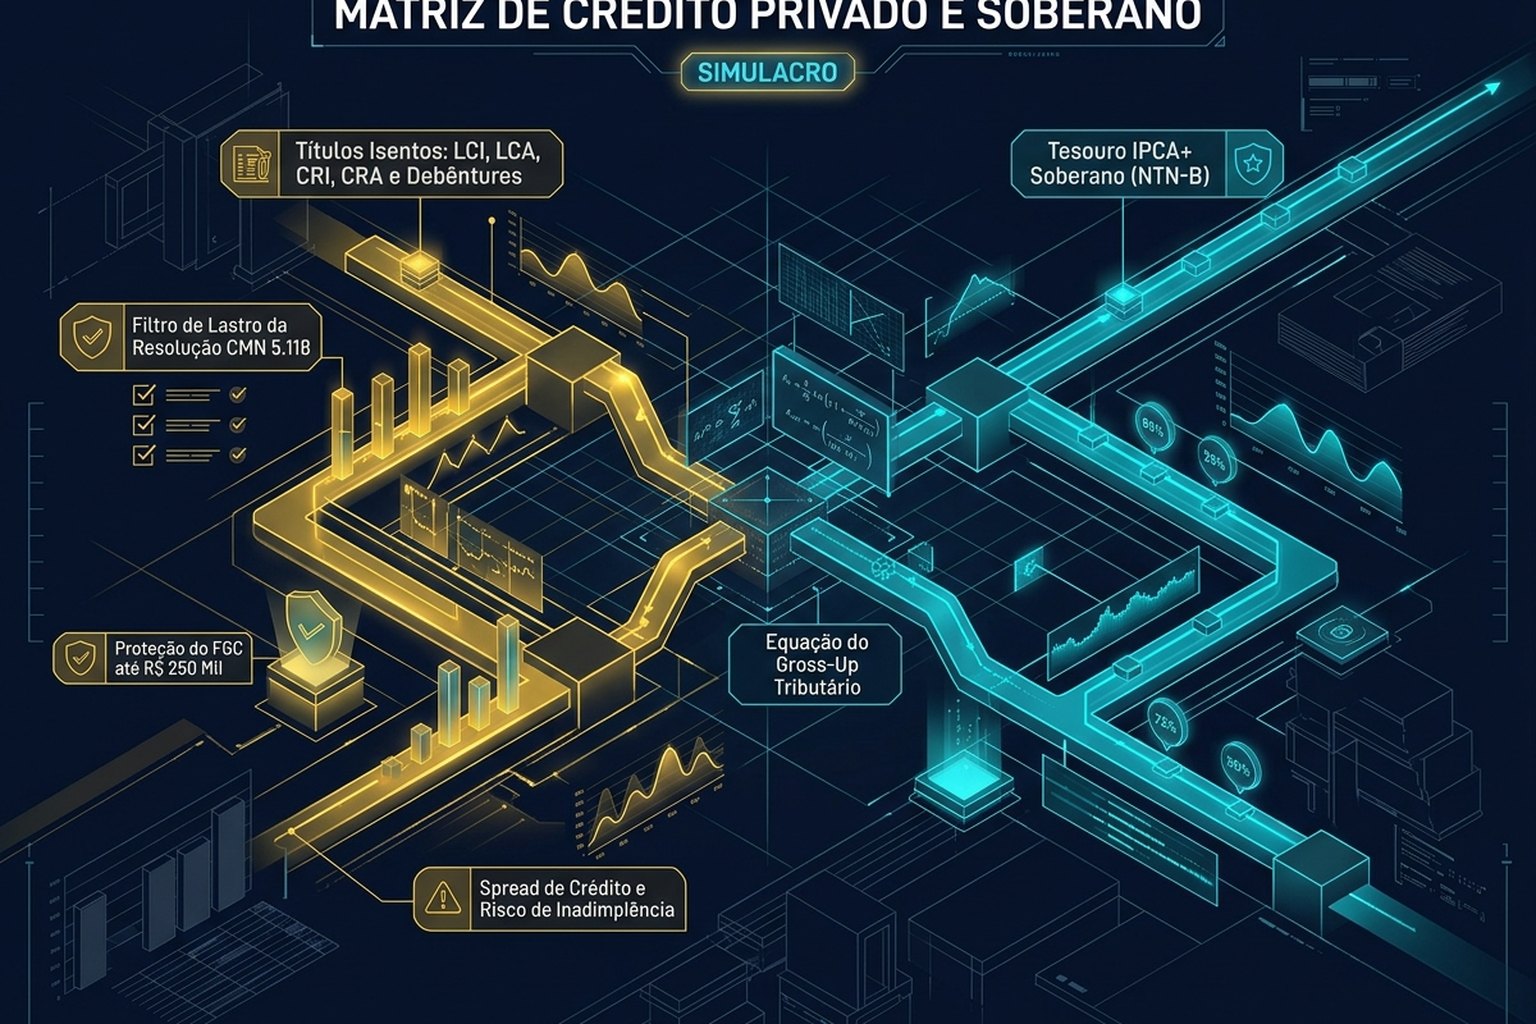
O mercado de capitais brasileiro atravessou uma expansão sem precedentes na emissão de títulos de dívida corporativa e bancária isentos de Imposto de Renda para pessoas físicas. Títulos como Letras de Crédito Imobiliário (LCI), Letras de Crédito do Agronegócio (LCA), Certificados de Recebíveis Imobiliários (CRI), Certificados de Recebíveis do Agronegócio (CRA) e Debêntures Incentivadas de Infraestrutura (Lei nº 12.431/2011) tornaram-se os queridinhos absolutos dos investidores individuais. Atraídos pela isenção fiscal na fonte e por taxas nominais aparentemente superiores às dos títulos públicos negociados no Tesouro Direto, milhões de poupadores alocaram parcelas desproporcionais de suas reservas em papéis corporativos sem mensurar adequadamente a relação risco-retorno. No entanto, a alocação racional em renda fixa exige dissecar a engenharia financeira por trás desses ativos. A publicação da Resolução CMN nº 5.118 pelo Conselho Monetário Nacional impôs um filtro regulatório severo sobre os lastros elegíveis para a emissão de títulos incentivados, restringindo o uso de despesas correntes e dívidas cruzadas e devolvendo o mercado de crédito privado aos seus setores vocacionais de origem. Paralelamente, comparar um crédito corporativo ou bancário com os títulos soberanos emitidos pelo Tesouro Nacional — notadamente o Tesouro IPCA+ (NTN-B Principal) — demanda o domínio da matemática do gross-up tributário, a precificação do spread de crédito acima da taxa soberana livre de risco e a compreensão rigorosa dos limites de cobertura do Fundo Garantidor de Créditos (FGC).
1. A Resolução CMN nº 5.118 e a Moralização dos Lastros de Crédito Isento
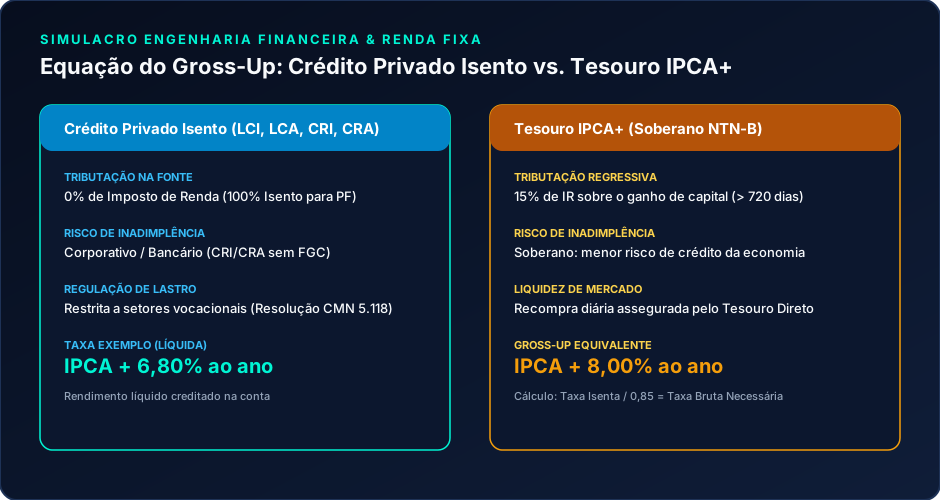
Historicamente, o benefício fiscal concedido a instrumentos como CRI, CRA, LCI e LCA visava direcionar poupança popular de baixo custo para o financiamento direto da habitação e do agronegócio produtivo nacional. Ao longo dos anos, contudo, a criatividade do sistema financeiro desvirtuou esse propósito: grandes redes varejistas, hospitais, holdings de combustíveis e empresas sem qualquer conexão estrutural com a produção agrícola ou imobiliária emitiam certificados de recebíveis respaldados em aluguéis futuros de suas próprias sedes administrativas ou em compras de insumos triviais. A Resolução CMN nº 5.118, aprovada pelo Conselho Monetário Nacional e fiscalizada conjuntamente pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM), reestruturou de forma profunda o mercado:
- 1. Vedação a Empresas Não-Setoriais: Proibiu expressamente a emissão de CRI e CRA com lastro em dívidas de companhias abertas cuja atividade principal não seja imobiliária ou do agronegócio, estancando a enxurrada de emissões corporativas atípicas.
- 2. Prazos Mínimos Elevados para LCI e LCA: O prazo mínimo de carência e vencimento das LCIs e LCAs foi ampliado de 90 dias para 9 a 12 meses (a depender do indexador), eliminando o papel desses instrumentos bancários como reserva de emergência imediata.
- 3. Reprecificação das Taxas de Mercado: A restrição na oferta de novos papéis incentivados gerou uma corrida pelos estoques existentes no mercado secundário da B3, comprimindo os spreads de crédito e exigindo do investidor uma comparação matemática cirúrgica contra os títulos soberanos do Tesouro Direto.
2. A Matemática do Gross-Up Tributário: Como Calcular o Rendimento Equivalente
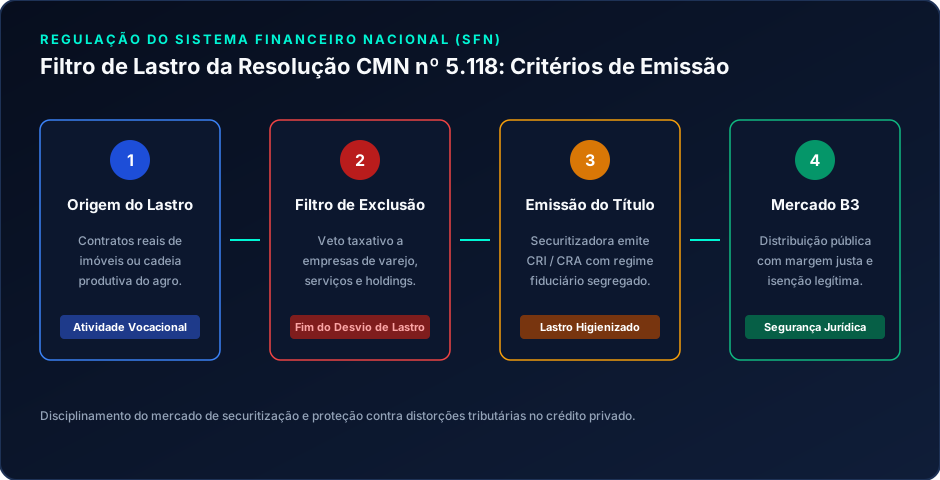
Para comparar com precisão um ativo isento de Imposto de Renda (como uma LCI ou uma Debênture Incentivada) com um título tributado pela tabela regressiva (como um CDB, um fundo de renda fixa ou o Tesouro IPCA+), o investidor deve calcular a Taxa Bruta Equivalente (Gross-Up).
A Fórmula do Gross-Up
A relação entre a taxa isenta pactuada e a taxa bruta necessária para gerar o mesmo retorno líquido obedece à equação: Taxa Bruta Equivalente = Taxa Isenta / (1 - Alíquota de IR) Onde a alíquota de Imposto de Renda depende do prazo de investimento decorrido conforme a tabela regressiva da Receita Federal:
- Até 180 dias: 22,5% (fator divisor: 0,775)
- De 181 a 360 dias: 20,0% (fator divisor: 0,800)
- De 361 a 720 dias: 17,5% (fator divisor: 0,825)
- Acima de 720 dias: 15,0% (fator divisor: 0,850)
Exemplo Prático com Tesouro IPCA+ vs. CRA Isento
Considere um CRA com vencimento em 5 anos ofertado a IPCA + 6,80% ao ano (isento de IR) e uma NTN-B no Tesouro Direto ofertada a IPCA + 6,40% ao ano para o mesmo prazo (sujeita a 15% de IR sobre o rendimento total).
- Para igualar o retorno líquido do CRA (IPCA + 6,80%), um título tributado precisaria render:
Taxa Real Equivalente = 6,80% / 0,85 = 8,00% ao ano de juro real acima do IPCA.
- Como o Tesouro IPCA+ está pagando IPCA + 6,40%, o CRA oferece uma vantagem líquida aparente de 1,60% ao ano em taxa bruta equivalente. A questão crucial que o investidor deve responder é: esse diferencial de 1,60% ao ano remunera adequadamente o risco de inadimplência da empresa emissora e a iliquidez no mercado secundário?
3. A Hierarquia dos Riscos: Soberano vs. Bancário com FGC vs. Crédito Privado Corporativo
A taxa de juros de qualquer título de renda fixa compõe-se de duas parcelas fundamentais: a taxa livre de risco da economia (representada pelos títulos do Tesouro Nacional) e o spread de crédito (o prêmio exigido para compensar a probabilidade de calote e a incerteza do emissor).
Nível 1: Risco Soberano (Tesouro IPCA+ / Tesouro Selic)
Os títulos públicos federais emitidos pelo Tesouro Nacional possuem risco de crédito nulo na moeda local. Como o governo federal detém o poder de tributar e a autoridade emissora da moeda soberana (BCB), o investidor possui garantia de liquidação de 100% de seu capital em qualquer montante financeiro, sem tetos regulatórios.
Nível 2: Títulos Bancários Isentos com FGC (LCI e LCA)
Emitidas por instituições financeiras autorizadas pelo Banco Central, as LCIs e LCAs contam com a proteção do Fundo Garantidor de Créditos (FGC). Contudo, essa cobertura possui limites estritos:
- Teto por CPF e Instituição: R$ 250.000,00 (computando capital principal aportado mais rendimentos acumulados).
- Teto Global Quadrienal: R$ 1.000.000,00 a cada período de 4 anos por investidor individual.
- Risco de Intervenção: Em caso de quebra ou liquidação extrajudicial do banco emissor, o ressarcimento pelo FGC pode levar de 30 a 90 dias, período durante o qual o capital permanece paralisado sem qualquer remuneração adicional de juros.
Nível 3: Crédito Privado Puro sem FGC (CRI, CRA e Debêntures Incentivadas)
Securitizadoras e sociedades anônimas não são instituições bancárias. Consequentemente, CRI, CRA e Debêntures Incentivadas não possuem qualquer garantia do FGC. O investidor assume integralmente o risco de insolvência, falência ou recuperação judicial da empresa devedora do lastro (Lei nº 11.101/2005). Caso a securitizadora enfrente calotes nos recebíveis subjacentes, os detentores dos títulos podem sofrer perdas parciais ou totais de seu patrimônio, mesmo que o papel ostentasse classificação de risco (rating) de alta qualidade no momento da emissão.
4. Liquidez no Mercado Secundário da B3 e Marcação a Mercado
Ao contrário do Tesouro Direto — que garante recompra diária de todos os seus títulos públicos com spread mínimo e crédito direto na conta do investidor —, o mercado secundário de crédito privado no Brasil opera sob condições de liquidez fragmentada:
- Deságio Precoce no Resgate: Para vender um CRI, CRA ou Debênture Incentivada antes do vencimento na plataforma da corretora, o investidor depende da existência de compradores dispostos na contraparte da B3. Em momentos de aversão a risco ou subida de juros, as corretoras aplicam deságios de 5% a 15% sobre o valor patrimonial do título.
- Volatilidade da Marcação a Mercado: Títulos de crédito privado prefixados ou atrelados ao IPCA com prazos longos (acima de 7 anos) sofrem os efeitos da Duration Modificada com a mesma intensidade dos títulos públicos, mas sem a flexibilidade de recompra imediata pelo emissor soberano.
5. Tabela Comparativa: Tesouro IPCA+ vs. Títulos Isentos de Renda Fixa
| Modalidade de Investimento | Indexador Predominante | Isenção de IRPF | Garantia do FGC | Liquidez para Resgate | Risco de Inadimplência |
|---|---|---|---|---|---|
| Tesouro IPCA+ (NTN-B) | IPCA + Juro Real Soberano | Não (15% a 22,5%) | Não se aplica (Risco Soberano) | Diária garantida pelo Tesouro | Nulo na moeda nacional |
| LCI / LCA | % do CDI ou IPCA + Juros | Sim (100% Isento) | Sim (até R$ 250 mil por CPF) | Carência mínima de 9 a 12 meses | Baixo a Médio (Banco Emissor) |
| CRI / CRA | IPCA + Juro Corporativo | Sim (100% Isento) | Não possui garantia | Depende do mercado secundário | Médio a Alto (Lastro Setorial) |
| Debêntures Incentivadas | IPCA + Juro de Projeto | Sim (Lei 12.431/11) | Não possui garantia | Depende do mercado secundário | Médio a Elevado (Risco da S/A) |
Perguntas Frequentes Técnicas (FAQ)
1. Como funciona a equação do gross-up tributário na comparação entre títulos isentos e tributados?
A equação do gross-up converte o rendimento líquido de um título isento de Imposto de Renda (como LCI, LCA, CRI ou CRA) na taxa bruta equivalente que um título tributado precisaria pagar para entregar o mesmo resultado final. Ela é calculada dividindo-se a taxa isenta pelo complemento da alíquota do IR: Taxa Bruta Equivalente = Taxa Isenta / (1 - Alíquota de IR). Para investimentos com prazo superior a 720 dias (alíquota de 15%), o divisor é 0,85.
2. O que mudou no mercado de renda fixa com a Resolução CMN nº 5.118?
A Resolução CMN nº 5.118 estabeleceu critérios rigorosos de lastro para a emissão de títulos isentos. Ela proibiu a emissão de CRI e CRA lastreados em dívidas de empresas que não pertençam genuinamente aos setores imobiliário ou do agronegócio (barrando empresas de varejo e serviços). Além disso, ampliou o prazo mínimo de vencimento de LCIs e LCAs para 9 a 12 meses, restringindo o volume de emissões e recompondo a higidez do crédito privado.
3. CRI e CRA possuem a garantia do Fundo Garantidor de Créditos (FGC)?
Não. CRI (Certificados de Recebíveis Imobiliários) e CRA (Certificados de Recebíveis do Agronegócio) são instrumentos de securitização emitidos por companhias securitizadoras e não contam com nenhuma cobertura do FGC. Em caso de inadimplência da empresa devedora dos créditos que compõem o lastro, o investidor arca diretamente com o prejuízo financeiro.
4. Por que o Tesouro IPCA+ é considerado a aplicação de menor risco no Brasil?
O Tesouro IPCA+ é um título da dívida pública federal emitido pela Secretaria do Tesouro Nacional. Ele carrega o risco soberano do país, que é o menor nível de risco de crédito possível dentro da economia doméstica. Como o governo federal detém o monopólio da emissão da moeda nacional e o poder constitucional de tributação, a probabilidade de calote em títulos denominados em reais é virtualmente nula.
5. Quando vale a pena optar por uma Debênture Incentivada em vez do Tesouro IPCA+?
A alocação em Debêntures Incentivadas só se justifica quando o spread de crédito líquido (o prêmio de juro real acima da NTN-B equivalente após o gross-up) for substancial o bastante para remunerar o risco de crédito da companhia emissora, o risco de duration e a menor liquidez no mercado secundário. Em geral, gestores profissionais exigem um spread mínimo de 1,2% a 2,0% ao ano acima da taxa soberana para justificar a exposição a empresas com classificação de rating AAA ou AA.
Referências Bibliográficas Oficiais
- 1. Banco Central do Brasil - BCB (2024). Resolução CMN nº 5.118, de 1º de fevereiro de 2024. Disciplina o lastro para a emissão de títulos de crédito do agronegócio e imobiliários (LCI, LCA, CRI e CRA). Disponível em: https://www.bcb.gov.br
- 2. Brasil. Presidência da República (2011). Lei nº 12.431, de 24 de junho de 2011. Dispõe sobre a isenção de imposto de renda para debêntures emitidas para financiamento de projetos de infraestrutura prioritários. Disponível em: https://www.planalto.gov.br/ccivil03/_ato2011-2014/2011/lei/l12431.htm
- 3. Secretaria do Tesouro Nacional - STN (2026). Metodologia e Características dos Títulos Públicos Federais: Notas do Tesouro Nacional - Série B (NTN-B). Ministério da Fazenda. Disponível em: https://www.tesourodireto.com.br
- 4. Comissão de Valores Mobiliários - CVM (2022). Resolução CVM nº 60, de 23 de dezembro de 2021. Dispõe sobre o regime das companhias securitizadoras e a emissão de certificados de recebíveis. Disponível em: https://www.gov.br/cvm/pt-br
- 5. Fundo Garantidor de Créditos - FGC (2026). Regulamento Operacional: Limites de Cobertura por Instituição e Teto Global Quadrienal. Disponível em: https://www.fgc.org.br
Carregando comentários…