
Modelos Multifatoriais de Fama-French (3 e 5 Fatores), Momento de Carhart e Factor Investing (Smart Beta) na B3: Decomposição de Alfa de Jensen, Prêmios de Risco e Armadilhas do CDI
Neste artigo
- 1. Do CAPM Clássico à Revolução de Fama-French (1993) e Carhart (1997): A Decomposição Matemática do Retorno
- 2. A Anatomia Econométrica de Cada Fator de Risco: Construção das Carteiras Long-Short
- 3. A Realidade Empírica na B3 Segundo o NEFIN-USP: Por Que Momento (WML) e Qualidade (RMW) Dominam o Mercado Brasileiro
- 4. Ciclicalidade Macroeconômica dos Fatores e o Perigo dos "Momentum Crashes"
- 5. Implementação Prática de Smart Beta: Como Construir uma Carteira Multifatorial Auditável na B3
- Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Acadêmicas
A questão central da economia financeira moderna consiste em explicar por que diferentes carteiras de ações apresentam retornos médios tão díspares ao longo do tempo e separar o que é genuína habilidade de gestão ativa (Alfa de Jensen) do que constitui mera exposição sistemática a fontes estruturais de risco. Na década de 1960, o Capital Asset Pricing Model (CAPM), desenvolvido independentemente por William Sharpe, John Lintner e Jan Mossin, propôs uma resposta elegante de fator único: o retorno esperado de qualquer ativo acima da taxa livre de risco seria explicado exclusivamente pela sua sensibilidade linear (β, ou Beta de mercado) às flutuações da carteira de mercado como um todo.
Contudo, testes econométricos exaustivos realizados nas décadas seguintes demonstraram que o Beta de mercado isolado deixava sem explicação mais de 30% a 40% das diferenças de retorno transversal entre carteiras diversificadas. Em 1992 e 1993, os economistas Eugene Fama (Prêmio Nobel de Economia) e Kenneth French revolucionaram a teoria de precificação de ativos ao demonstrar que anomalias persistentes de Tamanho e Valor capturavam dimensões de risco sistemático ignoradas pelo CAPM. Posteriormente expandido por Mark Carhart (1997) com a adição do fator Momento e pelos próprios Fama e French (2015) para o modelo de 5 fatores (incorporando Rentabilidade Operacional e Conservadorismo de Investimento), o arcabouço multifatorial deu origem à indústria global de Factor Investing (Investimento em Fatores) e aos fundos passivos baseados em regras (Smart Beta). No mercado de capitais brasileiro — marcado pelo custo de oportunidade estruturalmente elevado da Taxa Selic e do CDI —, compreender o comportamento empírico dos fatores mapeados pelo Núcleo de Pesquisa em Economia Financeira da USP (NEFIN-USP) e os veículos negociados na B3 (Brasil, Bolsa, Balcão) é indispensável para evitar a destruição de patrimônio em armadilhas de valor e iliquidez.
1. Do CAPM Clássico à Revolução de Fama-French (1993) e Carhart (1997): A Decomposição Matemática do Retorno
Para compreender a evolução dos modelos de precificação de ativos, é necessário partir da equação fundamental de regressão temporal do CAPM para uma carteira ou fundo de investimento i no período t:
Nessa formulação clássica, Rit representa o retorno nominal da carteira no mês t, Rft é a taxa livre de risco (no Brasil, usualmente o CDI ou o contrato de Swap DI de 30 dias), (RMt - Rft) é o prêmio de risco de mercado (excesso de retorno do índice amplo da bolsa sobre o CDI) e αi é o Alfa de Jensen — o intercepto da regressão que mede o retorno extraordinário gerado pelo gestor sem aumentar o risco de mercado.
Nos tempos do CAPM puro, se um gestor de fundo de ações brasileiro simplesmente comprasse uma cesta de empresas pequenas (small caps) e baratas em relação ao patrimônio líquido (múltiplo Preço/Valor Patrimonial baixo) e superasse o Ibovespa em 4% ao ano, ele cobrava taxas de performance de 20% alegando possuir um "Alfa genial de seleção de ações".
A revolução de Fama e French (1993) desmascarou esse falso Alfa. Ao adicionarem dois fatores construídos a partir de carteiras long-short (compradas na ponta vencedora e vendidas na ponta perdedora), e com a subsequente inclusão do fator de inércia de preços por Mark Carhart (1997) e dos fatores de qualidade operacional por Fama e French (2015), a equação de precificação de 6 fatores (5 fatores de Fama-French + Momento de Carhart) assumiu sua forma canônica completa:
Quando submetemos a imensa maioria dos fundos de ações ativos a essa regressão múltipla de seis fatores, o coeficiente de determinação ajustado (R2) salta para mais de 90% e o intercepto αi converge estatisticamente para zero (ou torna-se negativo após o desconto da taxa de administração de 2,0% ao ano). Em termos diretos: grande parte do que o mercado financeiro vendia como "habilidade artesanal de stock picking" era apenas exposição mecânica a cinco prêmios de risco fatoriais perfeitamente replicáveis.
2. A Anatomia Econométrica de Cada Fator de Risco: Construção das Carteiras Long-Short
Na metodologia acadêmica rigorosa (adotada internacionalmente pela biblioteca de Kenneth French no Dartmouth College e no Brasil pelo NEFIN-USP), cada fator não é um índice simples, mas o retorno diferencial mensal de uma carteira autofinanciada (custo líquido zero) que compra o tercil ou quintil superior de ações ordenadas por determinada característica contábil ou de mercado e vende a descoberto (short) o tercil ou quintil inferior:
2.1 Fator Mercado (RM - Rf / Market Risk Premium)
Representa o excesso de retorno da carteira de mercado ponderada pelo valor de mercado de todas as ações elegíveis negociadas na B3 em relação à taxa livre de risco doméstica (CDI / Selic). No Brasil, diferentemente dos Estados Unidos (onde o Equity Risk Premium histórico gira em torno de +5,5% a +6,5% ao ano acima das Treasury Bills), o prêmio de mercado realizado do Ibovespa sobre o CDI apresenta longas janelas decenais negativas ou nulas devido ao patamar estruturalmente elevado do juro real brasileiro, tornando a exposição passiva ao Beta de mercado puro altamente ineficiente sem seleção fatorial.
2.2 Fator Tamanho: SMB (Small Minus Big)
Mede o diferencial de retorno entre uma carteira diversificada de empresas de pequena capitalização de mercado (Small Caps) e uma carteira de empresas de grande capitalização (Big / Large Caps). A justificativa teórica de risco proposta por Fama e French reside no fato de que empresas menores possuem menor acesso ao mercado de capitais e bancário, maior alavancagem operacional, menor cobertura de analistas e maior vulnerabilidade a recessões econômicas e ciclos de aperto monetário pelo Banco Central do Brasil (BCB).
2.3 Fator Valor: HML (High Minus Low Book-to-Market)
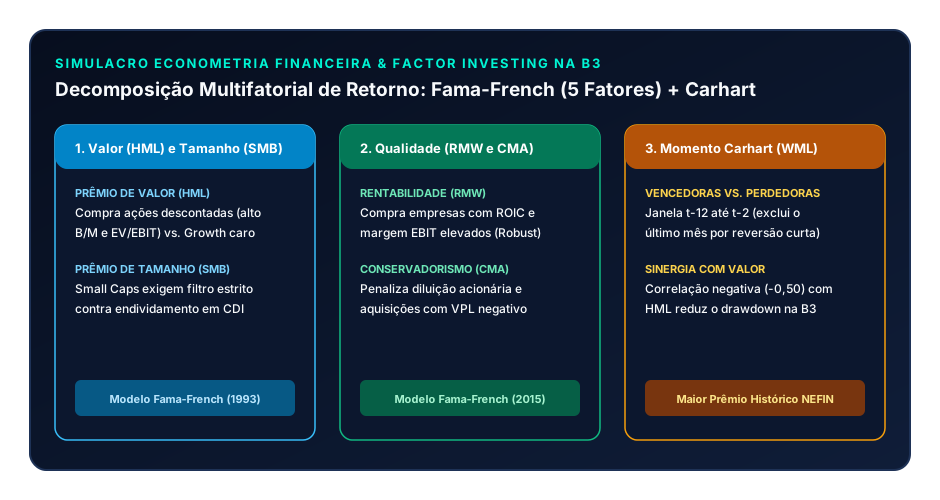
Calcula o retorno de uma carteira comprada em ações com alta razão Valor Patrimonial sobre Valor de Mercado (High Book-to-Market, ou seja, baixo múltiplo P/VP, também estendido na prática de Factor Investing para múltiplos EV/EBITDA e P/L baixos — Value Stocks) menos o retorno de uma carteira vendida em ações com baixa razão Book-to-Market (alto P/VP — Growth Stocks ou ações de crescimento). O prêmio de valor remunera o investidor por carregar empresas maduras, muitas vezes em setores cíclicos ou passando por estresse operacional temporário (distress risk), enquanto evita pagar múltiplos eufóricos por promessas de crescimento distante.
2.4 Fator Momento de Carhart: WML (Winners Minus Losers)
Introduzido por Jegadeesh e Titman (1993) e formalizado no modelo de 4 fatores de Mark Carhart (1997), o fator Momento (Momentum) ordena todas as ações da bolsa pelo seu retorno acumulado nos últimos 12 meses, excluindo-se obrigatoriamente o mês mais recente (janela t−12 até t−2). Essa exclusão do último mês (t−1) é fundamental na microestrutura de mercado para evitar o efeito de reversão de curtíssimo prazo provocado por pressão de liquidez e bid-ask bounce. A carteira WML compra as ações vencedoras do último ano e vende as perdedoras. Seu fundamento reside nas finanças comportamentais: a sub-reação inicial dos investidores a surpresas positivas de lucros e revisões de analistas (earnings momentum), seguida pelo efeito manada tardio.
2.5 Fator Rentabilidade Operacional: RMW (Robust Minus Weak Profitability)
Adicionado no modelo de 5 fatores de Fama e French (2015) a partir das evidências de Robert Novy-Marx (2013), o fator RMW confronta empresas com lucratividade operacional robusta (alta razão Lucro Operacional ou EBIT sobre o Patrimônio Líquido / ROIC elevado) contra empresas com lucratividade fraca ou margens comprimidas. Na equação de avaliação por Fluxo de Caixa Descontado, mantido constante o preço pago (P/VP) e a taxa de reinvestimento, uma empresa que gera maior retorno sobre o capital investido deve obrigatoriamente entregar maior retorno esperado ao acionista.
2.6 Fator Investimento / Conservadorismo: CMA (Conservative Minus Aggressive Investment)
O quinto fator de Fama-French (2015) mede a diferença de retorno entre empresas que expandem seu ativo total de forma conservadora e disciplinada (Conservative) contra empresas que crescem seu balanço de forma agressiva (Aggressive) por meio de emissões de ações, endividamento acelerado, CAPEX megalomaníaco e aquisições caras. A literatura empírica comprova o "efeito de construção de impérios" (empire building): gestores corporativos que expandem ativos agressivamente costumam aceitar projetos com Valor Presente Líquido (VPL) marginal ou negativo, destruindo retorno para o acionista nos anos subsequentes.
| Fator Econométrico | Sigla Internacional | Regra de Construção Long-Short | Fundamento Econômico / Comportamental | Comportamento Empírico Histórico na B3 (Brasil) |
|---|---|---|---|---|
| Prêmio de Mercado | MKT (RM - Rf) | Carteira de Mercado Ampla menos Taxa CDI | Remuneração pelo risco sistemático macroeconômico | Volátil e frequentemente comprimido pelo juro real elevado do CDI/Selic |
| Tamanho (Size) | SMB | Comprado em Small Caps / Vendido em Large Caps | Risco de iliquidez, custo de crédito e sensibilidade à Selic | Prêmio instável e negativo em ciclos de Selic > 11% a.a. devido ao custo financeiro |
| Valor (Value) | HML | Comprado em Alto B/M (Baixo P/VP e EV/EBITDA) / Vendido em Growth | Risco de estresse financeiro e reversão à média de múltiplos | Prêmio positivo forte no longo prazo, especialmente quando combinado a Qualidade |
| Momento (Momentum) | WML | Comprado nas Vencedoras (t−12 a t−2) / Vendido nas Perdedoras | Sub-reação inicial a lucros e tendência comportamental | Fator mais forte e consistente do Brasil, com prêmio histórico > 10% a.a. (NEFIN) |
| Rentabilidade (Quality) | RMW | Comprado em Alta Lucratividade (ROE/ROIC) / Vendido em Baixa | Capacidade superior de geração de caixa livre e poder de preço | Prêmio altamente resiliente e defensivo em crises recessivas domésticas |
| Investimento (Low Inv) | CMA | Comprado em Crescimento Conservador de Ativos / Vendido em Agressivo | Disciplina de alocação de capital e pagamento de dividendos | Forte correlação positiva com pagadoras consistentes de dividendos na B3 |
3. A Realidade Empírica na B3 Segundo o NEFIN-USP: Por Que Momento (WML) e Qualidade (RMW) Dominam o Mercado Brasileiro
Um erro grave cometido por alocadores de capitais no Brasil consiste em importar cegamente conclusões estatísticas do mercado norte-americano (S&P 500 e Russell 2000) sem testá-las contra a série histórica da B3. Graças ao banco de dados público mantido pelo NEFIN-USP (Núcleo de Pesquisa em Economia Financeira da Universidade de São Paulo), que calcula diariamente os fatores brasileiros desde janeiro de 2001 com rigor metodológico idêntico ao de Fama e French, é possível observar divergências estruturais profundas entre o Brasil e os Estados Unidos:
- O Fracasso do Fator Tamanho (SMB) Puro em Ambientes de Juros Altos: Nos Estados Unidos, onde o custo de dívida corporativa histórica permaneceu baixo por décadas, o fator Small Minus Big entregou prêmio positivo em diversas janelas seculares. No Brasil, porém, as Small Caps dependem pesadamente de capital de giro bancário e dívidas indexadas a CDI + spread. Sempre que o Comitê de Política Monetária (COPOM) eleva a Taxa Selic para patamares restritivos (dois dígitos), a despesa financeira consome integralmente o EBITDA das pequenas empresas, enquanto as Large Caps exportadoras de commodities, bancos e concessionárias elétricas (com dívida longa subsidiada ou geração de caixa em dólar) prosperam. Como resultado, carregar Small Caps brasileiras sem filtro prévio de lucratividade (RMW) e baixo endividamento tem sido historicamente um destruidor de riqueza frente ao CDI.
- A Hegemonia Absoluta do Fator Momento (WML) na B3: A série histórica do NEFIN-USP demonstra que o fator WML (Winners Minus Losers) é, de longe, a anomalia quantitativa mais potente e estatisticamente significante (estatística-t > 3,5) do mercado acionário brasileiro. Isso ocorre porque a economia brasileira e os lucros setoriais na B3 são fortemente guiados por superciclos macroeconômicos longos (ciclos de commodities globais, ciclos de concessões e ciclos de juros domésticos). O algoritmo de Momento rotaciona automaticamente a carteira para os setores que estão surfando a revisão positiva de lucros e ejeta sem apego emocional as empresas cujos fundamentos estão deteriorando, evitando as famosas "ações que caíram 50% e depois caem mais 80%".
- A Simbiose entre Valor (HML) e Qualidade/Rentabilidade (RMW): Comprar ações puramente pelo critério de baixo P/VP ou baixo P/L no Brasil expõe o investidor à clássica Armadilha de Valor (Value Trap): empresas estatais mal geridas, varejistas à beira da recuperação judicial ou construtoras com patrimônio líquido contábil inflado por ativos ilíquidos. A solução quantitativa consagrada por Cliff Asness (AQR Capital) e Robert Novy-Marx consiste na interseção multivariada Valor + Qualidade (HML + RMW). Ao filtrar apenas as ações que estão baratas pelo múltiplo EV/EBITDA ( Earnings Yield elevado), mas que simultaneamente apresentam ROIC elevado e baixa alavancagem Dívida Líquida/EBITDA, elimina-se o lixo contábil e captura-se o verdadeiro prêmio de valor.
4. Ciclicalidade Macroeconômica dos Fatores e o Perigo dos "Momentum Crashes"
Embora o Factor Investing supere o índice amplo de mercado no longo prazo, nenhum fator isolado vence em todos os anos. Na verdade, a própria existência continuada dos prêmios de valor, momento, qualidade e baixa volatilidade deve-se ao fato de que cada um deles atravessa janelas dolorosas de 2 a 4 anos de underperformance (desempenho inferior ao índice), fazendo com que investidores impacientes abandonem a estratégia no pior momento possível.
Compreender a rotação dos fatores ao longo das quatro fases do ciclo econômico e monetário brasileiro permite construir portfólios resilientes:
- Fase 1 — Aperto Monetário e Desaceleração (Selic em Alta e PIB Desacelerando): Os fatores de Qualidade / Rentabilidade (RMW), Baixa Volatilidade (Low Volatility / Beta Baixo) e Investimento Conservador / Dividendos (CMA) lideram com folga. Empresas com balanço blindado, caixa líquido e receitas previsíveis corrigidas pela inflação protegem o portfólio, enquanto Small Caps (SMB) e Growth sofrem quedas severas.
- Fase 2 — Fundo do Poço Recessivo e Início de Corte de Juros (Inflexão da Curva DI Futuro): É o momento mais perigoso para o fator Momento isolado, conhecido na literatura de Daniel e Moskowitz (2016) como Momentum Crash. Quando o mercado vira abruptamente do pessimismo extremo para o otimismo com a queda dos juros longos, as ações que mais apanharam no ano anterior (as Losers, nas quais o fator WML estava vendido) disparam 50% a 100% em poucas semanas, enquanto as vencedoras defensivas ficam para trás. Nessa virada de ciclo, o fator Valor (HML) e o fator Tamanho (SMB) lideram a recuperação explosiva.
- Fase 3 — Expansão Econômica Consolidada (Juros Estáveis e Lucros Corporativos Crescendo): O fator Momento (WML) retoma sua liderança ao capturar as novas líderes do ciclo produtivo, acompanhado pelo fator Valor combinado a Qualidade.
| Cenário Macroeconômico na B3 | Fatores Vencedores (Overweight) | Fatores Vulneráveis (Underweight) | Correlação Cruzada Chave para Diversificação |
|---|---|---|---|
| Ciclo de Alta da Selic e Aversão a Risco Fiscal | Qualidade (RMW), Conservadorismo/Dividendos (CMA) e Baixo Beta | Tamanho (SMB) e Ações de Crescimento sem Lucro | RMW e CMA amortecem o drawdown do Beta de mercado |
| Inflexão Altista (Queda Brusca dos Juros Futuros DI) | Valor Puro (HML) e Small Caps de Qualidade (SMB + RMW) | Momento Puro (WML) (Risco de Momentum Crash) | Correlação negativa (-0,45 a -0,60) entre Valor (HML) e Momento (WML) |
| Expansão Econômica e Tendência Definida de Lucros | Momento (WML) e Valor + Rentabilidade (HML + RMW) | Baixa Volatilidade Defensiva (fica atrás do rali) | Combinação 50% Valor/Qualidade + 50% Momento maximiza o Índice de Sharpe |
5. Implementação Prática de Smart Beta: Como Construir uma Carteira Multifatorial Auditável na B3
O investidor individual ou institucional brasileiro que deseja capturar os prêmios de Fama-French e Carhart sem depender da sorte de gestores ativos dispõe de duas rotas operacionais sob a supervisão regulatória da Comissão de Valores Mobiliários (CVM): a alocação via ETFs de Fatores (Smart Beta) listados na B3 e no exterior (UCITS/EUA), ou a construção direta de uma carteira sistemática baseada em regras (Rule-Based Quantitative Portfolio).
5.1 A Equação de Combinação Multifatorial (Z-Score Composto)
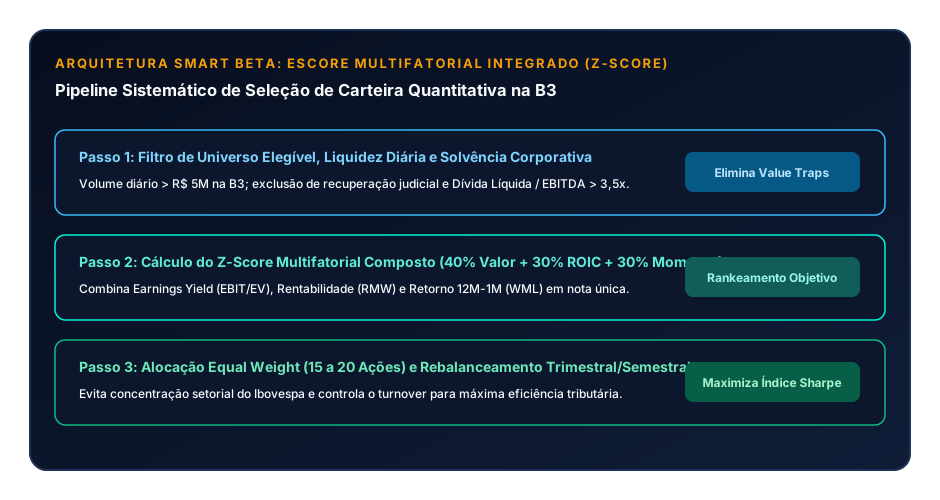
Na gestão quantitativa profissional, em vez de comprar uma carteira separada de Valor (que pode conter empresas com momento péssimo) e outra carteira separada de Momento (que pode conter empresas caríssimas), calcula-se um Escore Multifatorial Integrado (Z Total) para cada ação elegível na B3 que possua volume financeiro diário médio superior a R$ 5 milhões:
Nessa arquitetura:
- Filtro de Liquidez e Solvência Preliminar: Excluem-se empresas em recuperação judicial, instituições com Dívida Líquida / EBITDA superior a 3,5x e ações com liquidez diária inferior a R$ 5 milhões (para evitar que o slippage e o spread de compra e venda destruam o alfa teórico).
- Padronização Estatística (Z-Score): Para cada uma das três métricas — Earnings Yield (EBIT/ EV para Valor), Retorno sobre o Capital Investido (ROIC para Rentabilidade RMW) e Retorno de 12 meses excluindo o último mês (R12-1 para Momento WML) —, subtrai-se a média da amostra e divide-se pelo desvio padrão, truncando outliers extremos em ± 3 desvios padrões (winsorization).
- Seleção e Ponderação: Selecionam-se as 15 a 20 ações com maior Z Total composto, atribuindo pesos iguais (Equal Weight, de 5% a 6,6% por papel) ou ponderados pelo inverso da volatilidade, o que evita a concentração absurda do Ibovespa (onde apenas duas empresas — Vale e Petrobras — somadas aos grandes bancos respondem por quase metade do índice).
- Frequência de Rebalanceamento e Eficiência Tributária: O rebalanceamento da carteira multifatorial deve ocorrer trimestralmente ou semestralmente (jamais diariamente ou semanalmente), limitando o turnover (giro de carteira) para minimizar custos de corretagem, emolumentos da B3 e a incidência de 15% de Imposto de Renda sobre ganhos de capital em vendas mensais superiores ao limite de isenção de R$ 20.000,00 para pessoa física.
Para aprofundar a modelagem estatística de risco e a construção de carteiras eficientes que complementam a alocação em fatores, consulte também nosso estudo sobre a [Fronteira Eficiente de Markowitz, Teoria Moderna do Portfólio e Índice de Sharpe na B3](/fronteira-eficiente-markowitz-teoria-moderna-portfolio-sharpe) e o guia completo de [Valuation por Fluxo de Caixa Descontado (DCF), WACC e Múltiplos EV/EBITDA](/valuation-fluxo-caixa-descontado-dcf-wacc-multiplos-ev-ebitda).
Perguntas Frequentes (FAQ)
1. O que são os Modelos de 3 e 5 Fatores de Fama-French e por que eles superaram o CAPM?
O modelo CAPM tradicional tentava explicar o retorno de qualquer ação usando apenas uma variável: o Beta de mercado. Eugene Fama e Kenneth French provaram empiricamente que o mercado remunera dimensões adicionais de risco sistemático. O modelo de 3 fatores (1993) adicionou os prêmios de Tamanho (SMB) e Valor (HML); já o modelo de 5 fatores (2015) incorporou a Rentabilidade Operacional (RMW) e o Conservadorismo de Investimento (CMA), explicando mais de 90% da variação de retorno de carteiras diversificadas.
2. O que é o Fator Momento (WML) de Mark Carhart e como ele é calculado?
O fator Momento (Winners Minus Losers — WML), incorporado por Mark Carhart em 1997, baseia-se na persistência de desempenho das ações no médio prazo. Ele é calculado ordenando as ações pelo retorno acumulado dos últimos 12 meses, excluindo-se o mês mais recente (janela de 12 meses menos 1 mês), comprando as ações vencedoras e vendendo as perdedoras. No Brasil, segundo dados do NEFIN-USP, é historicamente o fator de maior retorno acumulado.
3. Por que se exclui o último mês (t−1) no cálculo do Fator Momento?
A exclusão do mês imediatamente anterior à formação da carteira é indispensável porque, no curtíssimo prazo (1 a 4 semanas), os preços das ações exibem um efeito estatístico de reversão à média causado por pressões temporárias de liquidez e ajustes de livros de ofertas. A tendência real de continuação de retorno (momentum) manifesta-se na janela intermediária de 2 a 12 meses.
4. O que significa Alfa de Jensen (α) em uma regressão multifatorial?
O Alfa de Jensen é o intercepto (αi) da equação de regressão multifatorial. Ele mede a parcela do retorno de um fundo ou carteira que não pode ser explicada pela exposição passiva ao mercado nem aos fatores conhecidos (Tamanho, Valor, Momento, Rentabilidade e Investimento). Se um fundo cobra 2% de taxa de administração mas seu retorno vem apenas de comprar ações baratas (HML) e com momento positivo (WML), seu Alfa verdadeiro é zero ou negativo.
5. Por que o fator Valor (HML) e o fator Momento (WML) funcionam tão bem juntos na mesma carteira?
Porque eles possuem correlação negativa entre si (tipicamente entre -0,45 e -0,60). O fator Valor compra ativos que caíram de preço e estão baratos em relação aos fundamentos, enquanto o fator Momento compra ativos que estão em forte tendência de alta. Quando combinados em um mesmo portfólio, um amortece as quedas cíclicas do outro (especialmente durante os Momentum Crashes), elevando drasticamente o Índice de Sharpe da estratégia.
6. Por que o fator Small Caps (SMB) puro teve desempenho fraco no Brasil em várias décadas?
Diferentemente de economias com juros próximos de zero, o Brasil possui uma Taxa Selic estruturalmente elevada. Empresas pequenas (Small Caps) costumam ter menor poder de barganha, menor acesso a crédito subsidiado e dívidas indexadas ao CDI. Quando consideradas de forma isolada, sem um filtro rigoroso de lucratividade (RMW) e baixa alavancagem, muitas Small Caps têm seu lucro operacional corroído pelas despesas financeiras durante os ciclos de aperto monetário.
Referências Bibliográficas e Acadêmicas
- FAMA, E. F.; FRENCH, K. R. Common risk factors in the returns on stocks and bonds. Journal of Financial Economics, v. 33, n. 1, p. 3-56, 1993.
- FAMA, E. F.; FRENCH, K. R. A five-factor asset pricing model. Journal of Financial Economics, v. 116, n. 1, p. 1-22, 2015.
- CARHART, M. M. On Persistence in Mutual Fund Performance. The Journal of Finance, v. 52, n. 1, p. 57-82, 1997.
- UNIVERSIDADE DE SÃO PAULO — NÚCLEO DE PESQUISA EM ECONOMIA FINANCEIRA (NEFIN-USP). Fatores de Risco do Mercado Acionário Brasileiro (MKT, SMB, HML, WML, IML) — Metodologia e Séries Históricas. Disponível em:
- B3 — BRASIL, BOLSA, BALCÃO. Índices de Fatores e Smart Beta Listados na B3 — Metodologias Oficiais. Disponível em:
Nota de Conformidade Editorial e Regulatória Simulacro: Este artigo possui caráter estritamente acadêmico, quantitativo e educacional sobre econometria financeira e teoria de precificação de ativos. Nenhuma análise ou equação apresentada constitui recomendação de compra ou venda de valores mobiliários nos termos da Resolução CVM nº 20/2021.
Carregando comentários…