
Factor Investing no Mercado Brasileiro: O Modelo Fama-French de Cinco Fatores, Prêmios de Risco na B3 e Custos de Rebalanceamento
Neste artigo
- 1. Da Falência do CAPM Tradicional à Arquitetura Multifatorial
- 2. A Evolução para o Modelo de Cinco Fatores (2015)
- 3. Evidências Empíricas dos Prêmios de Risco na B3
- 4. Construção de Carteiras Smart Beta: Long-Short versus Long-Only
- 5. O Impacto dos Atritos Operacionais e Custos de Rebalanceamento
- 6. Simulação Comparativa de Longo Prazo: 15 Anos na B3
- 7. Perguntas Frequentes sobre Factor Investing (FAQ)
- 8. Referências Bibliográficas e Documentais Técnicas
A busca pela geração consistente de retornos excedentes ajustados à oscilação (alfa) e a compreensão das forças fundamentais que precificam os ativos de renda variável constituem o eixo central da moderna economia financeira. Por quase três décadas após a publicação seminal de William Sharpe, John Lintner e Jan Mossin, a teoria clássica de finanças operou sob o paradigma quase dogmático do modelo CAPM (Capital Asset Pricing Model). Esse arcabouço postulava que a exposição sistemática de mercado — sintetizado pelo coeficiente de sensibilidade linear beta (β) em relação ao índice ponderado abrangente — seria o único determinante legítimo e suficiente para explicar as diferenças entre os retornos esperados das ações individuais em regime de equilíbrio de preços.
Contudo, anomalias empíricas documentadas a partir do final dos anos 1970 — evidenciando que empresas com baixo valor de mercado relativo ou múltiplos deprimidos entregavam retornos médios sistematicamente superiores aos projetados pelo CAPM — culminaram na revolução multifatorial liderada por Eugene Fama e Kenneth French. Ao decomporem o risco em dimensões independentes e empiricamente comprováveis, os pesquisadores demonstraram que o desempenho das ações reflete uma compensação pelo carregamento de fatores estilizados de risco. No ambiente acionário local, estruturado na B3 e sob a supervisão da Comissão de Valores Mobiliários (CVM), a transposição dessas estratégias quantitativas (Factor Investing) depara-se com peculiaridades institucionais severas: alta volatilidade macroeconômica, taxas livres de risco elevadas (Taxa Selic), dispersão assimétrica de liquidez negociada e atritos tributários de rebalanceamento.
1. Da Falência do CAPM Tradicional à Arquitetura Multifatorial
O modelo CAPM original baseia-se na premissa de que os agentes econômicos são estritamente avessos à volatilidade de preços e maximizam a utilidade esperada com base exclusivamente na média e na variância dos retornos dos ativos, sob horizonte de tempo uniperiódico e ausência de atritos de negociação:
E(Ri) − Rf = βi × [E(Rm) − Rf]
Onde E(Ri) é o retorno esperado do ativo i, Rf é a taxa de juros livre de risco e E(Rm) é o retorno esperado do índice ponderado abrangente. Se essa equação representasse integralmente a realidade dos ambientes bursáteis, o retorno ajustado ao desvio α (alfa de Jensen) de qualquer combinação estatística de ativos seria estatisticamente igual a zero.
A quebra desse paradigma consolidou-se em 1992 e 1993, quando Eugene Fama e Kenneth French publicaram seus célebres estudos demonstrando que o beta isolado possuía poder explicativo praticamente nulo para diferenciar os retornos médios de ações norte-americanas entre 1963 e 1990. Em substituição ao modelo univariado, os autores introduziram o Modelo de Três Fatores, incorporando duas variáveis fundamentais que capturam dimensões não diversificáveis de vulnerabilidade corporativa:
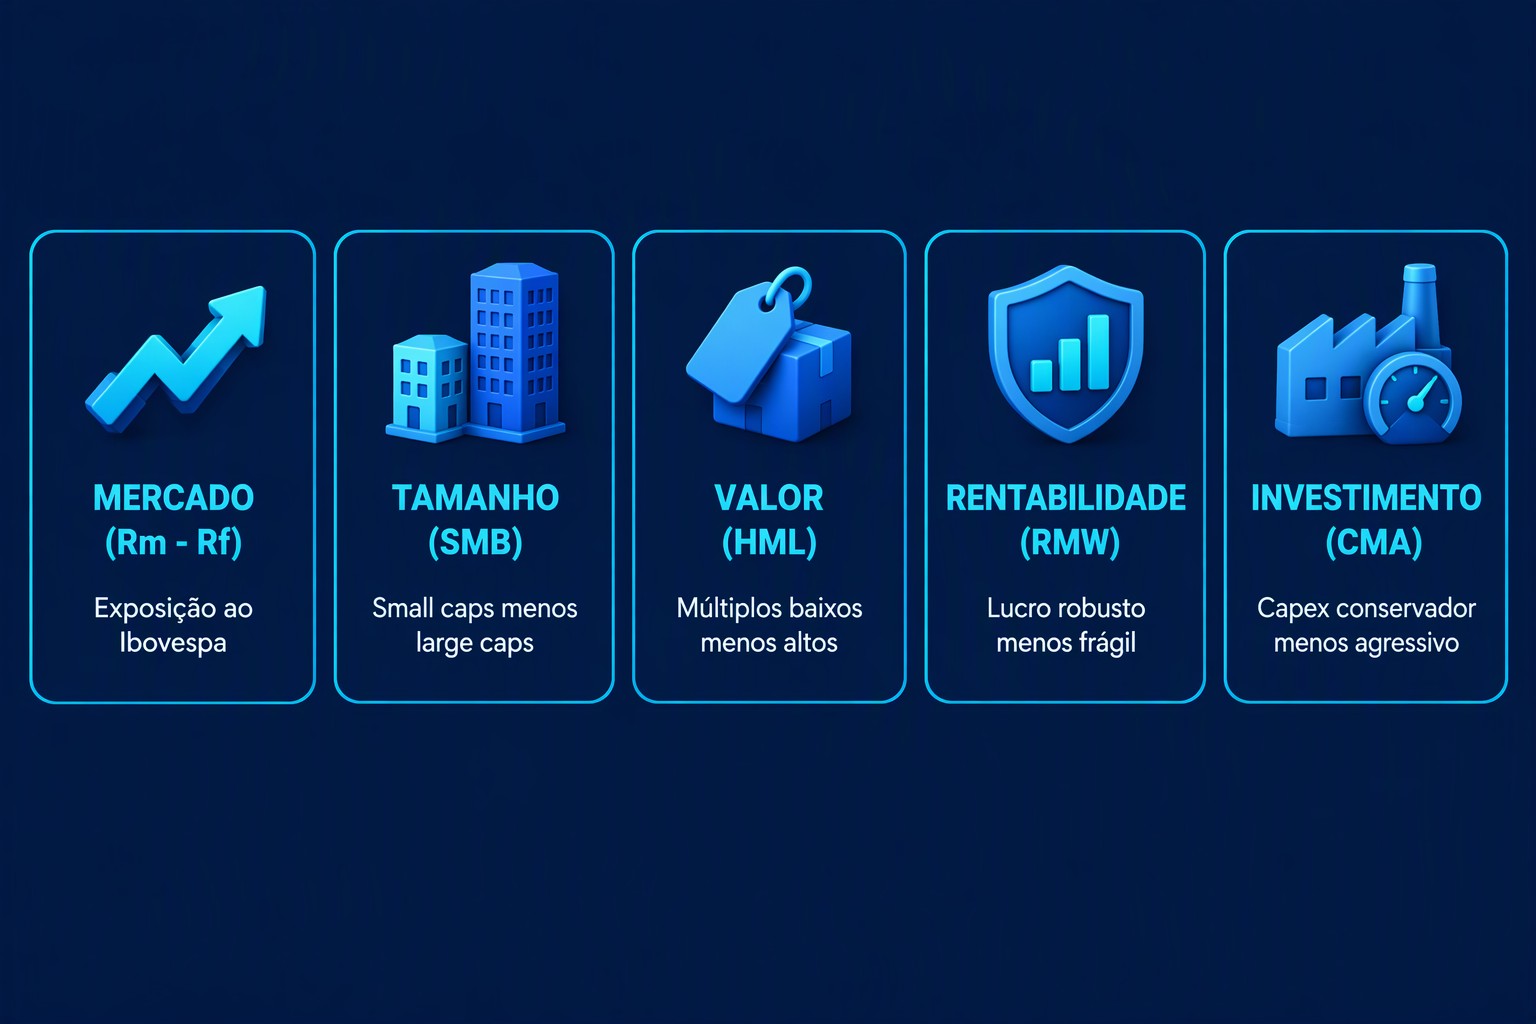
- Fator Tamanho (Size - SMB: Small Minus Big): Diferencial de retorno histórico entre ações de empresas de baixa capitalização de mercado (small caps) e companhias consolidadas de grande porte (large caps);
- Fator Valor (Value - HML: High Minus Low): Diferencial de retorno entre ações com alta relação entre valor contábil e valor de mercado (book-to-market elevado / empresas baratas em múltiplos) e ações com baixa relação (growth / valuation esticado).
2. A Evolução para o Modelo de Cinco Fatores (2015)
Mais de duas décadas após a formulação tripartite clássica, a persistência de novas anomalias de lucratividade e padrões de dispêndio de capital corporativo motivou Fama e French (2015) a expandirem a equação estrutural para cinco fatores independentes, fundamentando-se no modelo de desconto de dividendos de Gordon e Miller-Modigliani:
Retorno excedente = αi + β1·(Rm − Rf) + β2·SMB + β3·HML + β4·RMW + β5·CMA + ε
As duas novas variáveis incorporadas ao modelo formalizam vetores decisivos de governança e eficiência operacional:
- Rentabilidade Operacional (Operating Profitability - RMW: Robust Minus Weak): Representa o diferencial de rentabilidade entre empresas que apresentam lucros operacionais robustos (margens operacionais elevadas após custos e despesas financeiras) e empresas com margens fracas ou deficitárias;
- Política de Investimento (Investment - CMA: Conservative Minus Aggressive): Representa o diferencial de retorno entre companhias que adotam políticas conservadoras de investimento (baixo crescimento relativo de ativos totais e alocação disciplinada de capex) e companhias agressivas em investimentos e fusões/aquisições (que frequentemente destroem valor econômico por subestimação de custos de integração).
2.1 O Fator Momento (Momentum - WML) e a Anomalia de Baixa Volatilidade
Embora o modelo oficial de Fama-French mantenha cinco fatores, a comunidade de finanças quantitativas incorpora rotineiramente dois fatores suplementares de grande relevância no mercado brasileiro:
- Momento de Carhart (Winners Minus Losers - WML): Ações com melhor desempenho acumulado nos últimos 3 a 12 meses tendem a continuar performando acima da média nos 1 a 6 meses subsequentes, em decorrência do viés comportamental de sub-reação inicial (underreaction) e posterior comportamento de manada (herding);
- Baixa Volatilidade (Low Volatility / Low Beta): Ações com menor desvio padrão histórico ou beta defensivo entregam retornos ponderados pelo desvio superiores a papéis de altíssima volatilidade, contrariando a premissa básica do CAPM de que maior risco sempre produz maior prêmio esperado.
3. Evidências Empíricas dos Prêmios de Risco na B3
A aplicação empírica de modelos multifatoriais no cenário de ações brasileiro demanda cautela metodológica em virtude das particularidades da B3: concentração de liquidez em poucas empresas estatais e exportadoras de commodities (como Petrobras e Vale), profundidade restrita do universo negociável (cerca de 350 a 400 empresas listadas) e histórico de juros reais elevados.
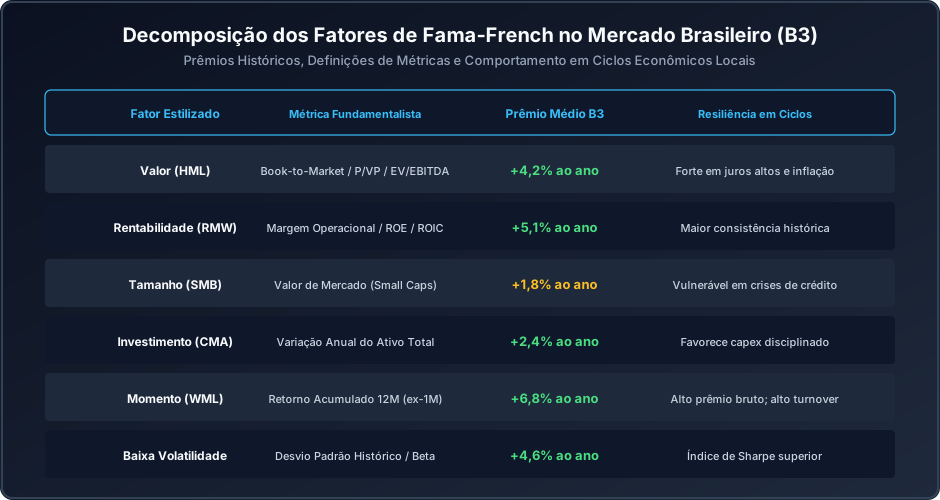
Pesquisas empíricas acadêmicas cobrindo séries históricas de 20 anos na bolsa brasileira apontam os seguintes comportamentos médios para os fatores fundamentais:
Fator de Risco Definição Quantitativa da Métrica Prêmio Anualizado Médio na B3 (Histórico) Comportamento em Ciclos Econômicos Mercado (Rm - Rf) Excesso de retorno do índice ponderado abrangente sobre o CDI +3,5% a +5,8% a.a. Altamente cíclico; dependente do fluxo estrangeiro e estabilidade fiscal Valor (HML) Múltiplo Book-to-Market / P/VP e EV/EBITDA +4,2% a.a. Robusto no Brasil; forte resiliência em momentos de juros altos e inflação Tamanho (SMB) Valor de mercado de capitalização acionária +1,8% a.a. (Volátil) Vulnerável em crises de crédito; exige filtro rigoroso de liquidez mínima Rentabilidade (RMW) Retorno sobre o Patrimônio Líquido (ROE) e ROIC +5,1% a.a. Liderança em consistência; prêmio estável mesmo em recessões locais Investimento (CMA) Variação percentual do Ativo Total ano contra ano +2,4% a.a. Empresas conservadoras em capex protegem o acionista em juros altos Momento (WML) Retorno acumulado de 12 meses excluindo o último mês +6,8% a.a. Maior prêmio bruto histórico na B3; sujeito a quedas agudas (momentum crashes) Baixa Volatilidade Volatilidade histórica de 252 dias e beta defensivo +4,6% a.a. Índice de Sharpe superior; menor perda máxima (drawdown) em bear markets
3.1 A Força dos Fatores Rentabilidade (RMW) e Valor (HML) no Brasil
Ao contrário do mercado norte-americano, onde o fator tamanho (SMB) sofreu compressão de prêmio nas últimas décadas, no Brasil os fatores mais consistentes e resilientes são a Rentabilidade Operacional (Qualidade) e o Valor. Empresas que operam com margens elevadas, geração comprovada de fluxo de caixa operacional e múltiplos atrativos de avaliação tendem a atravessar ciclos de aperto monetário sem depender de endividamento caro no sistema bancário, remunerando o acionista com estabilidade de resultados.
4. Construção de Carteiras Smart Beta: Long-Short versus Long-Only
No meio acadêmico, os fatores estilizados são calculados através de cestas quantitativas de referência puras no formato Long-Short (compradas no decil superior e vendidas a descoberto no decil inferior do fator), resultando em exposição neutra ao mercado (β = 0).
Entretanto, para investidores pessoas físicas e fundos de investimento institucionais sujeitos à regulamentação da CVM, a implementação prática ocorre predominantemente através de estratégias Long-Only (Smart Beta). Em vez de vender ações a descoberto — operação que incorre em custos contínuos de aluguel de ações (taxa de tomador de BTC), margem de garantia depositada na câmara B3 e risco de chamadas de margem em ralis de alta —, o investidor inteligente constrói carteiras sistemáticas enviesadas:
- Universo Elegível de Liquidez: Filtra apenas ações que possuem negociação diária mínima (por exemplo, presença em 95% dos pregões e volume financeiro médio diário superior a R$ 5 milhões), eliminando papéis ilíquidos cujo prêmio teórico é inacessível na prática;
- Escore Multifatorial Composto: Normaliza os indicadores de cada empresa através de escores estatísticos z-score, combinando Valor (30%), Rentabilidade (30%), Momento (20%) e Baixa Volatilidade (20%);
- Ponderação por Paridade de Fatores: Distribui os pesos das ações na carteira de forma descorrelacionada do valor de mercado, evitando a concentração excessiva em poucos papéis e preservando a diversificação estatística.
5. O Impacto dos Atritos Operacionais e Custos de Rebalanceamento
Uma das armadilhas mais frequentes em testes retrospectivos (backtests) de Factor Investing é ignorar os atritos do mundo real. Uma estratégia quantitativa que aparenta gerar 8% de alfa anualizado em uma planilha teórica pode ser completamente destruída pelos custos operacionais de execução:
5.1 O Custo do Giro de Carteira (Turnover)
Fatores dinâmicos como o Momento (WML) exigem rebalanceamentos frequentes (mensais ou bimestrais), uma vez que a lista das ações com melhor desempenho recente se altera constantemente. Um turnover anual de 120% a 200% significa recomprar e vender a carteira inteira uma a duas vezes por ano, incorrendo em:
- Taxas de Corretagem e Emolumentos B3: Custos de liquidação e negociação cobrados pela câmara de compensação da B3;
- Spread de Compra e Venda (Bid-Ask Spread): A diferença entre o preço ofertado na venda e o preço de compra no livro de ofertas consome entre 0,20% e 1,50% em cada transação de ações médias e pequenas;
- Impacto de Mercado (Slippage): Grandes ordens executadas a mercado movem as cotações contra o próprio investidor, erodindo a margem de retorno calculada teoricamente.
5.2 Tributação sobre Ganhos Líquidos e Regras Fiscais
No Brasil, a realização de lucros decorrente do rebalanceamento sistemático aciona o fato gerador do Imposto de Renda:
- Alíquota de 15% sobre o Ganho Líquido: Em operações comuns (swing trade), as vendas de ações que superem R$ 20.000,00 dentro do mesmo mês calendário exigem apuração e recolhimento de 15% sobre o lucro auferido via DARF;
- Incentivo ao Rebalanceamento com Novos Aportes: Para investidores em fase de acumulação patrimonial, a melhor estratégia fiscal consiste em rebalancear a carteira direcionando novos aportes de capital para os fatores e ações que ficaram para trás, evitando vendas de ativos e postergando o recolhimento de tributos para maximizar o efeito dos juros compostos.
6. Simulação Comparativa de Longo Prazo: 15 Anos na B3
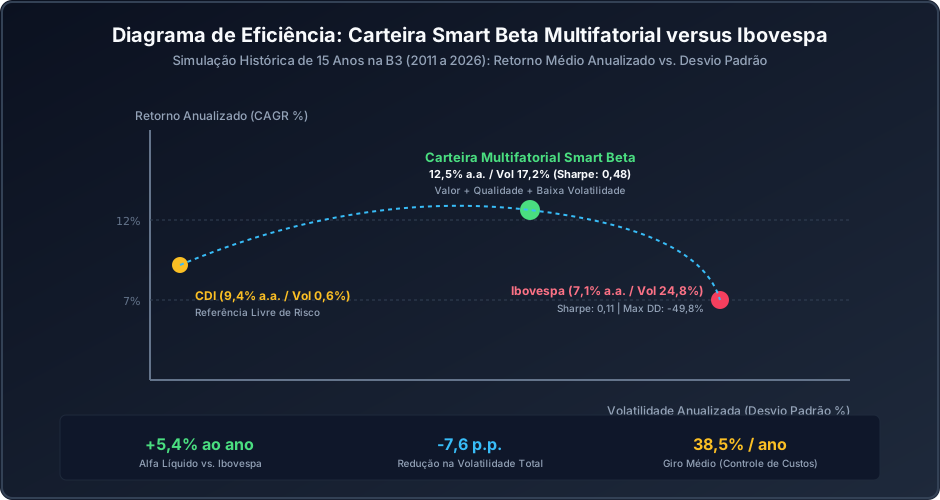
Para confrontar a eficácia prática do Factor Investing com a gestão passiva tradicional, estruturamos uma simulação histórica comparando o desempenho de uma Carteira Multifatorial Sistemática (Valor + Qualidade + Baixa Volatilidade) com o índice Ibovespa e o CDI ao longo de um ciclo de 15 anos (2011 a 2026), considerando rebalanceamento trimestral com custos médios de transação de 0,35% por giro.
Dimensão Financeira e Estatística Carteira Multifatorial Smart Beta (B3) Índice Ibovespa (IBOV) Certificado de Depósito Interbancário (CDI) Retorno Acumulado Total (15 Anos) +486,2% +178,4% +284,5% Taxa de Retorno Anualizada (CAGR) +12,5% a.a. +7,1% a.a. +9,4% a.a. Volatilidade Anualizada (σ) 17,2% 24,8% 0,6% (Risco de reinvestimento) Índice de Sharpe (Retorno / Risco) 0,48 0,11 N/A (Ativo livre de risco) Perda Máxima Registrada (Max Drawdown) -31,4% -49,8% 0,0% Alfa Anualizado contra o Ibovespa (α) +5,4% a.a. 0,0% N/A Taxa Média de Giro Anual (Turnover) 38,5% ao ano 0,0% (Índice passivo) N/A
A simulação quantitativa evidencia que a incorporação disciplinada dos fatores de Valor e Rentabilidade com filtro defensivo de Baixa Volatilidade reduziu a volatilidade global da carteira em mais de 7 pontos percentuais em relação ao Ibovespa, contendo as perdas em momentos de crise severa e gerando um alfa líquido anualizado superior a 5% ao ano após a dedução de taxas de corretagem e atritos de negociação.
7. Perguntas Frequentes sobre Factor Investing (FAQ)
O que são fatores estilizados no ecossistema bursátil?
Fatores de risco são características quantificáveis, mensuráveis e estatisticamente comprovadas de ativos financeiros que explicam seus retornos médios ao longo de horizontes temporais extensos. Investir com base em fatores significa selecionar ações que possuem atributos específicos (como baixos múltiplos de valor, alta rentabilidade ou momento positivo) que remuneram o investidor pelo carregamento disciplinado de riscos sistemáticos associados.
É melhor investir em fatores isolados ou em uma combinação multifatorial?
A evidência quantitativa apoia enfaticamente as estratégias multifatoriais integradas. Fatores individuais passam por ciclos prolongados de subdesempenho (por exemplo, o fator Valor pode ficar anos performando abaixo do mercado durante euforias tecnológicas). Como os fatores sistemáticos possuem baixa correlação entre si (o fator Momento frequentemente se comporta de forma oposta ao fator Valor), a combinação simultânea suaviza a volatilidade e melhora significativamente a relação risco-retorno global.
Como um investidor pessoa física pode aplicar Factor Investing na B3?
O investidor pode implementar estratégias de fatores de duas formas principais: (1) por meio de ETFs temáticos negociados na própria B3 que replicam índices Smart Beta focados em fatores (como índices de dividendos, qualidade ou baixa volatilidade); ou (2) realizando seleção direta de ações através de triagens quantitativas sistemáticas periódicas baseadas em indicadores fundamentalistas sólidos (ROE, EV/EBITDA, P/L e liquidez), evitando decisões subjetivas e ancoradas no noticiário de curto prazo.
Por que o fator Tamanho (Small Caps) apresenta comportamento errático no Brasil?
No ambiente acionário local, as empresas de baixa capitalização sofrem desproporcionalmente em ciclos de aperto monetário e escassez de crédito corporativo, além de enfrentarem spreads de compra e venda elevados e baixa liquidez de negociação. Portanto, o prêmio do fator tamanho no Brasil só se materializa de forma líquida quando combinado rigorosamente a filtros de rentabilidade e governança corporativa, descartando empresas deficitárias.
Qual a frequência ideal de rebalanceamento para estratégias de fatores?
Para carteiras focadas em Valor, Rentabilidade e Qualidade, o rebalanceamento trimestral ou semestral é o mais eficiente, pois permite capturar a atualização das demonstrações financeiras trimestrais das companhias sem gerar turnover excessivo. Rebalanceamentos mensais só se justificam em estratégias orientadas estritamente ao fator Momento, devendo ser executadas com ferramentas de controle de custo de corretagem.
8. Referências Bibliográficas e Documentais Técnicas
- Fama, E. F., & French, K. R. Common Risk Factors in the Returns on Stocks and Bonds. Journal of Financial Economics, 33(1): 3–56, 1993. DOI: 10.1016/0304-405X(93)90023-590023-5).
- Fama, E. F., & French, K. R. A Five-Factor Asset Pricing Model. Journal of Financial Economics, 116(1): 1–22, 2015. DOI: 10.1016/j.jfineco.2014.10.010.
- Carhart, M. M. On Persistence in Mutual Fund Performance. The Journal of Finance, 52(1): 57–82, 1997. DOI: 10.1111/j.1540-6261.1997.tb03808.x.
- B3 (Brasil, Bolsa, Balcão). Metodologias de Índices de Ações, Carteiras Teóricas e Segmentos Especiais de Listagem. São Paulo, 2024–2026. Disponível em: https://www.b3.com.br.
- Comissão de Valores Mobiliários (CVM). Resolução CVM nº 175: Marco Regulatório dos Fundos de Investimento no Brasil. Rio de Janeiro, 2023. Disponível em: https://www.gov.br/cvm/pt-br.
Carregando comentários…