
VaR e Expected Shortfall (CVaR): Modelagem, Simulação e Estresse na B3
Neste artigo
- 1. A Matemática Formal do Value at Risk (VaR): As Três Metodologias Clássicas
- 2. A Falha Fatal da Não-Subaditividade do VaR e o Teorema das Medidas Coerentes
- 3. A Formulação do Expected Shortfall (CVaR): A Integral da Cauda de Perdas
- 4. O Marco Regulatório de Basileia: A Transição do FRTB
- 5. Simulação Numérica Comparativa na B3: Cenário Normal vs Choque Sistêmico
- 6. Metodologia de Backtesting Estatístico: Testes de Kupiec e Christoffersen
- 7. Matriz Comparativa Detalhada entre Métricas de Risco de Portfólio
- 8. Guia Prático de Governança e Políticas de Risco para Gestores
- 9. Perguntas Frequentes Exaustivas (FAQ)
- 10. Referências Bibliográficas e Normativas Oficiais
A mensuração, a modelagem estatística e a limitação do risco de mercado constituem o pilar mais decisivo e complexo da governança de fundos de investimento, tesourarias de bancos múltiplos e alocadores institucionais de patrimônio (fundos de pensão fechados e family offices). No ecossistema financeiro contemporâneo — caracterizado pela predominância de algoritmos de negociação de alta frequência (HFT), liquidez intermitente e choques macroeconômicos não-lineares —, a métrica tradicional de desvio padrão da volatilidade revela-se insuficiente para a tomada de decisão profissional. A dispersão simétrica clássica trata retornos extraordinários positivos e perdas catastróficas sob o mesmo peso estatístico e silencia diante da pergunta primordial que comitês de investimento e reguladores formulam diariamente: "Qual é a perda máxima em dinheiro que meu portfólio pode registrar em determinado horizonte temporal sob condições adversas de mercado?" Para conferir rigor probabilístico e determinístico a essa indagação, a engenharia financeira quantitativa concebeu duas grandezas fundamentais: o Value at Risk (VaR) e o Expected Shortfall (ES, também consagrado na literatura acadêmica como Conditional VaR ou CVaR). Enquanto o VaR tornou-se a métrica regulatória universal a partir dos acordos pioneiros de Basileia II na década de 1990, as crises sistêmicas de 1998, 2008 e os estresses recentes de liquidez expuseram sua fragilidade fatal: o VaR é cego para a magnitude das perdas na cauda extrema e desrespeita a regra axiomática da diversificação (a subaditividade). Como resposta matemática indispensável, a regulação bancária global consolidou o padrão do Fundamental Review of the Trading Book (FRTB), promovendo a migração oficial para o Expected Shortfall. O presente estudo técnico disseca a mecânica algébrica das três metodologias de cálculo do VaR (paramétrica, histórica e estocástica de Monte Carlo), demonstra a prova da superioridade do Expected Shortfall como Medida de Risco Coerente, formaliza os testes estatísticos de backtesting (Kupiec e Christoffersen) e estabelece um guia de calibração para carteiras de ativos negociados na B3.
1. A Matemática Formal do Value at Risk (VaR): As Três Metodologias Clássicas
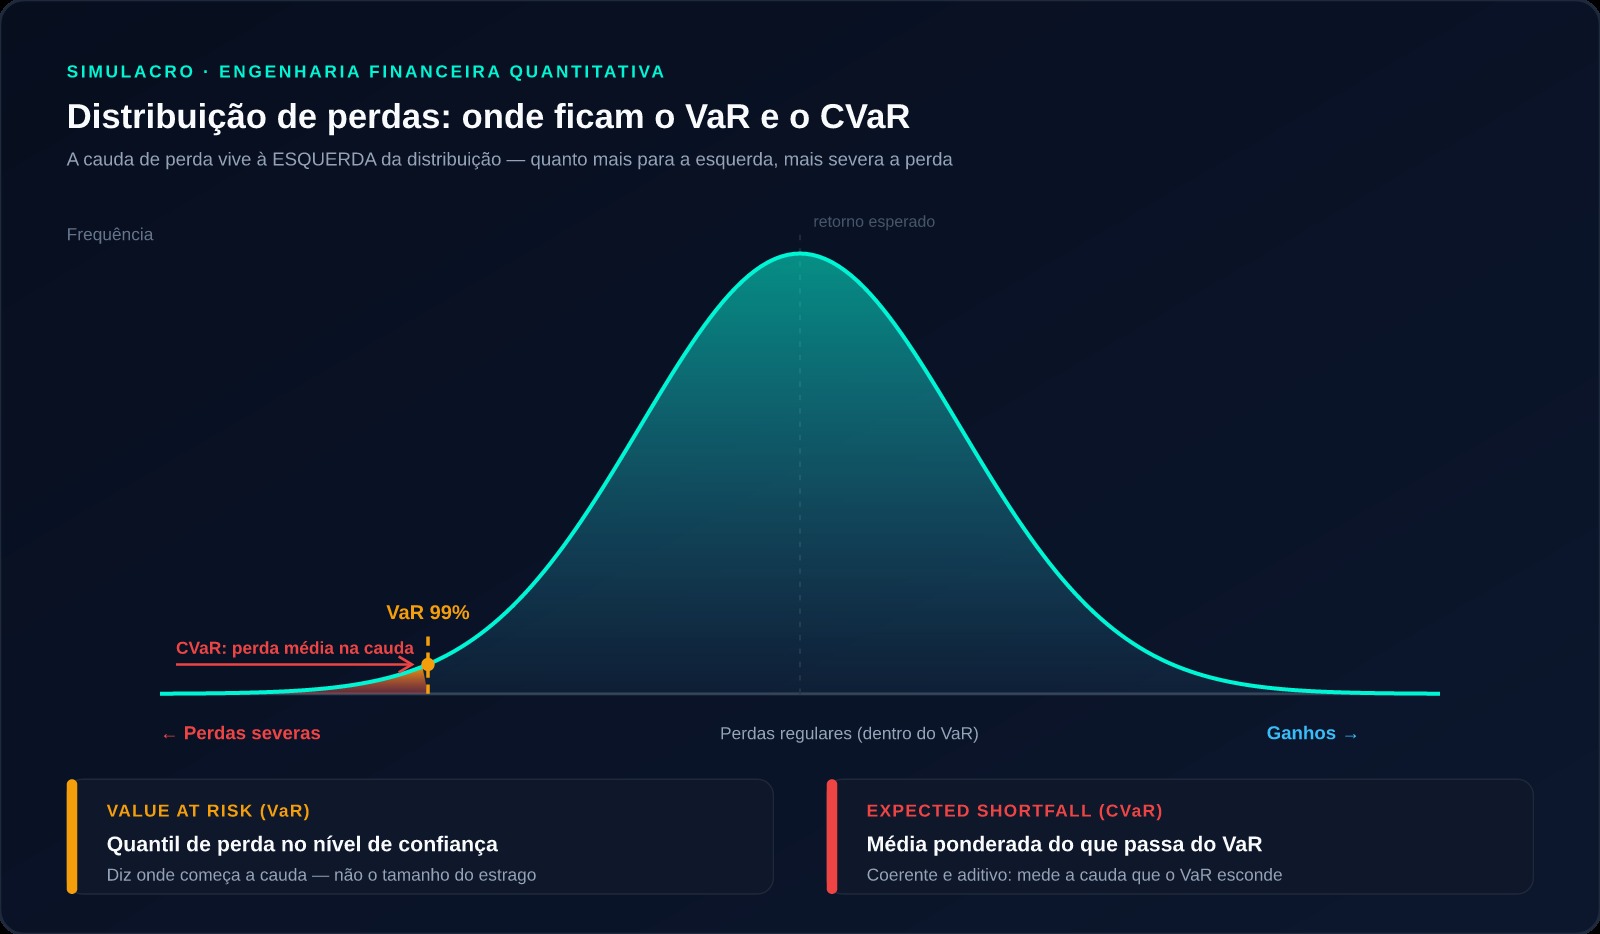
O Value at Risk é formalmente definido como o quantil da distribuição de probabilidade de perdas e ganhos de um portfólio. Para um nível de confiança estatística alfa (tipicamente fixado em 95% ou 99%) e um horizonte temporal de carregamento h (usualmente 1 dia para mesas de operações e 10 a 21 dias para alocação patrimonial), o VaR representa o valor escalar que satisfaz a equação: Em notação de probabilidade: a chance de a perda da carteira no horizonte h superar o VaR é de 1 menos alfa. Dizer que uma carteira de R$ 100 milhões possui um VaR diário de R$ 1,5 milhão a 99% de confiança implica que, em 99 de cada 100 pregões, a perda financeira não excederá R$ 1,5 milhão; em 1 de cada 100 dias (ou aproximadamente 2,5 vezes por ano), contudo, a perda excederá esse limiar. A determinação analítica desse número divide-se em três grandes metodologias:
1.1 O VaR Paramétrico (Método de Variância-Covariância)
Assume a hipótese de que os retornos dos ativos componentes do portfólio seguem uma distribuição normal multivariada conjunta (Gaussiana).
- Formulação Escalar: o VaR é o produto do valor total da carteira pelo fator Z do nível de confiança, pela volatilidade diária do portfólio e pela raiz quadrada do horizonte de tempo.
- O Fator Z decorre da função de distribuição acumulada da normal inversa: para 95% de confiança unilateral o fator Z é 1,645; para 99% de confiança, é 2,326.
- A Volatilidade do Portfólio é calculada por álgebra linear matricial: o desvio padrão do portfólio é a raiz quadrada de (vetor de pesos transposto × matriz de variância-covariância × vetor de pesos).
- Limitações Críticas: O método paramétrico falha severamente no mercado de capitais brasileiro ao assumir simetria e caudas leves (mesocurtose). Na realidade empírica da B3, as séries históricas de ações, câmbio (Dólar/Real) e vértices longos da curva de juros (DI Futuro) exibem leptocurtose severa (caudas pesadas) e assimetria negativa (quedas muito mais violentas do que as altas), subestimando grosseiramente o risco em momentos de tensão institucional.
1.2 O VaR por Simulação Histórica (Método Não-Paramétrico)
Não impõe qualquer premissa teórica sobre a distribuição probabilística dos retornos.
- Mecânica Operacional: Coleta-se o vetor de preços históricos de todos os ativos da carteira atual ao longo de uma janela de observação retroativa (usualmente os últimos 252, 504 ou 1.000 dias úteis). Para cada pregão histórico, calcula-se a variação percentual que o portfólio com a composição de hoje teria registrado naquele dia específico do passado.
- Ordenação e Quantil: As perdas simuladas são dispostas em ordem crescente (do pior prejuízo financeiro ao maior ganho). Para uma amostra de 1.000 dias e 99% de confiança, o VaR corresponde exatamente à 10ª pior perda da série ordenada.
- Vantagens e Fraquezas: O método captura nativamente eventos extremos reais (como circuit breakers e choques eleitorais) e a correlação não-linear observada no passado. Sua deficiência reside na incapacidade de prever crises com dinâmicas inéditas e na hipótese de estacionariedade temporal (o futuro comportando-se como repetição exata do passado recente).
1.3 O VaR por Simulação de Monte Carlo
Constitui a abordagem estocástica mais poderosa e computacionalmente exigente.
- Modelagem de Processos Estocásticos: Modela-se o comportamento dos preços dos ativos por meio de equações diferenciais estocásticas, como o Movimento Browniano Geométrico com volatilidade estocástica (Modelo de Heston) ou processos de difusão com saltos de Poisson.
- Geração de Trajetórias: Gera-se uma matriz de dezenas ou centenas de milhares de trajetórias de preços simuladas correlacionadas via Decomposição de Cholesky da matriz de covariância.
- Avaliação de Instrumentos Não-Lineares: O portfólio é inteiramente reavaliado em cada cenário simulado, tornando o Monte Carlo o único método adequado para carteiras que contêm instrumentos derivativos complexos (opções exóticas, travas de baixa e estruturas com convexidade acentuada).
2. A Falha Fatal da Não-Subaditividade do VaR e o Teorema das Medidas Coerentes
Apesar de sua popularidade nas diretorias executivas, o Value at Risk padece de uma patologia matemática grave, formalmente demonstrada no clássico estudo acadêmico de Philippe Artzner, Freddy Delbaen, Jean-Marc Eber e David Heath publicado em 1999 no prestigiado periódico Mathematical Finance. Os autores estabeleceram que, para ser qualificada como uma Medida de Risco Coerente, qualquer função de mensuração de risco deve satisfazer rigorosamente a quatro axiomas fundamentais:
- Monotonicidade: Se a carteira X gera retornos piores do que a carteira Y em todos os estados da natureza, o Risco de X deve ser estritamente maior que o Risco de Y.
- Invariância por Translação: Adicionar uma quantia certa em dinheiro em caixa reduz o risco da carteira no exato mesmo montante monetário.
- Homogeneidade Positiva: Multiplicar a exposição da carteira por uma constante positiva k multiplica o risco exatamente pelo mesmo fator k (alavancagem proporcional).
- Subaditividade: O risco de duas carteiras combinadas deve ser invariavelmente menor ou igual à soma dos riscos individuais de cada uma: o risco da carteira combinada A mais B é menor ou igual à soma dos riscos individuais de A e de B.
A Violação da Subaditividade pelo VaR
O VaR satisfaz os três primeiros axiomas, mas viola frontalmente o princípio da Subaditividade em distribuições com caudas grossas e portfólios contendo ativos de crédito privado ou estratégias com opções. Em termos práticos, isso gera uma aberração analítica perigosa: um gestor pode unir duas carteiras de investimentos independentes e descobrir que o VaR da carteira consolidada é maior do que a soma dos VaRs individuais. O modelo penaliza matematicamente a diversificação de ativos, incentivando alocações concentradas em ativos com risco de cauda oculta (como vendas a descoberto de opções fora do dinheiro ou debêntures de alto risco de crédito que rendem juros constantes até o dia do default súbito). Além disso, o VaR é cego para a magnitude do prejuízo além do quantil: ele indica apenas que a linha do quantil foi rompida em 1% dos dias, mas não faz distinção entre uma perda de R$ 1,51 milhão ou uma perda catastrófica de R$ 40 milhões.
3. A Formulação do Expected Shortfall (CVaR): A Integral da Cauda de Perdas
Para sanar a cegueira de cauda e restaurar a coerência matemática da teoria moderna de portfólio, os matemáticos e atuários financeiros consolidaram o Expected Shortfall (ES, também denominado Conditional VaR ou Tail VaR). O Expected Shortfall é matematicamente definido como o valor esperado condicional das perdas, dado que a perda tenha superado o nível do VaR: Em notação compacta: o Expected Shortfall no nível alfa é a esperança matemática das perdas condicionada a superar o VaR(alfa).
Em termos de cálculo contínuo, o Expected Shortfall representa a média ponderada de todos os quantis de perda situados na cauda extrema entre o nível de confiança alfa e 100%: Na forma contínua, o Expected Shortfall é a média dos VaR de todos os quantis de perda situados entre o nível de confiança alfa e 100%.
As Propriedades Superiores do Expected Shortfall
- Plena Coerência Matemática: O Expected Shortfall é matematicamente comprovado como uma Medida de Risco Coerente para qualquer distribuição de probabilidade contínua, respeitando a Subaditividade em 100% dos cenários. Uma carteira diversificada sempre apresentará um CVaR menor ou igual à soma dos CVaRs individuais.
- Sensibilidade à Severidade do Desastre: Se a cauda de perdas da carteira se alonga — por exemplo, em virtude do aumento do risco de default de emissores de crédito privado ou pelo estresse de liquidez em derivativos —, o CVaR sobe instantaneamente, forçando a desalavancagem preventiva do fundo antes da ocorrência do colapso patrimonial.
4. O Marco Regulatório de Basileia: A Transição do FRTB
A fragilidade do VaR manifestou-se de forma dramática durante a crise bancária global de 2008: instituições financeiras que exibiam relatórios com VaRs perfeitamente controlados e aprovados sofreram perdas extraordinárias que consumiram todo o seu patrimônio líquido em dias consecutivos de estresse de cauda. Como resposta regulatória definitiva, o Comitê de Supervisão Bancária de Basileia publicou o Fundamental Review of the Trading Book (FRTB — BCBS 2019), reformulando os requisitos mínimos de capital para risco de mercado:
- Substituição Oficial da Métrica de Capital: A exigência regulatória que vigorava desde Basileia II (baseada em VaR de 99% com horizonte de 10 dias) foi formalmente extinta para fins de cálculo interno de capital, sendo substituída pelo Expected Shortfall a 97,5% de confiança.
- Equivalência Estatística com Menor Risco: O Comitê de Basileia demonstrou que, em uma distribuição normal perfeita, o Expected Shortfall a 97,5% de confiança gera um valor numérico similar ao VaR de 99%. Contudo, quando a distribuição real do mercado apresenta assimetria negativa e caudas pesadas, o Expected Shortfall a 97,5% impõe uma exigência de capital substancialmente mais protetiva e realista, impedindo a subestimação de riscos sistêmicos.
- Horizontes de Liquidez Escalonados: O FRTB introduziu o conceito de que nem todos os ativos podem ser liquidados em 10 dias úteis durante uma crise. O cálculo do Expected Shortfall passou a aplicar horizontes de tempo progressivos conforme a classe de ativo: 10 dias para moedas principais e taxas de juros líquidas; 20 dias para ações de grande capitalização; 40 dias para crédito corporativo com grau de investimento; 60 dias para ações de baixa liquidez (small caps); e 120 dias para títulos de crédito privado de alto risco (high yield).
5. Simulação Numérica Comparativa na B3: Cenário Normal vs Choque Sistêmico
Para evidenciar a assimetria entre as duas métricas, considere uma carteira institucional teórica alocada em ativos locais da B3 com patrimônio de R$ 50.000.000,00, composta por:
- 40% em Índice de Ações Ibovespa Futuro;
- 40% em Títulos Públicos Federais Tesouro IPCA+ Longo (NTN-B com duration de 12 anos);
- 20% em Carteira de Crédito Privado Corporativo (Debêntures e CRIs).
| Métrica Quantitativa | Cenário 1: Mercado Calmo (Volatilidade Estável) | Cenário 2: Choque de Mercado (Estresse Fiscal e Alta de Juros) |
|---|---|---|
| Volatilidade Diária da Carteira | 0,85% ao dia | 2,40% ao dia |
| VaR Diário Paramétrico (95%) | R$ 699.125,00 (1,40% da carteira) | R$ 1.974.000,00 (3,95% da carteira) |
| VaR Diário Paramétrico (99%) | R$ 988.550,00 (1,98% da carteira) | R$ 2.791.200,00 (5,58% da carteira) |
| VaR Diário por Simulação Histórica (99%) | R$ 1.150.000,00 (2,30% da carteira) | R$ 3.850.000,00 (7,70% da carteira) |
| Expected Shortfall Diário (CVaR$ 97,5%) | R$ 1.380.000,00 (2,76% da carteira) | R$ 5.420.000,00 (10,84% da carteira) |
No Cenário de Choque, o VaR Paramétrico convencional prevê uma perda máxima de R$ 2,79 milhões a 99% de confiança. No entanto, o Expected Shortfall revela a gravidade oculta da cauda: caso ocorra um dia atípico que rompa a barreira do VaR, a perda média esperada dispara para impressionantes R$ 5,42 milhões (quase o dobro do previsto pelo VaR simples). O gestor que monitora apenas o VaR é pego completamente desprevenido pela intensidade da perda extrema.
6. Metodologia de Backtesting Estatístico: Testes de Kupiec e Christoffersen
Nenhum modelo de risco de mercado pode ser homologado para uso produtivo sem a realização de testes retrospectivos contínuos (Backtesting) exigidos pela CVM (Resolução CVM nº 175) e pelo Banco Central do Brasil. O processo de backtesting confronta a série histórica de perdas reais líquidas observadas diariamente na carteira com as estimativas prévias de risco emitidas pelo modelo na véspera:
6.1 O Teste de Proporção de Falhas de Kupiec (Kupiec POF Test)
Baseado na distribuição assintótica qui-quadrado, o teste avalia se a taxa empírica de exceções observadas diverge significativamente da probabilidade teórica esperada (1 menos alfa).
- Definição de Exceção: Ocorre sempre que a perda diária real da carteira supera o VaR calculado para aquele dia.
- Em uma janela padrão de 250 dias úteis e nível de confiança de 99%, a quantidade teoricamente esperada de exceções é de 2,5 dias (1% de 250).
- Abordagem Traffic Light de Basileia:
- Zona Verde (0 a 4 exceções): O modelo estatístico é considerado calibrado e aceito sem penalidades;
- Zona Amarela (5 a 9 exceções): O modelo gera alerta regulatório, indicando que a volatilidade recente pode estar subestimada e exigindo aporte de capital adicional;
- Zona Vermelha (10 ou mais exceções): O modelo é formalmente rejeitado por subdimensionar perdas de forma perigosa e inaceitável.
6.2 O Teste de Independência de Christoffersen
O teste de Kupiec avalia apenas a contagem total de exceções, mas é cego para o agrupamento temporal (clustering). Se um fundo registra 3 exceções no ano, o teste de Kupiec o aprova na Zona Verde. Contudo, se essas 3 exceções ocorreram em três dias consecutivos (segunda, terça e quarta-feira), isso indica que o modelo falha na atualização de clusters de volatilidade (efeito ARCH/GARCH). O teste de Christoffersen avalia se a probabilidade de uma exceção amanhã é independente de ter ocorrido uma exceção hoje, penalizando modelos que demoram a reagir a aumentos bruscos de volatilidade.
7. Matriz Comparativa Detalhada entre Métricas de Risco de Portfólio
| Atributo Analítico | Value at Risk (VaR) | Expected Shortfall (CVaR) | Teste de Estresse (Stress Test) | Drawdown Máximo Histórico |
|---|---|---|---|---|
| Pergunta Básica | Qual o teto de perda superado em 1% dos dias? | Qual a perda média quando o teto de 1% é rompido? | Qual o prejuízo em uma crise específica hipotética? | Qual foi a maior queda de topo a fundo no passado? |
| Natureza Estatística | Quantil probabilístico simples | Média condicional da cauda | Determinístico e não-probabilístico | Histórico e empírico |
| Subaditividade (Coerência) | Não (pode desestimular diversificação) | Sim (plenamente coerente) | Não aplicável | Não aplicável |
| Sensibilidade a Caudas Grossas | Nula além da linha de corte | Total (integra toda a área da cauda) | Específica para o cenário testado | Registra o pior evento já ocorrido |
| Padrão Regulatório Atual | Divulgação básica e fundos de varejo | Padrão Basileia III / FRTB para bancos | Obrigatório para fundos e bancos | Métrica mandatória de lâmina de fundos |
| Facilidade de Explicação | Intuitiva para o investidor leigo | Requer maior maturidade estatística | Muito intuitiva (cenário de crise real) | Muito intuitiva e visual |
8. Guia Prático de Governança e Políticas de Risco para Gestores
Para implementar uma governança quantitativa de risco alinhada aos mais altos padrões de compliance e comitês de alocação de capital, a gestão deve estruturar um rito operacional em quatro pilares:
- Adoção Dual de Métricas: Nunca utilize o VaR isoladamente. As lâminas internas de risco devem reportar obrigatoriamente o par ordenado: VaR (99%) e Expected Shortfall (97,5%), permitindo que os alocadores visualizem tanto o limiar quanto a profundidade do risco de cauda.
- Calibração Híbrida de Volatilidade: Para o cálculo paramétrico e estocástico, substitua o desvio padrão histórico simples por estimadores com decaimento exponencial (EWMA com lambda de 0,94 do RiskMetrics) ou modelos GARCH(1,1), garantindo que choques recentes de mercado recebam peso superior a eventos ocorridos há meses.
- Rotina Diária de Backtesting Automatizado: Execute o Teste de Kupiec a cada fechamento de pregão para monitorar a posição da carteira nas zonas de Basileia, acionando reuniões extraordinárias de comitê de risco sempre que o portfólio ingressar na Zona Amarela.
- Complementação Obrigatória com Testes de Estresse: Submeta o portfólio a matrizes de estresse multivariadas (simulação de choques simultâneos de alta de 300 bps no DI Futuro, queda de 15% no Ibovespa e desvalorização de 10% no Real), garantindo que a firma sobreviva a crises com dinâmicas inéditas que rompem qualquer modelo puramente estatístico.
9. Perguntas Frequentes Exaustivas (FAQ)
O que significa dizer que o Expected Shortfall é uma medida de risco subaditiva?
Significa que ele respeita rigorosamente o princípio econômico fundamental da diversificação de ativos: o risco medido do portfólio consolidado será invariavelmente menor ou igual à soma dos riscos individuais de cada um dos ativos isolados. Ao contrário do VaR — que pode indicar falsamente que fundir duas carteiras aumenta o risco —, o Expected Shortfall sempre reconhece e premia os benefícios da diversificação estatística.
É possível aplicar o VaR e o CVaR para horizontes mais longos, como um mês ou um ano?
Sim. A teoria clássica de Basileia utiliza a chamada "Regra da Raiz do Tempo", na qual o VaR para um horizonte de h dias pode ser aproximado multiplicando o VaR diário pela raiz quadrada de h (por exemplo, multiplicar por raiz de 10 para 10 dias úteis). Contudo, em finanças quantitativas avançadas, essa regra linear só é válida sob a hipótese estrita de que os retornos diários são independentes e identicamente distribuídos (sem autocorrelação e sem caudas pesadas). Para horizontes mensais em carteiras com derivativos, recomenda-se a simulação direta de Monte Carlo para o prazo desejado.
O que são "caudas pesadas" (fat tails) e como elas distorcem o cálculo do VaR?
Caudas pesadas (leptocurtose) ocorrem quando a frequência de eventos extremos e perdas violentas no mercado financeiro real é substancialmente superior àquela prevista pela distribuição normal teórica (curva de sino de Gauss). Quando um gestor utiliza o VaR paramétrico gaussiano na B3, ele assume que um dia com queda de 5% no Ibovespa tem probabilidade teórica de ocorrer uma vez a cada mil anos, quando a realidade empírica demonstra que quedas dessa magnitude ocorrem a cada dois ou três anos. O modelo paramétrico simples subestima drasticamente a probabilidade de ruína.
Qual a diferença entre Backtesting e Teste de Estresse?
O Backtesting é um teste de calibração retrospectivo: ele olha para os pregões que já passaram para verificar se o modelo estatístico acertou a frequência de perdas com base nos dados reais do dia a dia. Já o Teste de Estresse (Stress Testing) é uma análise prospectiva de resiliência: ele ignora probabilidades estatísticas ordinárias e pergunta o que aconteceria com o patrimônio da empresa caso ocorra um cenário extremo específico (como uma moratória de dívida soberana ou uma pandemia global).
Por que o Acordo de Basileia reduziu o nível de confiança de 99% no VaR para 97,5% no Expected Shortfall?
Porque o Expected Shortfall calcula a média de todas as perdas da cauda, e não apenas um ponto isolado. Ao integrar toda a área de cauda a partir de 97,5%, o Expected Shortfall já captura e penaliza os eventos extremos com muito mais severidade e estabilidade estatística do que um ponto único de quantil a 99%, reduzindo o erro amostral de estimação.
Como a Resolução CVM nº 175 trata o controle de risco de liquidez e mercado em fundos no Brasil?
A Resolução CVM nº 175 estabelece que os administradores e gestores fiduciários de fundos de investimento são formalmente obrigados a manter estruturas permanentes de gestão de riscos de mercado e liquidez, compatíveis com a classe e o público-alvo do fundo. Isso inclui a exigência de testes periódicos de estresse, definição prévia de limites operacionais de exposição e mecanismos formais de mitigação para evitar a insolvência de cotistas em momentos de resgates atípicos.
10. Referências Bibliográficas e Normativas Oficiais
- JORION, Philippe. Value at Risk: The New Benchmark for Managing Financial Risk. 3. ed. New York: McGraw-Hill Education, 2006.
- ARTZNER, Philippe; DELBAEN, Freddy; EBER, Jean-Marc; HEATH, David. Coherent Measures of Risk. Mathematical Finance, v. 9, n. 3, p. 203-228, 1999.
- HULL, John C. Risk Management and Financial Institutions. 5. ed. Hoboken: John Wiley & Sons, 2018.
- BASEL COMMITTEE ON BANKING SUPERVISION (BCBS). Minimum Capital Requirements for Market Risk (FRTB). Basel: Bank for International Settlements (BIS), 2019.
- KUPIEC, Paul H. Techniques for Verifying the Accuracy of Risk Measurement Models. Journal of Derivatives, v. 3, n. 2, p. 73-84, 1995.
- CHRISTOFFERSEN, Peter F. Evaluating Interval Forecasts. International Economic Review, v. 39, n. 4, p. 841-862, 1998.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Resolução CVM nº 175, de 23 de dezembro de 2022. Dispõe sobre as regras gerais aplicáveis aos fundos de investimento no Brasil. Brasília, DF: CVM.
- ASSAF NETO, Alexandre. Mercado Financeiro e Engenharia de Riscos. 15. ed. São Paulo: Atlas, 2021.
Carregando comentários…