
Microestrutura de Mercado e Dinâmica do Livro de Ofertas na B3: Formadores de Mercado, Spread Efetivo Bid-Ask e Impacto Permanente de Preço
Neste artigo
- 1. A Anatomia do Livro de Ofertas Limite (Limit Order Book - LOB)
- 2. A Microeconomia do Formador de Mercado: Risco de Inventário vs. Seleção Adversa
- 3. Decomposição do Spread Bid-Ask: Cotado, Efetivo e Realizado
- 4. Dinâmica de Impacto de Preço: Temporário vs. Permanente
- 5. Particularidades da Microestrutura na B3
- Perguntas Frequentes (FAQ)
- Referências Bibliográficas
A teoria financeira neoclássica fundamenta a maior parte de seus modelos de precificação de ativos — tais como o CAPM (Capital Asset Pricing Model) e a hipótese de mercados eficientes — na premissa de um mercado desprovido de fricções. Sob esse prisma axiomático, assume-se que investidores operam sem custos de transação, que a informação se dissemina de forma instantânea e simétrica e que a liquidez é contínua e infinita, permitindo a negociação de qualquer volume sem alterar o preço de equilíbrio do ativo.
Contudo, na realidade operacional de uma bolsa eletrônica como a B3 (Brasil, Bolsa, Balcão), os preços não emergem do éter. Eles são forjados segundo a segundo pela interação mecânica entre ordens limitadas e a mercado dentro de uma fila organizada de prioridade de preço e tempo. Essa mecânica microscópica é o objeto de estudo da Microestrutura de Mercado (Market Microstructure).
Compreender a dinâmica da microestrutura transcende a curiosidade teórica: é o divisor de águas entre estratégias de investimento quantitativo lucrativas e modelos que fracassam diante dos custos invisíveis de execução, da seleção adversa (adverse selection) e do impacto permanente de preço (permanent price impact).
Neste ensaio aprofundado, dissecamos a engenharia do livro de ordens limite (Limit Order Book - LOB), a modelagem matemática clássica dos formadores de mercado (sob os cânones de Glosten-Milgrom, Kyle e Ho-Stoll), a decomposição analítica do spread bid-ask e as particularidades de liquidez que caracterizam o ambiente institucional da B3.
1. A Anatomia do Livro de Ofertas Limite (Limit Order Book - LOB)
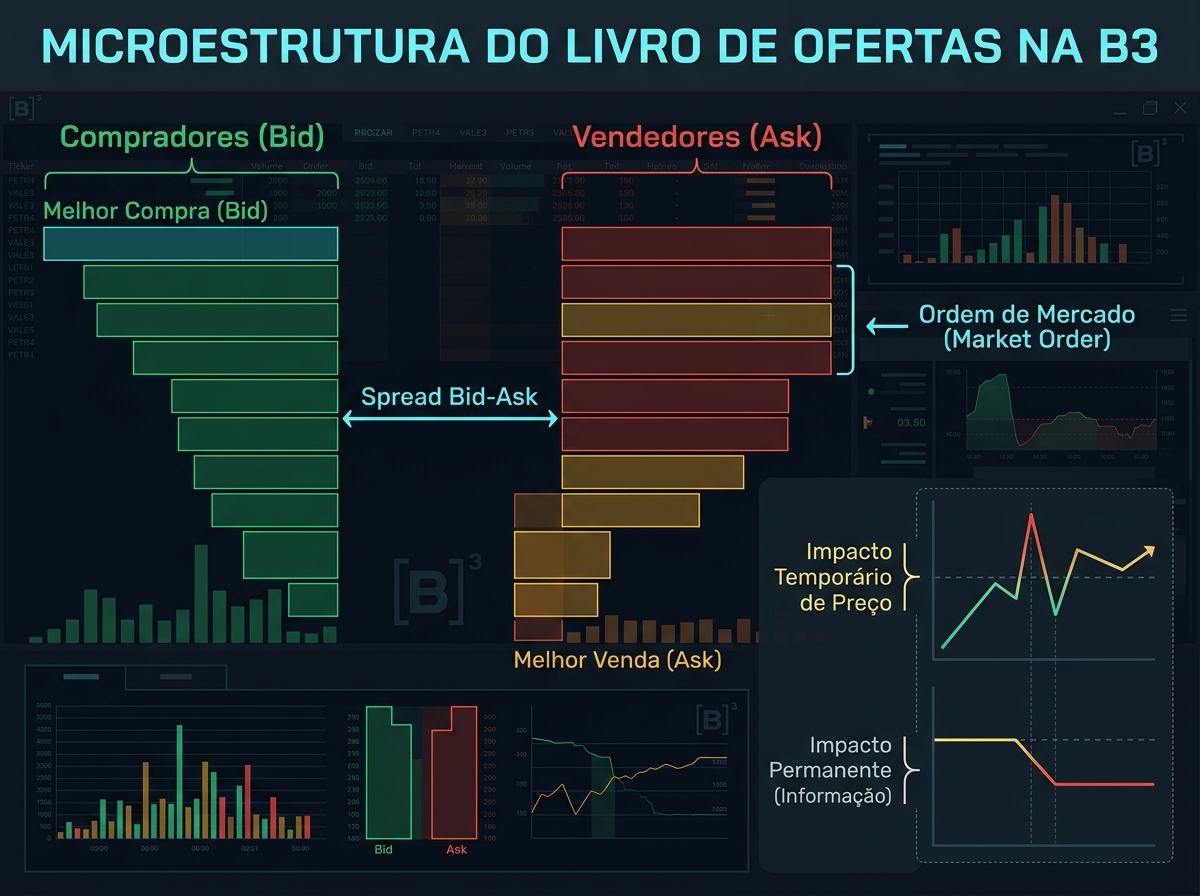
O motor de negociação da B3 (plataforma PUMA Trading System) opera preponderantemente sob a estrutura de um mercado direcionado por ordens (order-driven market). Ao contrário de mercados direcionados por cotações puras (quote-driven), onde especialistas designados detêm o monopólio de precificação, em um livro de ordens aberto qualquer participante autorizado pode atuar como provedor de liquidez (enviando ordens limitadas) ou tomador de liquidez (enviando ordens a mercado).
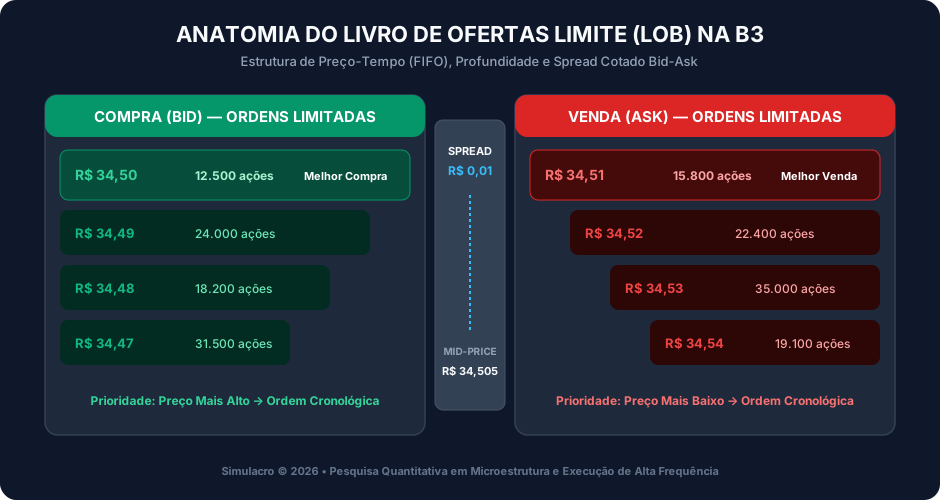
O LOB é formalmente definido por dois vetores ordenados de preços e quantidades:
- Lado da Compra (Bid): Conjunto de ordens limitadas de compra dispostas em ordem estritamente decrescente de preço:
onde $p1^b$ representa o melhor preço de compra (best bid).
- Lado da Venda (Ask ou Offer): Conjunto de ordens limitadas de venda dispostas em ordem estritamente crescente de preço:
onde $p1^a$ representa o melhor preço de venda (best ask).
A diferença instantânea entre o melhor preço de venda e o melhor preço de compra é o spread cotado nominal (quoted spread):
O preço médio de referência instantâneo, ou preço médio de mercado (mid-price), é expresso por:
Prioridade de Execução: A Regra Price-Time Priority
A B3 adota a regra padrão de prioridade de preço e tempo (Price-Time Priority, ou FIFO - First In, First Out). Uma ordem de compra com preço superior sempre terá preferência sobre ordens de compra de preços menores. Quando múltiplos participantes posicionam ordens com o mesmo nível de preço, a prioridade absoluta de execução obedece à ordem cronológica de registro no motor de emparelhamento.
Essa regra engendra uma batalha milimétrica de latência e antecipação de fila. Participantes que operam algoritmos de alta frequência (HFTs) monitoram continuamente o cancelamento e a inserção de ordens nos níveis iniciais do livro para otimizar sua probabilidade de execução passiva sem assumir riscos desproporcionais de cauda.
2. A Microeconomia do Formador de Mercado: Risco de Inventário vs. Seleção Adversa
O formador de mercado (market maker) cumpre o papel essencial de intermediar compradores e vendedores não sincronizados. Ao cotar simultaneamente na ponta de compra e na ponta de venda, o market maker aufere o spread como remuneração por fornecer liquidez imediata. Contudo, essa operação impõe riscos financeiros severos, modelados classicamente por duas vertentes analíticas:
Modelo de Inventário de Ho e Stoll (1981)
Em 1981, Ho e Stoll modelaram o comportamento do market maker como um problema de otimização estocástica sob aversão ao risco. O formador de mercado possui um inventário de ações $qt$. Quando $qt > 0$ (posição comprada), ele se encontra exposto à desvalorização do ativo caso o mercado entre em tendência de baixa. Inversamente, se $qt < 0$, há o risco de alta repentina.
Para gerenciar esse risco de inventário, o operador distorce suas cotações em relação ao mid-price:
- Se o inventário estiver sobrecarregado na compra (qt 0), ele reduz seu preço de compra ($pb$) para desestimular novas aquisições e reduz seu preço de venda ($pa$) para tornar sua oferta atraente aos tomadores, acelerando o descarte do estoque.
- O spread cotado, portanto, embute um prêmio puramente proporcional à volatilidade intrínseca do ativo e ao custo de oportunidade de carregar capital alocado na B3.
Modelos de Informação Assimétrica: Glosten-Milgrom (1985) e Kyle (1985)
A teoria moderna estabelece que o risco mais letal enfrentado pelo provedor de liquidez não é o inventário, mas a assimetria informacional. No modelo de Glosten e Milgrom, o formador de mercado interage com dois tipos distintos de contrapartes:
- Investidores Desinformados (Noise Traders): Negociam impulsionados por necessidades exógenas de liquidez, resgates de cotistas ou balanceamento de carteiras. Suas ordens não guardam correlação com notícias futuras fundamentais.
- Investidores Informados (Informed Traders): Possuem informações superiores sobre o valor intrínseco futuro do ativo. Quando compram, têm certeza estatística de que o ativo está subavaliado; quando vendem, sabem que o ativo irá cair.
Como o formador de mercado não consegue distinguir ex ante quem está do outro lado da ordem, ele incorre invariavelmente em seleção adversa: perde dinheiro de forma consistente contra os investidores informados e compensa essa perda cobrando um spread dos investidores desinformados.
O parâmetro $λ$ de Kyle (Kyle's Lambda) formaliza exatamente essa sensibilidade:
onde $λ$ quantifica a taxa de impacto de preço por unidade de fluxo de ordens ($Qt$), funcionando como a medida direta de iliquidez e assimetria informacional no livro de ofertas.
3. Decomposição do Spread Bid-Ask: Cotado, Efetivo e Realizado
Para os analistas institucionais e gestores quantitativos da B3, o spread nominal de tela é uma métrica insuficiente para calibrar os verdadeiros custos de atrito. A literatura de microestrutura divide o spread em três camadas complementares:
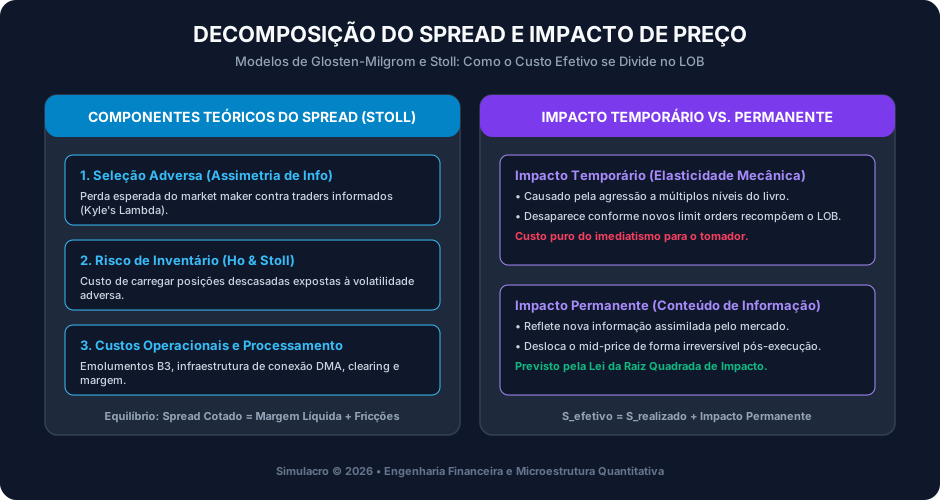
A tabela a seguir discrimina as formulações matemáticas e os significados práticos de cada indicador:
| Categoria do Spread | Equação Formal | Significado Econômico na Prática |
|---|---|---|
| Spread Cotado (SQ) | $St^Q = pt^a - pt^b$ | Custo aparente de tela para negociar uma unidade padrão no topo do livro. |
| Spread Efetivo (SE) | $St^E = 2 · Dt · (Pt - Mt)$ | Custo real incorrido pelo tomador de liquidez no instante exato da execução. |
| Spread Realizado (SR) | St^R = 2 · Dt · (Pt - Mt+) | Receita líquida retida pelo formador de mercado após decorrido o horizonte . |
| Impacto de Preço ($PI$) | PIt = 2 · Dt · (Mt+ - Mt) | Medida empírica da perda do formador para fluxo informado (seleção adversa). |
(Nota: $Dt = +1$ para ordens compradoras a mercado, $Dt = -1$ para ordens vendedoras a mercado, $Pt$ é o preço efetivo de negociação e Mt+ é o mid-price decorrido um intervalo de tempo ).
A identidade clássica de decomposição de Stoll demonstra que o spread efetivo é exatamente a soma entre a margem líquida retida pelo formador de mercado e a perda por impacto de informação:
Se o spread realizado for nulo ou negativo após = 5 minutos, conclui-se que o fluxo que tomou a liquidez era altamente tóxico e informado, deslocando o preço médio de mercado contra o market maker antes que ele conseguisse neutralizar o inventário.
4. Dinâmica de Impacto de Preço: Temporário vs. Permanente
Quando uma grande ordem institucional de um fundo de pensão ou gestora asset management atinge o livro de ofertas da B3 (por exemplo, a compra de dois milhões de ações de uma empresa de média capitalização, mid-cap), o efeito sobre o preço de mercado se biparte em dois componentes estruturais:
- Impacto Temporário de Preço (Temporary Price Impact): Decorre da escassez imediata de liquidez mecânica no livro. A ordem varre múltiplos níveis de preço no lado da venda (order book walk), provocando uma elevação artificial transitória das cotações. À medida que novos participantes inserem ordens nos minutos subsequentes, o livro se recompõe e o preço recua parcialmente em direção à média. O impacto temporário é o custo pago pelo imediatismo da transação.
- Impacto Permanente de Preço (Permanent Price Impact): Reflete a informação fundamental assimilada pelo mercado decorrente da agressividade do comprador. Os algoritmos concorrentes ajustam permanentemente suas expectativas de valor intrínseco para cima, reconhecendo que a presença de uma demanda massiva indica potencial tese fundamentalista sustentada. O preço médio estabiliza-se em um patamar superior mesmo após a conclusão total da operação.
A Lei de Raiz Quadrada do Impacto de Preço (Square-Root Law), validada empiricamente por diversos estudos empíricos nos mercados mundiais e na B3, demonstra que o impacto total de mercado varia aproximadamente com a raiz quadrada do volume negociado dividido pelo volume médio diário:
onde $σ$ representa a volatilidade diária, $V$ o tamanho da ordem e $VADV$ o volume médio diário negociado no ativo.
5. Particularidades da Microestrutura na B3
O ecossistema de negociação de ações e contratos futuros na B3 possui características institucionais e regulatórias únicas que influenciam diretamente a modelagem quantitativa:
- Mercado Centralizado com Clearing House Única: Ao contrário dos Estados Unidos e da Europa — onde a negociação de ações é fragmentada em dezenas de bolsas concorrentes e piscinas de liquidez opacas (Dark Pools) reguladas pela Reg NMS ou MiFID II —, o Brasil opera sob uma bolsa centralizadora quase monopolista com câmara de compensação integrada. Isso garante transparência absoluta na reconstrução do fluxo de ordens e fita de negócios (Time and Sales).
- Leilões de Abertura, Fechamento e Intradiários (Circuit Breaker e Volatilidade): A B3 utiliza leilões não canceláveis de alta liquidez nos finais de pregão, onde algoritmos de execução fecham grande parcela de seus volumes diários por meio de ordens MOC (Market on Close). Além disso, desvios repentinos de preço ativam leilões de volatilidade automatizados, paralisando temporariamente o livro contínuo para evitar quebras catastróficas de liquidez.
- Programa de Formadores de Mercado Credenciados: Para mitigar a escassez de ordens em papéis do segmento small cap e no mercado de opções, a B3 remunera e concede incentivos tarifários a instituições financeiras que se comprometem formalmente a manter ofertas ativas de compra e venda dentro de parâmetros estritos de spread máximo e quantidade mínima por determinado percentual do pregão diário.
Perguntas Frequentes (FAQ)
O que significa a toxicidade de um fluxo de ordens na bolsa?
A toxicidade de fluxo (medida frequentemente pelo índice VPIN - Volume-Synchronized Probability of Toxicity) quantifica a proporção de ordens enviadas por investidores informados em relação ao volume total de negócios. Um fluxo altamente tóxico indica que quem está agredindo o livro possui informação direcional privilegiada ou superior, gerando pesadas perdas aos participantes que estão ofertando liquidez de maneira passiva.
Por que o spread bid-ask de uma ação amplia durante a divulgação de relatórios de resultados?
Nos minutos que antecedem e sucedem a divulgação de balanços trimestrais de companhias listadas na B3, o nível de incerteza informacional dispara. Para se protegerem contra a seleção adversa de participantes que consigam processar as demonstrações financeiras mais rapidamente, os formadores de mercado recuam o tamanho de seus lotes e alargam propositalmente a distância entre a melhor compra e a melhor venda.
Uma ordem enviada como 'Stop' é uma ordem limitada ou a mercado?
Uma ordem do tipo Stop permanece adormecida nos servidores da corretora ou da bolsa até que o preço de disparo seja atingido. No instante em que o gatilho é tocado, a ordem transforma-se em uma ordem a mercado (ou limitada agressiva), consumindo a liquidez disponível no topo do livro e incorrendo em custos de spread e eventual slippage (diferença entre o preço do gatilho e o preço real executado).
O que é a fila de prioridade oculta (Hidden Orders) na B3?
A B3 permite certos tipos de ordens especiais, como ordens com quantidade oculta (Iceberg Orders). Uma ordem iceberg mostra ao mercado público apenas uma fração do lote real (por exemplo, exibe 1.000 ações embora possua 50.000 ações a negociar). À medida que a fatia visível é consumida, nova parcela do lote oculto é automaticamente transferida para a fila pública, mas perdendo a prioridade cronológica de tempo em relação a ordens já posicionadas naquele nível de preço.
Referências Bibliográficas
- GLOSTEN, Lawrence R.; MILGROM, Paul R. Bid, ask and transaction prices in a specialist market with heterogeneously informed traders. Journal of Financial Economics, v. 14, n. 1, p. 71-100, 1985.
- KYLE, Albert S. Continuous Auctions and Informed Trader. Econometrica, v. 53, n. 6, p. 1315-1335, 1985.
- Thomas Ho e Hans R. Stoll Optimal dealer pricing under transactions and return uncertainty. Journal of Financial Economics, v. 9, n. 1, p. 47-73, 1981.
- O'HARA, Maureen. Market Microstructure Theory. Cambridge, MA: Blackwell Publishers, 1995.
- B3 (BRASIL, BOLSA, BALCÃO). Manual de Procedimentos Operacionais de Negociação da B3. São Paulo: B3 S.A., 2024.
- BOUCHAUD, Jean-Philippe; BONART, Julius; DONIER, Jonathan; GOULD, Martin. Trades, Quotes and Prices: Financial Markets Under the Microscope. Cambridge: Cambridge University Press, 2018.
Carregando comentários…