
Alavancagem Financeira e Operações a Termo na B3: Custo de Oportunidade, Margem de Garantia da Clearing e Risco de Liquidação Compulsória
Neste artigo
- 1. A Anatomia do Contrato a Termo de Ações na B3
- 2. A Taxa Implícita de Financiamento e o Custo de Oportunidade
- 3. O Sistema de Garantias da Clearing da B3: Cálculo de Margem e Haircut
- 4. A Dinâmica da Liquidação Compulsória e as Chamadas de Margem
- 5. Modalidades de Encerramento do Contrato a Termo
- Perguntas Frequentes (FAQ)
- Referências Bibliográficas
A busca pela ampliação da rentabilidade de carteiras de ativos líquidos conduz investidores institucionais e tesourarias corporativas ao emprego de mecanismos de alavancagem financeira. Nos manuais clássicos de mercado financeiro, as opções sobre ações e os contratos futuros listados são frequentemente destacados como os veículos predominantes para assumir exposição financeira desproporcional ao capital próprio alocado.
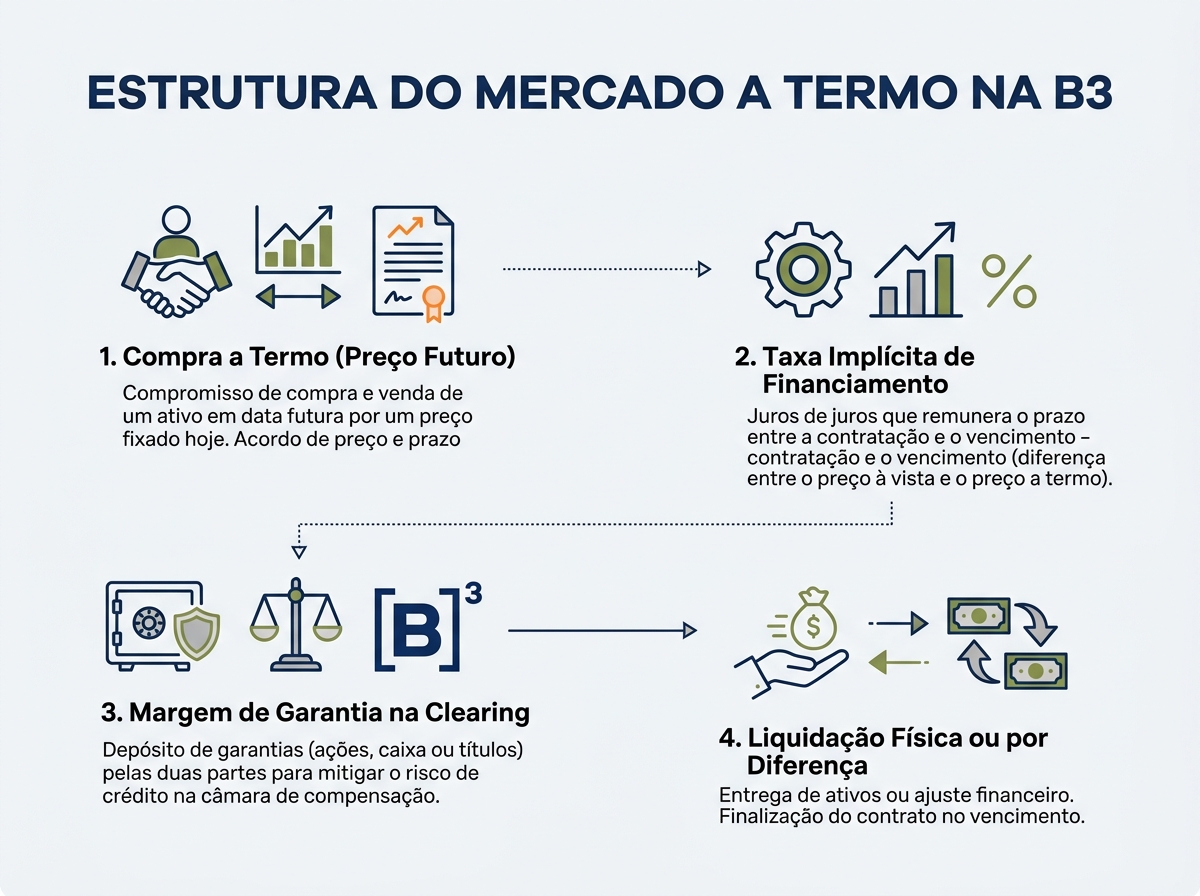
Todavia, no ecossistema da bolsa de valores brasileira (B3), uma modalidade secular e singularmente robusta opera como o esteio de estratégias estruturadas de financiamento, arbitragem e proteção: o Mercado a Termo de Ações (Forward Market). Ao permitir a pactuação de compra ou venda de determinado lote de ações com liquidação física e financeira diferida para uma data futura predeterminada (variando de 16 a 999 dias úteis), a operação a termo transfere os direitos econômicos do ativo à vista sem exigir o desembolso integral do caixa no momento do negócio.
Compreender a matemática subjacente ao contrato a termo transcende a mera mecânica de negociação. Exige dominar o cálculo da taxa de juro implícita de financiamento, o custo de oportunidade do capital alocado em renda fixa soberana, a modelagem de garantias multifatoriais exigidas pela Câmara de Compensação da B3 (Clearing) e a mitigação do risco de cauda consubstanciado na liquidação compulsória por chamada de margem (margin call).
Neste ensaio técnico aprofundado do Simulacro, dissecamos as engrenagens atariais e financeiras do mercado a termo na B3, as fórmulas de precificação do preço a termo, a governança de garantias da câmara integrada e os trade-offs entre posições financiadas e investimentos à vista.
1. A Anatomia do Contrato a Termo de Ações na B3
O contrato a termo é uma operação bilateral realizada em pregão eletrônico por meio da qual comprador e vendedor acordam a negociação de um lote padrão de ações a um preço fixado no presente, mas com liquidação formal postergada para uma data futura acordada.
As duas pontas da transação exercem papéis econômicos perfeitamente simétricos:
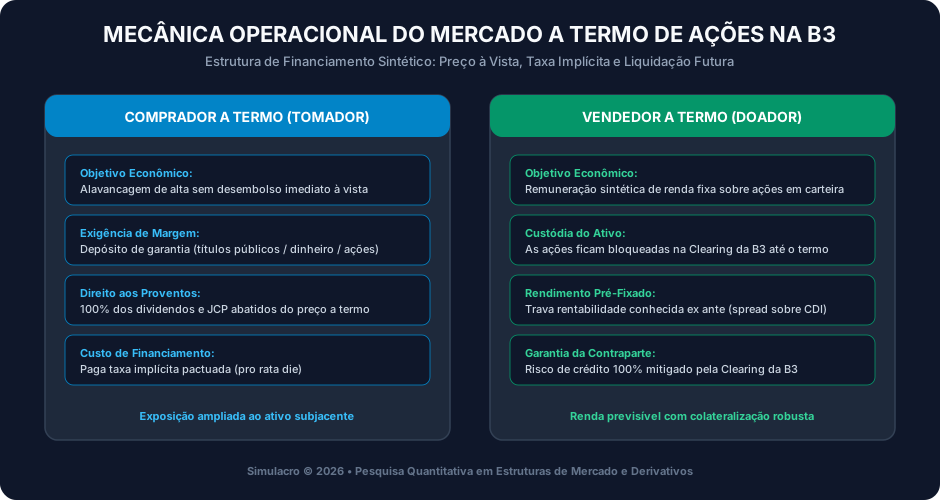
- O Comprador a Termo (Tomador de Financiamento): Deseja usufruir da valorização potencial da ação e receber seus proventos (dividendos e juros sobre o capital próprio declarados durante a vigência do contrato), mas não possui — ou prefere não imobilizar — a totalidade dos recursos financeiros no mercado à vista hoje.
- O Vendedor a Termo (Doador de Financiamento): Detém o lote de ações em carteira e concorda em vendê-lo a prazo, buscando travar uma taxa fixa de rendimento conhecida ex ante, operando a operação a termo como uma operação sintética de renda fixa de baixo risco.
A diferença matemática entre o preço à vista da ação no pregão (P0) e o preço contratado a termo (PT) reflete o custo financeiro do dinheiro no tempo durante o horizonte de dias úteis (n):
onde itermo representa a taxa de juros anual pactuada entre as partes.
A tabela a seguir discrimina as diferenças conceituais entre o mercado a termo, o mercado futuro e as opções na B3:
| Dimensão Estrutural | Mercado a Termo de Ações | Mercado Futuro de Índices / Ações | Mercado de Opções |
|---|---|---|---|
| Ajustes de Preço | Não há ajustes diários de caixa | Ajustes diários compulsórios (Daily MTM) | Não há ajustes diários (apenas prêmio) |
| Personalização de Prazos | Ampla liberdade (16 a 999 dias úteis) | Prazos padronizados em vencimentos pares | Prazos padronizados com séries mensais |
| Liquidação Antecipada | Permitida por iniciativa do comprador | Encerrada por reversão da posição oposta | Exercício ou revenda a mercado do prêmio |
| Direito aos Proventos | 100% repassados ao comprador a termo | Não repassa dividendos físicos diretos | Ajuste de strike ex-proventos na data ex |
| Natureza da Relação | Contrato contínuo com contraparte central | Posição fungível em livro aberto de ofertas | Contrato derivativo assimétrico |
2. A Taxa Implícita de Financiamento e o Custo de Oportunidade
Na B3, a taxa praticada no mercado a termo guarda estreita relação de paridade com o Certificado de Depósito Interbancário (Taxa CDI). Contudo, a taxa a termo embute um spread de liquidez e de risco de contraparte técnica em relação ao CDI de mercado.
A taxa a termo anualizada é extraída pela equação inversa:
Cenário de Alavancagem vs. Custo de Financiamento
Considere um investidor institucional que avalia uma operação a termo sobre uma ação com preço à vista P0 = R$ 40,00. Para um contrato com vencimento em n = 126 dias úteis (aproximadamente 6 meses), o mercado cota o preço a termo a PT = R$ 42,60.
A taxa anual implícita da transação é:
Se a Taxa Selic / CDI do período estiver fixada em 12,00% ao ano, o comprador a termo está pagando um custo de financiamento equivalente a CDI + 1,42% ao ano para carregar a posição alavancada.
Para que a alavancagem seja financeiramente justificável em relação ao investimento à vista, a valorização das ações acrescida do rendimento dos proventos declarados deve superar substancialmente o custo de carrego de 13,42% a.a., deduzidos os custos operacionais de emolumentos da B3 e a taxa de corretagem.
3. O Sistema de Garantias da Clearing da B3: Cálculo de Margem e Haircut
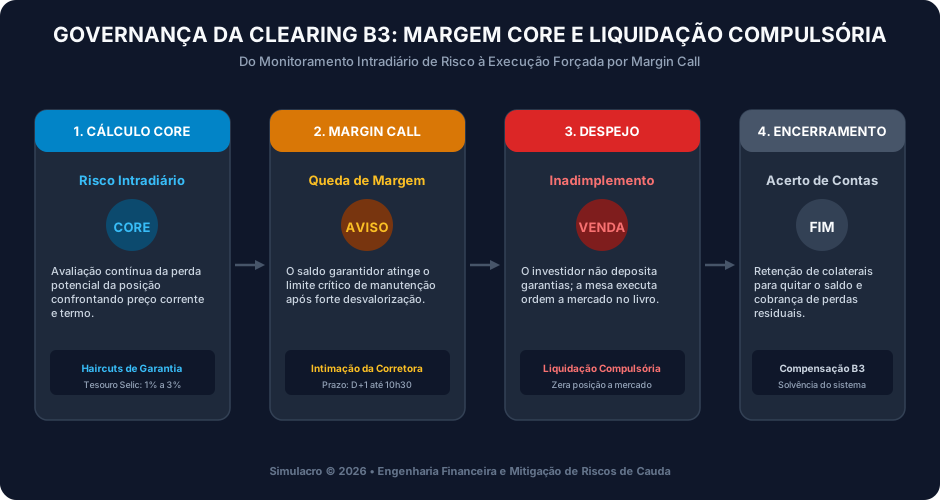
Embora a B3 atue como contraparte central garantidora (CCP - Central Counterparty) de todas as operações realizadas em seu ambiente de negociação, ela não assume o risco de crédito dos participantes a descoberto. Para blindar a integridade financeira do mercado, a Câmara da B3 utiliza o sistema de cálculo de risco em tempo real baseado na metodologia CORE (Closeout Risk Evaluation).
Tipos de Ativos Aceitos como Margem de Garantia
O comprador a termo deve depositar margem de garantia suficiente para cobrir potenciais perdas decorrentes da desvalorização do papel subjacente. A B3 aceita uma cesta diversificada de garantias, aplicando sobre cada ativo um deságio técnico (haircut) proporcional à sua volatilidade e liquidez:
- Moeda Corrente Nacional (BRL): Aceita a 100% do valor de face (haircut nulo).
- Títulos Públicos Federais (Tesouro Selic e Tesouro IPCA+): Avaliados diariamente a mercado com deságio de 1% a 5%, constituindo a garantia mais eficiente e recomendada para carteiras institucionais, visto que o título continua rendendo juros compostos mesmo enquanto estiver custodiado na Clearing da B3.
- Ações Elegíveis de Alta Liquidez (Índice Ibovespa): Aceitas com haircuts substanciais variando de 15% a 35%, dependendo do coeficiente beta e do tempo necessário para liquidação forçada no livro de ofertas.
- Ouro e Moedas Estrangeiras (USD): Aceitos com ajustes diários cambiais e deságios estatísticos de volatilidade.
4. A Dinâmica da Liquidação Compulsória e as Chamadas de Margem
O maior risco incorrido pelo operador alavancado no mercado a termo não é o custo de juros, mas a perda descompassada do valor da garantia em cenários de queda aguda de mercado (drawdown severo).
A Mecânica da Chamada de Margem (Margin Call)
O sistema CORE recalcula continuamente a perda potencial da posição a termo confrontando o preço à vista do dia com o preço pactuado. Se a ação adquirida a termo desvaloriza-se expressivamente, o valor de garantia exigido pela B3 eleva-se.
Quando o valor das garantias depositadas cai abaixo do Limite Mínimo de Margem de Manutenção, a B3 emite uma Chamada de Margem:
- A corretora de valores notifica o cliente para efetuar o depósito de novas garantias líquidas até o horário limite do dia subsequente (habitualmente até as 10h30).
- Caso o investidor não realize o aporte de novos títulos públicos ou recursos em dinheiro, a corretora possui a prerrogativa legal e mandatória de realizar a Liquidação Compulsória da posição: vende compulsoriamente as ações no mercado à vista no preço de tela corrente e liquida o contrato a termo com a B3 por diferença financeira.
Se o produto da venda compulsória for insuficiente para cobrir o saldo devedor do termo acrescido de emolumentos e multas, o investidor responderá com seu patrimônio pessoal pelas perdas remanescentes, enfrentando a execução extrajudicial de ativos custodiados.
5. Modalidades de Encerramento do Contrato a Termo
O comprador a termo dispõe de flexibilidade operacional para encerrar a operação por três modalidades distintas previstas nos manuais operacionais da B3:
- Liquidação no Vencimento por Entrega Física e Financeira: No dia exato do vencimento pactuado, o comprador transfere o valor integral em dinheiro (PT × quantidade) e recebe as ações liberadas em sua conta de custódia na B3. As margens de garantia retidas são automaticamente desbloqueadas.
- Liquidação Antecipada: A qualquer momento durante a vigência do contrato, o comprador pode solicitar o encerramento antecipado. Nesse caso, a taxa de juros do termo é recalculada proporcionalmente aos dias úteis efetivamente decorridos (pro rata die), reduzindo o montante final pago a título de juros.
- Liquidação por Diferença Financeira: O comprador vende o lote equivalente de ações no mercado à vista no mesmo pregão e instrui a corretora a realizar a compensação entre o preço de venda à vista e o preço do termo, recebendo o lucro líquido ou desembolsando a perda líquida sem a necessidade de mobilizar o capital total da operação.
Perguntas Frequentes (FAQ)
O comprador a termo recebe dividendos declarados pela empresa durante o contrato?
Sim. Todos os proventos corporativos em dinheiro (dividendos e juros sobre o capital próprio) declarados com data de corte ("data com") durante o prazo de vigência do contrato a termo pertencem integralmente ao comprador a termo. O valor dos proventos fica retido na B3 e é abatido diretamente do valor a pagar no momento da liquidação financeira do termo.
O que acontece se a ação sofrer desdobramento (split) ou grupamento durante o termo?
O contrato a termo é ajustado automaticamente pela B3 para preservar a perfeita equivalência econômica da posição. Em caso de desdobramento de 1 para 2 ações, a quantidade de ações do contrato é duplicada e o preço a termo unitário é reduzido exatamente pela metade, sem qualquer prejuízo ou ganho artificial para as partes.
É possível vender a termo uma ação que não possuo em carteira?
Não para investidores comuns a descoberto no mercado de balcão organizado. A venda a termo exige que o vendedor detenha as ações livres e desembaraçadas em sua custódia no momento da operação (venda coberta) ou alugue previamente os papéis no Banco de Títulos da B3 (BTC) para honrar a custódia perante a Clearing.
A taxa de juro do mercado a termo sofre incidência de IOF?
Não. A operação de compra e venda a termo de ações na B3 não constitui operação de crédito bancário típica disciplinada pelo Banco Central, mas sim um contrato mercantil de compra e venda mercantil com liquidação diferida regulado pela CVM. Portanto, não há incidência de IOF-Crédito sobre a taxa implícita de financiamento, sendo os ganhos líquidos tributados exclusivamente na tabela de renda variável (alíquota de 15% via DARF para operações comuns ou 20% para operações intradiárias).
Referências Bibliográficas
- B3 (BRASIL, BOLSA, BALCÃO). Manual de Procedimentos Operacionais de Negociação e Clearing da B3. São Paulo: B3 S.A., 2024.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Resolução CVM nº 135, de 10 de junho de 2022. Regulamenta os mercados organizados de valores mobiliários no Brasil. Rio de Janeiro: CVM.
- HULL, John C. Opções, Futuros e Outros Derivativos. 10. ed. São Paulo: Bookman, 2020.
- ASSAF NETO, Alexandre. Mercado Financeiro e de Capitais: Derivativos e Estruturas de Financiamento. São Paulo: Editora Atlas, 2023.
- SECURITIES AND EXCHANGE COMMISSION (SEC) & B3. Clearing Risk Architecture: Margin Methodologies and CCP Default Waterfall Protocols. Technical White Paper, 2023.
Carregando comentários…