Financiamento de Imóvel na Planta vs. Imóvel Pronto: O Impacto da ‘Evolução de Obra’ (INCC), Risco de Repasse e Simulações Reais de Custo
Neste artigo
- 1. O Dilema do Comprador: A Ilusão da Entrada Parcelada Durante a Obra
- 2. A Mecânica da ‘Taxa de Evolução de Obra’ (Juros de Obra)
- 3. O Impacto da Correção Monetária pelo INCC (FGV)
- 4. O Risco Crítico do Repasse Bancário na Entrega das Chaves
- 5. Imóvel Pronto: A Previsibilidade Absoluta e Posse Imediata
- 6. Simulação Matemática Comparativa: Planta vs. Pronto (R$ 400.000,00 em 36 Meses)
- 7. Matriz de Decisão Financeira: Quando Vale a Pena Comprar na Planta?
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
A aquisição da casa própria é historicamente o maior compromisso financeiro assumido por uma família brasileira. No entanto, no momento de escolher entre comprar um apartamento na planta diretamente com a incorporadora ou adquirir um imóvel pronto para morar, a maioria dos compradores é seduzida por um dos discursos de marketing imobiliário mais eficientes e perigosos do mercado: “compre na planta e pague a entrada suavemente parcelada durante os 36 meses de obra, sem juros”.
Na prática matemática e jurídica dos contratos habitacionais regidos pela Lei nº 4.591/1964 e pelas normas do Sistema Financeiro da Habitação (SFH), essa aparente suavidade de pagamento oculta três dos maiores drenos de patrimônio do mercado: a Taxa de Evolução de Obra (Juros de Obra) cobrada pelos bancos públicos como a Caixa Econômica Federal, a correção monetária mensal cumulativa pelo INCC (Índice Nacional de Custo da Construção) e o temido Risco de Repasse Bancário na entrega das chaves, que culmina frequentemente em distratos traumáticos com perda de até 50% dos valores aportados (Lei nº 13.786/2018).
Do outro lado do espectro, o imóvel pronto — embora exija uma entrada integral de 20% no ato e a aprovação imediata do crédito — estabelece previsibilidade contratual absoluta: a posse da chave ocorre no primeiro mês, o pagamento do aluguel cessa de forma instantânea e cada parcela paga pelo Sistema SAC abate matematicamente o saldo devedor principal desde o primeiro dia.
Neste guia técnico exaustivo do Simulacro.site, desmistificamos a mecânica financeira da fase de construção, detalhamos o cálculo real da evolução de obra e do INCC, apresentamos simulações numéricas comparativas de R$ 400.000,00 em 36 meses e traçamos uma matriz de decisão racional para que você nunca seja surpreendido por uma dívida impagável nas chaves.
1. O Dilema do Comprador: A Ilusão da Entrada Parcelada Durante a Obra
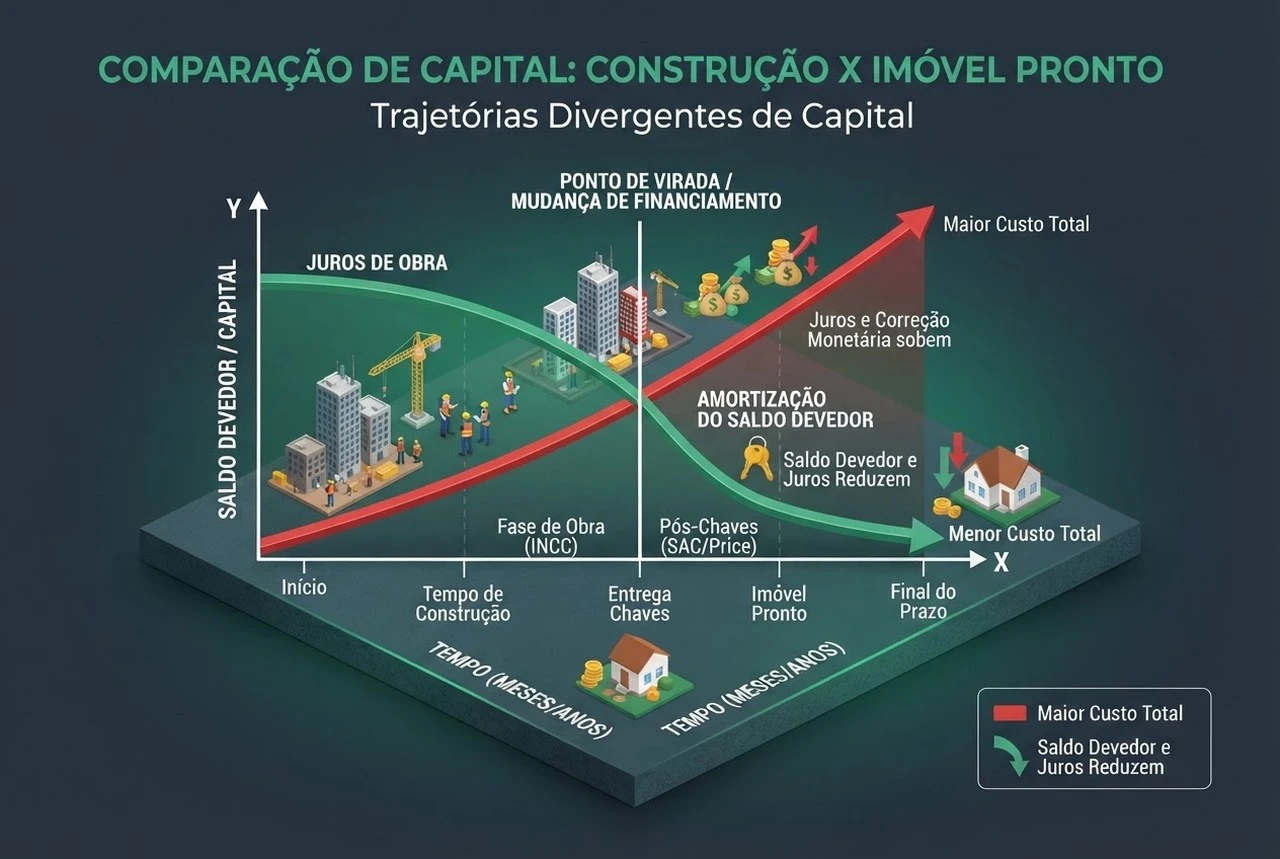
O apelo comercial do imóvel na planta baseia-se na flexibilização do desembolso inicial. Em um imóvel avaliado em R$ 400.000,00, a construtora exige habitualmente 20% a 30% do valor (R$ 80.000 a R$ 120.000) distribuídos ao longo dos 36 meses de canteiro de obras, através de parcelas mensais reduzidas, intermediárias semestrais (balões) e uma parcela final de chaves.
O comprador desavisado acredita que o restante (70% a 80%) permanecerá intacto aguardando o financiamento bancário futuro. Essa crença é um erro elementar de equivalência financeira:
- O Saldo com a Construtora é um Alvo Móvel: O saldo devedor residual não fica congelado; ele é corrigido monetariamente todo mês pela variação acumulada do INCC-M (FGV), que incide sobre o saldo devedor global de trás para frente.
- O Crédito Associativo Antecipado: Se a obra for financiada pela modalidade de Crédito Associativo (padrão Caixa no programa Minha Casa Minha Vida ou SBPE), o comprador assina o financiamento bancário no início ou durante a obra. A partir desse momento, ele passa a pagar mensalmente a Taxa de Evolução de Obra diretamente ao banco, paralelamente às parcelas da construtora.
- O Custo Paralelo da Moradia (Aluguel): Durante os 36 meses de construção, a família não pode residir no imóvel. Se ela paga R$ 2.000 a R$ 2.500 de aluguel para morar, esse valor é uma sangria líquida a fundo perdido que deve ser somada ao custo real da planta.
2. A Mecânica da ‘Taxa de Evolução de Obra’ (Juros de Obra)
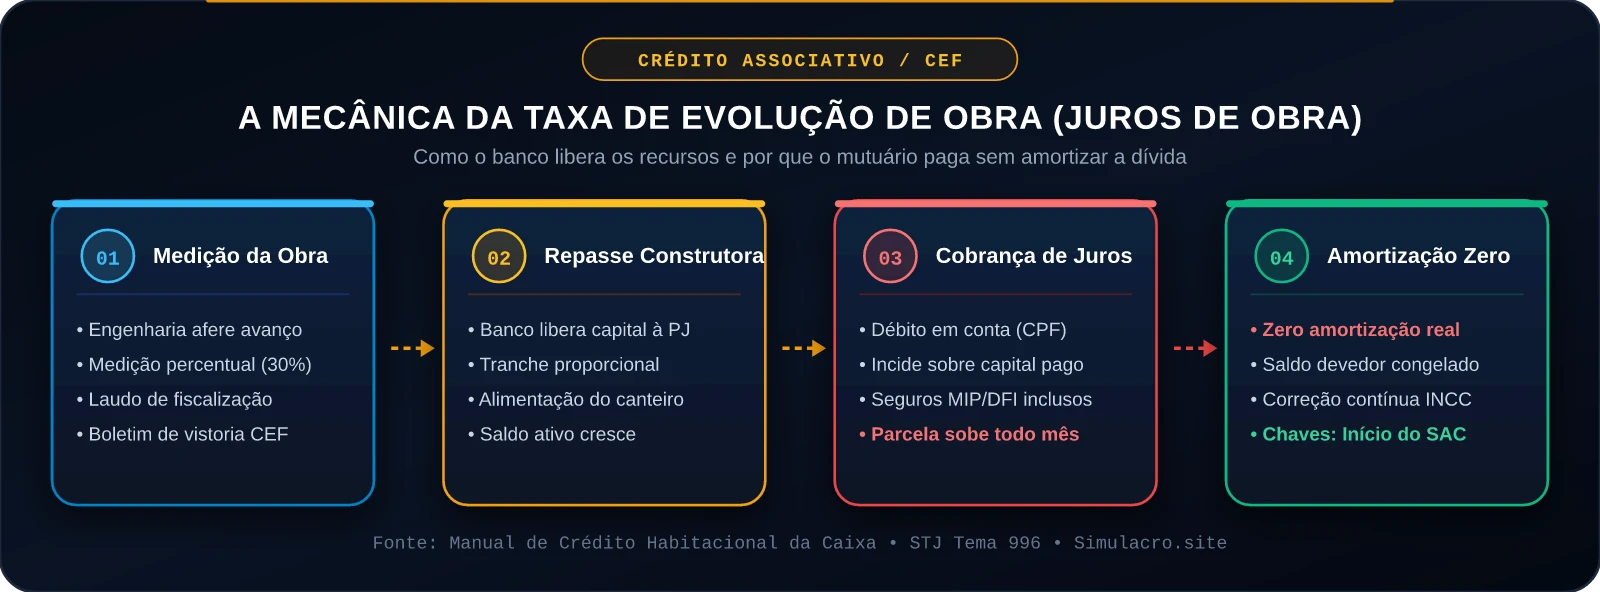
A Taxa de Evolução de Obra — vulgarmente denominada pelo mercado como “juros de obra” — é um encargo financeiro contratual cobrado pela instituição financeira operadora do crédito associativo (predominantemente a Caixa Econômica Federal) durante todo o período que vai da assinatura do contrato de financiamento até a expedição formal do Habite-se e a averbação da construção no Cartório de Registro de Imóveis (CRI).
2.1. Como Funciona a Liberação por Medição Física
Diferente de um financiamento tradicional de imóvel pronto, onde o banco transfere 100% do capital aprovado ao vendedor de uma única vez, na obra o capital é liberado em tranches fracionadas:
A cada 30 dias, um engenheiro perito do banco vistoria o canteiro de obras e emite um Boletim de Medição atestando o percentual concluído (ex.: 5% de terraplanagem no mês 1; 25% de fundação e estrutura no mês 6; 60% de alvenaria no mês 18; 95% de acabamento no mês 34).
O banco repassa à construtora estritamente o valor correspondente àquele percentual executado.
2.2. A Armadilha: Por Que Juros de Obra NÃO Amortizam a Dívida?
A prestação mensal de um financiamento imobiliário comum no Sistema SAC é composta por:
Na fase de evolução de obra, a fórmula é mutilada:
Isso significa que, durante os 36 meses de construção, 100% do dinheiro pago ao banco pelo comprador é composto exclusivamente de remuneração de juros e seguros. Ao pagar 3 anos de parcelas que começam em R$ 200,00 e chegam a R$ 3.000,00 ou R$ 4.000,00 nas vésperas das chaves, o saldo devedor principal da dívida não diminuiu sequer um único centavo.
2.3. A Ilegalidade após o Prazo Contratual (Tema Repetitivo 996 do STJ)
As construtoras frequentemente atrasam a entrega das obras. Enquanto a obra não recebe o Habite-se, o banco continua cobrando juros de obra na cota máxima (100% da medição).
Para estancar esse abuso, a Segunda Seção do Superior Tribunal de Justiça (STJ) fixou tese vinculante no Tema Repetitivo 996:
“É ilícita a cobrança de juros de obra ou de outro encargo equivalente após o prazo ajustado no contrato para a entrega das chaves da unidade autônoma, incluído o período de tolerância de 180 dias.” — Tema 996, STJ.
Ultrapassado o prazo contratual somado aos 180 dias de tolerância legal (previstos no Art. 43-A da Lei nº 4.591/1964), a cobrança de evolução de obra cessa imediatamente para o comprador, devendo ser assumida integralmente pela construtora inadimplente.
3. O Impacto da Correção Monetária pelo INCC (FGV)
Se os juros de obra drenam a liquidez mensal do comprador, o INCC (Índice Nacional de Custo da Construção) é o responsável por inflacionar silenciosamente o tamanho da dívida residual.
Calculado mensalmente pelo Instituto Brasileiro de Economia da Fundação Getulio Vargas (FGV IBRE), o INCC-M afere a variação dos custos de materiais, equipamentos, serviços e mão de obra da construção civil.
3.1. A Matemática da Inflação da Dívida
Considere que você adquiriu um imóvel de R$ 400.000,00, pagou R$ 80.000,00 de entrada parcelada durante a obra e planeja financiar os R$ 320.000,00 restantes com o banco nas chaves:
Historicamente, o INCC oscila entre 5,0% e 9,0% ao ano (em anos atípicos, como no ciclo pandêmico de 2020-2021, o índice ultrapassou 17% a.a.).
Supondo uma taxa média conservadora de 6,50% ao ano de INCC ao longo de 36 meses:
O saldo de R$ 320.000,00 que você planejava financiar com o banco sofre uma correção nominal de aproximadamente R$ 66.400,00:
O comprador pagou rigorosamente R$ 80.000 de entrada parcelada durante 3 anos, comprometeu seu fluxo de caixa mensal e, ao chegar no dia da entrega das chaves, ele deve quase R$ 390.000 ao banco — um valor superior ao financiamento originalmente previsto.
4. O Risco Crítico do Repasse Bancário na Entrega das Chaves
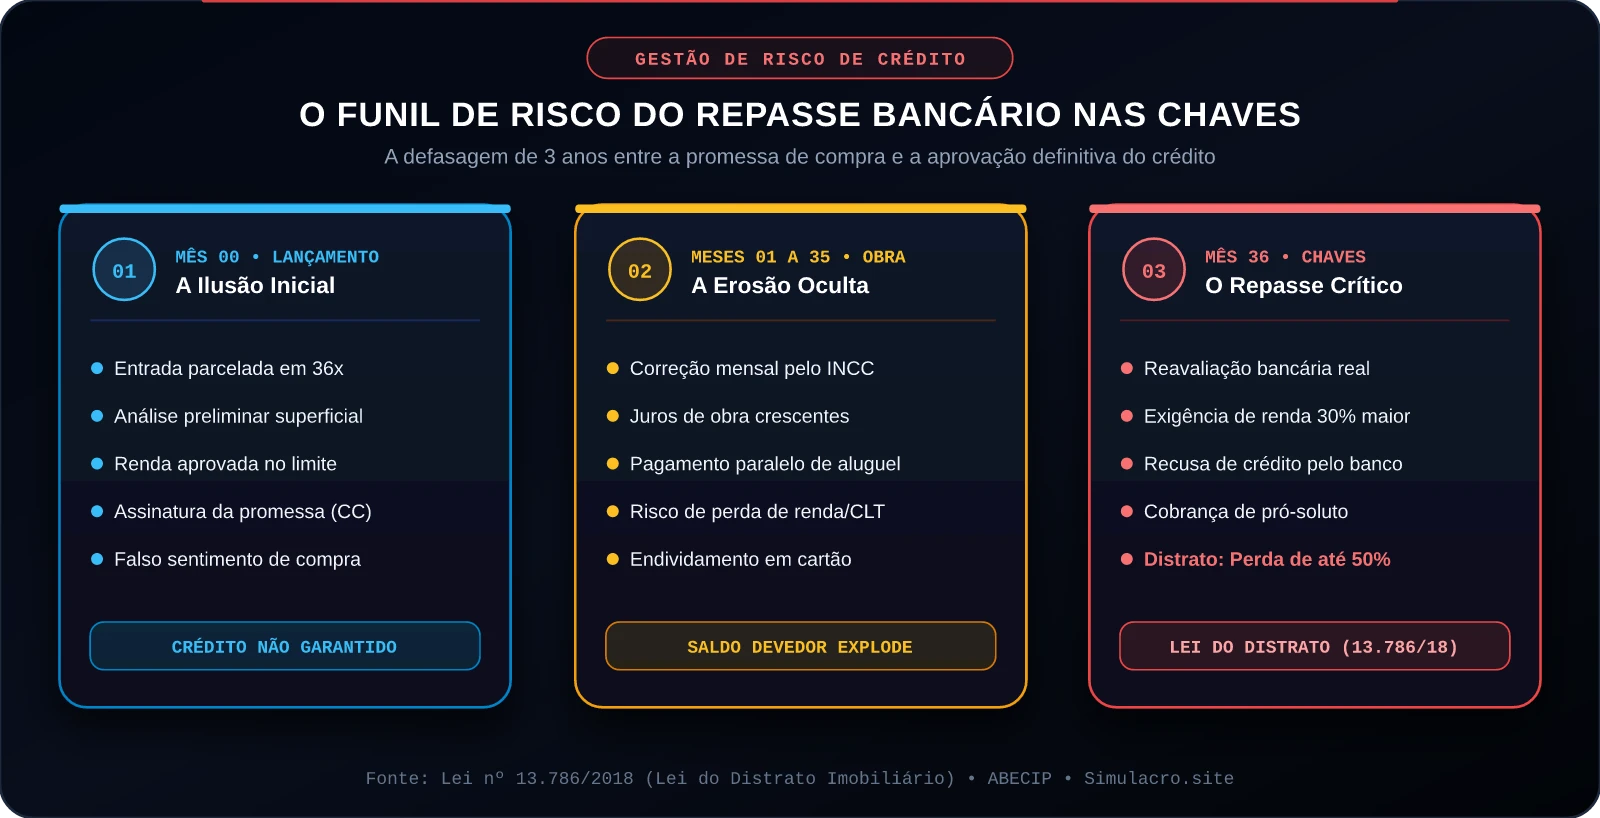
A defasagem temporal entre a assinatura da Promessa de Compra e Venda e a concessão definitiva do financiamento habitacional gera o chamado Risco de Repasse:
4.1. Como Opera a Defasagem Cadastral de 3 Anos
Quando você visita o stand de vendas de um lançamento imobiliário, o correspondente bancário faz uma “aprovação prévia” de crédito com base no seu holerite ou extrato bancário daquele momento. No entanto, essa carta de crédito preliminar tem validade de apenas 90 a 180 dias.
O financiamento bancário formal só é assinado quando a obra está concluída e a prefeitura emite o Habite-se. Nesse intervalo de 36 meses, a vida financeira do comprador pode sofrer alterações profundas:
- Perda do emprego formal sob CLT ou transição para PJ com renda oscilante.
- Redução salarial, divórcio ou despesas médicas inesperadas.
- Contratação de novos empréstimos, consórcios ou parcelamentos de veículos que comprometem a margem de endividamento no SCR (Sistema de Informações de Crédito do Banco Central).
- Aumento da taxa Selic e encarecimento das taxas de juros do crédito habitacional.
4.2. A Barreira da Margem de 30% da Renda
Por determinação regulatória do Banco Central (Resolução CMN nº 4.676/2018), a prestação inicial do financiamento habitacional não pode ultrapassar 30% da renda líquida comprovada da família.
Se o saldo devedor subiu de R$ 320.000 para R$ 386.400 devido ao INCC, a primeira prestação calculada pelo banco não será de R$ 3.500,00, mas sim de aproximadamente R$ 4.250,00.
Para aprovar R$ 4.250,00 de parcela, o banco exigirá uma renda familiar comprovada de no mínimo R$ 14.166,00. Se a renda da família permaneceu em R$ 11.500,00 (que era suficiente para aprovar a simulação inicial de R$ 320 mil), o banco nega o financiamento do valor integral nas chaves.
4.3. O Pró-Soluto da Construtora e a Lei do Distrato (Lei nº 13.786/2018)
Diante da recusa bancária, a construtora oferece duas saídas, ambas desfavoráveis:
- Confissão de Dívida Direta (Pró-Soluto): A construtora financia a diferença não aprovada pelo banco (ex.: R$ 66 mil) em 24 a 60 meses, aplicando juros de 12% ao ano corrigidos pelo IPCA ou IGPM. O comprador acumula duas prestações simultâneas e entra em colapso financeiro.
- Rescisão Contratual (Distrato Imobiliário): Se o comprador não conseguir quitar o saldo nas chaves, o contrato é rescindido por inadimplência do adquirente. Pela Lei nº 13.786/2018 (Lei do Distrato):
- Em empreendimentos com Patrimônio de Afetação (a imensa maioria dos edifícios no Brasil), a construtora tem o direito legal de reter até 50% de tudo o que foi pago, devolvendo o restante apenas após a obtenção do habite-se ou revenda da unidade.
- Dos R$ 80.000 que você pagou com esforço ao longo de 3 anos, a construtora retém R$ 40.000 a título de cláusula penal, além da integralidade da comissão de corretagem.
5. Imóvel Pronto: A Previsibilidade Absoluta e Posse Imediata
Ao optar pela compra de um imóvel pronto (novo recém-entregue ou usado), a dinâmica econômica é diametralmente oposta:
- Financiamento Contratado no Ato: A taxa de juros, o prazo e o valor exato da parcela são contratados no Mês 01 perante o agente financeiro. Não há risco de reavaliação cadastral 3 anos depois.
- Início Imediato da Amortização: Desde a primeira parcela paga pelo Sistema SAC, parte significativa do dinheiro abate o saldo devedor principal. A cada mês que passa, você deve menos ao banco.
- Cessação Imediata do Aluguel: No momento em que você pega a chave e muda para o imóvel próprio, o gasto mensal com aluguel é zerado. Esse fluxo financeiro deixa de queimar no bolso e se transforma em construção de patrimônio imobiliário líquido.
- Vistoria Física Real: Você não compra uma maquete ou perspectiva artística 3D em catálogo. Você inspeciona o piso, a incidência de sol, a ventilação natural, a acústica do prédio e a vaga de garagem real, eliminando surpresas com vícios de acabamento.
6. Simulação Matemática Comparativa: Planta vs. Pronto (R$ 400.000,00 em 36 Meses)
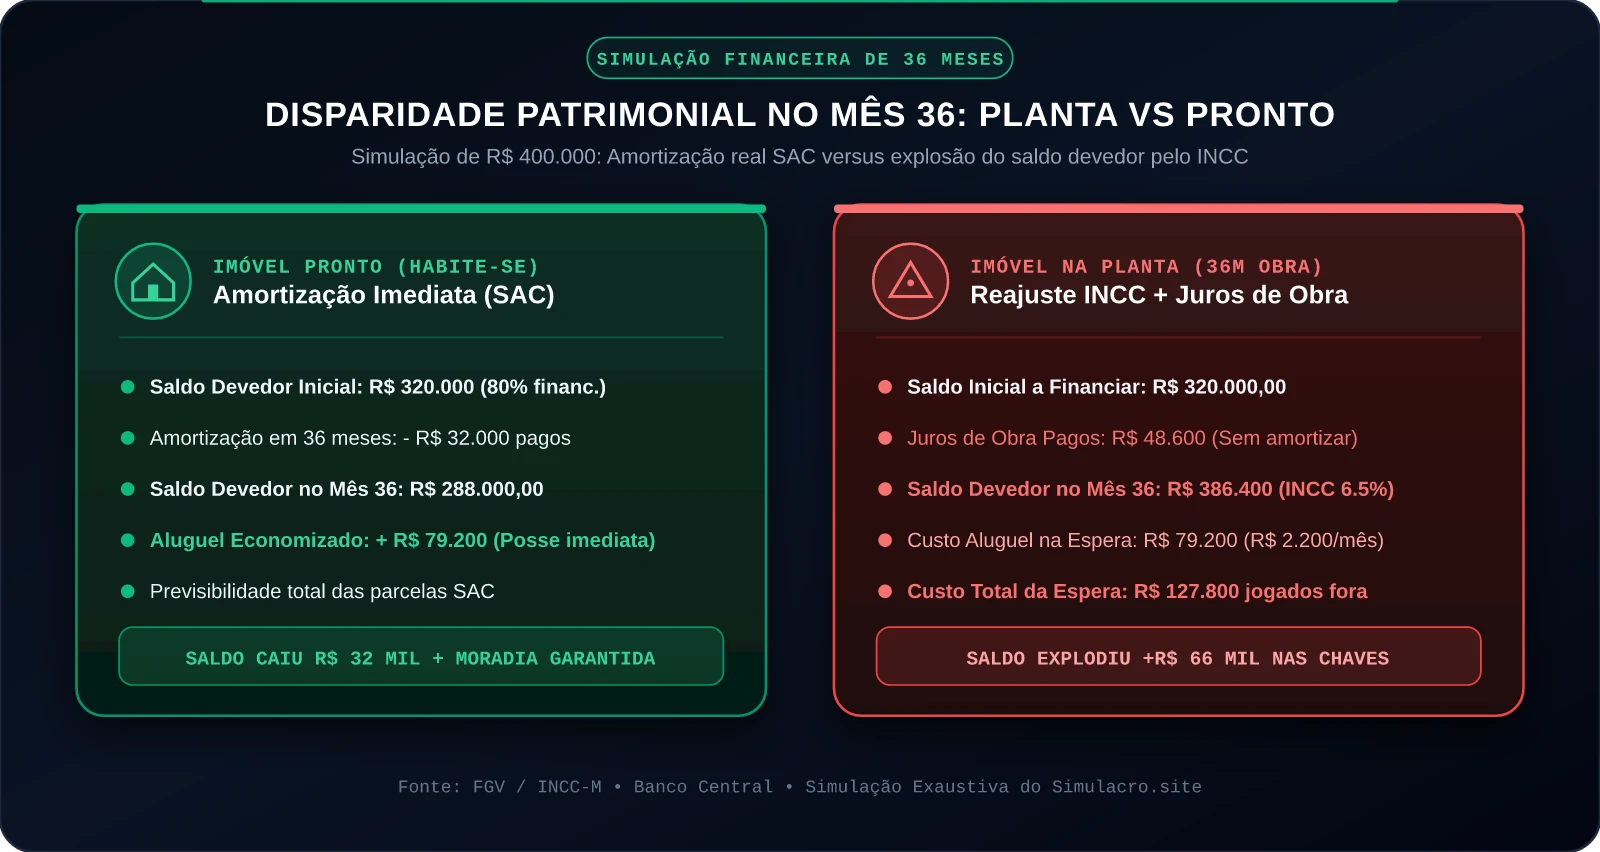
Abaixo, apresentamos uma simulação numérica exaustiva e realista confrontando as duas jornadas financeiras em um horizonte de 36 meses (3 anos de obra):
- Valor de Avaliação do Imóvel: R$ 400.000,00
- Capital Próprio Inicial (Entrada): R$ 80.000,00 (20%)
- Saldo Restante: R$ 320.000,00 (80%)
- Condição de Moradia Durante a Obra: Família reside em imóvel alugado pagando R$ 2.200,00/mês.
- Parâmetros de Mercado: Taxa de juros do financiamento a 10,00% ao ano no Sistema SAC (360 meses). INCC médio projetado a 6,50% ao ano.
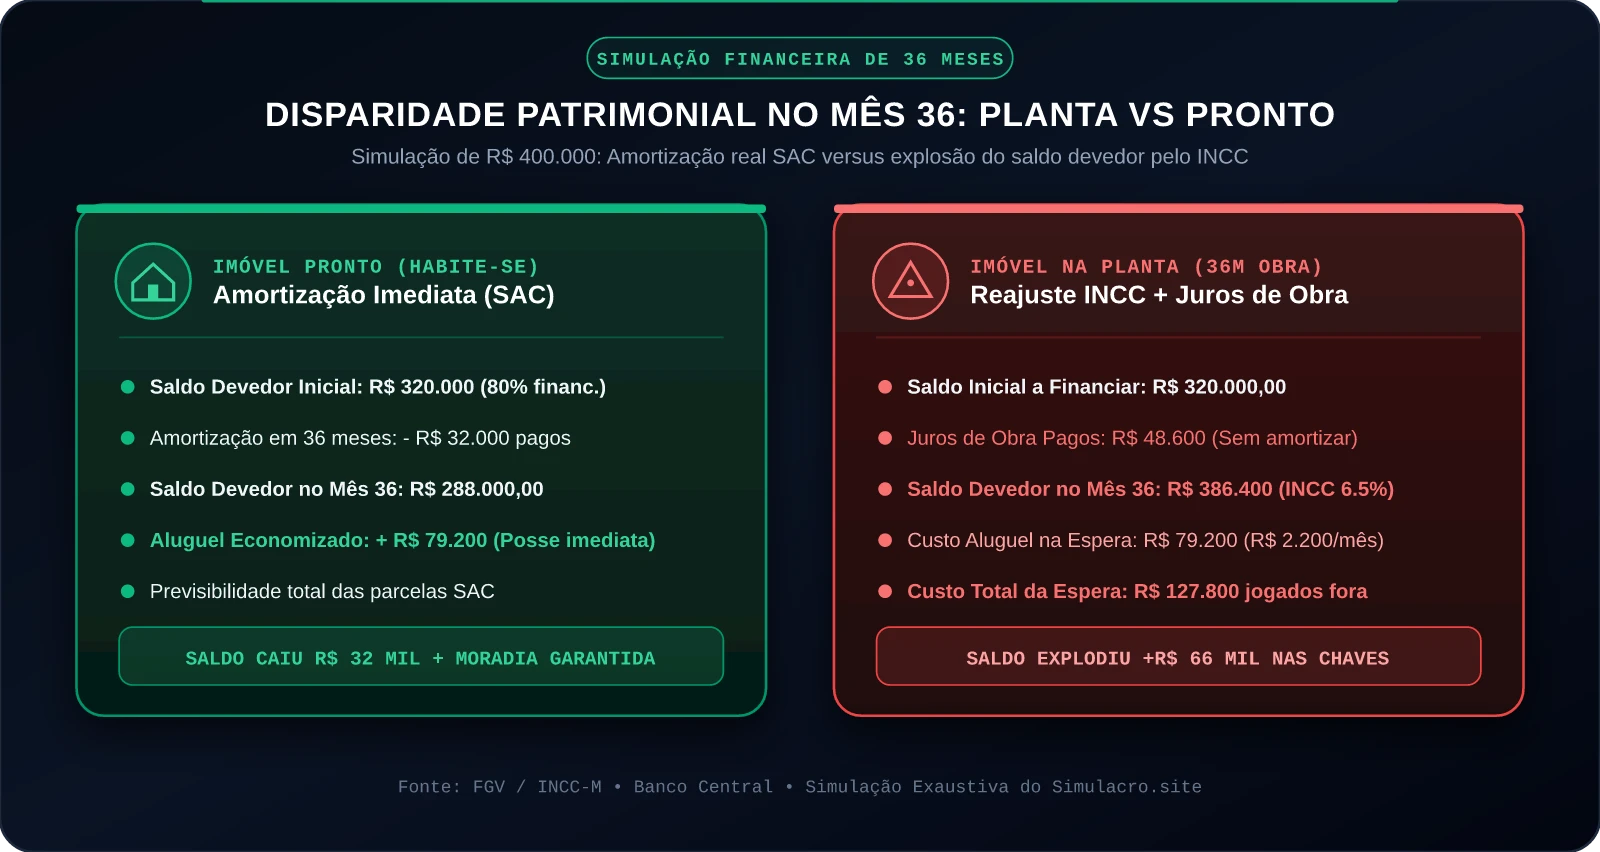
Tabela 1: Cronograma e Fluxo de Caixa no Imóvel na Planta (36 Meses)
No imóvel na planta, a entrada de R$ 80.000 é parcelada com a construtora (R$ 2.222,22/mês corrigidos pelo INCC), enquanto o banco cobra a Evolução de Obra sobre a medição física acumulada e a família paga aluguel simultaneamente.
| Período (Mês) | Avanço Físico da Obra (%) | Parcela Entrada Construtora (com INCC) | Taxa de Evolução de Obra (Juros CEF) | Custo Aluguel Residencial | Desembolso Total Mensal | Amortização da Dívida Principal |
|---|---|---|---|---|---|---|
| Mês 01 | 3,0% | R$ 2.234,00 | R$ 78,00 | R$ 2.200,00 | R$ 4.512,00 | R$ 0,00 |
| Mês 06 | 18,0% | R$ 2.295,00 | R$ 468,00 | R$ 2.200,00 | R$ 4.963,00 | R$ 0,00 |
| Mês 12 | 35,0% | R$ 2.370,00 | R$ 910,00 | R$ 2.310,00 | R$ 5.590,00 | R$ 0,00 |
| Mês 18 | 55,0% | R$ 2.447,00 | R$ 1.430,00 | R$ 2.310,00 | R$ 6.187,00 | R$ 0,00 |
| Mês 24 | 72,0% | R$ 2.527,00 | R$ 1.872,00 | R$ 2.425,00 | R$ 6.824,00 | R$ 0,00 |
| Mês 30 | 88,0% | R$ 2.610,00 | R$ 2.288,00 | R$ 2.425,00 | R$ 7.323,00 | R$ 0,00 |
| Mês 36 (Chaves) | 100,0% | R$ 2.695,00 | R$ 2.600,00 | R$ 2.546,00 | R$ 7.841,00 | R$ 0,00 |
| TOTAIS ACUMULADOS | 100,0% | R$ 88.500,00 | R$ 48.600,00 | R$ 83.250,00 | R$ 220.350,00 | R$ 0,00 (ZERO) |
Tabela 2: Cronograma e Fluxo de Caixa no Imóvel Pronto (36 Meses)
No imóvel pronto, a entrada de R$ 80.000 é paga à vista. A família muda imediatamente no Mês 01, cessa 100% do aluguel e passa a pagar as parcelas decrescentes do Sistema SAC (360 meses a 10% a.a.).
| Período (Mês) | Prestação SAC Mensal (Amortização + Juros + Seguros) | Cota de Amortização Pura | Parcela de Juros e Seguros | Custo com Aluguel | Desembolso Mensal Total | Saldo Devedor Remanescente |
|---|---|---|---|---|---|---|
| Mês 01 | R$ 3.555,56 | R$ 888,89 | R$ 2.666,67 | R$ 0,00 (Mudou) | R$ 3.555,56 | R$ 319.111,11 |
| Mês 06 | R$ 3.518,52 | R$ 888,89 | R$ 2.629,63 | R$ 0,00 | R$ 3.518,52 | R$ 314.666,67 |
| Mês 12 | R$ 3.474,07 | R$ 888,89 | R$ 2.585,18 | R$ 0,00 | R$ 3.474,07 | R$ 309.333,33 |
| Mês 18 | R$ 3.429,63 | R$ 888,89 | R$ 2.540,74 | R$ 0,00 | R$ 3.429,63 | R$ 304.000,00 |
| Mês 24 | R$ 3.385,19 | R$ 888,89 | R$ 2.496,30 | R$ 0,00 | R$ 3.385,19 | R$ 298.666,67 |
| Mês 30 | R$ 3.340,74 | R$ 888,89 | R$ 2.451,85 | R$ 0,00 | R$ 3.340,74 | R$ 293.333,33 |
| Mês 36 | R$ 3.296,30 | R$ 888,89 | R$ 2.407,41 | R$ 0,00 | R$ 3.296,30 | R$ 288.000,00 |
| TOTAIS ACUMULADOS | R$ 123.333,33 | R$ 32.000,00 | R$ 91.333,33 | R$ 0,00 | R$ 123.333,33 | R$ 288.000,00 |
Tabela 3: Confronto Patrimonial Definitivo no Mês 36 (Entrega das Chaves)
| Métrica Financeira de Confronto | Comprador do Imóvel na Planta | Comprador do Imóvel Pronto | Vantagem Líquida do Imóvel Pronto |
|---|---|---|---|
| Desembolso com Entrada / Construtora | R$ 88.500,00 (corrigida pelo INCC) | R$ 80.000,00 (paga no ato) | Pronto poupou R$ 8.500 de correção |
| Desembolso com Juros de Obra | R$ 48.600,00 (a fundo perdido) | R$ 0,00 (não existe juros de obra) | Pronto poupou R$ 48.600,00 |
| Desembolso com Aluguel na Espera | R$ 83.250,00 (morou de aluguel 3 anos) | R$ 0,00 (morou no próprio imóvel) | Pronto poupou R$ 83.250,00 |
| Prestações do Financiamento Pagas | R$ 0,00 (financiamento nem começou) | R$ 123.333,33 (parcelas do SAC) | Planta não pagou prestação ainda |
| DESEMBOLSO TOTAL EM 36 MESES | R$ 220.350,00 | R$ 203.333,33 | Pronto gastou R$ 17.016,67 A MENOS |
| Capital Realmente Amortizado da Dívida | R$ 0,00 (ZERO) | R$ 32.000,00 | Pronto abateu R$ 32.000 da dívida |
| Saldo Devedor Restante no Mês 36 | R$ 386.400,00 (EXPLODIU) | R$ 288.000,00 (CAIU) | Pronto deve R$ 98.400,00 A MENOS |
| STATUS DA MORADIA NO MÊS 36 | Aguardando repasse e aprovação bancária | 3 anos morando no imóvel quitando a dívida | Segurança jurídica e patrimonial total |
7. Matriz de Decisão Financeira: Quando Vale a Pena Comprar na Planta?
Diante de números tão contundentes, surge a indagação lógica: comprar na planta ainda faz sentido para alguém?
A resposta matemática é sim, mas exclusivamente sob condições financeiras e contratuais muito específicas:
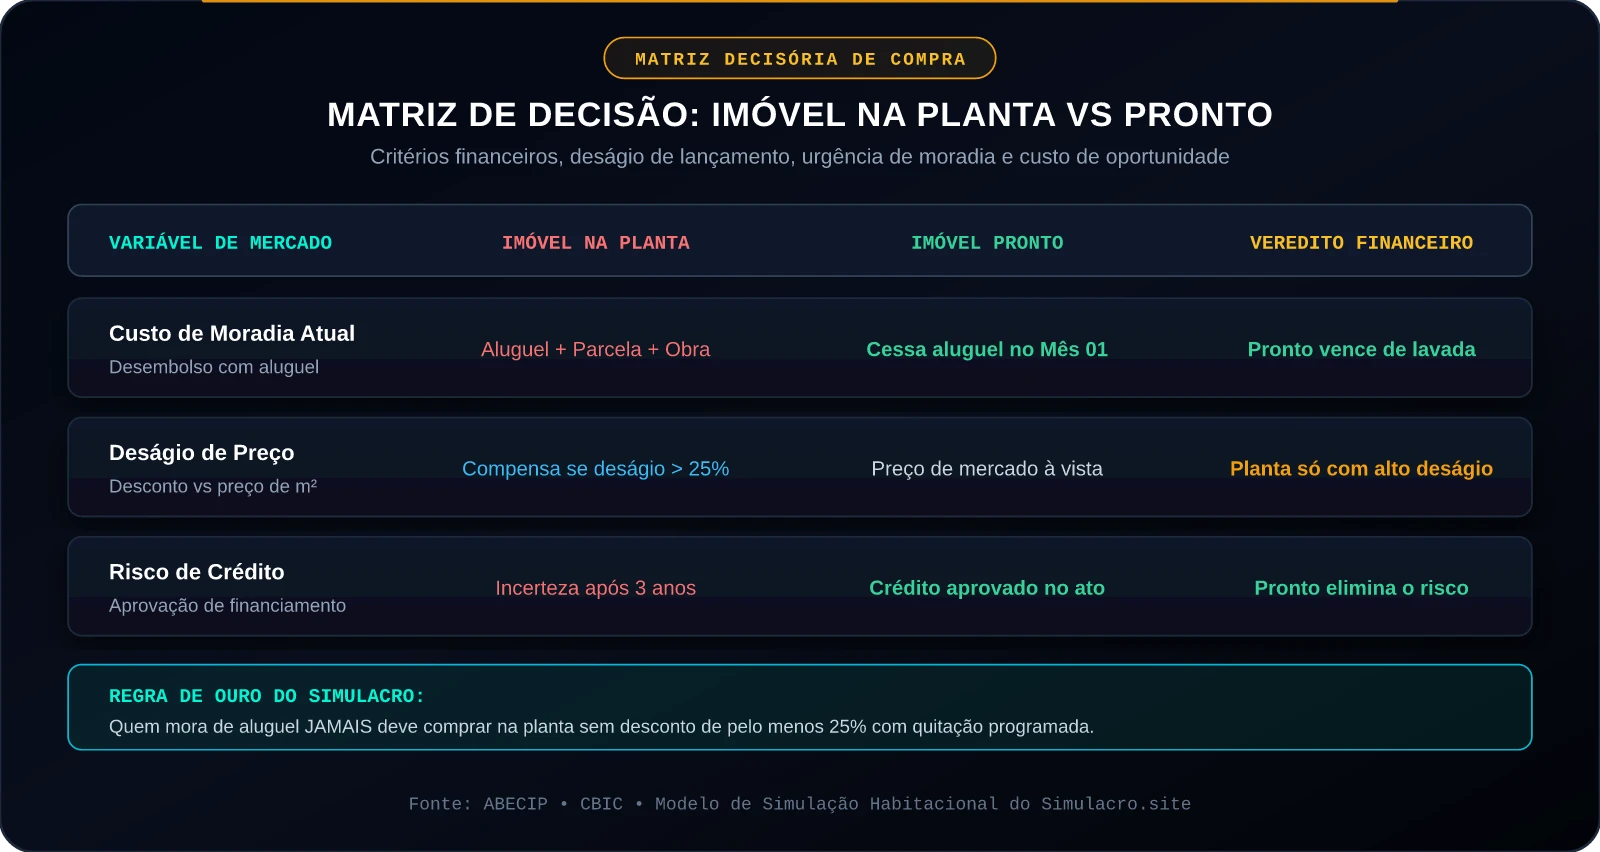
A Compra na Planta Compensa EXCLUSIVAMENTE Quando:
- O Deságio de Lançamento For Superior a 25% a 30%: O valor do metro quadrado na planta deve ser substancialmente inferior ao valor do metro quadrado de imóveis prontos similares no mesmo bairro. Se o pronto custa R$ 10.000/m², a planta só faz sentido financeiro se for vendida por no máximo R$ 7.000 a R$ 7.500/m².
- O Comprador Já Possui Imóvel Próprio Quitado: Ele não paga aluguel durante a fase de obras. Logo, os R$ 83.250 de aluguel calculados na simulação não são subtraídos do seu patrimônio.
- Quitação Integral nas Chaves com Recursos Próprios (Sem Repasse Bancário): O investidor possui aplicações financeiras líquidas rendendo em CDI/Tesouro e programa a quitação integral do saldo das chaves com capital próprio, eliminando 100% do risco de recusa bancária de repasse e os juros de financiamento futuro.
- Customização Arquitetônica Prévia: Desejo de unificar plantas, alterar pontos de infraestrutura de ar-condicionado e acabamentos elétricos/hidráulicos durante a obra com garantia direta da construtora.
O Imóvel Pronto É a ÚNICA Escolha Racional Quando:
- A Família Mora de Aluguel: A economia imediata de aluguel paga a maior parte da cota de amortização do financiamento SAC.
- A Renda Familiar Está no Limite Prudencial (Comprometimento de 25% a 30%): O comprador não pode correr o risco de ver o saldo devedor ser inflacionado pelo INCC e ser barrado na análise de crédito do banco 3 anos depois.
- Necessidade Imediata de Habitação: Casamento, nascimento de filhos ou transferência de trabalho que não admitem esperar 36 a 48 meses de canteiro de obras.
- Aversão Total a Riscos Jurídicos: Desejo de inspecionar a qualidade física dos materiais, a acústica e a convenção de condomínio sem depender de promessas de folhetos comerciais.
8. Perguntas Frequentes (FAQ)
1. A construtora pode cobrar INCC sobre parcelas em atraso por culpa dela mesma?
Não. A jurisprudência pacificada do Superior Tribunal de Justiça (STJ) e do Tribunal de Justiça de São Paulo (Súmula 163 do TJSP) veda a incidência de correção monetária pelo INCC após o encerramento do prazo contratual de entrega da obra (somados os 180 dias de tolerância). Caso a construtora atrase a entrega, o índice de correção deve ser congelado ou substituído pelo IPCA, que é consideravelmente menor que a inflação da construção civil.
2. O que acontece com a Taxa de Evolução de Obra se a prefeitura demorar para emitir o Habite-se?
Enquanto a certidão do Habite-se não for averbada na matrícula do imóvel no Cartório de Registro de Imóveis, a Caixa Econômica Federal e os bancos continuam cobrando a evolução de obra na alíquota máxima (100%). Contudo, se a expedição do Habite-se ocorrer após o prazo fatal de entrega previsto em contrato, o comprador pode ajuizar ação para transferir judicialmente essa cobrança para a construtora ou pleitear a devolução em dobro dos valores pagos indevidamente (Tema 996 STJ).
3. Posso abater os juros de obra ou a correção do INCC utilizando o saldo do FGTS?
- Juros de Obra (Taxa de Evolução de Obra): Não é permitido utilizar o saldo do FGTS para abater juros de obra durante a construção, pois o FGTS só pode ser mobilizado para amortização de saldo devedor principal de financiamentos vigentes, e na evolução de obra não há amortização.
- Saldo Devedor nas Chaves: Sim. No momento da entrega das chaves e concessão do financiamento bancário definitivo, você pode utilizar 100% do saldo da sua conta vinculada do FGTS para compor a entrada ou amortizar parte expressiva do saldo devedor corrigido pelo INCC.
4. A construtora pode reter 50% dos valores pagos se o banco negar meu financiamento nas chaves?
Infelizmente, sim. Se o empreendimento estiver submetido ao regime de Patrimônio de Afetação (Artigo 67-A, § 5º, da Lei nº 4.591/1964 com redação dada pela Lei nº 13.786/2018), a retenção autorizada por lei é de até 50% das quantias pagas, deduzida a comissão de corretagem. Para evitar essa catástrofe, exija a inserção de uma Cláusula Resolutiva Resolutória sem Penalidade por Negativa de Financiamento Bancário no momento da assinatura da promessa de compra e venda.
5. No imóvel pronto, as primeiras parcelas do Sistema SAC não são muito pesadas comparadas à planta?
Sim, a primeira parcela do SAC no imóvel pronto é ligeiramente superior à primeira parcela da entrada parcelada na planta. Contudo, essa comparação é ilusória: a parcela da planta sobe mensalmente pela correção do INCC e é somada aos juros de obra e ao aluguel da família. No imóvel pronto, a parcela do SAC é decrescente (cai todos os meses) e substitui integralmente o aluguel desde o primeiro dia.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 4.591, de 16 de dezembro de 1964. Dispõe sobre o condomínio em edificações e as incorporações imobiliárias. Artigo 43-A (Prazo de tolerância de 180 dias) e Artigo 67-A (Rescisão do contrato e retenções permitidas).
- BRASIL. Lei nº 13.786, de 27 de dezembro de 2018 (Lei do Distrato Imobiliário). Disciplina a resolução do contrato por inadimplemento do adquirente de unidade imobiliária em incorporação imobiliária e em parcelamento de solo urbano.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Tema Repetitivo 996 (Recurso Especial nº 1.729.593/SP). Julgamento de recursos repetitivos sobre ilicitude da cobrança de juros de obra após o prazo ajustado para entrega do imóvel. Relator: Min. Marco Aurélio Bellizze, Segunda Seção, DJe 27/09/2019.
- FUNDAÇÃO GETULIO VARGAS (FGV IBRE). Metodologia do Índice Nacional de Custo da Construção (INCC-M). Rio de Janeiro: FGV IBRE, 2025/2026.
- BANCO CENTRAL DO BRASIL (BACEN). Resolução CMN nº 4.676, de 31 de julho de 2018. Consolida as diretrizes operacionais do Sistema Financeiro da Habitação (SFH) e limitações de comprometimento de renda familiar.
- CAIXA ECONÔMICA FEDERAL. Manual de Crédito Imobiliário: Operações de Apoio à Produção e Financiamento Associativo. Brasília: Caixa Econômica Federal, 2025.
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DE CRÉDITO IMOBILIÁRIO E POUPANÇA (ABECIP). Relatório Anual de Desempenho do Crédito Imobiliário e Indicadores da Construção. São Paulo: ABECIP, 2025.
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 39, inciso V (Vedação de vantagem manifestamente excessiva) e Artigo 51 (Nulidade de cláusulas abusivas em contratos de adesão).
Carregando comentários…