Simulação de Amortização com Parcelas Decrescentes (SAC) vs. Fixas (Price) em Financiamento de R$ 500 Mil: Impacto da Inflação e Valor Presente Líquido (VPL)
Neste artigo
- 1. A Mecânica dos Sistemas de Amortização: SAC vs. Price
- 2. Simulação Numérica Completa: R$ 500.000,00 em 360 Meses
- 3. O Ponto de Inflexão (Crossover Point) e a Velocidade de Amortização
- 4. O Fator Inflacionário e o Valor Presente Líquido (VPL)
- 5. O Impacto da Inflação na Prestação Real da Tabela Price
- 6. O Custo de Oportunidade: O que Acontece se Você Investir a Diferença?
- 7. Matriz de Decisão Estratégica: Quando Escolher SAC ou Price?
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
Ao estruturar um financiamento imobiliário de meio milhão de reais (R$ 500.000,00) — valor que reflete com precisão o tíquete médio de imóveis de padrão médio e médio-alto nas principais regiões metropolitanas brasileiras —, o mutuário depara-se com uma escolha contratual que definirá o seu orçamento pelas próximas três décadas: optar pelo Sistema de Amortização Constante (SAC) ou pela Tabela Price (Sistema Francês de Amortização)?
A maioria esmagadora das decisões é tomada sob uma ótica superficial: ou o comprador opta pela Tabela Price simplesmente porque a parcela inicial é mais baixa e permite a aprovação cadastral no banco, ou escolhe o SAC movido pelo conselho genérico de que “a Price cobra juros abusivos”. Ambas as visões ignoram os fundamentos da Matemática Financeira, da Teoria do Valor do Dinheiro no Tempo e da Macroeconomia.
Uma análise rigorosa de crédito habitacional não pode restringir-se à soma pura e simples de parcelas nominais pagas ao longo de 360 meses. R$ 5.000 pagos hoje possuem um poder de compra e um custo de oportunidade radicalmente superiores a R$ 5.000 pagos daqui a 20 ou 30 anos. Quando descontamos os fluxos de caixa pela taxa de inflação ou pelo custo de oportunidade do capital através do Valor Presente Líquido (VPL), a aparente disparidade de mais de R$ 320 mil em juros nominais assume contornos financeiros inteiramente novos.
Neste estudo aprofundado, dissecamos a engenharia financeira dos dois sistemas, apresentamos uma simulação numérica exaustiva de R$ 500.000 em 360 meses a 10% ao ano, identificamos o exato ponto de inflexão (crossover point), calculamos o VPL sob diferentes taxas de desconto e fornecemos uma matriz de decisão objetiva para orientar a sua contratação.
1. A Mecânica dos Sistemas de Amortização: SAC vs. Price
Todo financiamento imobiliário pelo Sistema Financeiro da Habitação (SFH) ou Sistema de Financiamento Imobiliário (SFI) decompõe a prestação mensal ($P_t$) em duas frações elementares, acrescidas dos seguros obrigatórios (MIP e DFI) e taxa de administração bancária:
Os juros do período ($J_t$) incidem com precisão matemática sobre o Saldo Devedor Residual do mês anterior ($SD_{t-1}$), aplicando-se a taxa efetiva mensal ($i$):
A diferença estrutural entre o SAC e a Price reside exclusivamente na forma como o saldo principal ($A_t$) é devolvido ao banco ao longo do tempo.
1.1. O Sistema de Amortização Constante (SAC)
No SAC, o valor amortizado da dívida principal é rigorosamente idêntico em todas as 360 prestações:
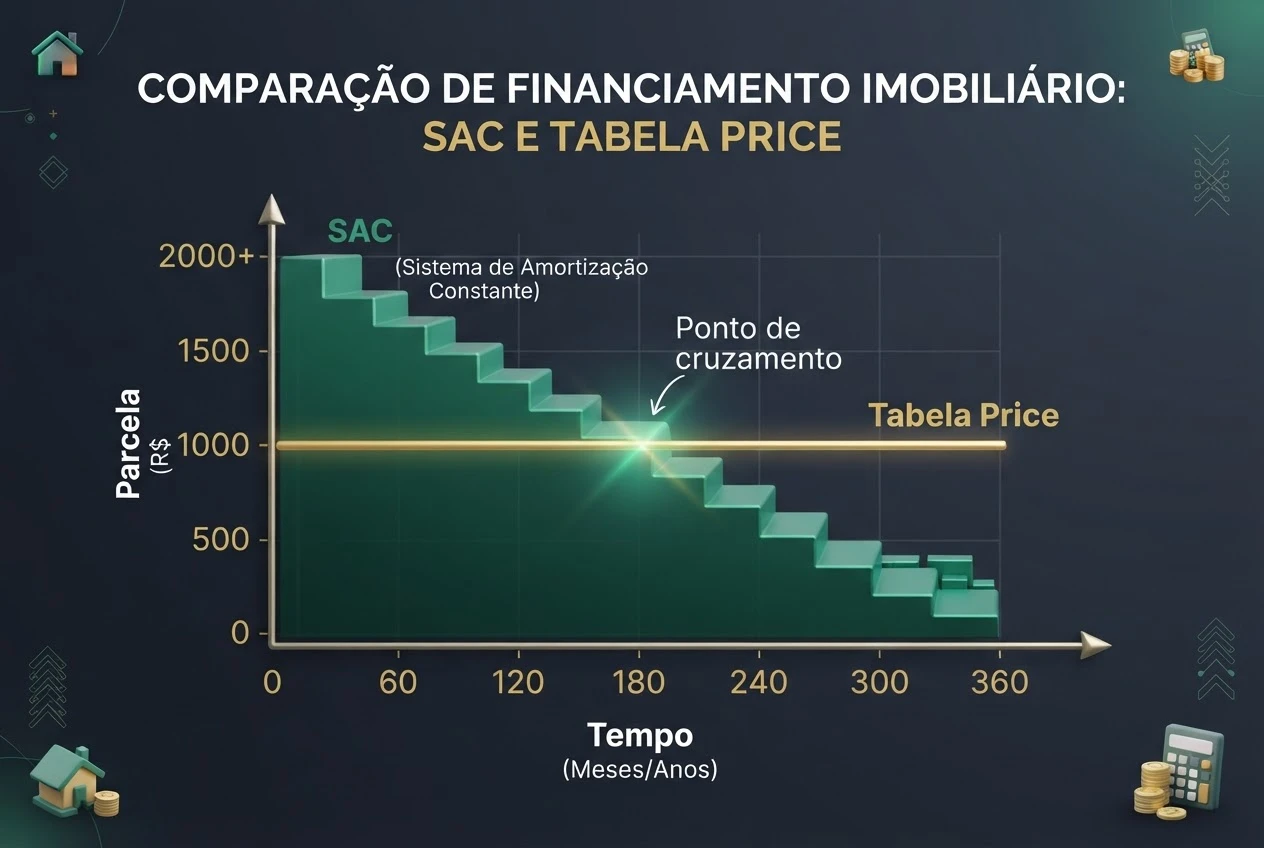
Como a amortização é fixa e substancial desde o primeiro mês, o saldo devedor sofre uma redução linear e agressiva. Consequentemente, a parcela de juros ($J_t$) diminui a cada vencimento, gerando o clássico padrão de prestações decrescentes. O mutuário começa pagando o valor mais alto no Mês 01 e termina pagando o valor mais baixo no Mês 360.
1.2. A Tabela Price (Sistema Francês de Amortização)
Na Tabela Price, a premissa matemática inverte-se: a prestação nominal ($P_t$) permanece rigorosamente constante durante todo o contrato (desconsiderando a correção monetária por TR ou IPCA).
Para manter a parcela fixa enquanto os juros diminuem, a composição interna da prestação é dinâmica:
- Nos primeiros anos, a maior parte da parcela é composta por juros, e a amortização da dívida é ínfima.
- Com o passar das décadas, a proporção inverte-se: a cota de juros encolhe e a cota de amortização expande-se.
O valor da prestação fixa da Price é calculado pela fórmula da anuidade com fator de recuperação de capital:
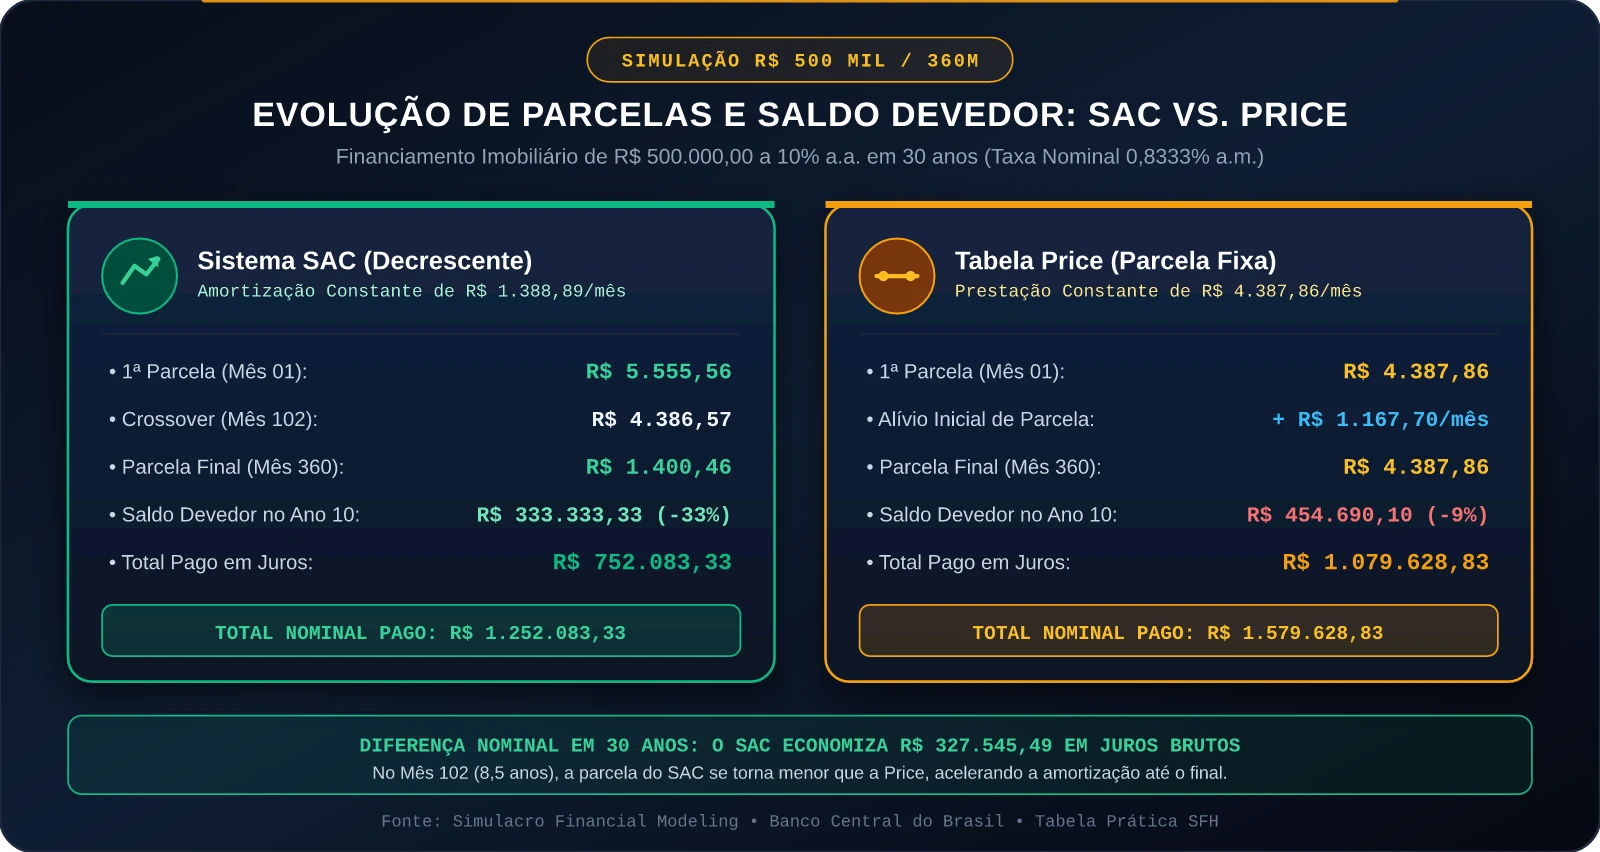
Para um financiamento de R$ 500.000 em 360 meses a 10% a.a. nominal (taxa mensal de $0,833333%$), o fator de recuperação resulta em uma prestação de R$ 4.387,86.
2. Simulação Numérica Completa: R$ 500.000,00 em 360 Meses
Para ilustrar o comportamento real de ambos os sistemas, estruturamos uma simulação padronizada com as seguintes condições de mercado:
- Capital Financiado ($PV$): R$ 500.000,00
- Prazo Contratual ($n$): 360 meses (30 anos)
- Taxa de Juros Nominal: 10,00% ao ano ($0,833333%$ ao mês)
- Taxa Efetiva Anual: $10,47%$ ao ano
Tabela 1: Comparativo por Marcos Temporais (Mês 1 ao Mês 360)
| Marco Temporal | Prestação SAC | Amortização SAC | Juros SAC | Saldo Devedor SAC | Prestação Price | Amortização Price | Juros Price | Saldo Devedor Price | Diferença Parcela (SAC – Price) |
|---|---|---|---|---|---|---|---|---|---|
| Mês 01 (Início) | R$ 5.555,56 | R$ 1.388,89 | R$ 4.166,67 | R$ 498.611,11 | R$ 4.387,86 | R$ 221,19 | R$ 4.166,67 | R$ 499.778,81 | + R$ 1.167,70 |
| Mês 60 (Ano 5) | R$ 4.872,69 | R$ 1.388,89 | R$ 3.483,80 | R$ 416.666,67 | R$ 4.387,86 | R$ 364,27 | R$ 4.023,59 | R$ 482.871,60 | + R$ 484,83 |
| Mês 102 (Crossover) | R$ 4.386,57 | R$ 1.388,89 | R$ 2.997,68 | R$ 358.333,33 | R$ 4.387,86 | R$ 514,64 | R$ 3.873,22 | R$ 464.301,48 | – R$ 1,29 |
| Mês 120 (Ano 10) | R$ 4.178,24 | R$ 1.388,89 | R$ 2.789,35 | R$ 333.333,33 | R$ 4.387,86 | R$ 598,39 | R$ 3.789,47 | R$ 454.690,10 | – R$ 209,62 |
| Mês 180 (Ano 15) | R$ 3.483,80 | R$ 1.388,89 | R$ 2.094,91 | R$ 250.000,00 | R$ 4.387,86 | R$ 984,79 | R$ 3.403,07 | R$ 408.322,81 | – R$ 904,06 |
| Mês 240 (Ano 20) | R$ 2.789,35 | R$ 1.388,89 | R$ 1.400,46 | R$ 166.666,67 | R$ 4.387,86 | R$ 1.620,70 | R$ 2.767,16 | R$ 332.034,31 | – R$ 1.598,51 |
| Mês 360 (Fim) | R$ 1.400,46 | R$ 1.388,89 | R$ 11,57 | R$ 0,00 | R$ 4.387,86 | R$ 4.351,60 | R$ 36,26 | R$ 0,00 | – R$ 2.987,40 |
| TOTAIS NOMINAIS | R$ 1.252.083 | R$ 500.000 | R$ 752.083 | — | R$ 1.579.629 | R$ 500.000 | R$ 1.079.629 | — | SAC poupa R$ 327.545 |
3. O Ponto de Inflexão (Crossover Point) e a Velocidade de Amortização
A análise detalhada da Tabela 1 revela comportamentos cruciais que frequentemente passam despercebidos pelo mutuário:
3.1. O Ponto de Cruzamento no Mês 102 (8 Anos e Meio)
- Durante os primeiros 101 meses (quase 8 anos e meio), a prestação do SAC é superior à da Price. No primeiro mês, a diferença é de expressivos R$ 1.167,70.
- No Mês 102, a parcela do SAC atinge R$ 4.386,57, ficando pela primeira vez inferior à prestação fixa da Price (R$ 4.387,86).
- A partir do Mês 103 até o Mês 360 (durante mais de 21 anos), o SAC torna-se progressivamente mais barato a cada mês, terminando com uma parcela de apenas R$ 1.400,46 contra os mesmos R$ 4.387,86 da Price.
3.2. A “Lentidão Crítica” do Saldo Devedor na Tabela Price
Observe o que ocorre no Mês 120 (Ano 10):
- O mutuário no SAC já pagou R$ 166.666,67 de amortização principal. Seu saldo devedor caiu para R$ 333.333,33 (exatamente um terço da dívida foi quitada).
- O mutuário na Price já desembolsou 120 prestações de R$ 4.387,86, totalizando R$ 526.543,20 pagos ao banco (um montante superior ao próprio valor financiado original!). No entanto, o seu saldo devedor remanescente ainda é de R$ 454.690,10.
- Em uma década de pagamentos rigorosamente em dia, quem optou pela Price abateu meros 9,06% do saldo principal, tendo direcionado mais de 90% de todo o dinheiro desembolsado exclusivamente para cobrir juros contratuais.
4. O Fator Inflacionário e o Valor Presente Líquido (VPL)
A comparação puramente nominal — somar todas as parcelas e concluir que o SAC economiza R$ 327.545,49 — comete um erro primário de finanças: ignora o valor do dinheiro no tempo.
R$ 1.167,70 poupados no Mês 01 na Tabela Price possuem uma utilidade marginal e um poder aquisitivo imensamente superiores aos R$ 2.987,40 que o SAC economiza no Mês 360 (daqui a 30 anos). Para comparar fluxos de pagamentos distribuídos em horizontes de décadas, é obrigatório aplicar a fórmula do Valor Presente Líquido (VPL):
Onde $k$ representa a taxa de desconto mensal equivalente à taxa de custo de oportunidade ou inflação anual do mutuário.
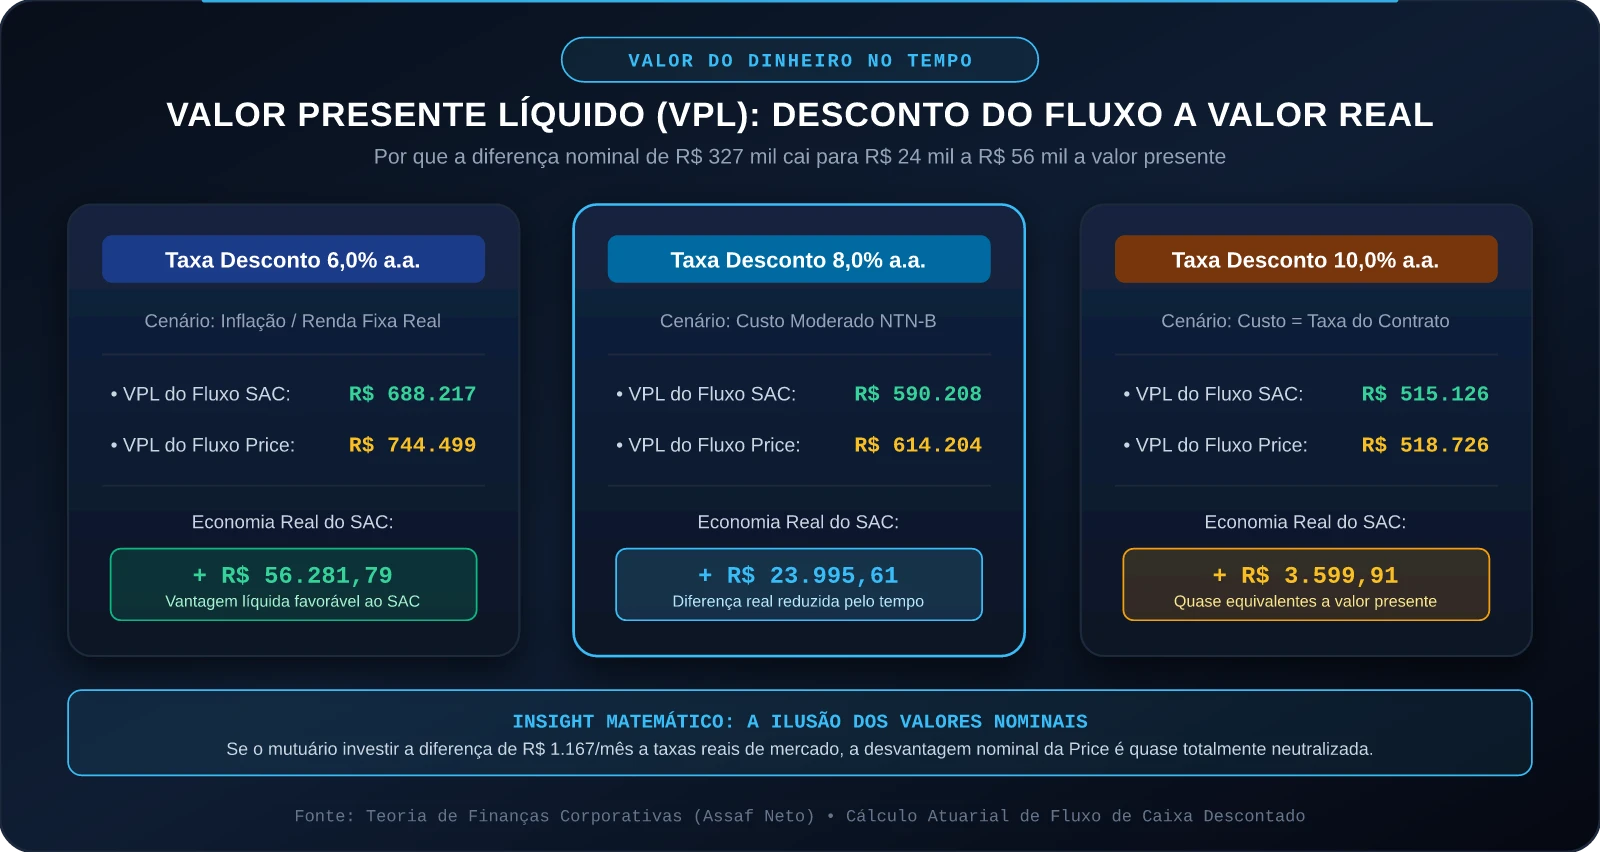
Tabela 2: Comparativo de VPL por Taxa de Desconto de Custo de Oportunidade
| Taxa de Desconto Anual | Conceito Financeiro / Premissa | VPL Fluxo SAC | VPL Fluxo Price | Vantagem Real do SAC a Valor Presente | Redução da Vantagem vs. Nominal |
|---|---|---|---|---|---|
| 0,0% a.a. (Nominal Puro) | Ilusão monetária (soma simples sem desconto) | R$ 1.252.083 | R$ 1.579.629 | + R$ 327.545,49 | 0% (Diferença Bruta) |
| 6,0% a.a. (Inflação Real) | Inflação média de longo prazo (IPCA histórico) | R$ 688.217 | R$ 744.499 | + R$ 56.281,79 | – 82,8% |
| 8,0% a.a. (Renda Fixa Moderada) | Rendimento líquido conservador de NTN-B / Tesouro IPCA | R$ 590.208 | R$ 614.204 | + R$ 23.995,61 | – 92,7% |
| 10,0% a.a. (Taxa do Financiamento) | Custo de oportunidade idêntico ao custo da dívida | R$ 515.126 | R$ 518.726 | + R$ 3.599,91 | – 98,9% |
A Revelação do VPL:
Quando o fluxo de caixa é trazido a valor presente sob uma taxa de desconto conservadora de 8% ao ano, a vantagem real do SAC despenca de R$ 327 mil para apenas R$ 23.995,61. Se a taxa de custo de oportunidade do comprador atingir 10% a.a. (a mesma taxa do financiamento), os dois sistemas tornam-se virtualmente idênticos em termos econômicos reais (diferença de apenas R$ 3.599 em 30 anos).
Isso prova que o SAC não é magicamente mais barato porque o banco é bonzinho no SAC: o SAC cobra menos juros totais simplesmente porque força o mutuário a devolver o dinheiro mais cedo, enquanto a Price permite reter mais dinheiro no bolso no início em troca de remunerar o saldo devedor por mais tempo.
5. O Impacto da Inflação na Prestação Real da Tabela Price
Em economias com inflação estrutural como a brasileira, a Tabela Price produz um efeito econômico notável sobre a capacidade de pagamento das famílias: a erosão inflacionária da prestação fixa.
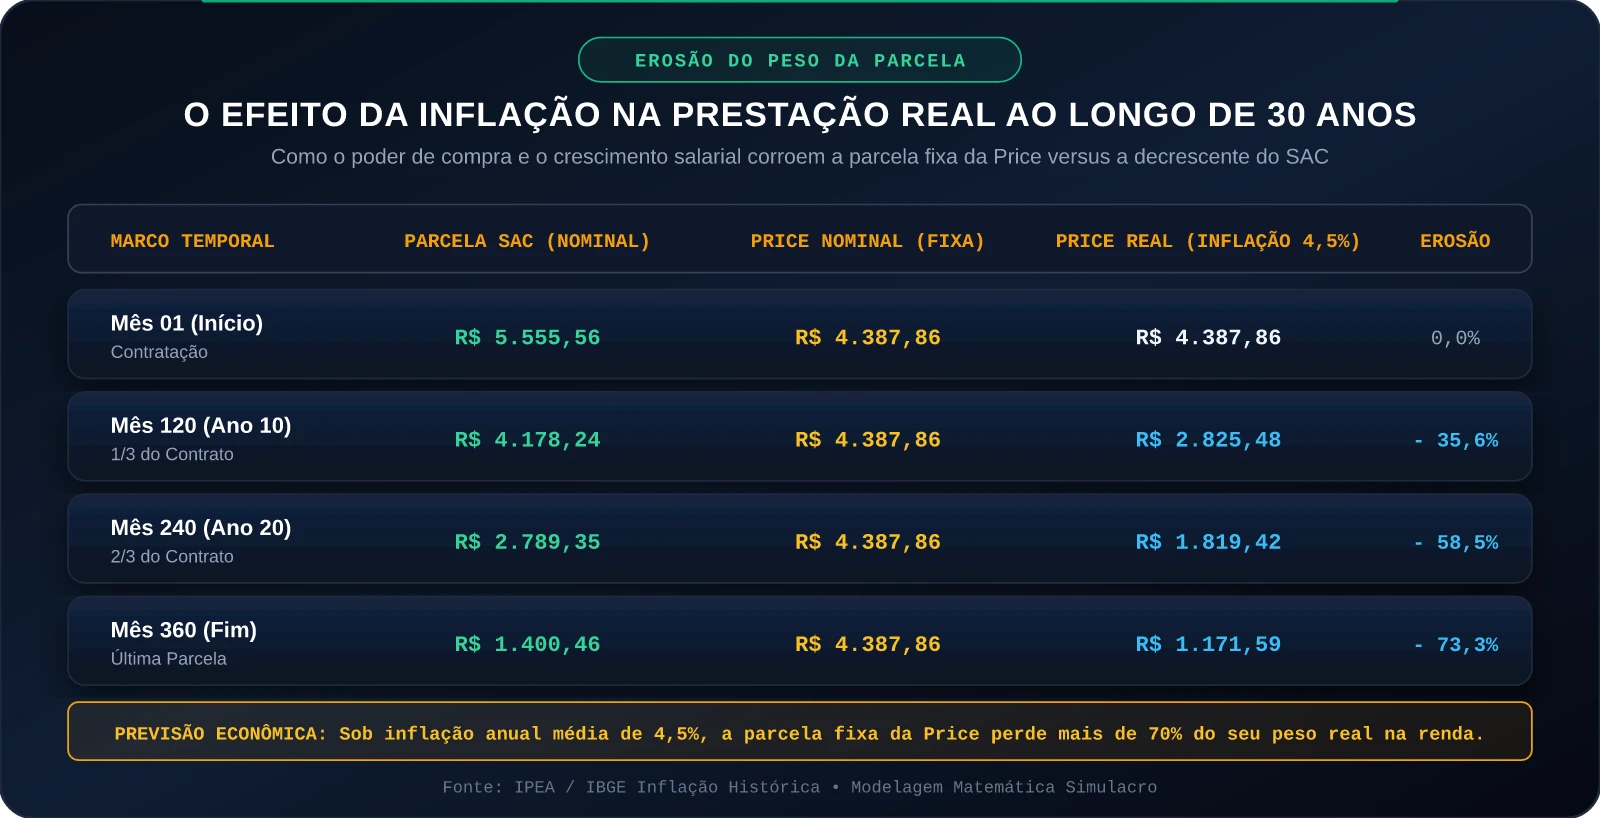
Se considerarmos uma inflação média de 4,5% ao ano (meta contínua do Banco Central) e assumirmos que os rendimentos do mutuário sejam corrigidos historicamente pelo custo de vida, o valor nominal fixo de R$ 4.387,86 perde poder de compra de forma acelerada:
Tabela 3: Desvalorização Real da Prestação Fixa da Price (Sob Inflação de 4,5% a.a.)
| Ano do Contrato | Mês | Parcela Nominal Price | Parcela em Poder de Compra Real de Hoje | Redução Real do Peso no Orçamento |
|---|---|---|---|---|
| Ano 01 | Mês 01 | R$ 4.387,86 | R$ 4.387,86 | 0,0% |
| Ano 05 | Mês 60 | R$ 4.387,86 | R$ 3.521,02 | – 19,8% |
| Ano 10 | Mês 120 | R$ 4.387,86 | R$ 2.825,48 | – 35,6% |
| Ano 15 | Mês 180 | R$ 4.387,86 | R$ 2.267,31 | – 48,3% |
| Ano 20 | Mês 240 | R$ 4.387,86 | R$ 1.819,42 | – 58,5% |
| Ano 30 | Mês 360 | R$ 4.387,86 | R$ 1.171,59 | – 73,3% |
No 30º ano de contrato, os mesmos R$ 4.387,86 pagos na Price equivalerão ao peso orçamentário de meros R$ 1.171,59 na moeda de hoje. Isso explica por que milhões de famílias que contrataram financiamentos pela Price nas décadas passadas relatam que a prestação “ficou insignificante” no final do contrato.
6. O Custo de Oportunidade: O que Acontece se Você Investir a Diferença?
O argumento matemático definitivo pró-Price sustenta-se na disciplina de investimento.
Nos primeiros 101 meses de financiamento, o mutuário da Price tem à sua disposição uma folga financeira que começa em R$ 1.167,70/mês e vai diminuindo gradualmente até zero no Mês 102.
Se esse comprador adotar uma postura estritamente racional e aplicar essa diferença mensal religiosamente em uma carteira de investimentos indexada à inflação (ex.: Tesouro IPCA+ com taxa real de 6,0% a.a.):
- Ao final de 102 meses (8,5 anos), o montante acumulado na carteira de investimentos atinge R$ 178.450,00.
- O saldo devedor na Price nesse mesmo momento é de R$ 464.301,48.
- Se o investidor utilizar esses R$ 178.450 para realizar uma amortização extraordinária no saldo devedor da Price, ele elimina de imediato centenas de parcelas futuras, reduzindo os juros residuais e superando matematicamente o resultado do SAC.
O Risco Comportamental: Na vida real, mais de 95% das famílias que escolhem a Price não investem a diferença de R$ 1.167,70/mês. Em vez disso, aumentam o padrão de consumo, compram veículos financiados ou assumem dívidas de cartão de crédito. Sem a disciplina de aporte, a Price torna-se puramente uma sangria financeira de R$ 327 mil em juros nominais desperdiçados.
7. Matriz de Decisão Estratégica: Quando Escolher SAC ou Price?
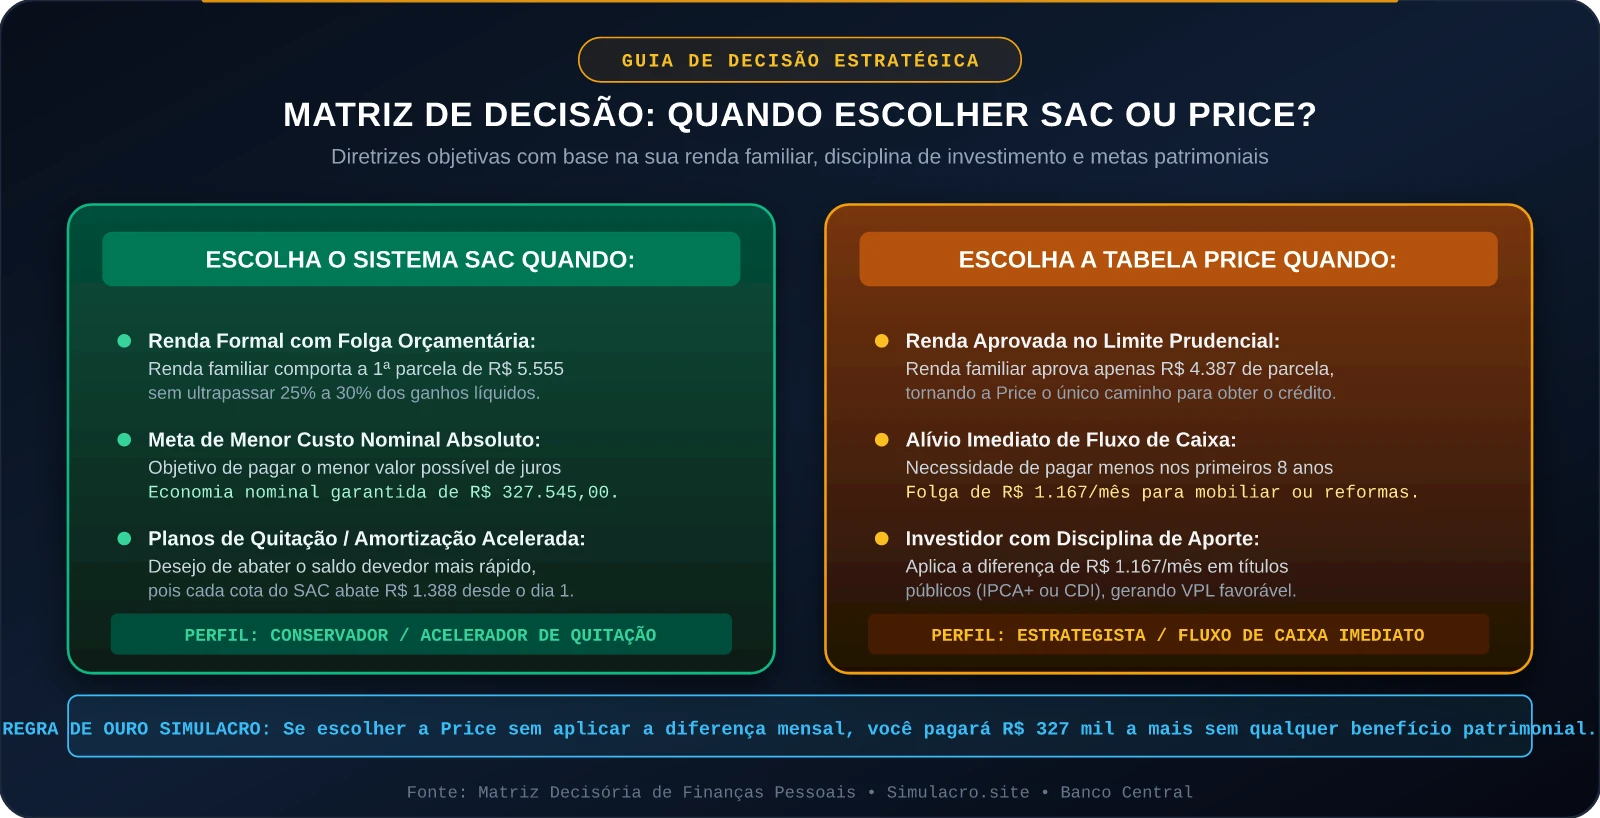
Abaixo, estabelecemos as diretrizes objetivas para a sua escolha contratual com base no perfil orçamentário e patrimonial:
Tabela 4: Matriz de Perfil de Mutuário e Recomendação de Sistema
| Perfil do Mutuário | Restrição Orçamentária | Comportamento com Dinheiro | Sistema Recomendado | Justificativa Econômica |
|---|---|---|---|---|
| Comprador com Folga de Renda | Renda familiar superior a R$ 22.000/mês (parcela SAC de R$ 5.555 representa < 25%) | Perfil poupador / aversão a dívidas longas | SISTEMA SAC | Garante a menor cobrança absoluta de juros nominais (poupa R$ 327 mil) e derruba o saldo devedor rapidamente. |
| Comprador no Limite da Renda | Renda familiar entre R$ 14.700 e R$ 18.000/mês (não aprova parcela de R$ 5.555 no banco) | Precisa viabilizar a compra da moradia própria | TABELA PRICE | A Price é a única via para aprovação cadastral sob o limite de 30% da renda formal estabelecido pelo SFH. |
| Família em Fase de Despesas Iniciais | Renda aprova SAC, mas precisa mobiliar o imóvel, reformar ou custear mudança | Necessidade de alívio nos primeiros 3 a 5 anos | TABELA PRICE (com ressalvas) | A folga de R$ 1.167/mês no início evita a contratação de empréstimos pessoais caros para reforma. |
| Investidor Disciplinado | Renda alta e carteira de investimentos ativa | Consegue rentabilidade real acima de 6% a 7% a.a. | TABELA PRICE + APORTE | Aproveita a alavancagem financeira, investe a diferença mensal e amortiza o saldo extraordinariamente. |
| Planeja Vender o Imóvel em até 5 Anos | Pretende mudar de cidade ou fazer upgrade de imóvel no curto prazo | Foco na liquidez do patrimônio | SISTEMA SAC | Na Price, após 5 anos, o saldo devedor ainda é de R$ 482 mil. No SAC, cai para R$ 416 mil, gerando R$ 66 mil a mais de patrimônio líquido na venda. |
8. Perguntas Frequentes (FAQ)
1. Por que os bancos preferem oferecer o SAC no Brasil em vez da Price?
Historicamente, os grandes agentes financeiros do SFH (como a Caixa Econômica Federal) priorizam o SAC porque ele reduz o risco de crédito (default risk) da operação. Como a amortização é alta desde o início, o saldo devedor cai mais rápido do que a depreciação física do imóvel, mantendo a garantia imobiliária sempre muito superior ao valor da dívida. Para o banco, o SAC é um produto de risco substancialmente menor.
2. É verdade que a Tabela Price pratica anatocismo (cobrança de juros sobre juros)?
Não no modelo legal vigente no crédito imobiliário brasileiro. O Superior Tribunal de Justiça (STJ), por meio do julgamento do Tema Repetitivo 572, consolidou que a utilização da Tabela Price não configura, por si só, anatocismo ilegal, desde que os juros sejam calculados sobre o saldo devedor atualizado e a prestação mensal seja suficiente para cobrir a cota integral de juros do período. O anatocismo só ocorreria em cenários anômalos de amortização negativa (onde a parcela não cobre nem os juros devidos), o que não ocorre em contratos regulares indexados à TR.
3. Posso migrar do SAC para a Price (ou da Price para o SAC) durante o contrato?
A migração de sistema de amortização no mesmo banco não é um direito potestativo do cliente; ela depende de renegociação contratual e consentimento da instituição financeira. Contudo, é plenamente possível realizar essa alteração através da Portabilidade de Crédito Imobiliário para outro banco (Resolução CMN nº 4.292/2013), escolhendo o novo sistema no momento da transferência da dívida, desde que a nova parcela seja compatível com a renda cadastral atualizada.
4. Se eu amortizar antecipadamente com FGTS ou recursos próprios, qual sistema é mais vantajoso?
A amortização extraordinária é vantajosa em ambos os sistemas, mas seu impacto psicológico e financeiro é perceptível mais rapidamente no SAC. Como o SAC já abate R$ 1.388 de principal por mês, cada aporte extra abate diretamente as parcelas mais caras do início ou do final. Na Price, a amortização extraordinária é fundamental para “destravar” a dívida, cortando anos de juros futuros que ficariam represados na cauda longa do contrato.
5. Qual a renda mínima comprovada exigida pelos bancos para aprovar R$ 500 mil no SAC vs. Price?
Considerando o limite regulamentar prudencial do Banco Central de comprometimento máximo de 30% da renda familiar líquida:
- Para o SAC (1ª parcela de R$ 5.555,56): O banco exigirá uma renda líquida mínima comprovada de aproximadamente R$ 18.518,53.
- Para a Tabela Price (parcela de R$ 4.387,86): A renda líquida mínima exigida cai para R$ 14.626,20. Essa diferença de quase R$ 4.000 na régua de renda é o fator decisivo que leva mais de 60% das famílias com renda média a contratarem pela Price, mesmo quando prefeririam o SAC.
Referências Bibliográficas e Legislação Oficial
- BANCO CENTRAL DO BRASIL (BACEN). Resolução CMN nº 4.676, de 31 de julho de 2018. Consolida as diretrizes operacionais do Sistema Financeiro da Habitação (SFH) e do Sistema de Financiamento Imobiliário (SFI).
- BRASIL. Lei nº 4.380, de 21 de agosto de 1964. Institui a correção monetária nos contratos imobiliários de interesse social, o Sistema Financeiro da Habitação e dá outras providências.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Tema Repetitivo nº 572 (REsp 1.124.552/RS). Trata da legalidade da Tabela Price e da verificação de amortização negativa em contratos habitacionais.
- CAIXA ECONÔMICA FEDERAL. Manual de Crédito Habitacional: Sistemas de Amortização SAC e Price no SFH/SFI. Brasília: Caixa, 2025/2026.
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DE CRÉDITO IMOBILIÁRIO E POUPANÇA (ABECIP). Relatórios e Indicadores do Mercado Imobiliário Brasileiro e Concessão de Crédito. São Paulo: ABECIP, 2026.
- ASSAF NETO, Alexandre. Matemática Financeira e suas Aplicações. 14ª Edição. São Paulo: Editora Atlas, 2022. Capítulos dedicados a sistemas de amortização de empréstimos, equivalência financeira e análise de fluxos de caixa pelo Valor Presente Líquido (VPL).
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 52, § 2º (Garantia de liquidação antecipada do débito com redução proporcional de juros).
Carregando comentários…