Financiamento de Energia Solar Residencial e Comercial: Cálculo Real de Payback, Redução de Conta e Comparativo de Linhas de Crédito (BNDES vs Bancos Privados)
Neste artigo
- 1. A Realidade Tarifária no Brasil e o Marco Legal da Geração Distribuída (Lei nº 14.300/2022)
- 2. A Mecânica da Autossustentação: O Conceito de “Troca de Boleto”
- 3. Comparativo de Linhas de Crédito: BNDES vs. Bancos Privados vs. Cooperativas
- 4. Simulação Matemática 1: Caso Residencial de 6,5 kWp (Fatura de R$ 850/mês)
- 5. Simulação Matemática 2: Caso Comercial de 35 kWp (Fatura de R$ 4.200/mês)
- 6. Riscos Operacionais, Degradação Linear e Custos de Manutenção
- 7. Matriz de Decisão Estratégica: Quando Financiar, Pagar à Vista ou Optar por Consórcio?
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
A conta de energia elétrica no Brasil consolidou-se, nas últimas duas décadas, como um dos passivos recorrentes mais pesados e imprevisíveis tanto para o orçamento das famílias quanto para a estrutura de custos de pequenas e médias empresas (PMEs). Dados compilados pela Agência Nacional de Energia Elétrica (ANEEL) e pela Associação Brasileira dos Comercializadores de Energia (Abraceel) revelam que os reajustes médios das tarifas do mercado cativo superaram consistentemente o Índice Nacional de Preços ao Consumidor Amplo (IPCA). Entre oscilações hidrológicas, acionamento emergencial de termelétricas fósseis de altíssimo custo e a aplicação contínua de bandeiras tarifárias (amarela, vermelha patamar 1 e 2, e escassez hídrica), pagar a fatura mensal da concessionária equivale a alimentar uma despesa perpétua sem qualquer formação de patrimônio.
Nesse cenário de pressão inflacionária contínua, a geração própria de energia por meio de sistemas solares fotovoltaicos conectados à rede (on-grid) migrou do status de decisão puramente ecológica para se transformar em uma das operações de engenharia financeira e alocação de capital mais eficientes da economia real.
Contudo, a grande maioria dos consumidores e empresários ainda esbarra em duas dúvidas fundamentais: como a nova regulação da Lei nº 14.300/2022 (o Marco Legal da Geração Distribuída e a cobrança gradual do Fio B) impactou a rentabilidade dos novos projetos? E, principalmente: vale a pena financiar o sistema com 100% de capital de terceiros, aproveitando a chamada “troca de boleto”, ou a compra à vista e o consórcio continuam sendo alternativas superiores?
Neste guia exaustivo do Simulacro, dissecamos a matemática atuarial da energia solar, modelamos detalhadamente o Custo Nivelado de Energia (LCOE), calculamos o Payback Simples e Descontado em horizontes de 25 anos, comparamos as principais linhas de crédito verde do país (BNDES Fundo Clima, Banco do Brasil, Caixa, Santander e BV) e apresentamos duas simulações financeiras completas — uma residencial de 6,5 kWp e outra comercial de 35 kWp — com números reais, despesas de manutenção e substituição de inversores.
1. A Realidade Tarifária no Brasil e o Marco Legal da Geração Distribuída (Lei nº 14.300/2022)
Para compreender a atratividade do investimento fotovoltaico, é imperativo separar o custo da energia gerada pelo consumidor da tarifa cobrada pela distribuidora local (como Enel, Cemig, Copel, CPFL ou Equatorial).
A tarifa de energia elétrica no Brasil é composta fundamentalmente por duas parcelas:
- TE (Tarifa de Energia): Remunera a geração física dos elétrons e a contratação de potência no mercado regulado.
- TUSD (Tarifa de Uso do Sistema de Distribuição): Remunera os custos de transmissão (Fio A), distribuição local (Fio B), perdas técnicas e encargos setoriais compulsórios (CDE, PROINFA, TFSEE).
Estrutura da Tarifa Monômia Residencial (B1):
O Que Mudou com a Lei nº 14.300/2022? A Transição do Fio B
Até a promulgação do Marco Legal, vigorava a Resolução Normativa nº 482/2012 da ANEEL, sob a qual vigia o sistema de compensação líquida de 100% (net metering 1:1). Cada 1 kWh injetado na rede abatia exatamente 1 kWh consumido da rede, sem qualquer desconto de encargos de infraestrutura.
Com a Lei nº 14.300/2022, os novos sistemas conectados a partir de 2023 passaram a pagar gradualmente uma fração da componente TUSD Fio B (que remunera os postes, transformadores e linhas da distribuidora) apenas sobre a energia que é injetada na rede e posteriormente consumida:
| Ano de Conexão / Vigência | Percentual de Incidência do Fio B sobre a Energia Compensada | Impacto Médio na Tarifa Compensada |
|---|---|---|
| Ano 2023 | 15% do Fio B | \~4% a 5% de retenção na economia bruta |
| Ano 2024 | 30% do Fio B | \~8% a 10% de retenção na economia bruta |
| Ano 2025 | 45% do Fio B | \~12% a 14% de retenção na economia bruta |
| Ano 2026 | 60% do Fio B | \~16% a 18% de retenção na economia bruta |
| Ano 2027 | 75% do Fio B | \~20% a 22% de retenção na economia bruta |
| Ano 2028 | 90% do Fio B | \~24% a 26% de retenção na economia bruta |
| Ano 2029 em diante | 100% do Fio B conforme regulação ANEEL | \~28% a 32% (conforme distribuidora) |
O Mito da “Taxação Inviabilizadora”: Por Que a Energia Solar Continua Altamente Lucrativa?
Muitos consumidores foram induzidos a acreditar que a incidência gradual do Fio B teria inviabilizado a viabilidade financeira da energia solar. Essa premissa é matematicamente falsa por três razões objetivas:
- A Incidência Não Afeta a Energia Autoconsumida Instantaneamente: Toda a energia que seus aparelhos consomem no exato momento em que o sol está brilhando (autoconsumo simultâneo) não passa pelos postes da concessionária. Essa parcela tem 0% de cobrança de Fio B, representando economia integral de 100%.
- Queda Drástica no Preço dos Módulos Fotovoltaicos: Entre 2023 e 2026, o preço internacional dos módulos fotovoltaicos de silício monocristalino (tecnologia TOPCon e N-Type) caiu mais de 45% em dólares por watt-pico (Wp), neutralizando com folga o impacto da incidência do Fio B.
- A Taxa Interna de Retorno (TIR) Permanece Excepcional: Enquanto em 2021 o payback médio residencial era de 3,5 a 4 anos, em 2026 ele situa-se entre 3,8 e 4,6 anos. Em um equipamento projetado para gerar energia por 25 a 30 anos, ter 4 anos de recuperação do capital significa desfrutar de mais de 20 anos de energia praticamente gratuita.
2. A Mecânica da Autossustentação: O Conceito de “Troca de Boleto”
O maior obstáculo psicológico para a adoção da energia solar sempre foi o desembolso do investimento inicial (Capex). Um sistema residencial médio de qualidade homologada custa entre R$ 20.000 e R$ 35.000, quantia que muitas famílias não desejam retirar de sua reserva financeira de emergência.
É exatamente aqui que entra a engenharia do financiamento autossustentável:
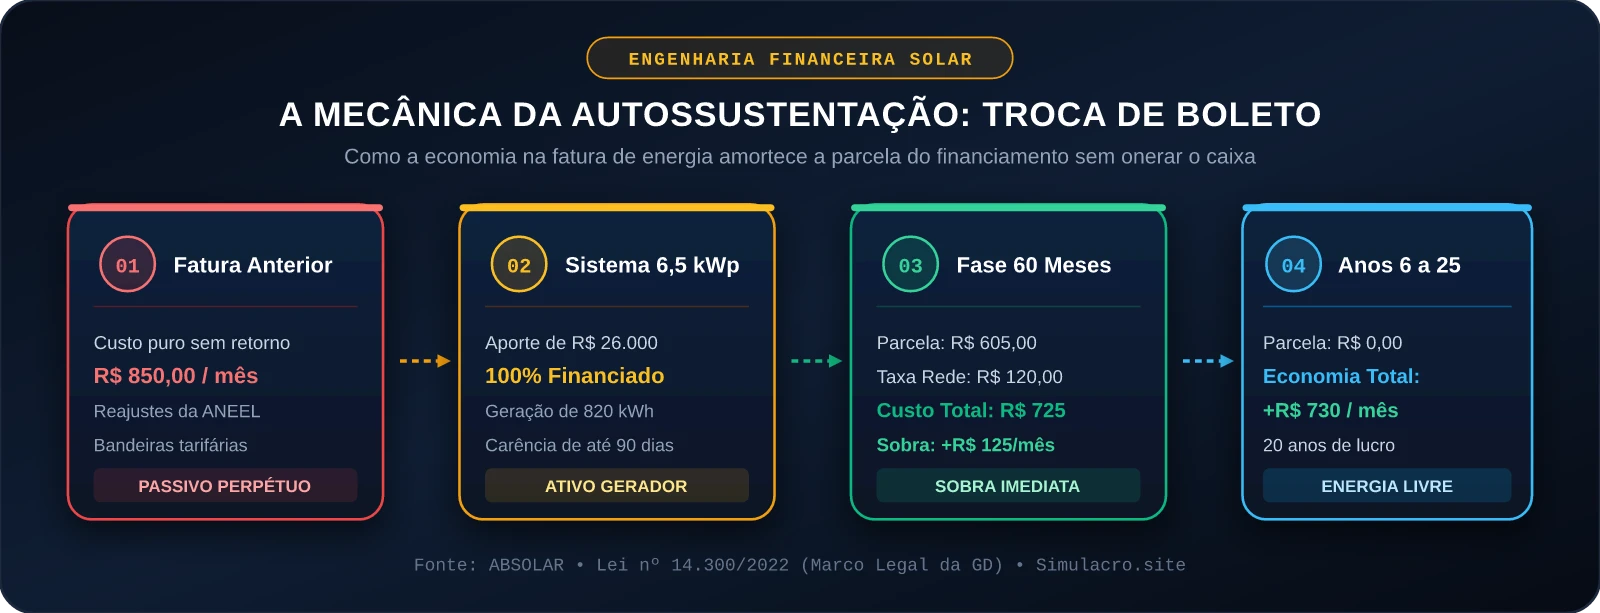
Como Opera o Fluxo de Caixa da Troca de Boleto:
- Antes da Instalação: O cliente paga mensalmente uma fatura compulsória de, por exemplo, R$ 850,00 para a distribuidora. Esse dinheiro sai do caixa da família ou empresa e evapora em despesa de consumo.
- Financiamento Estruturado (60 Meses): O integrador instala o sistema financiado em 60 meses. A parcela do banco é calibrada para ficar em torno de R$ 605,00/mês.
- A Fatura Residual: Como o imóvel permanece conectado à rede da concessionária, continuam sendo devidos a taxa de iluminação pública (CIP/COSIP), o custo de disponibilidade (taxa mínima de 30 kWh monofásico, 50 kWh bifásico ou 100 kWh trifásico) e a parcela gradual do Fio B sobre a energia compensada. Isso totaliza cerca de R$ 120,00/mês.
- O Novo Custo Mensal: a parcela do financiamento de R$ 605,00 somada à fatura residual de R$ 120,00 totaliza R$ 725,00 por mês.
- O Efeito Imediato: O consumidor substitui um boleto de R$ 850,00 por um compromisso total de R$ 725,00, gerando uma sobra líquida imediata de R$ 125,00 por mês desde o primeiro ciclo de geração.
- A Virada Após o 60º Mês: Quitadas as 60 parcelas do banco, o custo do financiamento cai para zero. Pelos 20 anos seguintes (vida útil remanescente dos módulos de 25 anos), a economia líquida salta para R$ 730,00 por mês (valores nominais de hoje, sem contar os aumentos tarifários futuros da ANEEL).
3. Comparativo de Linhas de Crédito: BNDES vs. Bancos Privados vs. Cooperativas
Com a expansão da agenda ESG e o amadurecimento do mercado fotovoltaico, as instituições financeiras desenvolveram linhas de crédito especializadas com garantias simplificadas e taxas subsidiadas ou competitivas.
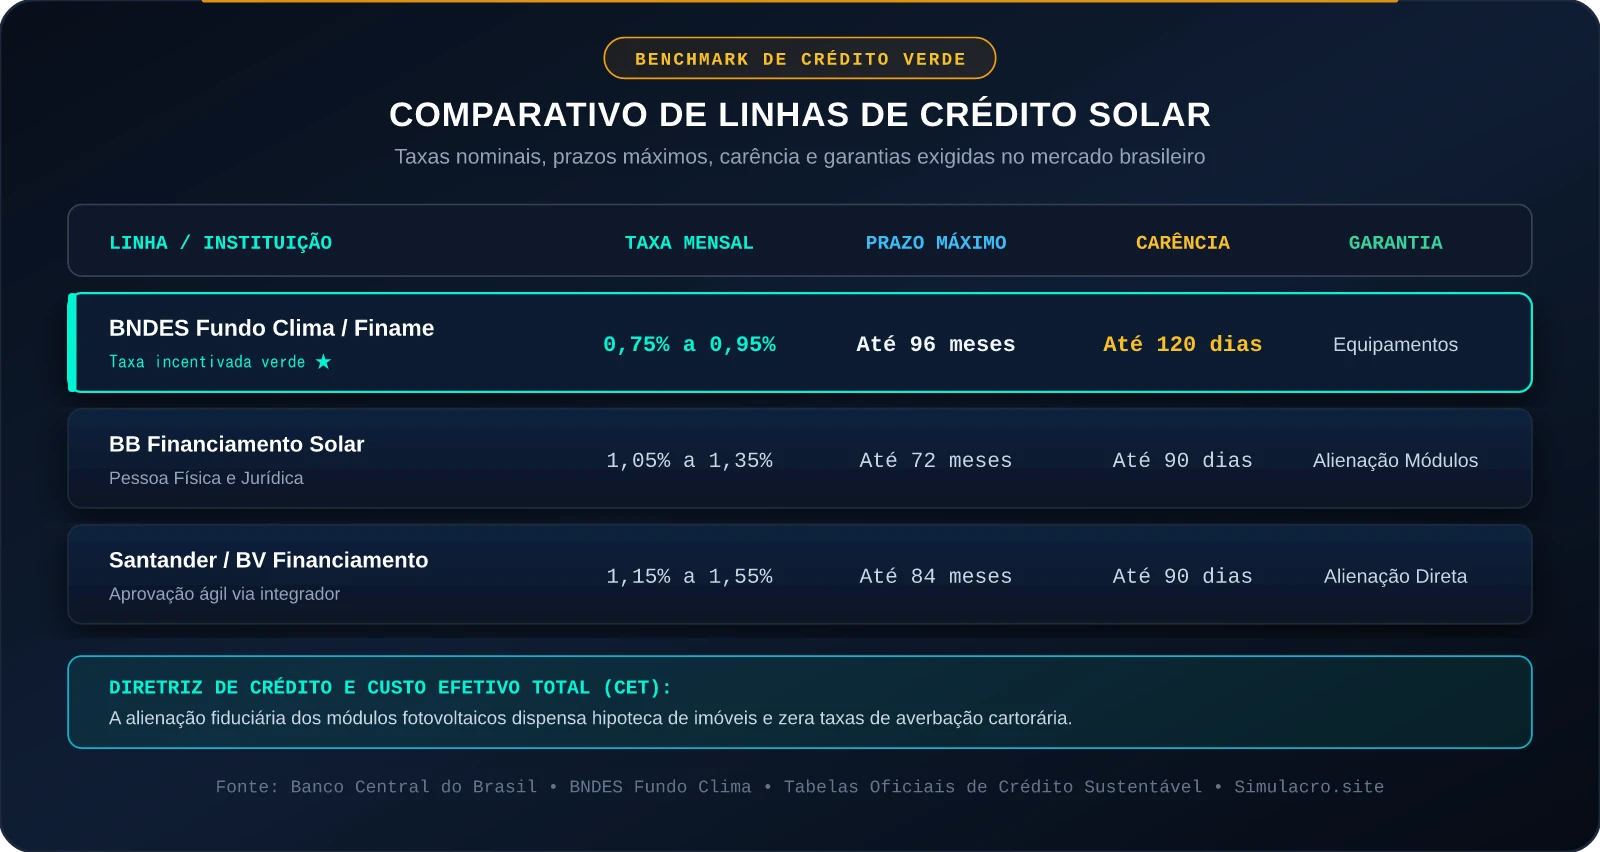
1. BNDES Fundo Clima e Finame Solar (A Taxa Mais Barata do Brasil)
Operado através de bancos repassadores credenciados (Banco do Brasil, Caixa, BRDE, BDMG, Sicredi e Sicoob), o Fundo Clima é a linha de financiamento de energia solar mais competitiva do país:
- Taxas de Juros: Custo financeiro baseado na Taxa de Longo Prazo (TLP) ou taxa fixa subsidiada que varia entre 0,75% e 0,95% ao mês (aproximadamente 9,5% a 12% ao ano).
- Prazos: Até 96 a 144 meses (8 a 12 anos) para pessoas jurídicas e cooperativas.
- Carência: Até 120 a 180 dias para o início do pagamento do principal.
- Exigência Crítica: Exige que os inversores e módulos possuam credenciamento no Finame (índice de conteúdo local ou fabricação nacional aprovada).
2. Bancos Públicos Comerciais (Banco do Brasil e Caixa Econômica Federal)
- Banco do Brasil (BB Financiamento Energia Solar): Financia até 100% do projeto (equipamentos + mão de obra de instalação), com taxas que variam de 1,05% a 1,35% ao mês para correntistas e produtores rurais (via Pronaf/Pronamp), em até 72 a 96 meses com carência de até 90 dias.
- Caixa (Crédito Energia Renovável): Financiamento pessoal com débito em conta ou desconto em folha, operando prazos de até 60 meses com taxas médias entre 1,10% e 1,40% ao mês.
3. Bancos Privados Especializados (Santander e BV Financeira)
Líderes absolutos em volume de concessão de crédito solar no varejo brasileiro, com integração direta via API nas plataformas de orçamentação dos engenheiros integradores:
- Santander Financiamento Sustentável: Aprovação de crédito instantânea sem necessidade de visita à agência física. Prazos de até 84 meses, carência de até 90 ou 120 dias e taxas entre 1,15% e 1,55% ao mês conforme o score de crédito do tomador.
- BV Solar: Prazos flexíveis de até 84 meses, cobrindo 100% do valor do orçamento técnico com a garantia fiduciária dos próprios equipamentos fotovoltaicos.
Tabela Comparativa de Condições de Financiamento Solar
| Instituição Financeira / Linha | Taxa Nominal Média (a.m.) | Prazo Máximo | Carência Máxima | Garantia Exigida | Perfil Indicado |
|---|---|---|---|---|---|
| BNDES Fundo Clima / Finame | 0,75% a 0,95% | Até 96 meses | Até 120 dias | Penhor de equipamentos | PMEs, Indústrias e Produtores Rurais |
| Banco do Brasil (BB Solar) | 1,05% a 1,35% | Até 72 meses | Até 90 dias | Alienação fiduciária | Correntistas e Agronegócio |
| Santander Financiamento Solar | 1,15% a 1,50% | Até 84 meses | Até 90 dias | Alienação dos módulos | Varejo residencial e comercial ágil |
| BV Financiamento Fotovoltaico | 1,18% a 1,55% | Até 84 meses | Até 90 dias | Próprio gerador solar | Aprovação direta via instalador |
| Cooperativas (Sicredi / Sicoob) | 1,00% a 1,30% | Até 84 meses | Até 90 dias | Alienação dos bens | Associados com bom relacionamento |
4. Simulação Matemática 1: Caso Residencial de 6,5 kWp (Fatura de R$ 850/mês)
Para demonstrar a viabilidade econômica na prática, modelamos o investimento de uma família padrão de classe média em uma residência urbana atendida em tensão monofásica/bifásica:
Parâmetros Técnicos e Econômicos de Entrada:
- Consumo Médio Mensal: 820 kWh / mês
- Valor Médio da Conta Atual: R$ 850,00 / mês (Tarifa de R$ 1,036/kWh com impostos e bandeiras)
- Potência do Sistema: 6,5 kWp (11 módulos fotovoltaicos de 590W N-Type TOPCon + Inversor String de 5 kW)
- Geração Média Estimada: 830 kWh / mês (Irradiação média brasileira de 4,8 kWh/m²/dia e Performance Ratio de 78%)
- Custo Total do Projeto (Turnkey): R$ 26.000,00 (equipamentos, projeto elétrico, homologação na concessionária e mão de obra de montagem)
- Modalidade de Pagamento: Financiamento bancário de 100% (R$ 26.000,00) em 60 meses pelo Sistema Price com taxa nominal de 1,15% ao mês (CET de 15,2% a.a.)
- Carência: 90 dias para a primeira parcela
Modelagem Financeira Mês a Mês do Período de Financiamento:
- Valor da Parcela Mensal do Financiamento: a parcela calculada pelo sistema Price é de R$ 604,82 por mês.
- Custo Residual da Conta de Luz da Concessionária:
- Custo de disponibilidade (50 kWh bifásico): R$ 51,80
- Iluminação Pública (CIP municipal): R$ 28,00
- Incidência de Fio B (60% da TUSD B sobre 500 kWh compensados): R$ 40,20
- Fatura Residual Total da Distribuidora: R$ 120,00 / mês
- Desembolso Mensal Total do Cliente (Meses 01 a 60): parcela bancária de R$ 605,00 mais fatura residual de R$ 120,00, totalizando R$ 725,00 por mês.
- Economia Líquida Imediata durante o Financiamento: a conta antiga de R$ 850,00 menos o novo desembolso de R$ 725,00 gera R$ 125,00 de sobra por mês.
A Fase de Lucro Puro (Meses 61 a 300 / Anos 6 a 25):
Ao final do 5º ano, a dívida bancária está integralmente liquidada. A partir desse instante, o custo mensal resume-se exclusivamente à fatura residual da concessionária:
- Economia Mensal Líquida: R$ 850,00 menos R$ 120,00, totalizando R$ 730,00 por mês.
- Economia Anual Livre: 12 vezes R$ 730,00, totalizando R$ 8.760,00 por ano.
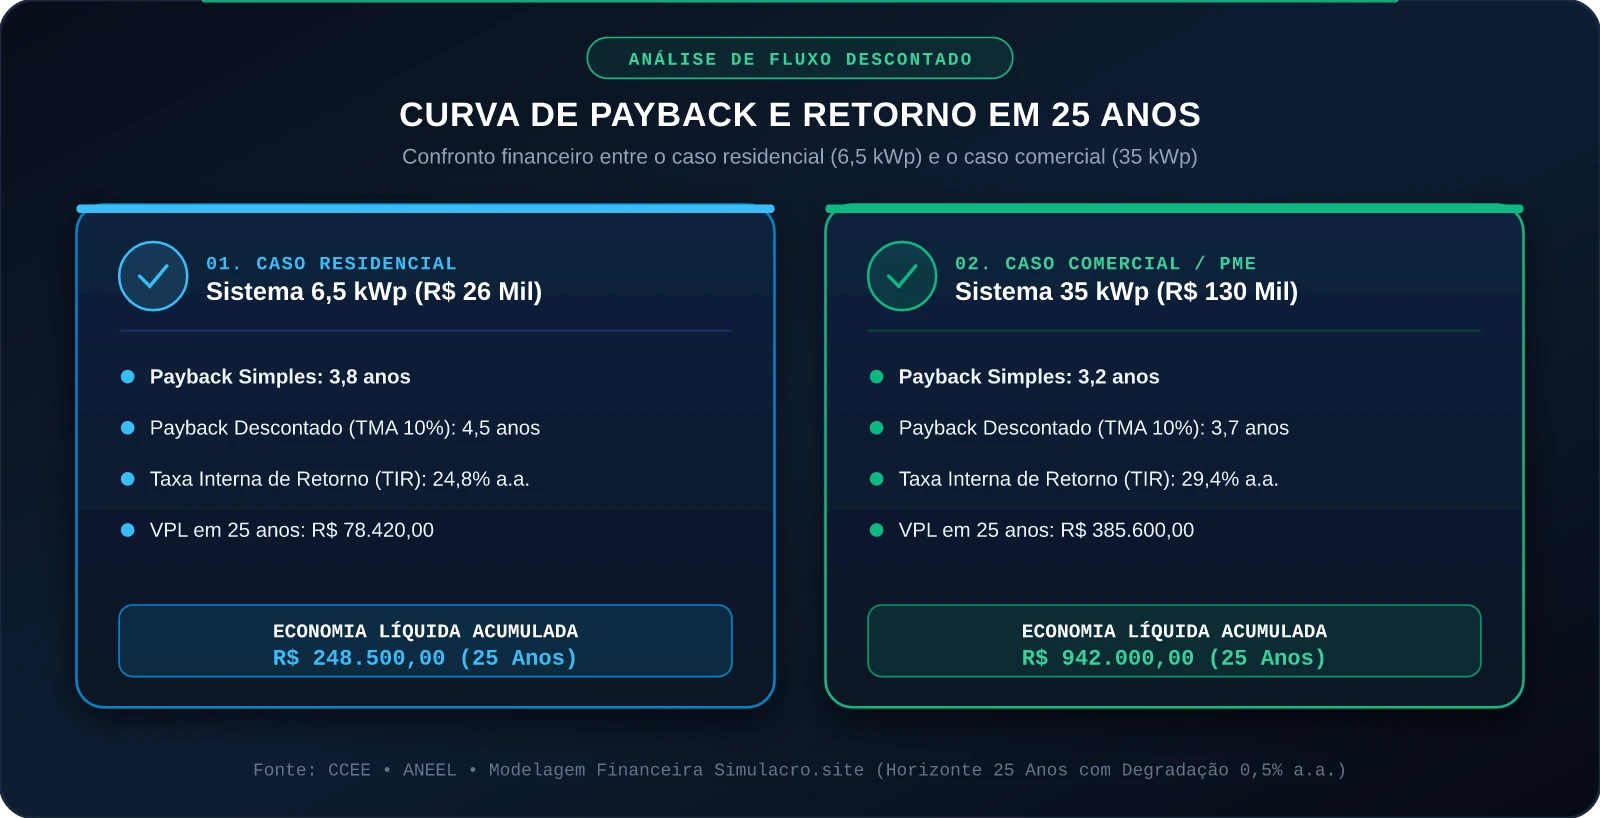
Indicadores Financeiros do Caso Residencial (Horizonte de 25 Anos):
Para manter o rigor atuarial, incluímos na modelagem a degradação linear de eficiência dos módulos de 0,55% ao ano, uma despesa provisionada de substituição do inversor string no 12º ano (R$ 5.800,00) e custos de limpeza e manutenção preventiva anual de R$ 300,00:
| Métrica Financeira de Avaliação | Resultado Calculado | Interpretação Financeira |
|---|---|---|
| Payback Simples (Capital Próprio) | 3,8 Anos (46 meses) | Recuperação total do valor desembolsado em menos de 4 anos |
| Payback Descontado (TMA = 10% a.a.) | 4,5 Anos (54 meses) | Recuperação do capital trazendo todos os fluxos a valor presente |
| Taxa Interna de Retorno (TIR) | 24,8% ao Ano | Rende o dobro da Selic atual e supera qualquer CDB ou fundo imobiliário |
| Valor Presente Líquido (VPL a 10% a.a.) | + R$ 78.420,00 | Riqueza líquida gerada acima do custo de oportunidade do capital |
| Retorno Total Líquido em 25 Anos | R$ 248.500,00 | Economia acumulada líquida gerada pelo sistema no ciclo de vida |
5. Simulação Matemática 2: Caso Comercial de 35 kWp (Fatura de R$ 4.200/mês)
Em empresas comerciais, padarias, farmácias, supermercados, academias e clínicas médicas, a energia elétrica costuma representar entre 8% e 20% dos custos fixos operacionais. A redução dessa despesa impacta diretamente a margem Ebitda do negócio.
Parâmetros de Entrada Comerciais:
- Consumo Médio: 4.100 kWh / mês
- Valor da Conta Atual: R$ 4.200,00 / mês (Tarifa B3 / Comercial com impostos)
- Potência do Sistema: 35 kWp (59 módulos de 590W + Inversor trifásico de 30 kW)
- Investimento Total Turnkey: R$ 130.000,00
- Financiamento: BNDES / Banco Privado em 72 meses com taxa de 1,00% ao mês
- Parcela Mensal do Financiamento: R$ 2.565,00 / mês
Comparativo de Fluxo de Caixa Empresarial:
| Período Operacional | Custo Sem Energia Solar | Custo com Energia Solar Financiada | Saldo Livre no Caixa da Empresa |
|---|---|---|---|
| Meses 01 a 72 (Fase de Financiamento) | R$ 4.200,00 / mês | Parcela: R$ 2.565 + Fatura: R$ 580 = R$ 3.145,00 | + R$ 1.055,00 / mês (R$ 75.960 em 6 anos) |
| Meses 73 a 300 (Anos 7 a 25 – Dívida Quitada) | R$ 4.200,00 / mês | Fatura Residual: R$ 580,00 / mês | + R$ 3.620,00 / mês (R$ 781.920 em 19 anos) |
| TOTAL CONSOLIDADO EM 25 ANOS | R$ 1.260.000,00 | Custos Totais: R$ 318.000,00 | ECONOMIA LÍQUIDA: + R$ 942.000,00 |
Conclusão para PMEs: Em um horizonte de 25 anos, a instalação de um sistema de 35 kWp preserva quase R$ 1 milhão de reais em caixa, dinheiro que antes seria transferido compulsoriamente para a distribuidora e que agora pode ser reinvestido em expansão de estoque, contratações ou distribuição de lucros aos sócios.
6. Riscos Operacionais, Degradação Linear e Custos de Manutenção
Nenhuma análise financeira de nível AAA pode ser considerada séria se omitir os custos de ciclo de vida (O&M – Operation & Maintenance) de um ativo de longo prazo.
1. Degradação de Eficiência dos Módulos Fotovoltaicos
Os módulos de silício sofrem um desgaste fotoquímico e térmico natural ao longo das décadas expostos a sol e chuva.
- Módulos Tier 1 Atuais (Tecnologia TOPCon / N-Type): Possuem degradação máxima de 1,0% no 1º ano e degradação linear máxima de 0,4% a 0,55% ao ano do 2º ao 25º ano.
- Garantia de Performance Linear: Os principais fabricantes globais (como Longi, Jinko, Canadian e Trina) garantem contratualmente que, ao final do 25º ano, os painéis continuarão gerando pelo menos 84% a 87% da sua potência nominal de fábrica.
2. Substituição do Inversor de Frequência
Enquanto os módulos fotovoltaicos possuem vida útil projetada de 25 a 30 anos (sem partes móveis), os inversores solares contêm componentes eletrônicos de potência, capacitores eletrolíticos e semicondutores que sofrem estresse térmico contínuo.
- Vida Útil Média do Inversor String: 10 a 14 anos.
- Provisão Contábil: O investidor prudente deve provisionar a troca do inversor entre o 10º e o 12º ano de operação. No caso residencial de 6,5 kWp, esse custo representa cerca de R$ 5.500 a R$ 6.500 (valor que é pago com apenas 8 meses da economia gerada pelo próprio sistema).
3. Limpeza Periódica dos Painéis (Sujidade / Soiling)
O acúmulo de poeira, fuligem de trânsito e fezes de pássaros sobre os vidros reduz a absorção luminosa em 5% a 15% se não for higienizado.
- A limpeza deve ser efetuada de 1 a 2 vezes por ano utilizando água e detergente neutro próprio, com custo médio de R$ 150 a R$ 400 por intervenção em telhados residenciais.
7. Matriz de Decisão Estratégica: Quando Financiar, Pagar à Vista ou Optar por Consórcio?
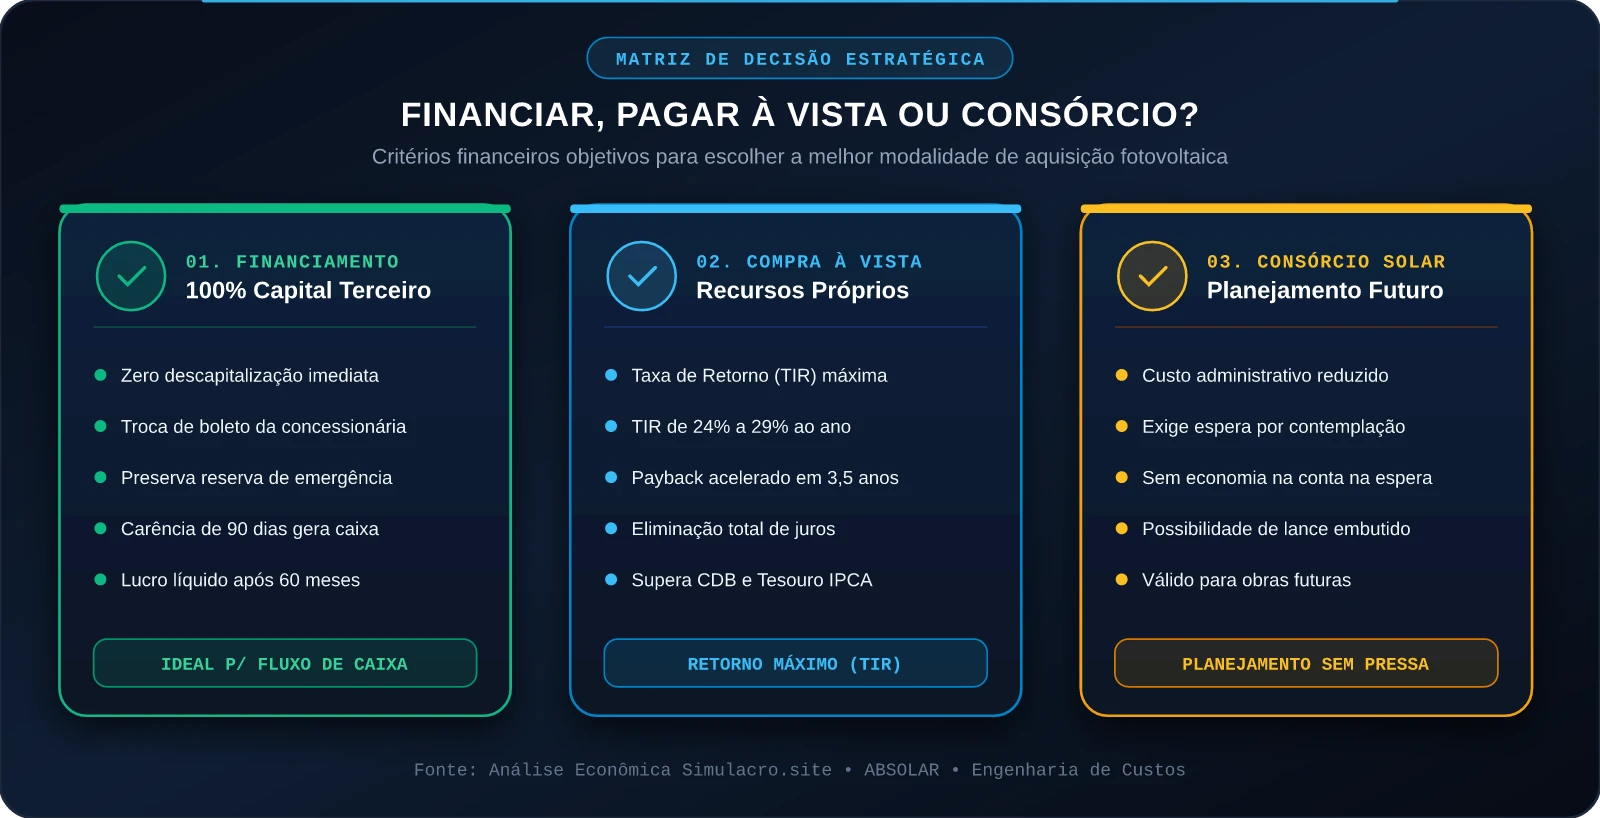
Opção A: Financiamento 100% com Capital de Terceiros (A Escolha da Maioria)
- Quando Escolher: Quando a família ou empresa possui despesas de energia elevadas (> R$ 600/mês), mas não quer se descapitalizar nem mexer em investimentos financeiros de alta liquidez.
- Principal Vantagem: O fluxo de caixa é imediatamente positivo (a parcela bancária somada à taxa residual é inferior ou igual à conta anterior de energia).
- Risco: Comprometimento da capacidade de crédito bancário do titular durante o prazo de vigência do contrato.
Opção B: Pagamento à Vista com Recursos Próprios (A Escolha de Máximo Retorno)
- Quando Escolher: Quando o comprador dispõe de capital ocioso aplicado em investimentos tradicionais de renda fixa de baixo rendimento (como Poupança ou CDBs com taxas médias de 9% a 10% a.a. líquidas de IR).
- Principal Vantagem: A Taxa Interna de Retorno (TIR) atinge 24% a 29% ao ano, isenta de Imposto de Renda (a economia gerada na conta de luz não é tributável pela Receita Federal).
- Payback Acelerado: O retorno total do capital investido ocorre em apenas 3,5 a 4 anos.
Opção C: Consórcio de Energia Solar (Planejamento Futuro Sem Urgência)
- Quando Escolher: Para quem planeja instalar o sistema em um imóvel que ainda está em fase de projeto ou construção, ou que não tem pressa para a entrada em operação nos próximos 12 a 24 meses.
- Desvantagem Crítica para Imóvel Pronto: Enquanto aguarda a contemplação por sorteio ou lance, o comprador continua pagando a fatura integral da distribuidora somada à parcela do consórcio, anulando o benefício da economia imediata no fluxo de caixa.
8. Perguntas Frequentes (FAQ)
1. O que acontece se faltar energia elétrica na rua? O sistema solar continua funcionando?
Na modalidade padrão conectada à rede (On-Grid), não. Por exigência técnica de segurança regulamentada pela ANEEL e ABNT (proteção anti-ilhamento), o inversor fotovoltaico desliga-se automaticamente em milissegundos caso a rede da concessionária caia. Essa medida é compulsória para evitar que a energia gerada pelos seus painéis seja injetada nos postes e eletrocute os técnicos da distribuidora que realizam a manutenção da rede na rua. Para ter energia durante blecautes, é necessária a instalação de um sistema Híbrido com Banco de Baterias (Backup Off-Grid), o que encarece o projeto em 60% a 100%.
2. O financiamento de energia solar exige deixar a casa como garantia hipotecária?
Não. Praticamente todas as linhas modernas de crédito solar (Santander, BV, Banco do Brasil, Sicredi) utilizam o instituto da Alienação Fiduciária dos próprios equipamentos fotovoltaicos (módulos, inversores e estruturas de fixação). O imóvel não é gravado, dispensando certidões negativas de cartório, escritura pública ou custos de averbação imobiliária, o que torna a contratação extremamente desburocratizada.
3. A concessionária de energia pode recusar a homologação do sistema solar?
A concessionária não pode recusar arbitrariamente a conexão do sistema, desde que o projeto elétrico assinado por engenheiro habilitado (com ART devidamente registrada no CREA) cumpra todas as normas do Módulo 3 do PRODIST e da ANEEL. A distribuidora dispõe de prazos regulatórios estritos (15 dias para parecer de acesso e 7 dias para vistoria e troca do medidor bidirecional). Recusas só podem ocorrer por inconformidades técnicas documentadas no padrão de entrada ou sobrecarga no transformador de distribuição local.
4. Em dias chuvosos ou nublados, o sistema solar para de gerar energia?
Não. A tecnologia fotovoltaica opera por radiação luminosa (fótons), e não pelo calor direto do sol. Em dias nublados ou com chuva fraca, o sistema continua gerando eletricidade através da radiação difusa, operando com cerca de 15% a 35% da sua capacidade nominal. Toda a eventual energia faltante em dias consecutivos de chuva é suprida de forma automática e transparente pela rede da distribuidora.
5. Se eu gerar mais energia do que consumi no mês, posso vender o excedente para o vizinho?
Pela legislação brasileira (Lei nº 14.300/2022), o consumidor pessoa física ou jurídica enquadrado em microgeração distribuída não pode comercializar diretamente a energia gerada no mercado livre sem registro específico na CCEE. No entanto, os créditos de energia gerados e não utilizados no mês possuem validade legal de 60 meses (5 anos) e podem ser utilizados para abater faturas de outros imóveis de sua titularidade (mesmo CPF ou CNPJ) atendidos pela mesma distribuidora de energia (modalidade de Autoconsumo Remoto).
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 14.300, de 6 de janeiro de 2022. Institui o marco legal da microgeração e minigeração distribuída, o Sistema de Compensação de Energia Elétrica (SCEE) e dá outras providências. Brasília, DF: Presidência da República, 2022.
- AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Resolução Normativa ANEEL nº 1.000, de 7 de dezembro de 2021. Estabelece as Regras de Prestação do Serviço Público de Distribuição de Energia Elétrica e consolidou as normas de conexão e compensação de geração distribuída.
- AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA (ANEEL). Procedimentos de Distribuição de Energia Elétrica no Sistema Elétrico Nacional (PRODIST) — Módulo 3: Acesso ao Sistema de Distribuição. Brasília: ANEEL, 2024/2026.
- BANCO NACIONAL DE DESENVOLVIMENTO ECONÔMICO E SOCIAL (BNDES). Regulamento Operacional do Programa Fundo Clima — Subprograma Energias Renováveis e Finame Solar. Rio de Janeiro: BNDES, 2024/2026.
- ASSOCIAÇÃO BRASILEIRA DE ENERGIA SOLAR FOTOVOLTAICA (ABSOLAR). Infográfico Estatístico e Panorama da Energia Solar Fotovoltaica no Brasil: Geração Distribuída e Centralizada. São Paulo: ABSOLAR, 2025/2026.
- ASSAF NETO, Alexandre. Finanças Corporativas e Valor. 8ª Edição. São Paulo: Editora Atlas. Capítulos dedicados a fluxo de caixa descontado, cálculo de Taxa Interna de Retorno (TIR), Valor Presente Líquido (VPL) e Payback Descontado.
- EMPRESA DE PESQUISA ENERGÉTICA (EPE). Balanço Energético Nacional (BEN) e Plano Decenal de Expansão de Energia (PDE). Ministério de Minas e Energia. Brasília: EPE, 2025/2026.
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 52 (Garantia do direito à informação clara sobre taxas de juros, encargos e liquidação antecipada de financiamentos com redução proporcional de juros).
Carregando comentários…