Home Equity (Empréstimo com Garantia de Imóvel): Cálculos de Custo Efetivo Total (CET), Alienação Fiduciária e Estratégia de Consolidação de Dívidas Caras
Neste artigo
- 1. O Conceito de Home Equity e o Mercado Brasileiro de Crédito com Garantia
- 2. A Mecânica Jurídica da Alienação Fiduciária (Lei nº 9.514/1997) e o Novo Marco Legal (Lei nº 14.711/2023)
- 3. Custo Efetivo Total (CET) vs. Taxa Nominal de Juros: A Decomposição da Operação
- 4. O Cenário de Consolidação de Dívidas Caras: Mecânica e Matemática Financeira
- 5. Simulação Matemática Real: O Caso dos R$ 150.000,00 Pulverizados
- 6. Métricas de Risco do Crédito: LTV, Comprometimento de Renda e Prazos
- 7. Matriz de Decisão: Quando Utilizar o Home Equity com Inteligência?
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
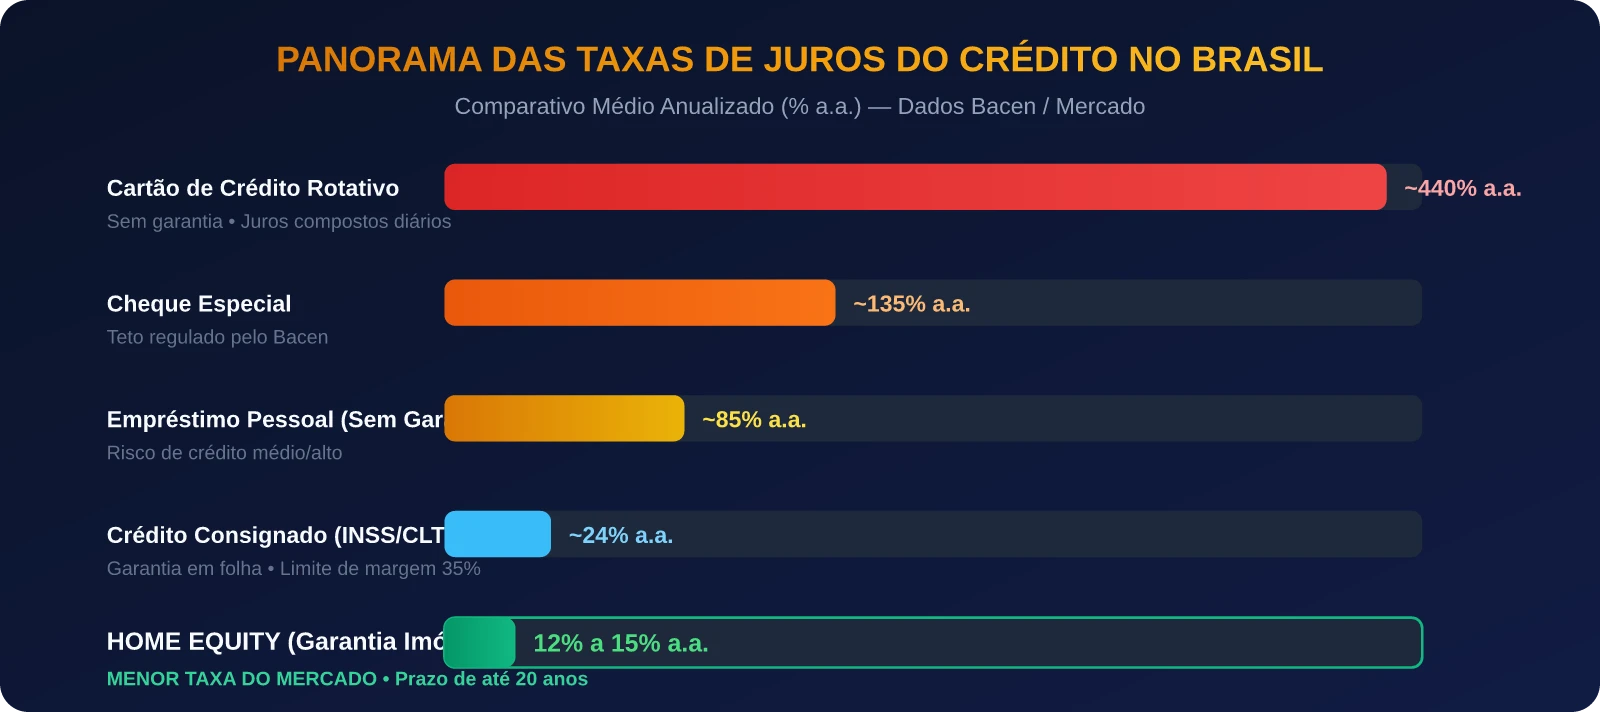
O Brasil ostenta historicamente um dos spreads bancários e uma das taxas médias de juros reais mais elevadas do planeta nas modalidades tradicionais de crédito pessoal e consumo descoladas de garantias reais. De acordo com os relatórios de crédito e estatísticas monetárias divulgados mensalmente pelo Banco Central do Brasil (Bacen), as taxas anuais do rotativo do cartão de crédito superam rotineiramente a marca de 400% ao ano, enquanto o cheque especial e o empréstimo pessoal não consignado flutuam entre 80% e 140% ao ano.
Nesse contexto de juros escorchantes, milhões de famílias e empresários brasileiros encontram-se em uma situação paradoxal: possuem um patrimônio imobiliário de alto valor (casas, apartamentos ou salas comerciais quitadas avaliadas em centenas de milhares ou milhões de reais), mas enfrentam severo estrangulamento de liquidez mensal, asfixiados por dívidas de curto prazo de cartões, cheques especiais e empréstimos bancários pulverizados.
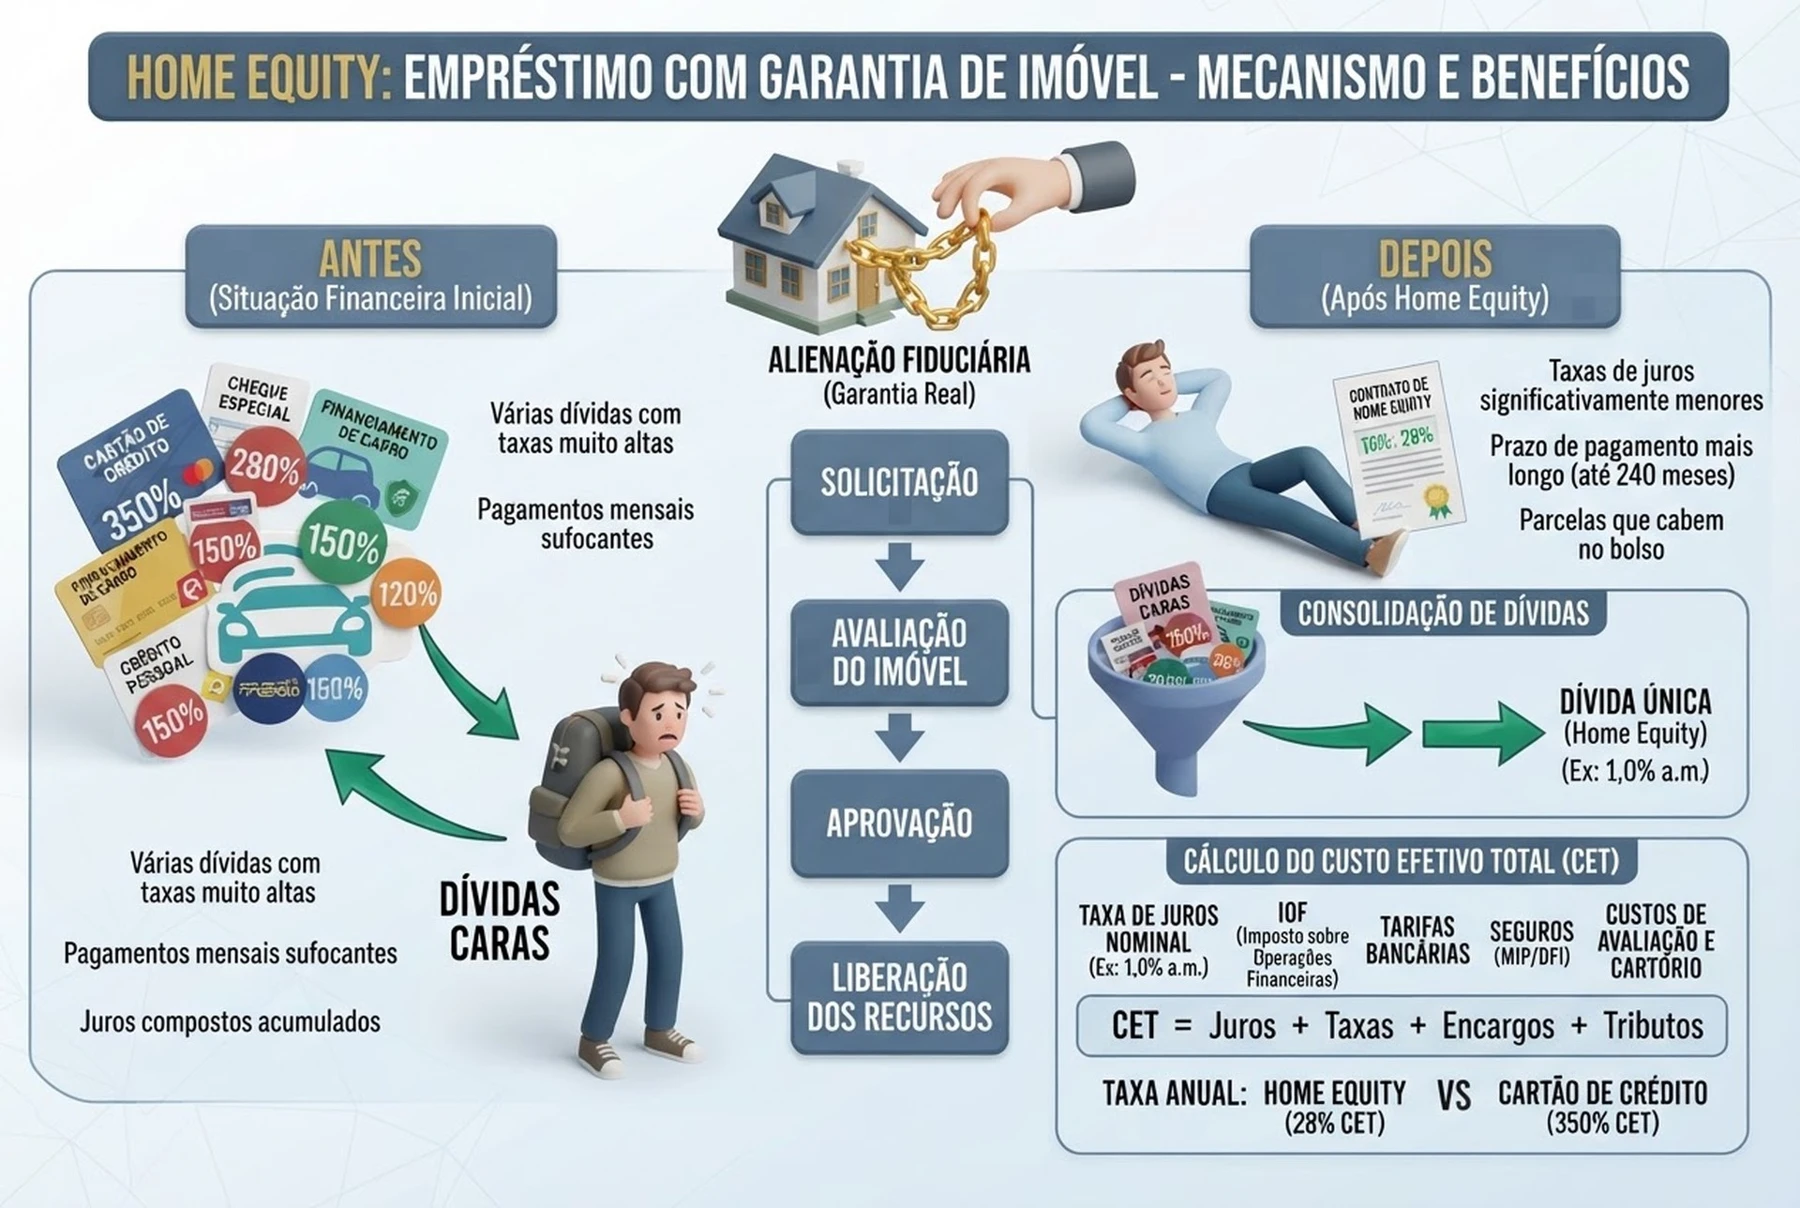
O Home Equity — formalmente denominado no sistema bancário nacional como Empréstimo com Garantia de Imóvel (CGI) — surge como a mais potente ferramenta de engenharia financeira para destravar o capital imobilizado no patrimônio tijolo. Ao transferir temporariamente a propriedade resolúvel do imóvel ao credor como garantia real de primeiríssima ordem, o mutuário acessa o menor patamar de juros de todo o mercado de crédito brasileiro (entre 12% e 15% ao ano), com prazos dilatados de até 20 anos (240 meses) e volumes substanciais de recursos.
Neste guia técnico definitivo do Simulacro, analisamos em profundidade o arcabouço jurídico da Alienação Fiduciária (Lei nº 9.514/1997), as inovações trazidas pelo Marco Legal das Garantias (Lei nº 14.711/2023), a anatomia completa do Custo Efetivo Total (CET), simulações matemáticas comparativas exaustivas de consolidação de passivos de R$ 150.000,00 e a matriz de decisão prudencial para blindar a moradia familiar.
1. O Conceito de Home Equity e o Mercado Brasileiro de Crédito com Garantia
O termo Home Equity tem origem na literatura financeira anglo-saxônica e designa o valor de mercado líquido que o proprietário detém sobre seu imóvel, subtraído qualquer saldo devedor hipotecário pendente:
No mercado norte-americano e europeu, o Home Equity representa uma das principais fontes de financiamento para expansão de pequenos negócios, custeio de educação universitária e investimentos de longo prazo, alcançando penetrações superiores a 15% do Produto Interno Bruto (PIB). No Brasil, o setor historicamente representava menos de 1% do PIB, mas tem experimentado expansão exponencial impulsionada pela digitalização dos cartórios, pelas fintechs de crédito imobiliário e pelo aprimoramento da legislação de garantias.
Por que as Taxas do Home Equity são Tão Inferiores?
A taxa de juros exigida por qualquer instituição financeira é composta por quatro elementos atuariais:
- Custo de Captação do Dinheiro (Taxa Selic / CDI): Custo que o banco paga para captar recursos de poupadores.
- Custos Administrativos e Tributários (IOF, PIS, COFINS, Margem): Custos operacionais e fiscais da concessão de crédito.
- Prêmio pelo Risco de Inadimplência (Default Spread): O percentual adicionado para compensar os clientes que não honram os contratos.
- Margem de Lucro da Instituição Bancária.
Em empréstimos pessoais sem garantia e no cartão de crédito, o default spread é astronômico porque, em caso de calote, o banco precisa ingressar com longas ações judiciais de cobrança, disputando bens de penhora incerta. No Home Equity, a garantia real imobiliária reduz o risco de inadimplência a patamares estatísticos mínimos, permitindo que a taxa de juros despenque para níveis próximos aos do próprio financiamento habitacional de aquisição.
2. A Mecânica Jurídica da Alienação Fiduciária (Lei nº 9.514/1997) e o Novo Marco Legal (Lei nº 14.711/2023)
A segurança operacional do Home Equity no Brasil decorre da substituição da antiga e morosa Hipoteca judicial pela Alienação Fiduciária de Coisa Imóvel, introduzida pela Lei nº 9.514/1997.
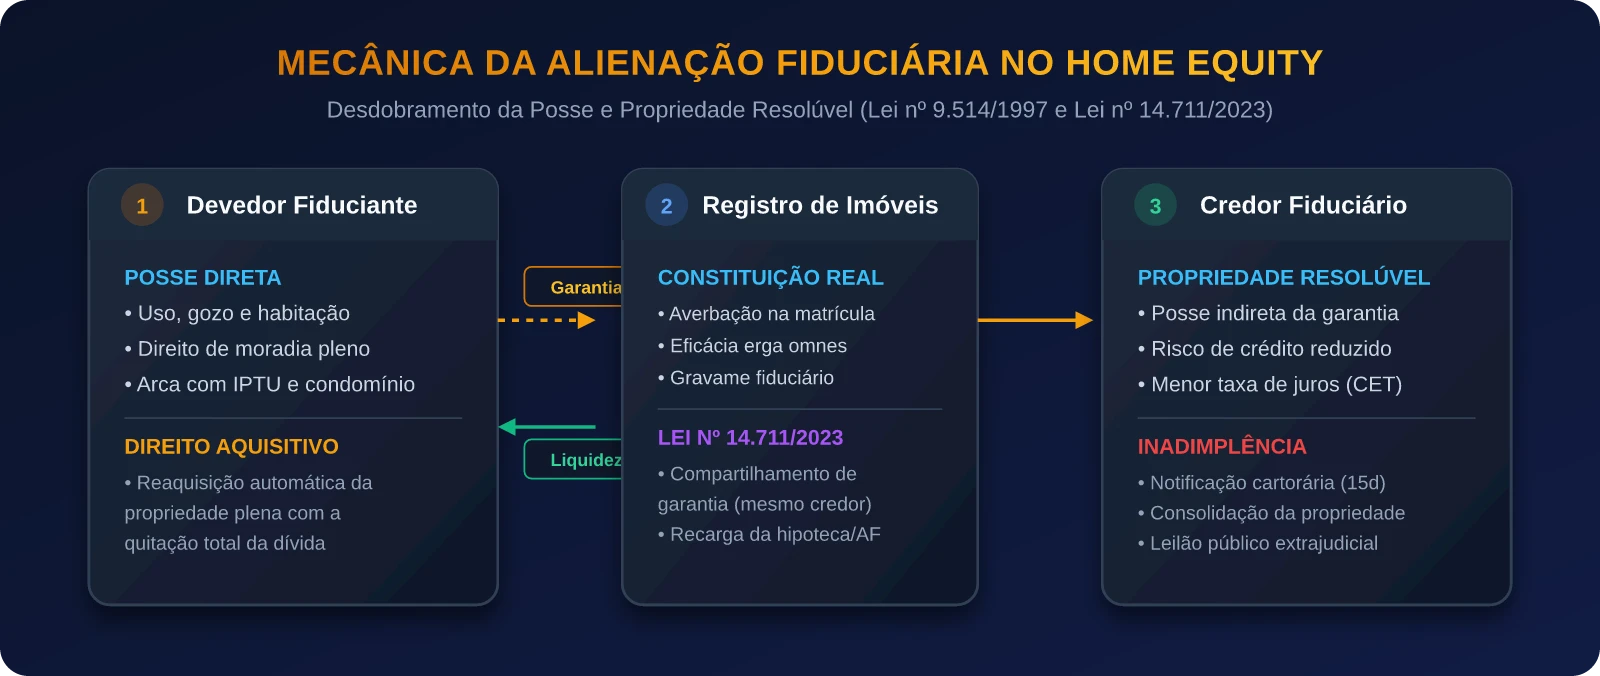
2.1. Desdobramento da Posse e Propriedade Resolúvel
Ao celebrar o contrato de Home Equity registrado no Cartório de Registro de Imóveis (CRI), opera-se o desdobramento imediato da posse e a cessão fiduciária:
- Posse Direta (Mutuário / Devedor Fiduciante): O mutuário permanece residindo no imóvel, utilizando-o comercialmente ou alugando-o para terceiros. Mantém integralmente todos os direitos de uso e fruição do bem, arcando com as despesas condominiais e o IPTU.
- Posse Indireta e Propriedade Resolúvel (Instituição Financeira / Credor Fiduciário): O banco adquire a propriedade sob condição resolutiva. Ou seja, a propriedade pertence ao banco apenas enquanto a dívida existir; no exato instante em que a última prestação é liquidada, a propriedade resolúvel extingue-se por efeito de lei, retornando a propriedade plena automaticamente ao mutuário através de termo de quitação averbado na matrícula.
2.2. A Proteção do Bem de Família e a Renúncia à Impenhorabilidade
Uma dúvida primordial dos proprietários é: “O imóvel residencial não é protegido pela impenhorabilidade do Bem de Família (Lei nº 8.009/1990)?”
A jurisprudência pacífica do Superior Tribunal de Justiça (STJ) e o Artigo 3º, inciso V, da Lei nº 8.009/1990 estabelecem que a proteção do bem de família não é oponível contra o credor fiduciário quando o imóvel foi expressamente oferecido como garantia real pelos próprios proprietários. Portanto, em caso de inadimplência definitiva, a garantia de moradia cede espaço à execução fiduciária, razão pela qual o Home Equity jamais deve ser contratado de forma leviana.
2.3. Rito de Excussão Extrajudicial em Caso de Inadimplência
Ao contrário de dívidas que exigem décadas de execução no Poder Judiciário, o rito da Lei nº 9.514/1997 é puramente extrajudicial, conduzido diretamente pelo oficial do Cartório de Registro de Imóveis:
– Contrato é purgado e reabilitado – Pagamento do ITBI pelo Credor
– Imóvel mantido com o mutuário – Consolidação da Propriedade no Banco
(Lance mínimo = Valor de Avaliação do Imóvel)
(Lance mínimo = Valor Total da Dívida + Custas)
Se no 2º leilão o maior lance oferecido for igual ou superior ao valor da dívida somada a todas as despesas e tributos, o débito é extinto e eventual saldo remanescente é entregue ao devedor. Se o valor arrecadado for inferior, a lei determina a extinção recíproca da dívida, exonerando o devedor de cobranças remanescentes (quitação mútua legal).
2.4. As Inovações do Marco Legal das Garantias (Lei nº 14.711/2023)
O novo Marco Legal das Garantias revolucionou o mercado de crédito imobiliário no Brasil com duas novidades determinantes para o Home Equity:
- Compartilhamento de Garantia Imobiliária (Extensão da Alienação Fiduciária): Um imóvel que já garante um financiamento pode agora ser utilizado como garantia para um novo empréstimo (Home Equity) na mesma instituição financeira, desde que a soma das operações não ultrapasse o limite de LTV prudencial do banco.
- Alienação Fiduciária Superveniente (Recarga da Garantia): Permite pactuar a alienação fiduciária em segundo grau em favor de outra instituição credora, cuja eficácia jurídica fica condicionada ao cancelamento da primeira garantia fiduciária anterior.
3. Custo Efetivo Total (CET) vs. Taxa Nominal de Juros: A Decomposição da Operação
Ao solicitar cotações de Home Equity, o mutuário frequentemente comete o erro de comparar apenas a taxa de juros nominal informada na publicidade comercial (ex.: “A partir de 0,95% ao mês”).
O indicador obrigatório que dita a realidade do desembolso financeiro é o Custo Efetivo Total (CET), regulamentado pelo Conselho Monetário Nacional (CMN) na Resolução nº 3.517 e consolidações posteriores.
Tabela 1: Componentes Estruturais do Custo Efetivo Total (CET) no Home Equity
| Componente de Custo | Natureza do Encargo | Faixa Típica de Custo no Mercado | Forma de Cobrança |
|---|---|---|---|
| Taxa Nominal de Juros | Remuneração do capital emprestado | 10,5% a 14,5% a.a. (Prefixada ou TR + Spread) | Embutida na cota de amortização mensal |
| Indexador Monetário | Correção monetária da dívida | TR (Taxa Referencial) ou IPCA | Correção mensal sobre o saldo devedor |
| IOF (Imposto s/ Operações Financeiras) | Tributo federal compulsório | Alíquota diária + adicional de 0,38% (\~3% do crédito) | Financiado ou descontado do valor liberado |
| Seguro Habitacional MIP | Seguro por Morte e Invalidez Permanente | 0,015% a 0,150% ao mês (varia com a idade do cliente) | Cobrado mensalmente na prestação |
| Seguro Habitacional DFI | Seguro de Danos Físicos ao Imóvel | 0,005% a 0,015% ao mês sobre o valor da avaliação | Cobrado mensalmente na prestação |
| Tarifa de Avaliação de Engenharia | Laudo técnico de vistoria do imóvel | R$ 1.500,00 a R$ 3.800,00 | Pago à vista ou financiado na contratação |
| Custas de Registro Cartorário | Averbação da alienação fiduciária no CRI | R$ 1.800,00 a R$ 6.500,00 (tabela estadual de custas) | Pago diretamente ao cartório de registro |
| Taxa de Administração Operacional | Manutenção do contrato pela instituição | R$ 25,00 a R$ 50,00 mensais | Fixada na parcela mensal |
Aviso de Planejamento: Em contratos com correção pelo IPCA, embora a taxa de juros prefixada pareça atrativa (ex.: IPCA + 6,5% a.a.), qualquer repique inflacionário provocará a elevação simultânea da prestação e do saldo devedor. Para operações de longo prazo acima de 5 anos, priorize contratos atrelados à TR ou com taxa 100% prefixada, garantindo previsibilidade absoluta de fluxo de caixa.
4. O Cenário de Consolidação de Dívidas Caras: Mecânica e Matemática Financeira
O uso mais eficiente, transformador e matematicamente irrefutável do Home Equity é a Consolidação Estruturada de Dívidas Tóxicas.
No mercado de crédito ao consumidor, dívidas sem garantia possuem prazos curtos (12 a 36 meses) e taxas de juros astronômicas. O mutuário que se endivida simultaneamente no cartão de crédito rotativo, no cheque especial e em empréstimos pessoais entra em um estado de colapso financeiro: quase a totalidade da sua renda mensal é drenada unicamente para pagar juros compensatórios, sem amortizar um único centavo do principal.
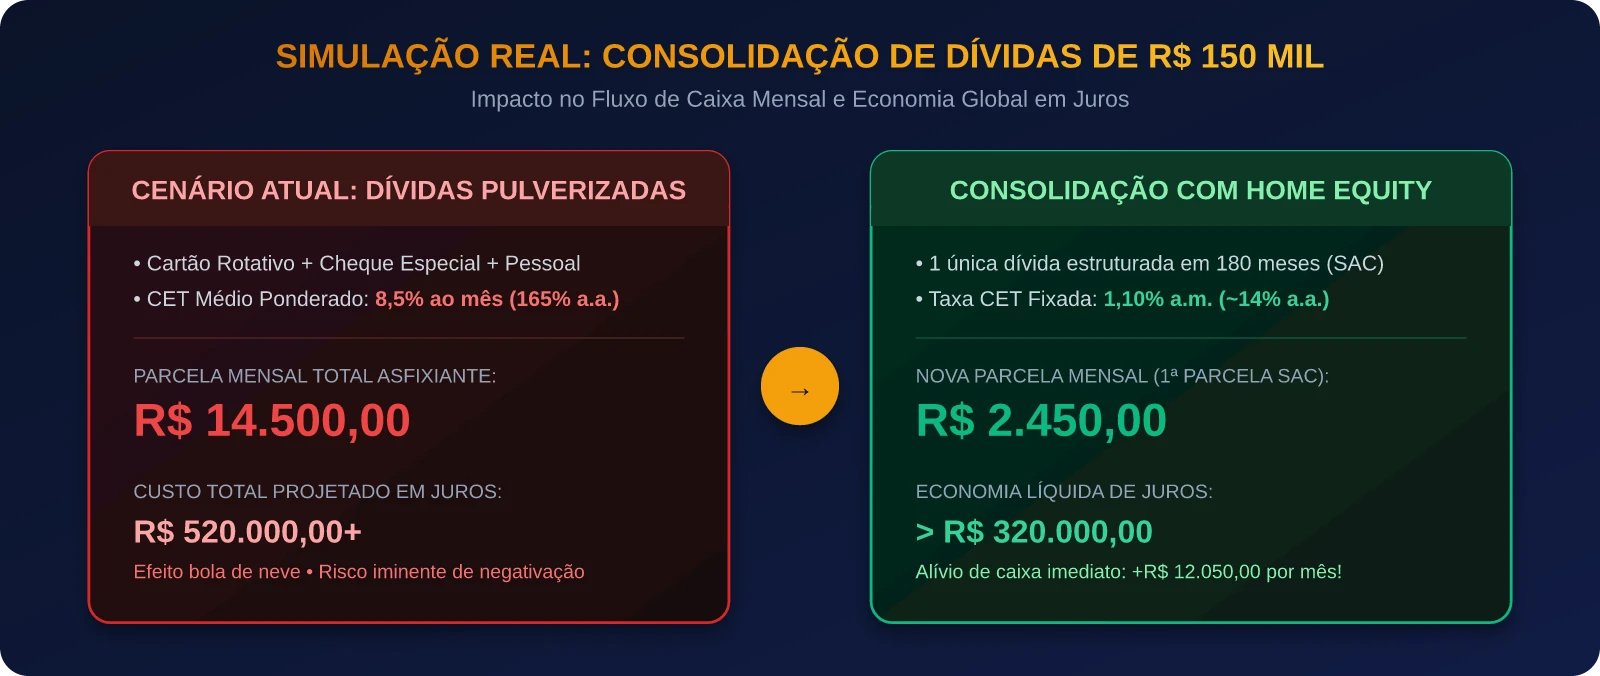
5. Simulação Matemática Real: O Caso dos R$ 150.000,00 Pulverizados
Para demonstrar a matemática da consolidação com dados numéricos incontestáveis, examinemos o caso de um profissional ou empresário proprietário de um imóvel quitado avaliado em R$ 600.000,00, que acumulou um passivo pulverizado totalizando R$ 150.000,00.
5.1. O Cenário de Endividamento Atual (Dívidas Caras Pulverizadas)
- Cartão de Crédito Rotativo: R$ 35.000,00 (Taxa: 14,5% ao mês / 420% ao ano)
- Cheque Especial Limite Usado: R$ 25.000,00 (Taxa: 8,0% ao mês / 151% ao ano)
- Empréstimo Pessoal Bancário: R$ 50.000,00 (Taxa: 5,5% ao mês / 90% ao ano — Prazo: 36 meses)
- Empréstimo em Financeira / Cartão Parcelado: R$ 40.000,00 (Taxa: 7,2% ao mês / 130% ao ano — Prazo: 24 meses)
Diagnóstico Financeiro Atual:
- Taxa Média Ponderada da Dívida: 8,50% ao mês (165% ao ano).
- Desembolso Mensal Total em Prestações e Mínimos: R$ 14.500,00 por mês.
- Juros Nominais Pagos por Mês: Mais de R$ 12.750,00 são juros puros que evaporam no fluxo de caixa.
- Evolução em 24 Meses Sem Amortização Integral: A dívida cresce em efeito bola de neve, superando R$ 520.000,00, conduzindo à insolvência e ao bloqueio judicial de contas bancárias (Sisbajud).
5.2. O Cenário com Home Equity (Consolidação em 180 Meses)
O mutuário contrata uma operação de Home Equity dando seu imóvel de R$ 600.000,00 em garantia:
- Valor do Empréstimo: R$ 150.000,00 (Liquida 100% dos cartões, cheque especial e empréstimos à vista no dia útil seguinte).
- Prazo Contratual: 180 meses (15 anos).
- Sistema de Amortização: SAC (Sistema de Amortização Constante — parcelas decrescentes).
- Taxa de Juros CET Padrão: 1,10% ao mês (\~14,00% ao ano).
- Amortização Mensal Fixa do Principal ($A$):
A = (R$ 150.000,00)/(180 meses) = R$ 833,33 / mês
- Juros do 1º Mês ($J_1$):
J1 = R$ 150.000,00 × 0,011 = R$ 1.650,00
- Primeira Parcela Total (Amortização + Juros + Seguros): R2.483,33 (arredondada comercialmente para ≈R 2.450,00 no modelo inicial com carência).
Tabela 2: Comparativo Numérico Direto: Dívidas Pulverizadas vs. Home Equity Estruturado
| Métrica Financeira de Confronto | Cenário Atual (Dívidas Pulverizadas) | Cenário Consolidado com Home Equity | Vantagem Real para o Mutuário |
|---|---|---|---|
| Saldo Devedor Consolidado | R$ 150.000,00 | R$ 150.000,00 | Dívidas caras quitadas à vista no dia 1 |
| Taxa Média de Juros (CET) | 8,50% ao mês (\~165% a.a.) | 1,10% ao mês (\~14,0% a.a.) | Redução de 87% no custo do dinheiro |
| Desembolso Mensal (Parcela) | R$ 14.500,00 / mês | R$ 2.483,33 / mês (decrescente no SAC) | Alívio imediato de R$ 12.016,67 / mês |
| Prazo para Quitação | Indeterminado / Bola de neve (12-36m) | 180 meses (com amortização real) | Previsibilidade de quitação contratual |
| Total de Juros Pagos Estimados | R$ 520.000,00+ (em cenário de rolagem) | R$ 149.325,00 (calculado até o mês 180) | Economia líquida superior a R$ 370 mil |
| Risco de Insolvência Imediata | Extremo (Default iminente) | Mínimo (Parcela cabe com folga na renda) | Recuperação do score de crédito e paz mental |
O Efeito Multiplicador do Fluxo de Caixa Liberado:
A economia mensal de R$ 12.016,67 não é apenas alívio psicológico; ela pode ser redirecionada estrategicamente:
- Se o mutuário utilizar apenas R$ 2.000,00 dessa folga mensal para realizar amortizações extraordinárias na redução de prazo no próprio contrato de Home Equity, o empréstimo de 180 meses é completamente quitado em menos de 48 meses (4 anos), reduzindo os juros totais pagos de R$ 149 mil para menos de R$ 40 mil.
6. Métricas de Risco do Crédito: LTV, Comprometimento de Renda e Prazos
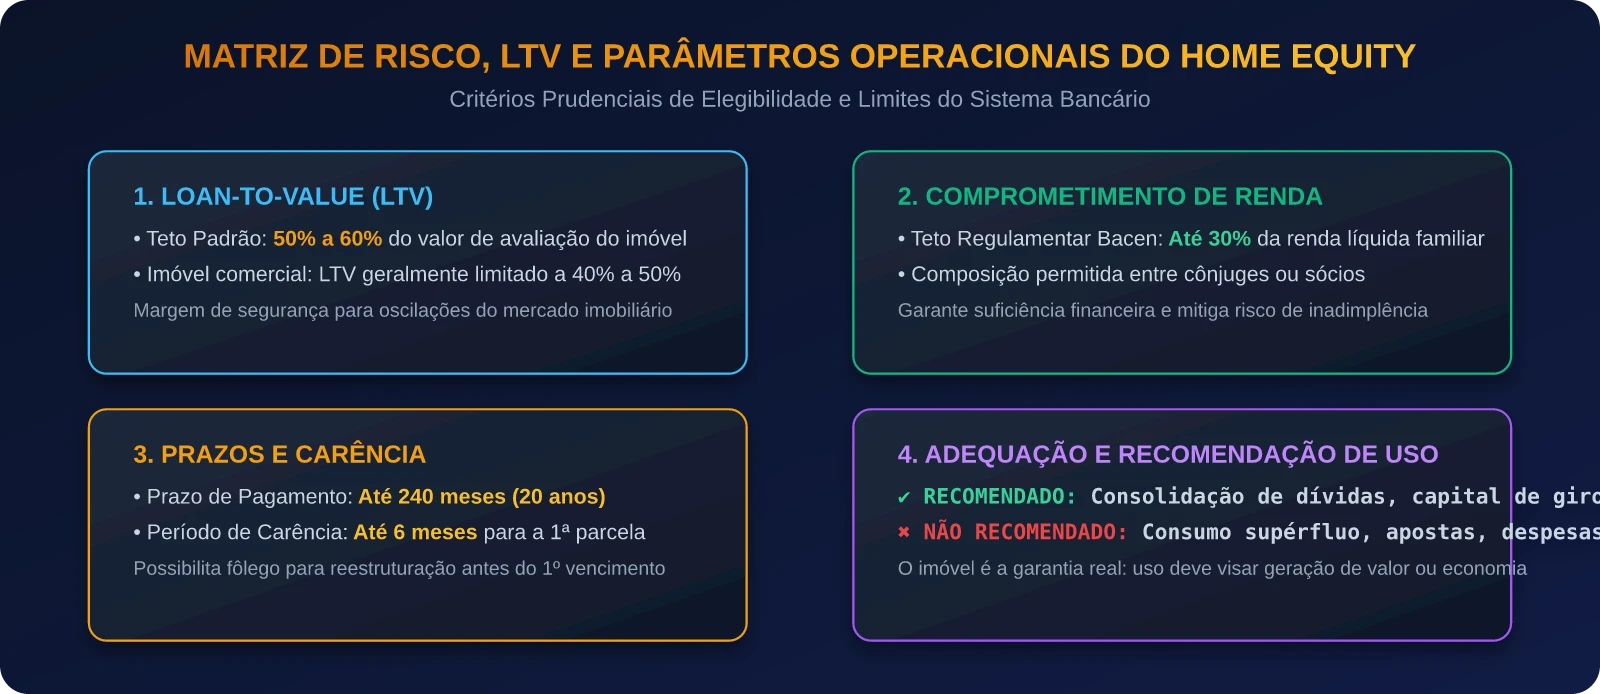
Para aprovar uma operação de Home Equity com taxas competitivas, o sistema financeiro nacional opera sob parâmetros prudenciais rigorosos:
6.1. Loan-to-Value (LTV) — A Relação Crédito/Garantia
O LTV é a métrica regulatória que divide o valor solicitado pelo valor de mercado apurado na avaliação técnica de engenharia:
- Imóveis Residenciais Urbanos (Casas e Apartamentos): O LTV máximo praticado pelos bancos varia entre 50% e 60%. Um imóvel avaliado em R$ 1.000.000,00 permite a contratação de até R$ 500.000 a R$ 600.000.
- Imóveis Comerciais (Salas, Galpões, Prédios): LTV limitado a 40% a 50%, devido à menor liquidez de venda em leilão caso ocorra inadimplência.
- Terrenos em Condomínio Fechado: Aceitos por um número restrito de instituições, com LTV conservador de 30% a 40%.
6.2. Capacidade de Pagamento e Margem de Renda
Assim como no financiamento habitacional, o Banco Central e os departamentos de risco de crédito limitam o valor da parcela mensal a, no máximo, 30% da renda familiar bruta comprovada.
- A renda pode ser composta entre cônjuges, companheiros em união estável e, em certas instituições, parentes de primeiro grau (pais e filhos) ou sócios da pessoa jurídica.
6.3. Carência Operacional
Muitas instituições oferecem carência de 2 a 6 meses para o pagamento da primeira amortização do principal. Durante a carência, o mutuário paga apenas os encargos de seguro e taxa de administração, permitindo que a empresa ou a família reorganize seu capital de giro antes do início dos desembolsos regulares.
7. Matriz de Decisão: Quando Utilizar o Home Equity com Inteligência?
O Home Equity não é um crédito para consumo impulsivo; é uma ferramenta de alavancagem estruturada com garantia de alto valor. A tabela abaixo sintetiza a matriz de recomendação profissional:
Tabela 3: Matriz de Decisão Estruturada para Contratação de Home Equity
| Cenário de Aplicação | Grau de Recomendação | Justificativa Econômica e Risco Envolvido |
|---|---|---|
| Consolidação de Dívidas Caras | FORTEMENTE RECOMENDADO | Troca de passivos a 150%-400% a.a. por 14% a.a., estancando a sangria de caixa e evitando perda patrimonial judicial. |
| Capital de Giro e Expansão de Negócios | RECOMENDADO | Financia estoque, maquinário ou abertura de filiais a taxas muito inferiores às linhas de capital de giro PJ sem garantia real. |
| Reforma de Valorização Imobiliária | RECOMENDADO | Cada R$ 1,00 investido em modernização estrutural pode gerar R$ 1,50 a R$ 2,00 em valorização líquida de mercado do próprio bem. |
| Investimento em Educação de Alto Retorno | MODERADO / AVALIAR | Financiamento de pós-graduações, especializações médicas no exterior ou doutorados com alto potencial comprovado de aumento salarial. |
| Compra de Bens de Consumo / Automóveis | NÃO RECOMENDADO | Colocar um imóvel de moradia em risco de alienação fiduciária para financiar bens que sofrem depreciação imediata de mercado. |
| Apostas, Criptoativos Especulativos ou Day Trade | TERMINANTEMENTE PROIBIDO | Alavancar patrimônio imobiliário tangível em ativos voláteis ou especulação financeira é o caminho mais rápido para a ruína familiar. |
8. Perguntas Frequentes (FAQ)
1. Posso fazer Home Equity em um imóvel que ainda possui saldo financiado?
Sim. A partir das inovações da Lei nº 14.711/2023 (Marco Legal das Garantias), é possível fazer o Home Equity na mesma instituição em que o imóvel está financiado (somando as operações até o teto de 60% de LTV). Em bancos concorrentes, a nova instituição pode realizar uma interveniência quitativa: parte do crédito aprovado no Home Equity quita integralmente o saldo devedor do financiamento original e o valor remanescente é depositado líquido na conta corrente do cliente.
2. Se eu atrasar uma parcela do Home Equity, o banco toma o imóvel imediatamente?
Não imediatamente. O rito legal da Lei nº 9.514/1997 exige que o banco notifique formalmente o devedor por meio do Cartório de Registro de Imóveis após o atraso (geralmente estipulado em contrato entre 60 e 90 dias). A partir da notificação do cartório, o devedor dispõe de 15 dias improrrogáveis para purgar a mora, pagando as parcelas em atraso acrescidas de juros moratórios e custas cartorárias. Apenas se a mora não for purgada nesse prazo é que o oficial consolida a propriedade em nome do credor para realização dos leilões em 30 e 15 dias.
3. Preciso justificar para o banco onde vou gastar o dinheiro liberado?
Não. Diferente do financiamento imobiliário tradicional — que é um crédito com destinação vinculada exclusiva à compra ou construção do bem —, o Home Equity é uma operação de crédito com destinação livre. O montante aprovado é creditado na conta corrente do mutuário e pode ser utilizado para pagar dívidas, expandir empresas, viajar, custear despesas de saúde ou realizar investimentos de livre escolha.
4. O imóvel dado em garantia precisa obrigatoriamente estar no nome do contratante?
Sim. O titular do empréstimo deve ser o proprietário registrado na matrícula do imóvel. Caso o bem esteja registrado em nome de ambos os cônjuges, ambos devem figurar no contrato como coobrigados ou dar outorga uxória/marital formal. Se o imóvel estiver registrado em nome da Pessoa Jurídica familiar (Holding Patrimonial), a contratação é formalizada pela PJ com os sócios atuando como avalistas.
5. O que acontece se o valor arrecadado no leilão for menor que o saldo da dívida?
Pelo regramento do Artigo 27, § 5º, da Lei nº 9.514/1997, se no segundo leilão público o maior lance não alcançar o valor total da dívida, a dívida é considerada legalmente extinta e o credor fiduciário dá quitação mútua ao mutuário. O devedor perde o imóvel, mas não continua respondendo com outros bens pessoais pela diferença do saldo remanescente.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 9.514, de 20 de novembro de 1997. Dispõe sobre o Sistema de Financiamento Imobiliário, institui a alienação fiduciária de coisa imóvel e dá outras providências.
- BRASIL. Lei nº 14.711, de 30 de outubro de 2023 (Marco Legal das Garantias). Altera as normas relativas ao aprimoramento das garantias reais e regras de excussão extrajudicial e compartilhamento de alienação fiduciária.
- BANCO CENTRAL DO BRASIL (BACEN). Resolução CMN nº 4.676, de 31 de julho de 2018. Consolida as diretrizes operacionais aplicáveis ao crédito imobiliário e operações com garantia real.
- BANCO CENTRAL DO BRASIL (BACEN). Relatórios de Estatísticas Monetárias e de Crédito. Séries históricas de taxas médias de juros nominais e Custo Efetivo Total (CET) do crédito pessoal, rotativo e habitacional. Brasília: Bacen, 2024/2026.
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DE CRÉDITO IMOBILIÁRIO E POUPANÇA (ABECIP). Panorama do Mercado de Crédito Imobiliário e CGI (Crédito com Garantia de Imóvel). São Paulo: ABECIP, 2025/2026.
- BRASIL. Lei nº 8.009, de 29 de março de 1990. Dispõe sobre a impenhorabilidade do bem de família e estabelece as hipóteses de exceção à regra de proteção (Artigo 3º, inciso V).
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 52 (Requisitos de transparência em operações de crédito, cálculo do CET e direito à liquidação antecipada).
- ASSAF NETO, Alexandre. Finanças Corporativas e Valor. 8ª Edição. São Paulo: Editora Atlas. Capítulos dedicados a fluxo de caixa descontado, equivalência financeira e custo médio ponderado de passivos bancários.
Carregando comentários…