
Amortização de Financiamento Habitacional: Compensa Mais Amortizar com Recursos Próprios Mensais ou Investir no Tesouro Selic / CDB 100% CDI? (Com Simulações Reais)
Neste artigo
- 1. A Falácia da Comparação Bruta: CET vs. Rendimento Bruto
- 2. A Tributação Regressiva: O Inimigo Invisível da Renda Fixa
- 3. Simulação Numérica Completa: R$ 400.000,00 em 300 Meses
- 4. O Valor Inestimável da Liquidez e a Regra da Reserva de Emergência
- 5. Amortizar Reduzindo o Prazo vs. Reduzindo a Parcela
- 6. Framework Estratégico: Matriz de Decisão do Simulacro
- 7. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
Poucas decisões financeiras dividem tanto os mutuários e investidores brasileiros quanto a clássica encruzilhada patrimonial: se sobra dinheiro no final do mês (por exemplo, R$ 1.000, R$ 1.500 ou R$ 3.000), o que é matematicamente e estrategicamente mais vantajoso? Amortizar extraordinariamente o financiamento imobiliário para reduzir o prazo da dívida ou aplicar esses recursos em títulos pós-fixados de liquidez diária, como o Tesouro Selic ou um CDB a 100% do CDI?
De um lado, os defensores da liquidez argumentam que "dinheiro na mão traz segurança" e que o rendimento composto dos juros sobre juros em uma aplicação financeira permite acumular patrimônio sem abrir mão de reservas caso ocorra um imprevisto profissional. De outro lado, a matemática financeira pura demonstra que dívidas habitacionais possuem custos acessórios contínuos — seguros compulsórios, taxa de administração e juros compostos calculados diariamente sobre centenas de milhares de reais — que raramente são superados pelo rendimento líquido da renda fixa após os descontos compulsórios do Imposto de Renda e das taxas de custódia.
Neste guia analítico e definitivo do Simulacro.site, desmontamos as armadilhas conceituais desse debate. Vamos dissecar o cálculo do Custo Efetivo Total (CET) real da dívida, a tributação regressiva de IR sobre os investimentos, uma simulação matemática exaustiva de R$ 400.000 em 300 meses pelo Sistema SAC confrontando mês a mês a amortização contra a aplicação, o papel da reserva de emergência e o framework definitivo de decisão patrimonial.
1. A Falácia da Comparação Bruta: CET vs. Rendimento Bruto
O erro número um cometido pela imensa maioria das pessoas — e até mesmo por influenciadores e analistas financeiros desatentos — é a comparação direta e assimétrica entre a taxa nominal de juros do financiamento e a taxa bruta da Selic ou do CDI.
É comum ouvir raciocínios simplistas como: "Meu financiamento é de 10,0% ao ano e a Selic está em 10,75% ao ano. Logo, meu dinheiro rende mais no banco do que se eu pagar a dívida."
Essa afirmação é matematicamente falsa por dois motivos incontornáveis:
- A dívida possui custos adicionais obrigatórios (CET): A taxa nominal contratada na agência bancária não representa o custo real da operação. A legislação do Sistema Financeiro da Habitação (SFH) e do Sistema de Financiamento Imobiliário (SFI) exige a contratação dos seguros habitacionais de Morte e Invalidez Permanente (MIP) e Danos Físicos ao Imóvel (DFI), além da taxa mensal de administração do contrato (geralmente R$ 25,00/mês na Caixa Econômica Federal e outros bancos). Quando esses componentes são consolidados na fórmula do Custo Efetivo Total (CET), uma taxa de 9,8% a 10,2% a.a. transforma-se rapidamente em um CET real de 11,20% a 12,40% ao ano.
- O investimento sofre tributação compulsória (IR e Custódia): Uma taxa Selic ou CDI de 10,75% a.a. é estritamente bruta. Sobre todo o rendimento auferido incide a tabela regressiva do Imposto de Renda (que varia de 22,5% a 15,0%), além da taxa de custódia da B3 sobre o saldo excedente no Tesouro Direto (0,20% a.a.).

A Decomposição Matemática do Spread Real
Para saber se compensa amortizar ou investir, a única equação matematicamente válida é a apuração do Spread Líquido do Mutuário (SL):
- Se SL > 0: O investimento supera o custo da dívida. Teoricamente, compensa investir.
- Se SL < 0: O custo da dívida drena mais dinheiro do que a aplicação rende. Amortizar a dívida entrega um retorno financeiro líquido garantido, imediato e isento de imposto de renda.
Tabela 1: Confronto de Taxas Reais no Cenário Macroeconômico Atual
| Indicador Financeiro | Taxa Bruta Divulgada | Descontos Legais (IR / Taxas / Custos) | Taxa Efetiva Real (% a.a.) |
|---|---|---|---|
| Financiamento Habitacional (CET) | 10,10% a.a. (Nominal) | + Seguro MIP + Seguro DFI + Taxa Adm. (R$ 25/mês) | 11,35% a.a. (Custo Certo) |
| Tesouro Selic (Longo Prazo > 2 anos) | 10,75% a.a. (Selic Over) | - 15,0% IR sobre o ganho - 0,20% Custódia B3 | 8,94% a.a. (Retorno Líquido) |
| CDB 100% CDI (Longo Prazo > 2 anos) | 10,65% a.a. (CDI) | - 15,0% IR sobre o ganho de capital | 9,05% a.a. (Retorno Líquido) |
| Tesouro Selic / CDB (Curto Prazo < 6 meses) | 10,75% a.a. (Selic Over) | - 22,5% IR sobre o rendimento bruto | 8,13% a.a. (Retorno Líquido) |
| SPREAD LÍQUIDO DO MUTUÁRIO | Ilusão: +0,65% a favor do investimento | Realidade Matemática Apurada | - 2,30% a - 3,22% a.a. (PREJUÍZO AO INVESTIR) |
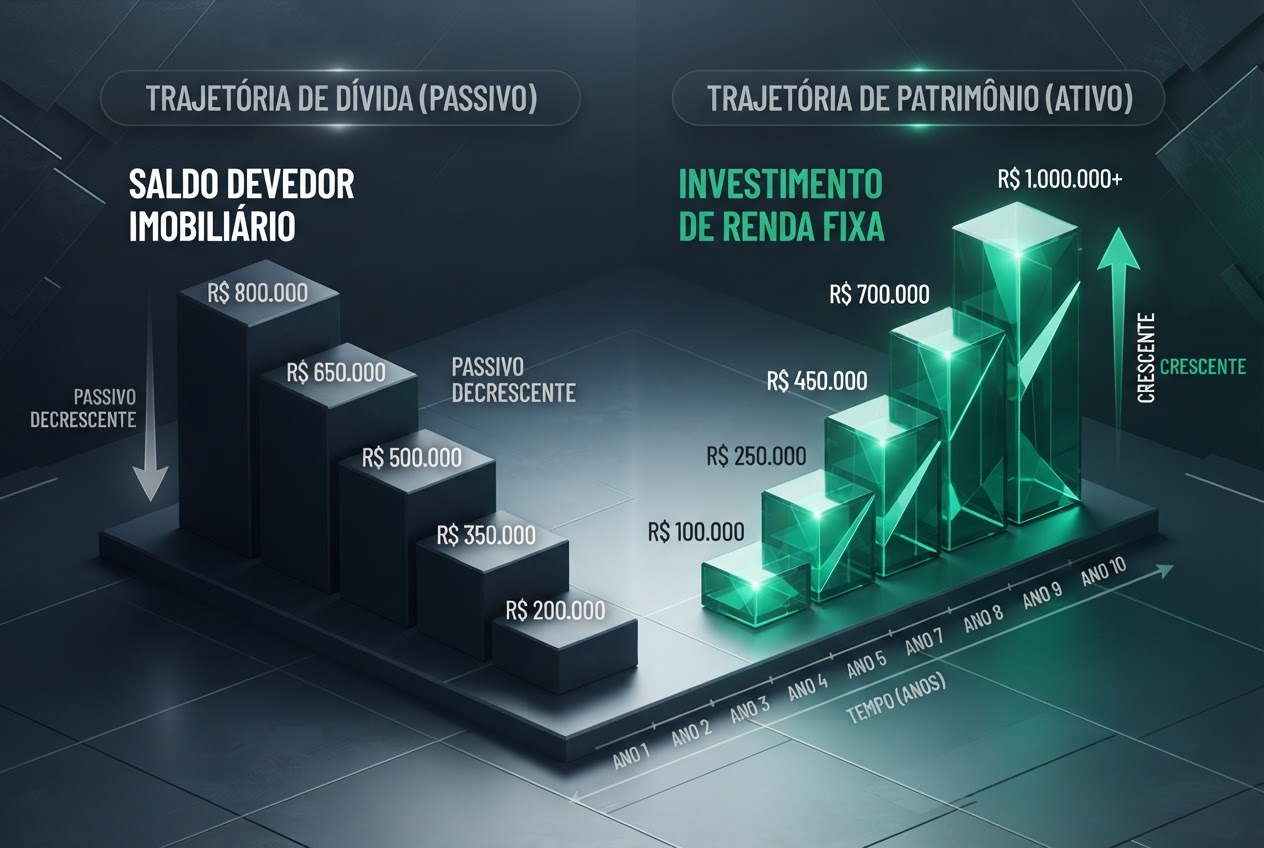
Ao manter recursos aplicados a 9,05% ao ano enquanto sustenta uma dívida habitacional que custa 11,35% ao ano, o cidadão está deliberadamente operando com um spread negativo de 2,30% ao ano. Em outras palavras, está pagando mais juros ao banco do que o próprio sistema financeiro remunera em sua aplicação.
2. A Tributação Regressiva: O Inimigo Invisível da Renda Fixa
A rentabilidade de qualquer aplicação em renda fixa pós-fixada (Tesouro Selic, CDB, RDB, Fundos DI) é disciplinada pelo Artigo 1º da Lei Federal nº 11.033/2004, que institui a tabela regressiva de alíquotas do Imposto de Renda retido na fonte:

As Quatro Faixas da Tabela Regressiva:
- Até 180 dias: Alíquota de 22,50% sobre os rendimentos auferidos.
- De 181 a 360 dias: Alíquota de 20,00% sobre os rendimentos.
- De 361 a 720 dias: Alíquota de 17,50% sobre os rendimentos.
- Acima de 720 dias (2 anos completos): Alíquota mínima de 15,00%.
A Amortização como Investimento com Rentabilidade Isenta de IR
Quando o mutuário realiza uma amortização extraordinária reduzindo o saldo devedor:
- Não existe incidência de Imposto de Renda: Cada R$ 1.000 abatidos da dívida deixam de sofrer a incidência dos juros contratuais pelo resto da vida do contrato.
- Retorno Imediato e 100% Isento: A economia gerada no saldo devedor não é classificada como ganho de capital nem como renda pela Receita Federal do Brasil. Trata-se de desoneração passiva pura.
- Equivalência Bruta Obrigatória: Para que um investimento tributável igualasse o retorno líquido de uma amortização que elimina uma dívida de 11,35% a.a., ele precisaria render:
Isso significa que o mutuário precisaria encontrar um título de renda fixa seguro que pagasse mais de 125% do CDI de forma ininterrupta por 25 anos para apenas empatar matematicamente com o ato de amortizar a sua dívida imobiliária.
3. Simulação Numérica Completa: R$ 400.000,00 em 300 Meses
Para materializar o impacto no bolso, modelamos uma simulação financeira estrita e sem viés com os seguintes parâmetros oficiais do mercado habitacional brasileiro:
- Saldo Devedor Inicial: R$ 400.000,00
- Prazo Contratado: 300 meses (25 anos)
- Sistema de Amortização: SAC (Sistema de Amortização Constante)
- Taxa Nominal de Juros: 10,00% ao ano (0,8333% ao mês)
- Seguros (MIP + DFI) + Taxa Adm: R$ 170,00/mês
- Amortização Mensal Ordinária SAC: R$ 400.000 ÷ 300 = R$ 1.333,33 por mês.
- Primeira Parcela Regular: R$ 1.333,33 + R$ 3.333,33 de juros + R$ 170 = R$ 4.836,66.
- Sobra Mensal Disponível para Aporte: R$ 1.500,00 fixos todos os meses
Confrontamos dois comportamentos ao longo do tempo:
- Cenário 1 (Amortizar no Prazo): Todo mês, o mutuário paga a prestação normal do financiamento e deposita R$ 1.500,00 diretamente na amortização extraordinária abatendo o prazo do contrato.
- Cenário 2 (Investir no Tesouro Selic / CDB): Todo mês, o mutuário paga a prestação normal e aplica R$ 1.500,00 no Tesouro Selic, com taxa de 10,75% a.a. bruta, sofrendo desconto do IR regressivo e taxa da B3 (retorno líquido médio de 8,95% a.a. / 0,718% a.m.).

Tabela 2: Confronto Temporal de Saldos (Cenário 1 vs. Cenário 2)
| Marco Temporal | Prestação Regular SAC | Saldo Devedor (Cenário 1: Amortizando) | Saldo Devedor (Cenário 2: Sem Amortizar) | Montante Investido Líquido (Cenário 2) | Balanço Patrimonial Líquido (Cenário 2) |
|---|---|---|---|---|---|
| Mês 01 | R$ 4.836,66 | R$ 397.166,67 | R$ 398.666,67 | R$ 1.510,77 | - R$ 397.155,90 |
| Mês 24 (Ano 2) | R$ 4.581,11 | R$ 332.000,00 | R$ 368.000,00 | R$ 39.420,50 | - R$ 328.579,50 |
| Mês 48 (Ano 4) | R$ 4.314,44 | R$ 250.666,67 | R$ 336.000,00 | R$ 86.840,15 | - R$ 249.159,85 |
| Mês 72 (Ano 6) | R$ 4.047,78 | R$ 149.333,33 | R$ 304.000,00 | R$ 143.950,80 | - R$ 160.049,20 |
| Mês 98 (8,2 Anos) | R$ 0,00 (QUITADO) | R$ 0,00 (CONTRATO EXTINTO) | R$ 269.333,33 (Ainda deve) | R$ 214.850,00 (Saldo em conta) | - R$ 54.483,33 (DÉFICIT) |
| Mês 120 (Ano 10) | R$ 0,00 | R$ 0,00 (Economia livre) | R$ 240.000,00 | R$ 286.420,00 | + R$ 46.420,00 (Quita apenas no ano 11) |
| Mês 300 (Ano 25) | R$ 0,00 | R$ 0,00 | R$ 0,00 (Fim do contrato) | R$ 0,00 (Gastou para quitar) | Prejuízo de centenas de milhares |
A Revelação do Mês 98: O Momento da Verdade
Observe atentamente a linha do Mês 98 (8 anos e 2 meses):
- No Cenário 1 (Amortização Extraordinária):
- O mutuário pagou a dívida inteira. O contrato foi extinto com 16,8 anos de antecedência (202 meses a menos pagando prestação e seguros).
- O imóvel está 100% desembaraçado no cartório de registro de imóveis.
- O total de juros pagos caiu de R$ 480.000,00 para R$ 253.600,00, gerando uma economia direta e líquida de R$ 226.400,00.
- A partir do mês 99, o mutuário passa a ter R$ 5.200,00 livres por mês (a prestação que não paga mais somada aos R$ 1.500 de sobra) para investir onde quiser.
- No Cenário 2 (Investimento na Renda Fixa):
- O mutuário possui R$ 214.850,00 acumulados na conta da corretora.
- No entanto, ele ainda deve R$ 269.333,33 ao banco pelo saldo devedor remanescente.
- Se ele decidisse resgatar todo o seu dinheiro do Tesouro Selic para quitar o financiamento no Mês 98, faltariam R$ 54.483,33 do próprio bolso para conseguir se livrar da dívida.
- O investidor precisará continuar pagando juros por mais 3 anos inteiros até que a sua aplicação financeira finalmente consiga alcançar o saldo devedor do banco (o que só ocorre por volta do 11º ano).
4. O Valor Inestimável da Liquidez e a Regra da Reserva de Emergência
Se a matemática da amortização é tão superior, por que tantos especialistas recomendam cautela antes de amortizar? A resposta reside em uma única palavra: Liquidez.
A amortização de um financiamento imobiliário possui uma característica operacional implacável: ela é um vetor estritamente unidirecional.
A decisão pode ser resumida assim: o dinheiro mantido em conta ou no Tesouro Selic preserva liquidez; quando usado na amortização extraordinária, reduz o saldo devedor e deixa de estar disponível para uma emergência. O banco não devolve espontaneamente os valores amortizados.
Uma vez que você transfere R$ 30.000,00 ou R$ 50.000,00 para o banco abater o saldo devedor:
- Esse dinheiro desaparece do seu fluxo de caixa disponível.
- Se você perder o emprego no mês seguinte, sofrer um acidente ou tiver uma emergência médica, o banco não devolverá esse dinheiro.
- Pior: se você atrasar 3 parcelas ordinárias, o banco poderá executar a alienação fiduciária e levar o seu imóvel a leilão extrajudicial (Lei nº 9.514/1997), mesmo que você tenha amortizado 80% do saldo devedor nos anos anteriores.
A Regra Fundamental da Reserva de Segurança:
NUNCA amortize um único centavo da dívida habitacional sem antes ter constituído uma Reserva de Emergência intocável equivalente a 6 a 12 meses do seu custo de vida mensal (incluindo o valor da própria prestação do financiamento) em um ativo com liquidez diária imediata (Tesouro Selic ou CDB de liquidez diária com FGC).
Apenas os recursos financeiros que excederem o colchão de segurança de 6 a 12 meses devem ser direcionados para as amortizações extraordinárias.
5. Amortizar Reduzindo o Prazo vs. Reduzindo a Parcela
Ao realizar uma amortização extraordinária, o mutuário é colocado diante de duas opções operacionais no aplicativo do banco:
Opção A: Redução do Prazo de Pagamento (Recomendação Padrão)
- O valor da prestação mensal permanece praticamente o mesmo (ou cai sutilmente pela menor cobrança de seguro MIP).
- O saldo devedor é abatido no "final da fila", eliminando meses inteiros de incidência de juros e seguros.
- Eficiência Financeira Máxima: É a modalidade que gera a maior economia de juros nominais e o menor custo financeiro total ao longo da vida do contrato.
Opção B: Redução do Valor da Prestação (Alívio de Fluxo de Caixa)
- O prazo do contrato (ex.: 25 anos) é mantido inalterado.
- O novo saldo devedor é redistribuído pelas parcelas restantes, diminuindo imediatamente o valor do boleto mensal.
- Quando Usar: Ideal para quem está com o orçamento mensal sufocado e precisa abrir margem de fluxo de caixa para respirar ou para quem sofreu uma redução temporária de renda familiar.
6. Framework Estratégico: Matriz de Decisão do Simulacro
Para ajudá-lo a tomar a decisão correta com base no seu momento de vida, construímos a Matriz de Decisão Estratégica:

Escolha AMORTIZAR NO PRAZO se você atende a estes critérios:
- Sua reserva de emergência de 6 a 12 meses está 100% constituída e guardada no Tesouro Selic.
- Seu Custo Efetivo Total (CET) é superior a 10,0% ao ano e a taxa Selic líquida projeta estabilidade ou corte.
- Você possui renda estável (servidor público, CLT em empresa sólida ou sócio de empresa consolidada).
- Seu objetivo principal é a desoneração psicológica e a quitação antecipada do teto familiar.
Escolha INVESTIR NA RENDA FIXA se você está nesta situação:
- Você não tem reserva de emergência (ou tem menos de 3 meses de custo de vida guardados).
- Sua renda é variável, volátil ou você atua como autônomo / profissional liberal PJ.
- Você possui um contrato habitacional antigo subsidiado pelo programa Minha Casa Minha Vida (MCMV) com juros nominais de 5% a 7% a.a. (neste caso específico, a Selic líquida a 9% a.a. supera com folga o CET da dívida, gerando spread positivo a favor do investidor).
- Você está planejando uma transição de carreira ou investimento empresarial nos próximos 12 a 24 meses e precisará de liquidez em mãos.
7. Perguntas Frequentes (FAQ)
1. Vale a pena utilizar o FGTS para amortizar ou é melhor deixá-lo rendendo na conta vinculada?
Vale muito a pena amortizar com o FGTS. Por lei, o FGTS rende apenas 3,0% ao ano + Taxa Referencial (TR), acrescido da distribuição de lucros anual da Caixa (que historicamente entrega um rendimento global de 6% a 7% ao ano). Manter o FGTS rendendo 6,5% ao ano enquanto se paga um financiamento imobiliário com CET de 11,5% ao ano representa uma perda patrimonial contínua. Pela legislação da Caixa e do SFH, o trabalhador pode usar o FGTS para amortizar o financiamento a cada 2 anos. Use sempre que disponível.
2. A cada quanto tempo devo amortizar com recursos próprios?
Não existe prazo mínimo para amortização com dinheiro próprio (diferente do FGTS, que exige 2 anos). Você pode amortizar todo mês pelo próprio aplicativo do banco (Caixa Habitação, Itaú, Bradesco, Santander). No Sistema SAC, realizar amortizações mensais de R$ 500, R$ 1.000 ou R$ 1.500 produz um efeito bola de neve positivo, pois os juros do mês seguinte já incidem sobre uma base devedora reduzida.
3. Em algum momento da economia brasileira compensa mais investir do que amortizar?
Sim. Isso ocorre quando a taxa Selic entra em ciclos atípicos de alta extrema (por exemplo, Selic acima de 13,75% ou 14,0% ao ano) e o mutuário possui um contrato de financiamento antigo com taxa prefixada baixa (como contratos de 2020/2021 contratados a 7,0% ou 7,5% a.a.). Nessas janelas conjunturais, a Selic líquida (mesmo com 15% de IR) rende cerca de 11,5% a.a., superando o custo da dívida de 8% a.a. Contudo, assim que a Selic volta a cair para patamares neutros (9% a 10%), a vantagem se inverte e amortizar volta a ser a melhor opção.
4. Se eu amortizar reduzindo o prazo, posso voltar atrás e pedir para esticar o prazo novamente?
Geralmente não. A repactuação para aumentar o prazo de um financiamento após amortizações depende de renegociação contratual e aprovação do comitê de crédito do banco, não sendo um direito potestativo do mutuário. Por isso, nunca utilize o dinheiro da sua reserva básica de sobrevivência para amortizar o prazo.
5. Existe limite máximo de amortização extraordinária por mês?
Não. A Lei nº 8.078/1990 (Código de Defesa do Consumidor, Art. 52, § 2º) e as resoluções do Banco Central garantem ao mutuário o direito de liquidar antecipadamente, total ou parcialmente, o débito financiado, com redução proporcional dos juros e demais acréscimos, sem a incidência de qualquer multa ou tarifa de liquidação antecipada.
Referências Bibliográficas e Legislação Oficial
- BANCO CENTRAL DO BRASIL (BACEN) & CONSELHO MONETÁRIO NACIONAL (CMN). Resolução CMN nº 4.676, de 31 de julho de 2018. Consolida as normas sobre as operações de financiamento imobiliário e as condições gerais do Sistema Financeiro da Habitação (SFH).
- BRASIL. Lei nº 11.033, de 21 de dezembro de 2004. Altera a tributação do mercado financeiro e de capitais e institui a tabela regressiva do Imposto de Renda sobre aplicações de renda fixa.
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 52, § 2º (Garantia do direito à liquidação antecipada e proporcionalidade de juros).
- BRASIL. Lei nº 9.514, de 20 de novembro de 1997. Dispõe sobre o Sistema de Financiamento Imobiliário, institui a alienação fiduciária de coisa imóvel e dá outras providências.
- ASSAF NETO, Alexandre. Matemática Financeira e suas Aplicações. 14ª Edição. São Paulo: Editora Atlas, 2021. Capítulos sobre sistemas de amortização (SAC e Price) e equivalência de capitais a valor presente.
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DE CRÉDITO IMOBILIÁRIO E POUPANÇA (ABECIP). Relatórios de Custo Efetivo Total (CET) e Estatísticas de Financiamento Habitacional no Brasil. São Paulo: ABECIP, 2025/2026.
- SECRETARIA DO TESOURO NACIONAL. Manual do Tesouro Direto: Metodologia de Precificação e Rentabilidade do Tesouro Selic. Brasília: Ministério da Fazenda, 2025.
Carregando comentários…