
Debêntures Incentivadas de Infraestrutura vs Tesouro IPCA+ em 2026: A Nova Lei nº 14.801/2024, Isenção Total de IRPF, Prêmio de Risco de Crédito (Spread sobre a NTN-B) e Simulação Comparativa de 15 Anos
Neste artigo
- 1. O Marco Regulatório: Da Lei nº 12.431/2011 à Nova Lei nº 14.801/2024
- 2. A Equação do Spread de Crédito e a Taxa Equivalente Líquida
- 3. Gestão de Risco de Crédito: Covenants, Ratings e Garantias
- 4. Simulação Comparativa de 15 Anos: A Batalha dos Retornos Reais
- 5. Diretriz Estratégica de Alocação de Ativos (Asset Allocation)
- 6. Perguntas Frequentes (FAQ Técnico)
- 7. Referências Bibliográficas e Legislação Vigente
No cenário macroeconômico e financeiro de 2026, onde a busca por retornos reais consistentes acima da inflação tornou-se o imperativo absoluto de investidores institucionais e pessoas físicas de alta renda, o mercado de capitais brasileiro consolidou uma de suas mais profundas transformações estruturais. O amadurecimento da Lei nº 14.801/2024, que reformulou o ecossistema de financiamento privado de infraestrutura e convive harmonicamente com a pioneira Lei nº 12.431/2011, abriu um novo capítulo na alocação de longo prazo em renda fixa atrelada ao IPCA.
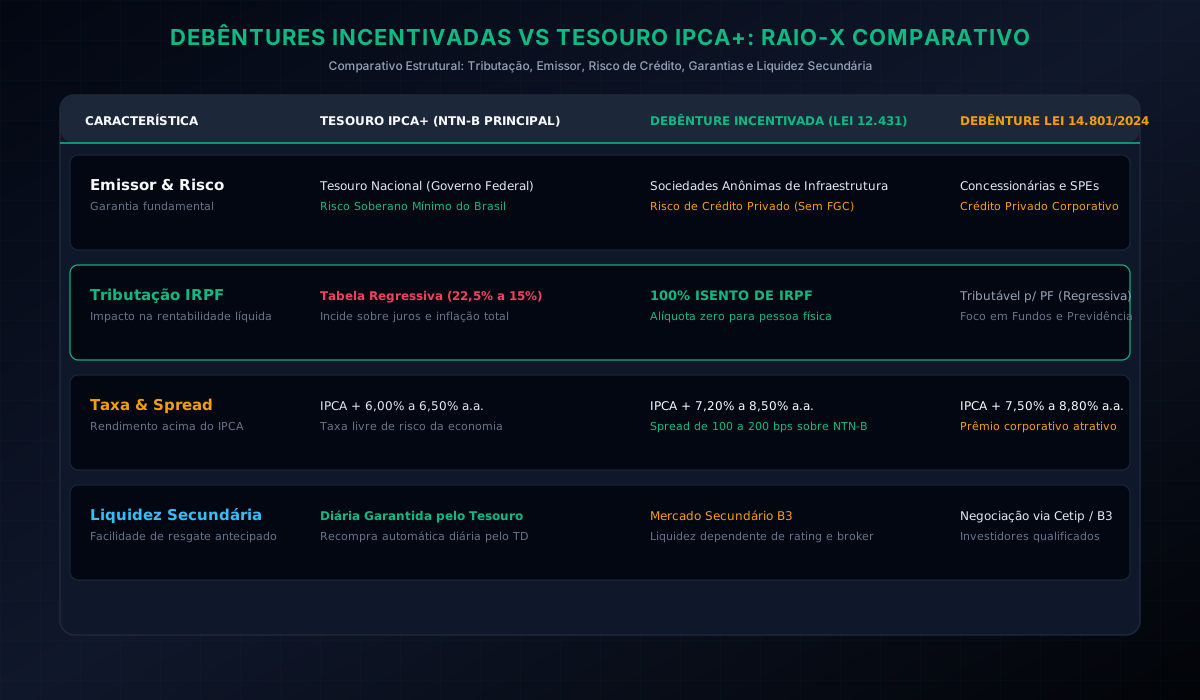
Historicamente, o investidor conservador ancorava sua carteira exclusivamente nos títulos públicos do Tesouro Direto — notadamente o Tesouro IPCA+ (antiga NTN-B Principal) —, usufruindo da garantia soberana máxima do Estado brasileiro, mas submetendo-se à alíquota de Imposto de Renda de 15% sobre os ganhos nominais mesmo no prazo mais favorável da tabela regressiva.
Em contrapartida, as Debêntures Incentivadas de Infraestrutura emergiram como o grande polo de atração de liquidez privada:
- Isenção Fiscal Total para Pessoas Físicas: Alíquota zero de Imposto de Renda sobre rendimentos e ganhos de capital (Art. 2º da Lei nº 12.431/2011), eliminando a "mordida do leão" tanto sobre o ganho real quanto sobre a recomposição inflacionária.
- Prêmio de Risco Estrutural (Spread sobre a NTN-B): Para remunerar o risco de crédito corporativo de projetos de saneamento, energia renovável, transmissão elétrica, rodovias e telecomunicações, as emissões oferecem um spread adicional que varia historicamente de 100 a 250 pontos-base (1,0% a 2,5% ao ano) acima da taxa do título público equivalente com mesmo vencimento.
- Mecanismos de Proteção e Covenants Rígidos: A regulação contemporânea exige classificação de risco obrigatória (rating local de agências como Fitch, Moody's e S&P), garantias reais atreladas aos recebíveis dos projetos (Project Finance) e travas contábeis rígidas de alavancagem financeira (como a relação Dívida Líquida / EBITDA mantida abaixo de 3,5x).
Contudo, a isenção de imposto e a taxa de face mais atraente não podem obscurecer a assimetria fundamental entre as duas classes de ativos: enquanto o Tesouro Nacional não possui risco de crédito em moeda soberana, a debênture corporativa carrega o risco de inadimplência, atrasos operacionais, reestruturação extrajudicial e ausência de cobertura pelo Fundo Garantidor de Créditos (FGC).
Neste dossiê analítico e matemático de nível AAA do Simulacro, desvendamos as engrenagens regulatórias da Lei nº 14.801/2024, apresentamos a fórmula precisa para calcular a taxa equivalente isenta versus tributada, analisamos a anatomia dos covenants protetivos e executamos uma simulação financeira estrita de 15 anos para responder com precisão matemática: quando vale a pena correr o risco de crédito privado e quando a segurança do Tesouro IPCA+ deve prevalecer?
1. O Marco Regulatório: Da Lei nº 12.431/2011 à Nova Lei nº 14.801/2024
Para compreender as oportunidades e riscos em 2026, é indispensável examinar a coexistência das duas leis que regem o financiamento privado de infraestrutura no Brasil:
1.1 O Modelo Clássico: Lei nº 12.431/2011 (Benefício na Ponta do Investidor)
Instituída com o objetivo de canalizar a poupança popular para projetos estratégicos de logística e energia, a Lei nº 12.431/2011 concedeu o benefício fiscal diretamente ao credor pessoa física:
- Alíquota Zero de IRPF: Todos os juros pagos semestralmente e a valorização do título na amortização final são isentos de retenção na fonte e na declaração de ajuste anual.
- Critérios de Elegibilidade: Os projetos devem ser previamente aprovados e enquadrados como prioritários pelos ministérios setoriais competentes (Ministério dos Transportes, Minas e Energia, Cidades, etc.), com destinação vinculada dos recursos para implantação, expansão ou modernização da infraestrutura física.
1.2 A Inovação Estrutural: Lei nº 14.801/2024 (Benefício na Ponta do Emissor)
Aprovada pelo Congresso e plenamente consolidada em 2026, a Lei nº 14.801/2024 inaugurou uma modalidade complementar de debêntures de infraestrutura:
- Mecanismo: A empresa emissora pode deduzir os juros pagos como despesa financeira na apuração do Lucro Real e ainda auferir uma dedução adicional de 30% sobre o montante dos juros pagos, gerando expressivo benefício fiscal corporativo de IRPJ e CSLL.
- Público-Alvo Institucional: Essas debêntures são voltadas prioritariamente para fundos de pensão fechados (entidades fechadas de previdência complementar - EFPC) e investidores institucionais que já contavam com isenções constitucionais ou regimes específicos, dinamizando o mercado secundário e ampliando a profundidade das ofertas públicas com bookbuilding qualificado.
2. A Equação do Spread de Crédito e a Taxa Equivalente Líquida
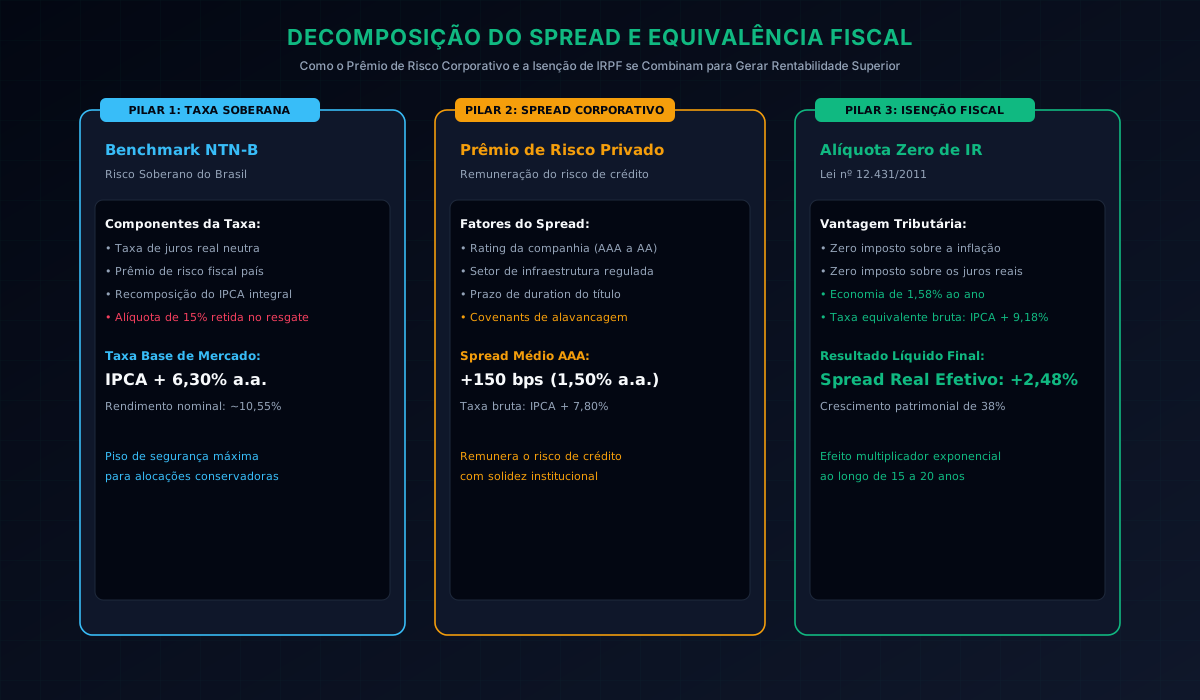
O erro primário cometido por investidores desavisados é comparar diretamente as taxas nominais anunciadas nas plataformas de corretoras: por exemplo, achar que uma debênture com taxa de IPCA + 7,80% é simplesmente 1,50% superior a um Tesouro IPCA+ cotado a IPCA + 6,30%. A comparação entre crédito privado isento e Tesouro IPCA+ pelo gross-up amplia essa análise para LCI, LCA, CRI e CRA, relacionando a equivalência de taxas ao risco de crédito e à liquidez de cada instrumento.
Para uma avaliação racional, é obrigatório calcular a Taxa Equivalente Bruta (Grossed-Up Yield) do título tributado para igualar o rendimento isento:
Considerando que para investimentos mantidos por mais de 720 dias a alíquota regressiva do IRPF é de 15% (0,15), a relação matemática de equivalência revela nuances fundamentais:
Exemplo Prático 1: Descontando o Imposto do Tesouro IPCA+
Se o Tesouro IPCA+ rende IPCA + 6,30% a.a. e o IPCA médio projetado for de 4,00% a.a., a taxa nominal total do Tesouro é: Taxa Total = (1 + 0,0630) × (1 + 0,0400) − 1 = 10,552% a.a. O imposto de 15% incide sobre a totalidade dos 10,552% (e não apenas sobre o ganho real de 6,30%): Imposto Devido = 10,552% × 0,15 = 1,583% a.a. Logo, a taxa líquida real do Tesouro IPCA+ cai para aproximadamente: Rendimento Líquido Real = aproximadamente 6,30% − 1,583% + (0,15 × 4,00%) = 5,32% a.a.
Exemplo Prático 2: O Spread Real Efetivo
Se a debênture incentivada paga IPCA + 7,80% a.a. isento, o ganho real líquido para o investidor é exatamente os 7,80% ao ano.
- A diferença real líquida entre os dois instrumentos não é de 1,50%, mas de expressivos 2,48% ao ano a favor da debênture!
- Esse diferencial acumulado ao longo de uma década e meia gera um abismo patrimonial multiplicador em virtude dos juros compostos.
3. Gestão de Risco de Crédito: Covenants, Ratings e Garantias
Embora o spread seja atrativo, o investidor prudente não compra taxa; compra a qualidade de crédito da companhia emissora. Em crédito privado, a rentabilidade máxima possível é limitada à taxa contratada, mas a perda potencial em caso de default pode atingir 100% do principal.
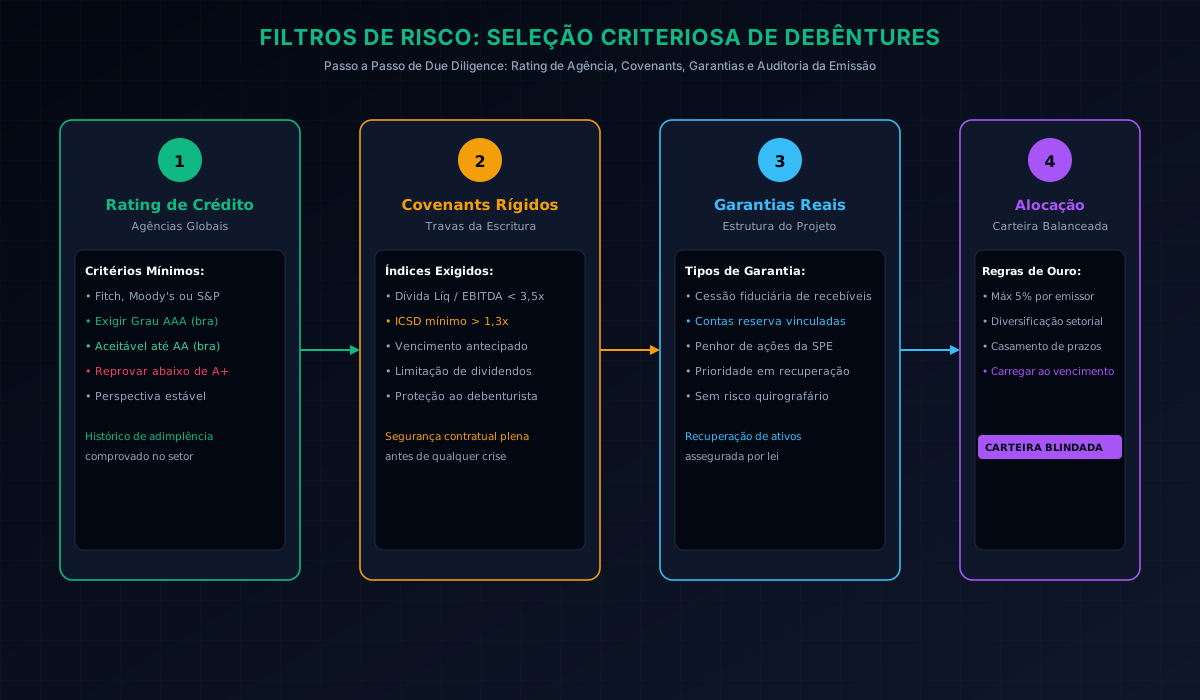
Para blindar o patrimônio, a análise de uma debênture de infraestrutura exige a checagem obrigatória de quatro filtros institucionais:
Filtro 1: Classificação de Risco (Credit Rating)
Priorize exclusivamente emissões classificadas na escala nacional como Grau de Investimento Alto:
- AAA (bra): Risco de crédito mínimo, tipicamente atribuído a concessionárias consolidadas de transmissão de energia elétrica (Taesa, ISA Cteep, Alupar) ou gigantes de infraestrutura com receitas reguladas e inflacionadas por contrato.
- AA+ e AA (bra): Risco muito baixo, frequente em concessionárias de rodovias maduras e saneamento (Sabesp, CCR, EcoRodovias).
- Evite ou limite rigorosamente emissões abaixo de A+ (bra) em carteiras individuais, pois o prêmio adicional de taxa raramente compensa a probabilidade assimétrica de inadimplência em cenários de recessão.
Filtro 2: Covenants Financeiros Rígidos
Os covenants são cláusulas contratuais na escritura de emissão que impõem restrições operacionais à empresa para proteger os debenturistas:
- Alavancagem Máxima (Dívida Líquida / EBITDA): O índice mais comum estipula que a alavancagem não pode ultrapassar 3,0x ou 3,5x. Caso a empresa atinja esse teto, é disparado o vencimento antecipado obrigatório da debênture, forçando a devolução do capital aos investidores antes que a solvência se deteriore.
- Índice de Cobertura do Serviço da Dívida (ICSD): Exige que a geração de caixa operacional livre do projeto seja no mínimo 1,2x a 1,5x o montante total de juros e amortizações devidos no ano.
Filtro 3: Estrutura de Garantias Reais
Debêntures com garantia real (chattel mortgage sobre ativos do projeto ou cessão fiduciária de contas vinculadas de recebíveis) conferem prioridade legal de recebimento em caso de recuperação judicial, substancialmente superiores a debêntures quirografárias (sem garantia).
4. Simulação Comparativa de 15 Anos: A Batalha dos Retornos Reais
Para materializar o impacto financeiro dessa escolha no patrimônio de longo prazo, desenvolvemos uma simulação estrita com base nas premissas econômicas do mercado brasileiro:
- Aporte Inicial: R$ 500.000,00
- Prazo de Alocação: 15 anos (180 meses)
- IPCA Médio Projetado: 4,00% ao ano
- Ativo A (Tesouro IPCA+): IPCA + 6,30% ao ano, tributado à alíquota de 15% sobre a rentabilidade nominal no resgate final.
- Ativo B (Debênture Incentivada AAA): IPCA + 7,80% ao ano, 100% isento de Imposto de Renda.
Resultados Consolidados após 15 Anos:
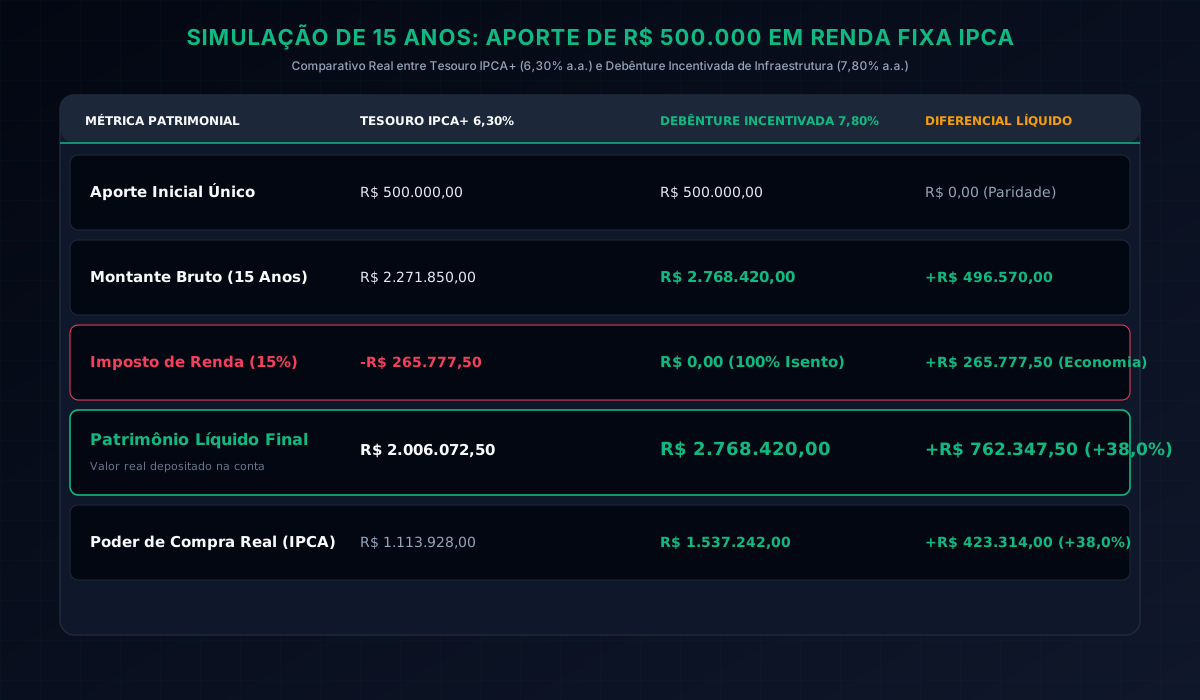
- Tesouro IPCA+ (Tributado):
- Montante Bruto Acumulado: R$2.271.850,00
- Imposto de Renda Retido (15% sobre o ganho de R$ 1.771.850): -R$265.777,50
- Patrimônio Líquido Final no Tesouro: R$ 2.006.072,50
- Poder de compra real (descontando a inflação acumulada de 80,09%): R$ 1.113.928,00
- Debênture Incentivada de Infraestrutura (Isenta):
- Montante Bruto Acumulado: R$2.768.420,00
- Imposto de Renda Retido: R$ 0,00 (Isento)
- Patrimônio Líquido Final na Debênture: R$2.768.420,00
- Poder de compra real (descontando a inflação acumulada): R$ 1.537.242,00
Conclusão Matemática:
O prêmio de spread somado à isenção tributária gerou um excedente líquido absoluto de R$ 762.347,50 a favor da debênture incentivada — um acréscimo patrimonial de +38,0% sobre o resultado do Tesouro IPCA+.
5. Diretriz Estratégica de Alocação de Ativos (Asset Allocation)
Diante dos números, qual deve ser a proporção ideal entre Tesouro IPCA+ e Debêntures Incentivadas na carteira de renda fixa de longo prazo? A resposta depende do perfil de risco e da necessidade de liquidez:
+--------------------------------------------------------------------------+
|                     PIRÂMIDE DE ALOCAÇÃO DE RENDA FIXA                   |
|                                                                          |
|  [Topo - 15% a 25%]  Debêntures High Spread (Rating AA / A+)            |
|                      Projetos com spread > 200 bps e duration média      |
|                                                                          |
|  [Meio - 35% a 45%]  Debêntures Core AAA de Infraestrutura               |
|                      Transmissoras de energia, saneamento regulado       |
|                                                                          |
|  [Base - 35% a 50%]  Tesouro IPCA+ Soberano (NTN-B Principal)           |
|                      Reserva soberana intocável, liquidez diária TD      |
+--------------------------------------------------------------------------+
Regras Práticas para o Investidor:
- Nunca aloque mais de 5% a 8% do patrimônio líquido em uma única emissão ou grupo econômico: A diversificação entre setores (energia, rodovias, saneamento, telecom) dilui o risco de crédito individual.
- Utilize o Tesouro IPCA+ para vencimentos hiperlongos (> 20 anos): O risco de crédito corporativo torna-se imprevisível em horizontes superiores a duas décadas; para a aposentadoria profunda de 2045 ou 2055, a garantia do Tesouro Nacional é insubstituível.
- Aproveite a marcação a mercado: Em momentos de abertura da curva de juros futuros (quando as taxas sobem), as debêntures sofrem desvalorização pontual na marcação a mercado, abrindo janelas excepcionais para travar taxas de IPCA + 8% ou superior com carregamento até o vencimento.
6. Perguntas Frequentes (FAQ Técnico)
Se a empresa que emitiu a debênture entrar em recuperação judicial, o FGC cobre o prejuízo?
Não. As debêntures são títulos de crédito corporativo emitidos por sociedades anônimas e não contam com a proteção do Fundo Garantidor de Créditos (FGC). Em caso de recuperação judicial ou falência, os debenturistas são organizados pelo Agente Fiduciário e participam da assembleia geral de credores, recebendo conforme a classe de sua garantia (garantia real tem prioridade sobre quirografárias).
Como funciona a liquidez no mercado secundário para debêntures incentivadas?
A liquidez melhorou significativamente em 2026, com volumes diários expressivos negociados na B3 e spreads de compra e venda (bid-ask spread) estreitos para papéis com selo ANBIMA de alta liquidez e rating AAA. Contudo, em momentos de estresse agudo de crédito de mercado, a venda antecipada pode exigir deságio relevante. A recomendação primordial é carregar o papel até o vencimento ou operar via fundos listados de infraestrutura (FI-Infra).
Fundos de Infraestrutura (FI-Infra) valem mais a pena do que comprar a debênture diretamente?
Para investidores com capital inicial menor ou que não disponham de tempo para acompanhar trimestralmente os covenants e balanços de dezenas de empresas, os FI-Infra listados na B3 são uma excelente alternativa: mantêm a isenção de IRPF sobre os dividendos mensais pagos, garantem diversificação instantânea em 30 a 60 debêntures distintas e oferecem liquidez diária em bolsa. Contudo, cobram taxa de administração (geralmente entre 0,70% e 1,00% ao ano), que drena parte do spread de crédito.
O que acontece com a debênture se o governo revogar a Lei nº 12.431/2011?
A segurança jurídica é garantida pelo princípio constitucional do ato jurídico perfeito: qualquer alteração na legislação tributária aplica-se estritamente às novas emissões a partir da vigência da nova lei. As debêntures já emitidas e subscritas preservam a isenção fiscal integral até a sua data de resgate final pactuada na escritura de emissão.
7. Referências Bibliográficas e Legislação Vigente
- BRASIL. Lei nº 12.431, de 24 de junho de 2011. Dispõe sobre a emissão de debêntures incentivadas destinadas ao financiamento de projetos de infraestrutura com isenção fiscal para pessoas físicas.
- BRASIL. Lei nº 14.801, de 9 de janeiro de 2024. Cria as debêntures de infraestrutura com incentivo fiscal corporativo ao emissor e estabelece novas regras para o financiamento de longo prazo.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Resolução CVM nº 160 e alterações de 2025-2026. Regras para ofertas públicas de distribuição de valores mobiliários no mercado de capitais brasileiro.
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DOS MERCADOS FINANCEIRO E DE CAPITAIS (ANBIMA). Guia de Melhores Práticas para Emissão e Negociação de Debêntures de Infraestrutura e Diretrizes de Covenants Financeiros, 2024-2026.
- TESOURO NACIONAL. Manual de Títulos Públicos Federais: Metodologia de Precificação, Duration e Marcação a Mercado da NTN-B, Ministério da Fazenda, 2025.
- MODERN PORTFOLIO THEORY & CREDIT ANALYSIS. Credit Risk Spreads, Corporate Bond Valuation and Tax-Exempt Equivalencies, Journal of Fixed Income, 2024.
Carregando comentários…