Tabela SAC vs Tabela Price no Financiamento Imobiliário: Comparativo Matemático Completo, Custos e Simulações Reais
Neste artigo
A aquisição de um imóvel por meio de crédito imobiliário representa, para a maioria das famílias e investidores, o maior compromisso financeiro de longo prazo de suas vidas. No Brasil, instituições como a Caixa Econômica Federal, Banco do Brasil, Itaú, Bradesco e Santander operam majoritariamente sob duas estruturas de amortização: o Sistema de Amortização Constante (SAC) e o Sistema Francês de Amortização (Tabela Price).
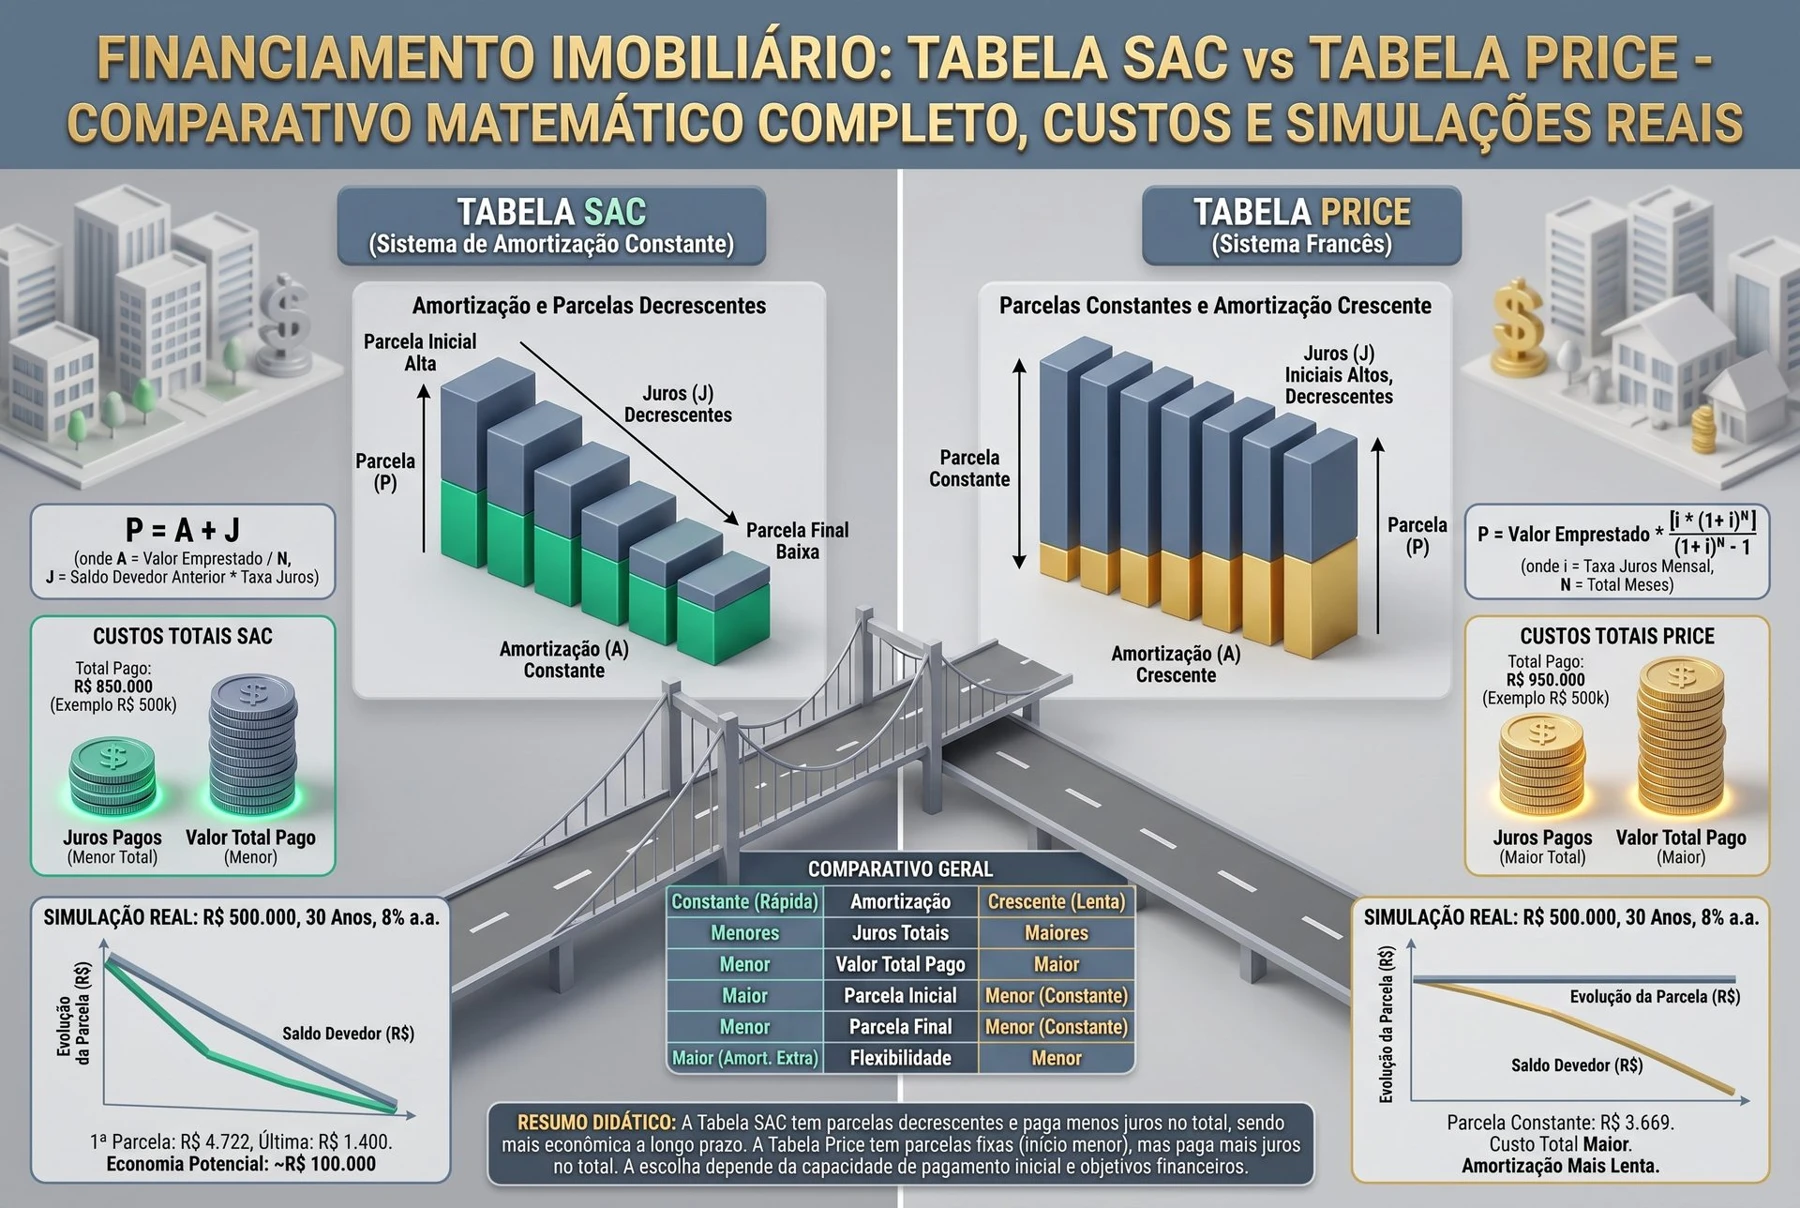
Embora ambas as modalidades financiem o mesmo valor pelo mesmo prazo contratual (frequentemente de 360 a 420 meses), as fórmulas matemáticas que regem a decomposição de juros e o abatimento do saldo devedor geram trajetórias patrimoniais completamente distintas.
Neste estudo aprofundado, analisamos o funcionamento algébrico de cada sistema, apresentamos simulações numéricas detalhadas com diferentes faixas de valor e taxas de juros, avaliamos o efeito multiplicador da amortização extraordinária e detalhamos os critérios técnicos para escolher a melhor opção para o seu orçamento.
1. Fundamentos Matemáticos dos Sistemas de Amortização
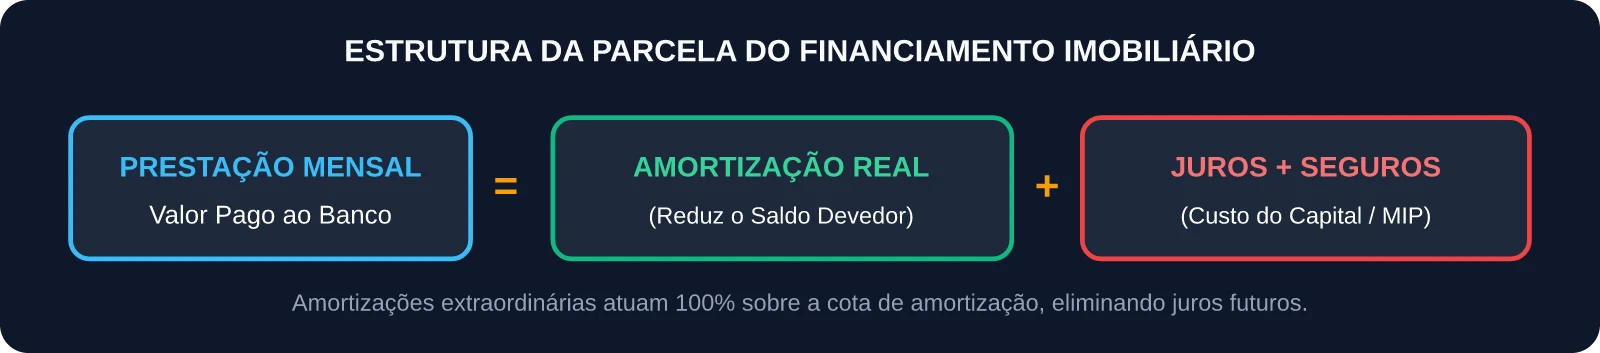
Todo financiamento habitacional é composto por uma equação mensal básica:
2. A Mecânica da Tabela SAC (Sistema de Amortização Constante)
No sistema SAC, o valor amortizado da dívida principal é rigorosamente invariável ao longo de todos os meses do contrato:
Onde $SD_0$ representa o capital financiado e $n$ é o prazo em meses.
Dinâmica das Parcelas no SAC
Como a amortização é fixa e abate o principal de maneira acelerada desde o primeiro mês, o saldo devedor residual cai linearmente a cada vencimento. Visto que os juros mensais ($J_t$) são calculados pela aplicação da taxa contratual ($i$) sobre o saldo devedor remanescente do mês anterior ($SD_{t-1}$):
À medida que $SD_{t-1}$ diminui, os juros $J_t$ caem progressivamente mês a mês. O resultado prático é uma prestação decrescente: a primeira parcela é a mais cara de todo o financiamento e a última é a menor.
3. A Mecânica da Tabela Price (Sistema Francês)
Desenvolvido pelo matemático britânico Richard Price no século XVIII, o Sistema Francês calcula uma anuidade uniforme para que o valor nominal da prestação seja rigorosamente constante do primeiro ao último mês (desconsiderando a correção monetária por índices como TR ou IPCA).
A fórmula da prestação fixa ($P$) é expressa por:
Dinâmica das Parcelas na Tabela Price
Como o valor da parcela ($P$) é fixo e o saldo devedor inicial é máximo:
- Primeiros Anos: A maior fatia da parcela é destinada exclusivamente ao pagamento de juros ($J_t$). A amortização da dívida principal é mínima.
- Metade do Contrato em Diante: À medida que o saldo devedor cai lentamente, a cota de juros diminui e a amortização acelera.
Referências Bibliográficas e Legislação Oficial
- BANCO CENTRAL DO BRASIL (BACEN). Resolução CMN nº 4.676/2018. Consolida normas sobre operações de financiamento imobiliário no âmbito do SFH e SFI.
- ASSAF NETO, Alexandre. Matemática Financeira e suas Aplicações. 14ª Edição. São Paulo: Editora Atlas, 2021.
- CAIXA ECONÔMICA FEDERAL. Manual de Crédito Imobiliário: Diretrizes Operacionais SAC e Price. Brasília: Caixa, 2024.
Carregando comentários…