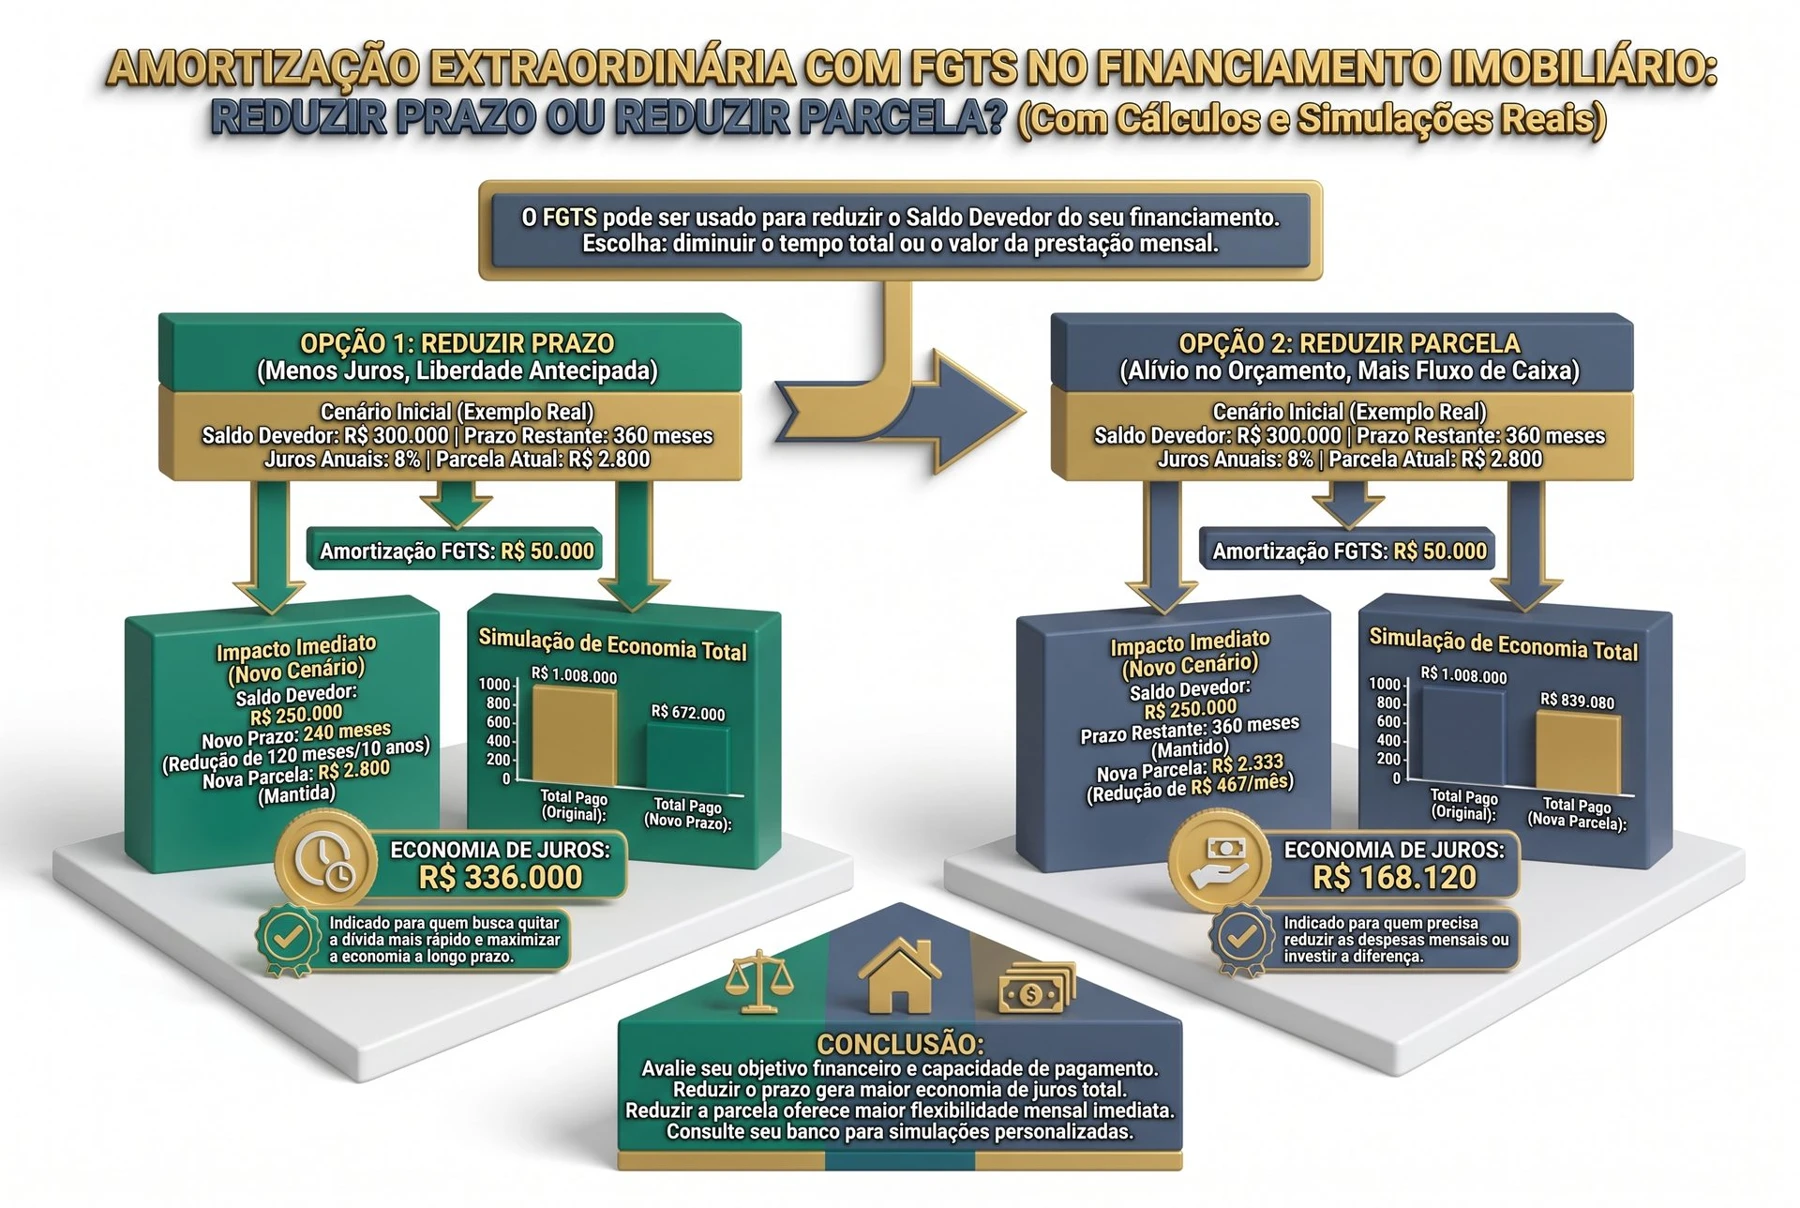
Amortização Extraordinária com FGTS no Financiamento Imobiliário: Reduzir Prazo ou Reduzir Parcela? (Com Cálculos e Simulações Reais)
Neste artigo
- 1. A Matemática da Amortização Extraordinária: Saldo Devedor e Curva de Juros
- 2. Regras Oficiais e Regulamentação do FGTS para Habitação
- 3. Reduzir Prazo vs. Reduzir Parcela: A Diferença Estrutural
- 4. Simulação Numérica 1: Financiamento de R$ 400.000,00 com FGTS de R$ 50.000,00
- 5. Simulação Numérica 2: Financiamento de R$ 600.000,00 com FGTS de R$ 100.000,00
- 6. Custo de Oportunidade: Deixar o Dinheiro no FGTS vs. Amortizar a Dívida
- 7. Estratégia Mista Híbrida: O Efeito Bola de Neve
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
O Fundo de Garantia do Tempo de Serviço (FGTS) é historicamente o principal aliado do trabalhador brasileiro na aquisição da casa própria. No entanto, após a assinatura do contrato de financiamento habitacional, surge uma das decisões financeiras mais cruciais e geradoras de dúvidas: ao fazer uma amortização extraordinária utilizando o saldo do FGTS, é mais vantajoso reduzir o prazo total do contrato ou diminuir o valor da parcela mensal?
Embora ambas as alternativas abatam rigorosamente o mesmo montante do saldo devedor principal no dia da operação, o impacto financeiro a médio e longo prazo é radicalmente diferente. A escolha entre encurtar o tempo da dívida ou aliviar o fluxo de caixa imediato envolve conceitos matemáticos de juros compostos, valor presente do dinheiro e custo de oportunidade em relação ao rendimento do próprio fundo.
Neste guia exaustivo, dissecamos a mecânica matemática das duas opções, detalhamos as normas vigentes do Conselho Curador do FGTS e da Caixa Econômica Federal, apresentamos simulações numéricas reais de R$ 400.000 e R$ 600.000 e comparamos o custo de oportunidade de manter o dinheiro retido na conta vinculada.
1. A Matemática da Amortização Extraordinária: Saldo Devedor e Curva de Juros
Para compreender a disparidade entre reduzir prazo ou parcela, é indispensável examinar a equação fundamental que rege qualquer financiamento habitacional pelo Sistema Financeiro da Habitação (SFH):
Os juros cobrados pelo banco em qualquer mês ($J_t$) incidem exclusivamente sobre o Saldo Devedor Remanescente ($SD_{t-1}$):
Onde $i$ representa a taxa efetiva de juros mensal contratada.
O Efeito do Valor Presente ($PV$) na Redução de Prazo
Quando você opta por reduzir o prazo, o sistema bancário abate o montante aportado diretamente nas últimas parcelas do contrato (da parcela 360 de trás para frente).
Como essas parcelas futuras ainda não venceram, você paga apenas o valor principal (amortização pura) e elimina 100% dos juros que incidiriam sobre aquele capital durante 20 ou 30 anos. É por essa razão matemática que um aporte de R$ 50.000 é capaz de abater mais de R$ 120.000 a R$ 150.000 em fluxo nominal de pagamentos futuros.
2. Regras Oficiais e Regulamentação do FGTS para Habitação
A utilização dos recursos do FGTS em contratos imobiliários é rigorosamente balizada pela Lei nº 8.036/1990 e pelas Resoluções do Conselho Curador do FGTS (CCFGTS), fiscalizadas pelo Banco Central e operadas pelos agentes financeiros (como Caixa, Banco do Brasil, Itaú, Bradesco e Santander):
Modalidades de Utilização do FGTS após a Contratação:
- Amortização Extraordinária do Saldo Devedor: Permite abater parte da dívida reduzindo prazo ou parcela.
- Liquidação Total do Saldo Devedor: Quitação integral da dívida restante.
- Abatimento das Prestações Mensais: Utilização do saldo para pagar até 80% do valor de até 12 parcelas consecutivas.
Prazos e Carências Normativas:
- Intervalo para Amortização / Liquidação: Desde a modernização das regras do CCFGTS, a carência padrão entre amortizações do saldo devedor com FGTS é de 2 anos (24 meses) contados a partir da última utilização da mesma modalidade na mesma conta vinculada.
- Critérios do Imóvel: O valor de avaliação do imóvel deve respeitar o teto do SFH (atualmente fixado em R$ 1,5 milhão em todo o território nacional).
- Critérios do Trabalhador: Mínimo de 3 anos de trabalho sob o regime do FGTS (somando períodos consecutivos ou não), não ser proprietário de outro imóvel residencial urbano no mesmo município ou região metropolitana onde trabalha/reside, e ser o titular ou coobrigado no contrato de financiamento.
3. Reduzir Prazo vs. Reduzir Parcela: A Diferença Estrutural
Abaixo, confrontamos as características financeiras e comportamentais de cada escolha:
| Critério de Análise | Redução de Prazo (Amortização por Tempo) | Redução de Parcela (Amortização por Valor) |
|---|---|---|
| Impacto no Saldo Devedor | Abatimento imediato do valor aportado | Abatimento imediato do valor aportado |
| Prestação Mensal Seguinte | Permanece inalterada (ou com decréscimo natural SAC) | Cai imediatamente (alívio no orçamento) |
| Número de Meses Restantes | Encurtado drasticamente (elimina anos de dívida) | Permanece o mesmo (ex.: 360 ou 300 meses) |
| Custo Total em Juros Pagos | Mínimo Possível (maior economia matemática) | Maior que na redução de prazo |
| Taxa Interna de Retorno (TIR) | Máxima (antecipa o fim do contrato) | Moderada |
| Objetivo Principal | Construção e blindagem de patrimônio líquido | Segurança de fluxo de caixa e redução de risco |
4. Simulação Numérica 1: Financiamento de R$ 400.000,00 com FGTS de R$ 50.000,00
Considere um financiamento contratado no Sistema SAC (Sistema de Amortização Constante), amplamente utilizado no Brasil:
- Valor Financiado: R$ 400.000,00
- Prazo Contratual: 360 meses (30 anos)
- Taxa Nominal de Juros: 10,50% ao ano (aprox. 0,875% ao mês nominal)
- Amortização Ordinária Inicial: R$ 1.111,11/mês
- Primeira Parcela (A + J): R$ 4.611,11
- Aporte Extraordinário com FGTS no Mês 12: R$ 50.000,00
Situação no 12º Mês (Antes do FGTS):
- Saldo Devedor Residual: R$ 386.666,67 (após 12 parcelas pagas).
- Prazo Restante: 348 meses.
- Saldo Devedor após Aporte de R$ 50.000: R$ 336.666,67.
Confronto de Resultados no Mês 12:
| Métrica Financeira | Sem Amortização | Reduzindo Parcela | Reduzindo Prazo | Vantagem da Redução de Prazo |
|---|---|---|---|---|
| Prazo Restante | 348 meses (29 anos) | 348 meses (29 anos) | 303 meses (25,2 anos) | Elimina 45 meses (quase 4 anos) |
| Próxima Parcela (Mês 13) | R$ 4.494,44 | R$ 3.913,26 | R$ 4.057,22 | Parcela é R$ 143,96 mais alta que na opção parcela |
| Total Pago em Juros Restantes | R$ 589.670,00 | R$ 513.410,00 | R$ 447.200,00 | Economia extra de R$ 66.210,00 em juros |
| Economia Total Bruta de Juros | R$ 0,00 | R$ 76.260,00 | R$ 142.470,00 | Quase o dobro de juros economizados |
| Custo Total Final da Dívida | R$ 989.670,00 | R$ 913.410,00 | R$ 847.200,00 | Economia líquida de R$ 142.470,00 |
Conclusão Matemática do Cenário 1: Ao optar por reduzir o prazo, cada R$ 1,00 de FGTS aportado gerou R$ 2,85 de economia real ao longo do contrato, enquanto na redução de parcela o retorno foi de R$ 1,52 por real investido.
5. Simulação Numérica 2: Financiamento de R$ 600.000,00 com FGTS de R$ 100.000,00
Para operações de maior envergadura, o impacto exponencial dos juros compostos torna a decisão ainda mais contundente:
- Valor Financiado: R$ 600.000,00
- Prazo Inicial: 360 meses (30 anos)
- Taxa de Juros: 10,00% ao ano (aprox. 0,8333% ao mês)
- Amortização Ordinária: R$ 1.666,67/mês
- Aporte Extraordinário com FGTS no Mês 24 (2 anos de contrato): R$ 100.000,00
Situação no 24º Mês (Antes do FGTS):
- Saldo Devedor Residual: R$ 560.000,00.
- Prazo Restante: 336 meses (28 anos).
- Saldo Devedor após Aporte de R$ 100.000: R$ 460.000,00.
Confronto de Resultados no Mês 24:
| Métrica Financeira | Sem Amortização | Reduzindo Parcela | Reduzindo Prazo | Comparativo de Eficiência |
|---|---|---|---|---|
| Prazo Restante de Contrato | 336 meses (28 anos) | 336 meses (28 anos) | 276 meses (23 anos) | Elimina 60 meses (5 anos exatos) |
| Parcela no Mês 25 | R$ 6.333,33 | R$ 5.202,38 | R$ 5.500,00 | Redução de Parcela dá alívio de R$ 1.130,95/mês |
| Total de Juros Pagos até o Fim | R$ 784.000,00 | R$ 644.000,00 | R$ 529.000,00 | Redução de Prazo poupa R$ 115.000 a mais |
| Economia Total Líquida de Juros | R$ 0,00 | R$ 140.000,00 | R$ 255.000,00 | Retorno de 255% sobre o FGTS aportado |
6. Custo de Oportunidade: Deixar o Dinheiro no FGTS vs. Amortizar a Dívida
Uma dúvida frequente dos trabalhadores é se vale a pena retirar o saldo do FGTS ou mantê-lo aplicado na conta vinculada rendendo juros e distribuição de lucros.
A Rentabilidade Legal do FGTS:
Por determinação legal, a conta vinculada do FGTS rende:
Historicamente, mesmo somando a distribuição de lucros promovida pelo Conselho Curador nos últimos anos, a rentabilidade nominal líquida do FGTS tem oscilado entre 5,5% e 7,0% ao ano.
O Custo Efetivo Total (CET) do Financiamento Imobiliário:
Do outro lado da balança, o Custo Efetivo Total de um financiamento imobiliário no Brasil compreende:
- Taxa nominal de juros: 9,5% a 11,5% ao ano.
- Seguro por Morte e Invalidez Permanente (MIP): encarece com a idade do segurado.
- Seguro de Danos Físicos ao Imóvel (DFI) e taxas mensais de administração bancária.
- CET Real Médio: 10,8% a 13,0% ao ano.
Veredito Financeiro: Deixar R$ 50.000 parados no FGTS rendendo 6% ao ano enquanto se carrega uma dívida habitacional corrigida a 11,5% a.a. representa uma perda patrimonial líquida de aproximadamente R$ 2.750,00 por ano em desfavor do trabalhador. Salvo se houver expectativa iminente de demissão sem justa causa com necessidade de liquidez emergencial, amortizar a dívida habitacional com o FGTS é a decisão matematicamente superior.
7. Estratégia Mista Híbrida: O Efeito Bola de Neve
Para quem precisa de alívio financeiro mas não quer abrir mão da economia máxima de juros, existe a Estratégia Híbrida de Reamortização:
Como Executar a Estratégia Híbrida:
- Faça a amortização extraordinária do FGTS escolhendo Reduzir a Parcela (ex.: a parcela cai de R$ 4.500 para R$ 3.900, liberando R$ 600/mês).
- Não aumente seu padrão de consumo: continue separando os R$ 4.500 originais todo mês.
- Pegue a folga mensal de R$ 600 e faça microamortizações mensais em dinheiro direto pelo aplicativo do banco, escolhendo a opção Reduzir Prazo.
- Resultado: Você mantém a flexibilidade financeira caso ocorra uma emergência (a parcela oficial é mais baixa) e, ao mesmo tempo, encurta o prazo do financiamento no seu próprio ritmo.
8. Perguntas Frequentes (FAQ)
1. Posso usar o FGTS para reduzir o prazo em contratos pela Tabela Price?
Sim. A amortização extraordinária com FGTS abate o saldo devedor principal tanto no SAC quanto na Tabela Price. Ao escolher a redução de prazo na Price, o valor da parcela fixa permanece o mesmo e o número total de prestações futuras é antecipado, cancelando a parcela de juros embutida nas parcelas finais.
2. O banco pode recusar o pedido de redução de prazo com o FGTS?
Não. A legislação do SFH e as resoluções do Conselho Curador do FGTS asseguram ao mutuário o direito de escolher a destinação do abatimento (seja em prazo ou em valor de prestação), desde que cumpridos os requisitos regulamentares de carência de 2 anos e enquadramento do imóvel.
3. Se eu amortizar pelo prazo, os seguros obrigatórios (MIP e DFI) também diminuem?
Sim. O seguro MIP é calculado como uma alíquota sobre o saldo devedor ajustada pela idade do mutuário, e o DFI incide sobre o valor de avaliação do imóvel. Ao reduzir o saldo devedor e encurtar o tempo do contrato, você elimina o pagamento desses prêmios de seguro nos anos finais da vida, que são historicamente os mais caros devido ao fator etário.
4. Posso juntar o FGTS do cônjuge para fazer uma amortização maior?
Sim, desde que o cônjuge figure formalmente no contrato de financiamento como coobrigado ou comprove regime de comunhão de bens aplicável, cumprindo também os requisitos individuais de tempo de contribuição ao FGTS e inexistência de outro imóvel no município.
5. O que acontece com a multa rescisória de 40% se eu sacar o FGTS para amortizar o imóvel?
O saque do saldo para amortização habitacional não afeta a base de cálculo da multa rescisória de 40% em caso de demissão sem justa causa. Pela legislação trabalhista, a multa rescisória incide sobre a totalidade de todos os depósitos realizados pelo empregador ao longo do contrato de trabalho, independentemente de haver saques anteriores para fins habitacionais.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 8.036, de 11 de maio de 1990. Dispõe sobre o Fundo de Garantia do Tempo de Serviço e dá outras providências. Artigo 20, inciso VII (Utilização do saldo para amortização e liquidação de parcelas habitacionais).
- CONSELHO CURADOR DO FGTS (CCFGTS). Resolução nº 994/2021 e alterações posteriores. Regulamenta as condições gerais para utilização dos recursos da conta vinculada do FGTS em operações de crédito habitacional no âmbito do SFH.
- BANCO CENTRAL DO BRASIL (BACEN). Resolução CMN nº 4.676/2018. Consolida as diretrizes operacionais do Sistema Financeiro da Habitação (SFH) e regras para direcionamento de depósitos de poupança e FGTS.
- CAIXA ECONÔMICA FEDERAL. Manual do FGTS: Utilização da Conta Vinculada na Moradia Própria (MMP). Versão 2025/2026. Brasília: Caixa Econômica Federal.
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DE CRÉDITO IMOBILIÁRIO E POUPANÇA (ABECIP). Guia Técnico de Amortização e Portabilidade de Crédito Imobiliário. São Paulo: ABECIP, 2024.
- ASSAF NETO, Alexandre. Finanças Corporativas e Valor. 8ª Edição. São Paulo: Editora Atlas, 2021. Capítulo dedicado a sistemas de amortização, equivalência financeira e valor presente de dívidas de longo prazo.
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 52, § 2º (Garantia do direito à liquidação antecipada do débito, total ou parcialmente, mediante redução proporcional dos juros e demais acréscimos).
Carregando comentários…