Financiamento Imobiliário Indexado ao IPCA vs. Taxa Prefixada vs. TR: Simulações Matemáticas de Risco Inflacionário e Explosão do Saldo Devedor
Neste artigo
- 1. O Panorama dos Indexadores Imobiliários no Brasil
- 2. A Armadilha da Parcela Inicial Baixa no Financiamento IPCA
- 3. A Matemática da “Explosão do Saldo Devedor”
- 4. Financiamento Tradicional pela TR: O Escudo Histórico do Mutuário
- 5. Financiamento com Taxa Prefixada: A Imunidade Volátil
- 6. Simulação Matemática Comparativa Exaustiva: R$ 450.000,00 em 360 Meses
- 7. Análise dos Resultados: O Risco de Ruína e Inadimplência
- 8. Matriz de Decisão por Perfil de Mutuário
- 9. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
A aquisição da casa própria por meio do crédito habitacional de longo prazo — contratado habitualmente em horizontes de 240 a 420 meses (20 a 35 anos) — é a maior transação patrimonial e o compromisso financeiro de maior envergadura na vida de uma família brasileira. No momento da simulação bancária, a atenção do mutuário é quase que magneticamente atraída para um único dado: o valor da primeira parcela mensal.
Conscientes dessa sensibilidade psicológica, as principais instituições financeiras do país — lideradas pela Caixa Econômica Federal e seguidas por grandes bancos privados — passaram a ofertar agressivamente linhas de Financiamento Imobiliário Indexadas ao IPCA (Índice Nacional de Preços ao Consumidor Amplo). Nessas propostas comerciais, a taxa fixa de juros nominal é substancialmente menor (ex.: IPCA + 4,5% a.a. contra TR + 9,8% a.a.), o que resulta em uma primeira prestação até 35% a 45% mais baixa, permitindo que o cliente aprove o crédito com uma renda familiar formal menor.
Contudo, por trás da aparente facilidade de acesso ao imóvel reside uma das armadilhas atuariais mais severas do mercado de crédito: a indexação da dívida integral à inflação corrente. Enquanto a Taxa Referencial (TR) atua historicamente como um redutor protetivo do saldo devedor e as taxas prefixadas eliminam qualquer incerteza de fluxo de caixa, o indexador IPCA incide como correção monetária plena sobre o saldo devedor remanescente antes de cada amortização.
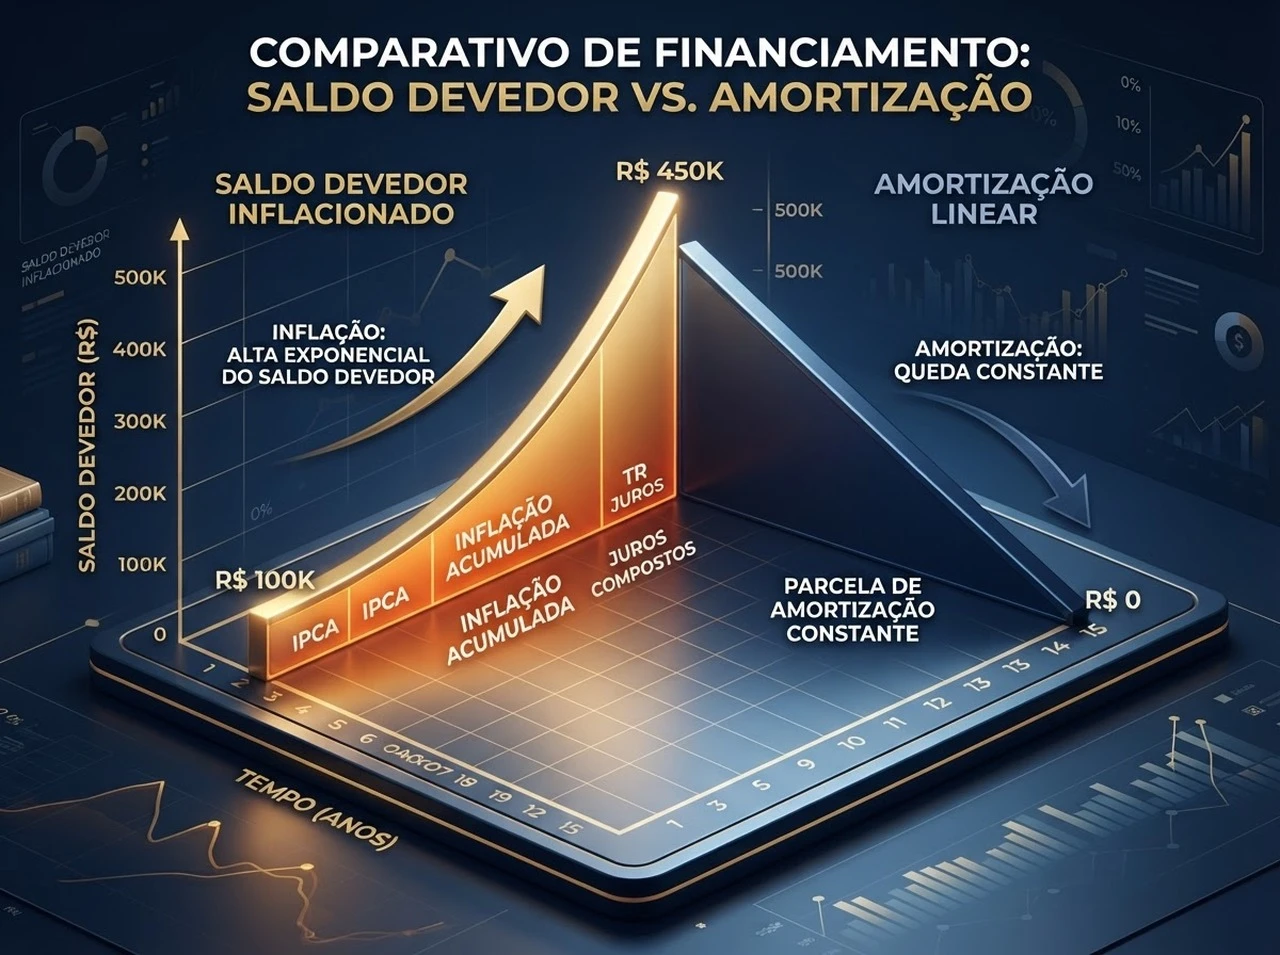
Em um cenário de estresse macroeconômico com inflação persistente, ocorre o fenômeno matemático que os engenheiros financeiros denominam explosão do saldo devedor: mesmo com o pagamento pontual e ininterrupto das prestações ao longo de 5 ou 10 anos, a dívida em reais torna-se significativamente maior do que o capital originalmente financiado.
Neste guia técnico definitivo do Simulacro, dissecamos a engenharia matemática dos três principais indexadores imobiliários do Brasil, modelamos simulações reais de um financiamento de R$ 450.000,00 sob o Sistema SAC, demonstramos o efeito cascata de choques inflacionários e apresentamos uma matriz de decisão criteriosa para orientar a escolha do comprador.
1. O Panorama dos Indexadores Imobiliários no Brasil
O Sistema Financeiro da Habitação (SFH) e o Sistema de Financiamento Imobiliário (SFI), regulamentados pelo Banco Central do Brasil (BACEN) e fundamentados na Lei nº 9.514/1997, estruturam o custo do dinheiro habitacional por meio de três arquiteturas contratuais distintas.
A escolha do indexador determina se o mutuário assumirá o risco macroeconômico do país ou se esse risco permanecerá alocado no balanço da instituição financeira.
1.1. Financiamento Tradicional com Taxa Referencial (TR)
A Taxa Referencial foi criada pela Medida Provisória nº 294/1991 (Plano Collor II) para desindexar a economia. A TR não reflete o aumento dos preços ao consumidor; trata-se de uma taxa de juros calculada diariamente pelo Banco Central a partir das Letras do Tesouro Nacional (LTN) e das taxas praticadas no mercado interbancário, à qual se aplica a Fórmula do Redutor $R$:
Quando a taxa básica de juros (Selic) situa-se em níveis baixos ou moderados (abaixo de 8,5% a.a.), o redutor anula o cálculo e a TR é fixada em exatamente 0,00% ao mês. Mesmo em períodos de taxas de juros elevadas, a TR raramente ultrapassa 1,5% a 2,0% ao ano, tornando-se uma âncora de previsibilidade que historicamente protegeu as famílias brasileiras durante crises de preços.
1.2. Financiamento Indexado ao IPCA (Taxa Real de Juros)
Regulamentado para o crédito habitacional em 2019, o modelo atrela o contrato à inflação oficial calculada pelo Instituto Brasileiro de Geografia e Estatística (IBGE). A taxa cobrada pelo banco é uma Taxa Real Pura (geralmente entre 3,95% e 5,50% a.a.), acrescida da variação mensal acumulada do IPCA:
O risco basilar reside na assimetria: enquanto o mutuário possui renda assalariada que depende de dissídios coletivos anuais (frequentemente defasados ou inferiores à inflação em crises), a dívida habitacional é corrigida de forma composta a cada 30 dias.
1.3. Financiamento com Taxa Prefixada Pura
Nesta modalidade, a taxa de juros anual é 100% travada no momento da assinatura da escritura (ex.: 10,80% a 12,50% a.a.), sem incidência de qualquer índice de correção monetária pós-fixado (TR = 0, IPCA = 0).
- Vantagem: Certeza matemática absoluta. A primeira prestação é a mais cara da vida do contrato (no SAC) e cada parcela subsequente será rigorosamente menor que a anterior até a quitação.
- Custo da Certeza: Como a instituição financeira assume integralmente o risco inflacionário dos próximos 30 anos, ela cobra um “prêmio de risco de liquidez” embutido na taxa nominal de partida.
2. A Armadilha da Parcela Inicial Baixa no Financiamento IPCA
O principal instrumento de captação de clientes para as linhas de IPCA é a atratividade da prestação inaugural. Para compreender essa mecânica, considere a composição padrão da parcela no Sistema de Amortização Constante (SAC):
No primeiro mês ($t=1$), para um capital financiado de R$ 450.000,00 em 360 meses, a cota de amortização principal pura é:
Os juros do primeiro mês incidem sobre o saldo devedor inicial de R$ 450.000,00:
- No modelo TR + 9,80% a.a. (taxa mensal efetiva de \~0,782% a.m.):
J1 = R$ 450.000 × 0,00782 = R$ 3.519,00 ⟹ P1 ≈ {R$ 4.925,00} (com seguros)
- No modelo IPCA + 4,95% a.a. (taxa mensal efetiva de \~0,403% a.m.):
J1 = R$ 450.000 × 0,00403 = R$ 1.813,50 ⟹ P1 ≈ {R$ 3.106,00} (com seguros)
Comparativo da Parcela Inicial (Financiamento de R$ 450.000,00):
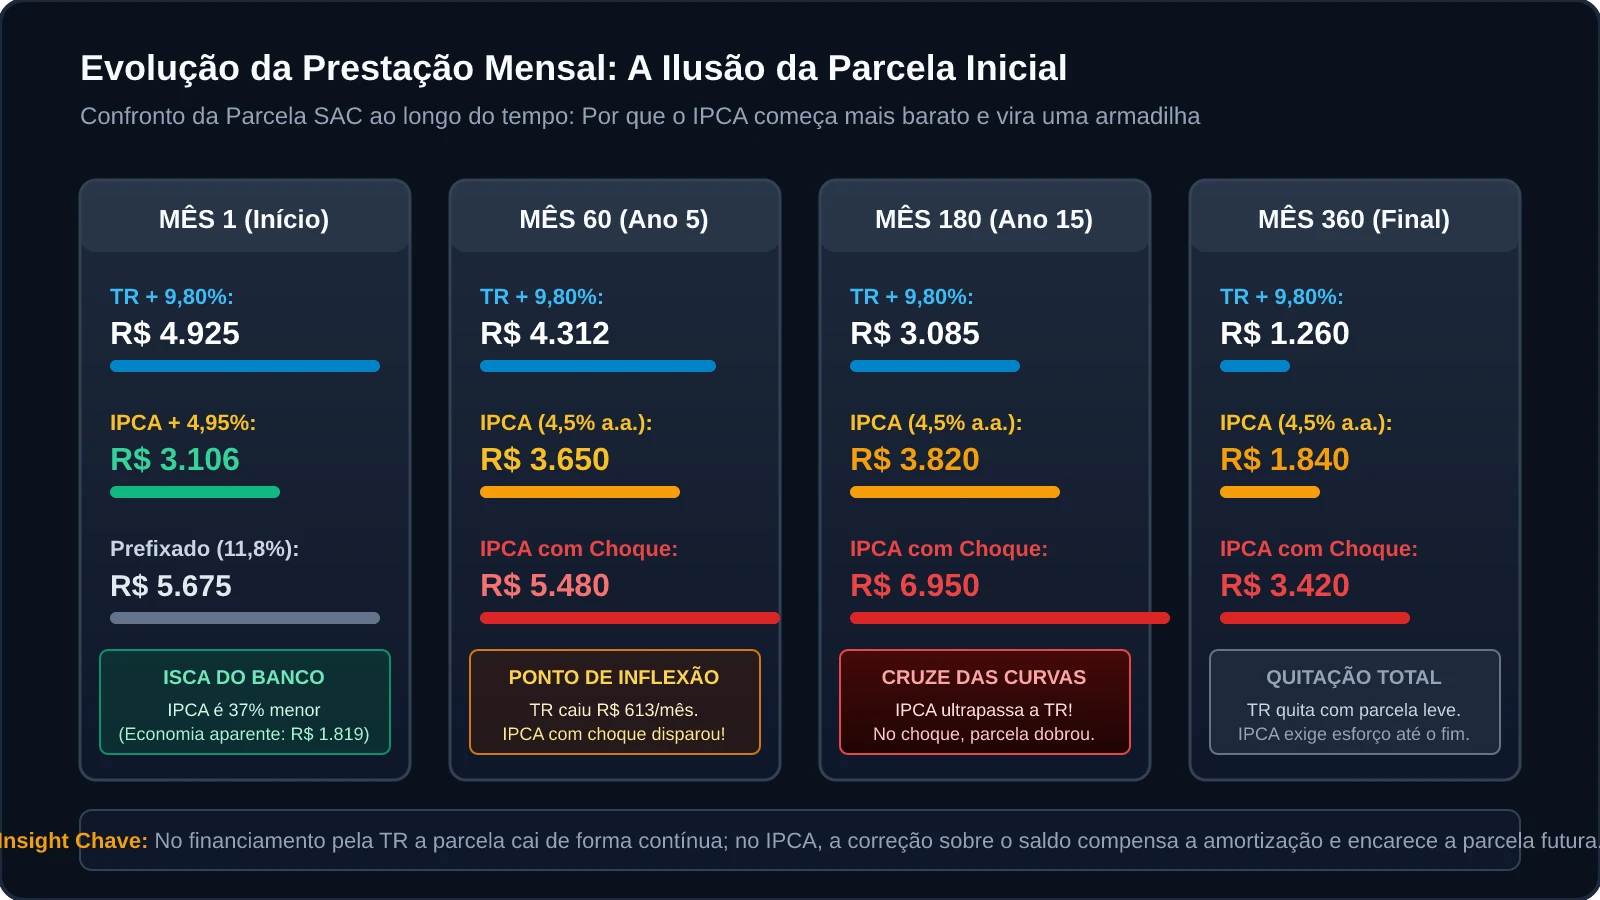
Modelo Tradicional (TR + 9,80% a.a.): Parcela Mês 1 = R$ 4.925,00 (exige renda familiar mínima de R$ 16.400,00). Modelo Indexado (IPCA + 4,95% a.a.): Parcela Mês 1 = R$ 3.106,00 (exige renda familiar mínima de R$ 10.350,00). * Diferença Imediata: Desconto de – R$ 1.819,00 (-37%) na prestação inaugural.
Para o comprador que possui margem de comprometimento de renda limitada a 30% da folha de pagamento (Art. 11 da Resolução CMN nº 4.676/2018), a linha IPCA viabiliza a aprovação bancária imediata daquele imóvel. O que o gerente ou correspondente bancário frequentemente omite é que a taxa de 4,95% remunera apenas os juros reais, e a correção monetária do IPCA mensal será adicionada ao montante global da dívida.
3. A Matemática da “Explosão do Saldo Devedor”
Para compreender por que o saldo devedor pode subir em vez de cair, é indispensável examinar a ordem cronológica dos lançamentos contábeis exigida pelas normas do Sistema Financeiro da Habitação.
A cada data de aniversário mensal do contrato, o banco executa o seguinte algoritmo financeiro:
O Ponto Crítico de Inflexão Matemática
A dívida em reais sofrerá crescimento nominal absoluto se a correção monetária inflacionária aplicada sobre o saldo total for superior à cota mensal que o mutuário está amortizando:
Vamos aplicar essa desigualdade ao nosso caso real de R$ 450.000,00 no primeiro ano, onde a amortização mensal contratual é de R$ 1.250,00:
0
Em termos anualizados, uma taxa de 0,28% ao mês equivale a uma inflação anual de:
1
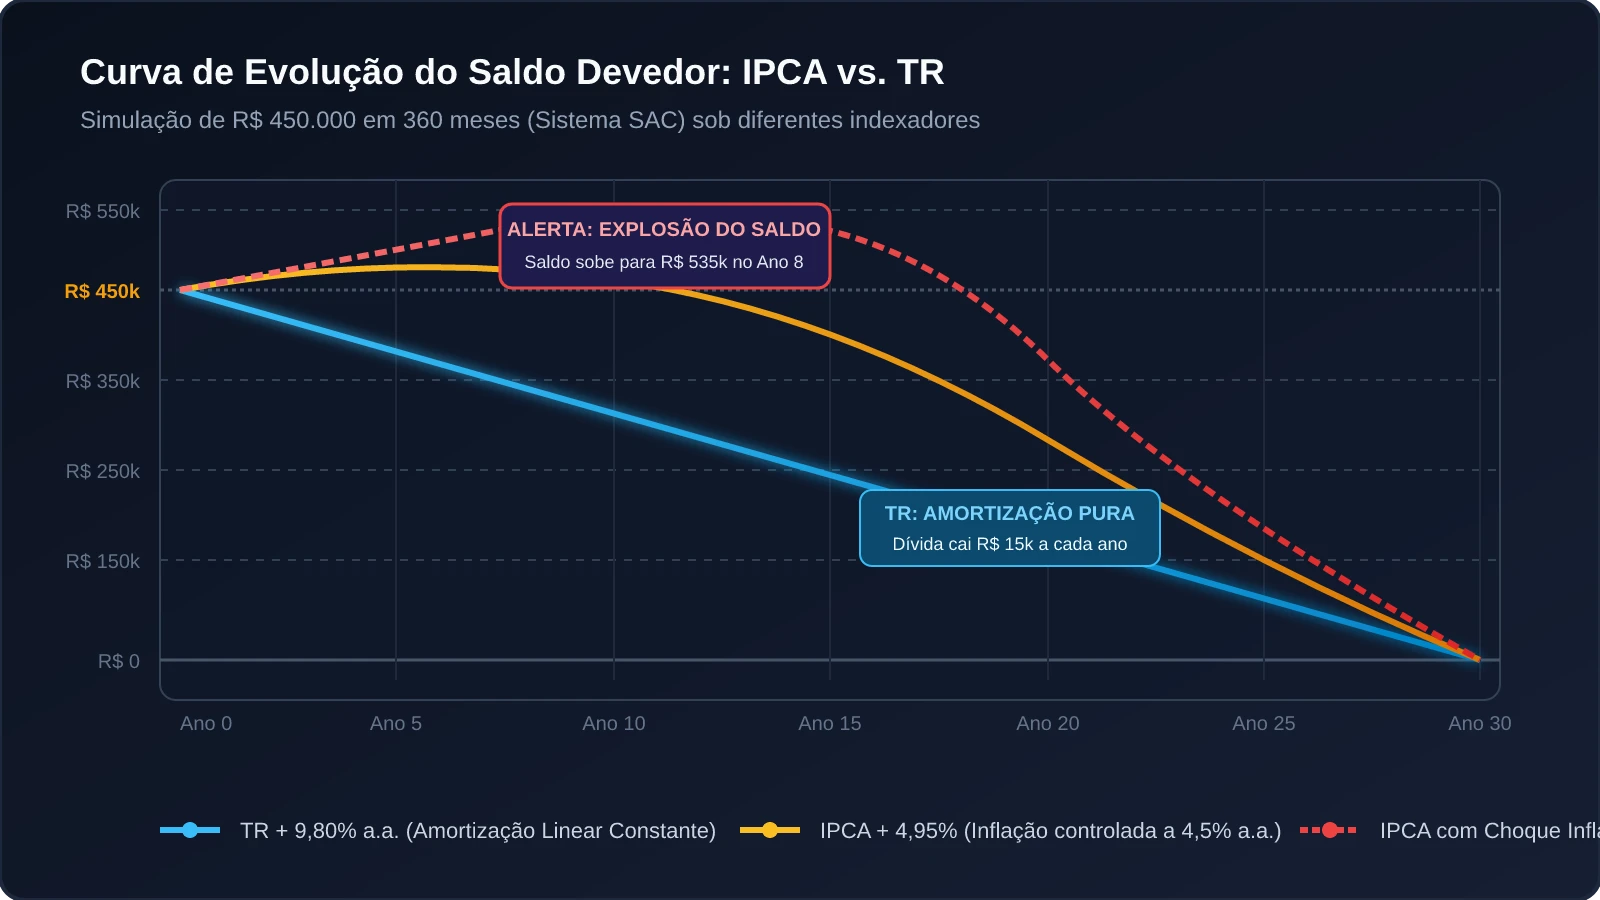
Revelação Matemática Alarmante: Sempre que a inflação acumulada no Brasil for superior a 3,38% ao ano — patamar que representa praticamente o centro ou piso da meta de inflação do Conselho Monetário Nacional (CMN) —, o saldo devedor de um financiamento imobiliário atrelado ao IPCA no Sistema SAC cresce em vez de diminuir durante os primeiros anos, mesmo que o mutuário pague todas as parcelas religiosamente em dia! Demonstração do Balanço de Forças no Mês 1 com Inflação Mensal de 0,60% (7,4% a.a.):
1. Saldo Devedor Inicial: R$ 450.000,00 2. Correção Monetária pelo IPCA (0,60% sobre R$ 450k): + R$ 2.700,00 3. Saldo Atualizado antes da Amortização: R$ 452.700,00 4. Cota de Amortização Principal Paga pelo Mutuário: – R$ 1.257,50 5. Novo Saldo Devedor após o Pagamento da Parcela: R$ 451.442,50
Resultado Líquido: O cliente desembolsou mais de R$ 3.200,00 na prestação mensal e sua dívida nominal aumentou em + R$ 1.442,50 em relação ao mês anterior.
4. Financiamento Tradicional pela TR: O Escudo Histórico do Mutuário
Ao contrário do IPCA, que mede a inflação plena do supermercado, energia e combustíveis, a Taxa Referencial (TR) possui uma característica atuarial única: a presença do Fator Redutor do Banco Central.
Como a TR Protege o Contrato Habitacional:
- Período Selic em Mínimas (2017 a 2021): A TR permaneceu rigorosamente zerada (TR = 0,000%). Durante esses 4 anos, os mutuários que contrataram financiamento pela TR pagaram zero correção monetária, e cada centavo amortizado abateu 100% da dívida nominal.
- Período de Selic Alta (10,5% a 13,75% a.a.): Mesmo com os juros básicos em patamares elevados, a TR acumulada no Brasil oscilou entre 1,20% e 1,80% ao ano — muito inferior ao IPCA do mesmo período, que variou de 4,5% a 10%.
- Comportamento Linear SAC: Na TR, a prestação mensal diminui a cada mês de forma previsível e ininterrupta. A família tem a certeza de que o compromisso financeiro representará uma fatia decrescente do orçamento ao longo do tempo.
5. Financiamento com Taxa Prefixada: A Imunidade Volátil
A modalidade prefixada representa a transferência total de risco do mutuário para a instituição financeira:
- Previsibilidade Absoluta: Você sabe exatamente o valor de todas as 360 parcelas desde o primeiro dia de contrato.
- Custo Real Descontado da Inflação: Com o passar dos anos, o valor nominal da prestação cai no Sistema SAC e, simultaneamente, o poder de compra daquela moeda é corroído pela inflação natural da economia. Uma parcela de R$ 4.000 hoje representará o equivalente ao poder de compra de R$ 1.500 daqui a 15 anos.
- Desvantagem: A taxa de partida é mais alta (tipicamente 11,5% a 12,8% a.a.). Se a economia brasileira entrar em um ciclo virtuoso prolongado de juros baixos estruturais, o contrato prefixado permanecerá atrelado à taxa mais cara, exigindo que o mutuário busque a portabilidade de crédito para outra instituição.
6. Simulação Matemática Comparativa Exaustiva: R$ 450.000,00 em 360 Meses
Abaixo, apresentamos uma modelagem computacional financeira completa de um financiamento imobiliário residencial pelo Sistema de Amortização Constante (SAC):
- Valor Financiado: R$ 450.000,00
- Prazo de Amortização: 360 meses (30 anos)
- Cenário A (Padrão TR): Taxa de juros de TR + 9,80% a.a. (TR média projetada de 1,2% a.a. nos primeiros 10 anos e 0,5% residual).
- Cenário B (IPCA Moderado): Taxa de juros de IPCA + 4,95% a.a., com IPCA estável no centro da meta em 4,50% a.a. (0,367% a.m.) ao longo de todo o contrato.
- Cenário C (IPCA com Choque Inflacionário): IPCA a 4,50% a.a. nos primeiros 4 anos, sofrendo um choque inflacionário no Ano 5 (Mês 49 a 72) com IPCA médio de 8,50% a.a., retornando a 5,50% a.a. posteriormente.
- Cenário D (Taxa Prefixada Pura): Taxa de juros de 11,80% a.a. (0,933% a.m.) sem qualquer indexador (TR = 0, IPCA = 0).
Tabela 1: Confronto de Prestações Mensais e Saldo Devedor nos Marcos Temporais
| Indicador Financeiro | Cenário A (TR + 9,80%) | Cenário B (IPCA 4,5% + 4,95%) | Cenário C (IPCA Choque 8,5%) | Cenário D (Prefixado 11,80%) |
|---|---|---|---|---|
| Primeira Parcela (Mês 1) | R$ 4.925,40 | R$ 3.106,85 | R$ 3.106,85 | R$ 5.675,20 |
| Parcela no Mês 24 (Ano 2) | R$ 4.680,10 | R$ 3.325,40 | R$ 3.325,40 | R$ 5.390,40 |
| Parcela no Mês 60 (Ano 5) | R$ 4.312,80 | R$ 3.650,20 | R$ 5.480,90 | R$ 4.965,80 |
| Parcela no Mês 120 (Ano 10) | R$ 3.695,40 | R$ 3.910,80 | R$ 6.340,50 | R$ 4.255,10 |
| Parcela no Mês 180 (Ano 15) | R$ 3.085,20 | R$ 3.820,40 | R$ 6.950,20 | R$ 3.545,00 |
| Parcela no Mês 240 (Ano 20) | R$ 2.475,10 | R$ 3.390,10 | R$ 6.120,40 | R$ 2.835,20 |
| Última Parcela (Mês 360) | R$ 1.260,50 | R$ 1.840,60 | R$ 3.420,80 | R$ 1.415,30 |
| Saldo Devedor após 5 Anos (Mês 60) | R$ 375.000,00 | R$ 472.500,00 | R$ 518.400,00 | R$ 375.000,00 |
| Saldo Devedor após 10 Anos (Mês 120) | R$ 300.000,00 | R$ 435.200,00 | R$ 532.800,00 | R$ 300.000,00 |
| Saldo Devedor após 15 Anos (Mês 180) | R$ 225.000,00 | R$ 355.600,00 | R$ 485.100,00 | R$ 225.000,00 |
Tabela 2: Balanço Consolidado do Custo Total Nominal ao Fim de 30 Anos
| Métrica Consolidada | Cenário A (TR + 9,80%) | Cenário B (IPCA 4,5% + 4,95%) | Cenário C (IPCA Choque) | Cenário D (Prefixado 11,80%) |
|---|---|---|---|---|
| Amortização do Principal | R$ 450.000,00 | R$ 450.000,00 | R$ 450.000,00 | R$ 450.000,00 |
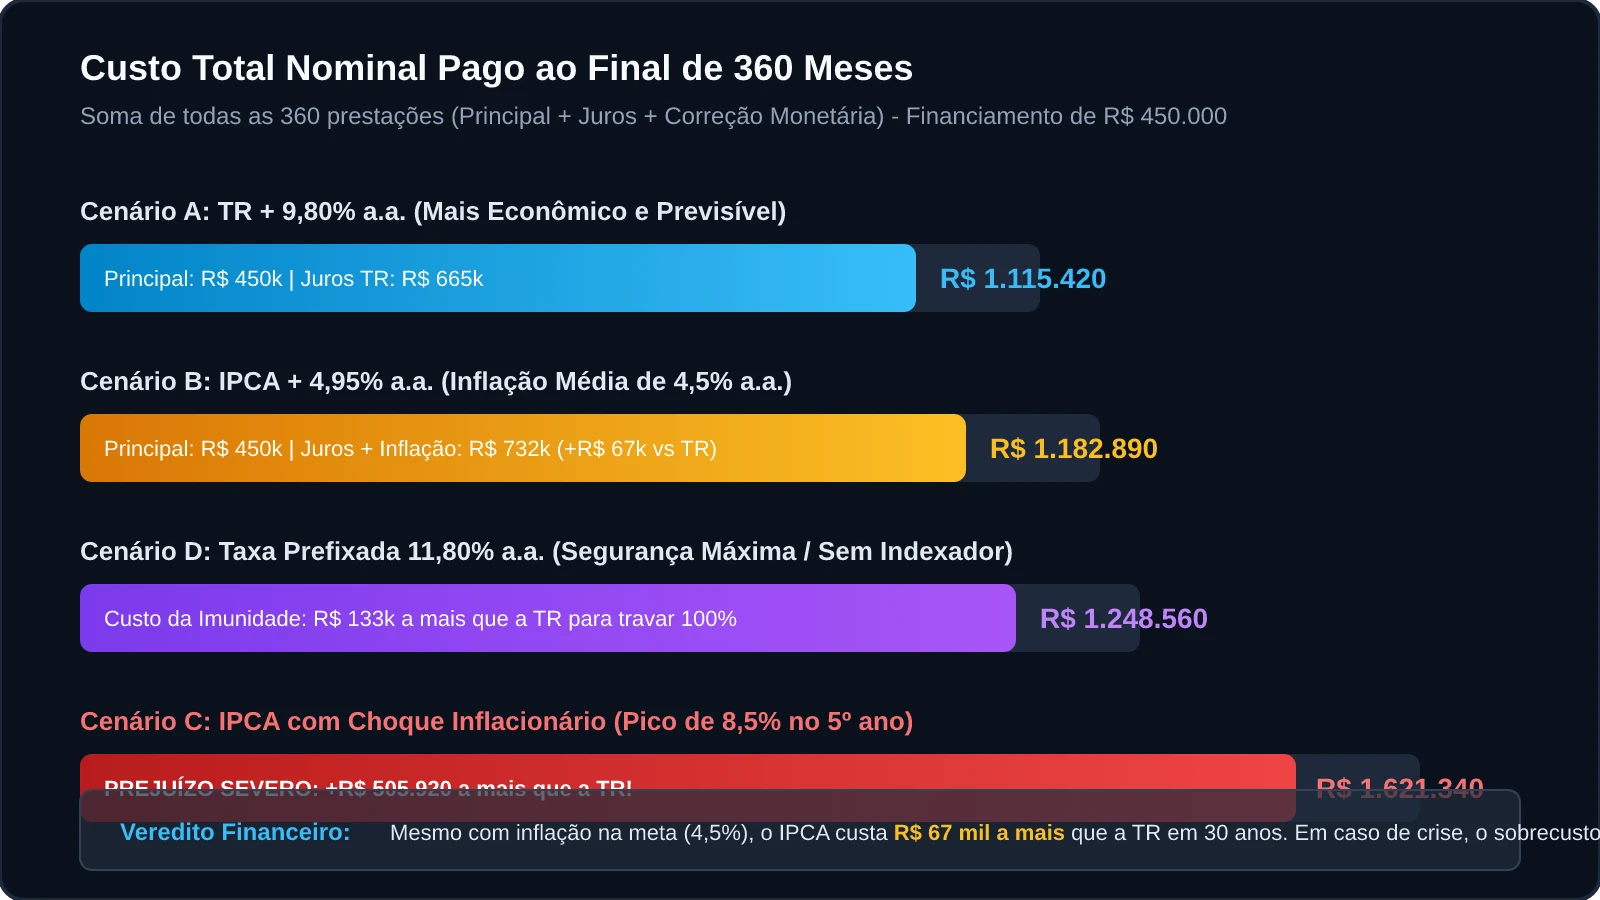
| Juros Totais Pagos | R$ 665.420,00 | R$ 392.140,00 | R$ 488.620,00 | R$ 798.560,00 |
| Correção Monetária Efetiva | R$ 0,00 (embutida) | R$ 340.750,00 | R$ 682.720,00 | R$ 0,00 |
| CUSTO TOTAL PAGO (360 Meses) | R$ 1.115.420,00 | R$ 1.182.890,00 | R$ 1.621.340,00 | R$ 1.248.560,00 |
| Diferença Líquida vs. TR | Base de Referência | + R$ 67.470,00 | + R$ 505.920,00 | + R$ 133.140,00 |
7. Análise dos Resultados: O Risco de Ruína e Inadimplência
Os dados numéricos revelam conclusões contundentes que redefinem o planejamento financeiro habitacional:
1. A Inversão no 10º Ano (O Cruze das Curvas)
No Cenário B (IPCA sob inflação controlada de 4,5%), o mutuário começa pagando R$ 1.819 a menos por mês. No entanto, ao atingir o 10º ano (Mês 120), a parcela do IPCA sobe para R$ 3.910, enquanto a parcela da TR desceu para R$ 3.695.
- Após 10 anos de pagamentos pontuais: O cliente da TR deve exatamente R$ 300.000,00 (abateu R$ 150 mil de principal).
- O cliente do IPCA: Mesmo tendo pago 120 parcelas, deve R$ 435.200,00 — praticamente o mesmo valor que financiou uma década antes!
2. O Cenário de Choque Inflacionário: Risco de Insolvência
No Cenário C (onde ocorre uma crise com inflação de 8,5% no 5º ano, perfeitamente compatível com a história econômica recente do Brasil):
- A prestação mensal atinge R$ 6.950,00 no Mês 180 (mais que o dobro da parcela inicial).
- O saldo devedor explode para R$ 532.800,00 no Ano 10 — o mutuário deve R$ 82 mil A MAIS do que o empréstimo original.
- O custo total pago ao final do contrato salta para R$ 1,62 milhão de reais, representando um prejuízo líquido de mais de meio milhão de reais (+R$ 505.920,00) em comparação com o financiamento tradicional pela TR.
8. Matriz de Decisão por Perfil de Mutuário
Diante da modelagem matemática, estabelecemos as diretrizes estratégicas para escolha do indexador:
Perfil 1: O Único Perfil que Deve Considerar o IPCA
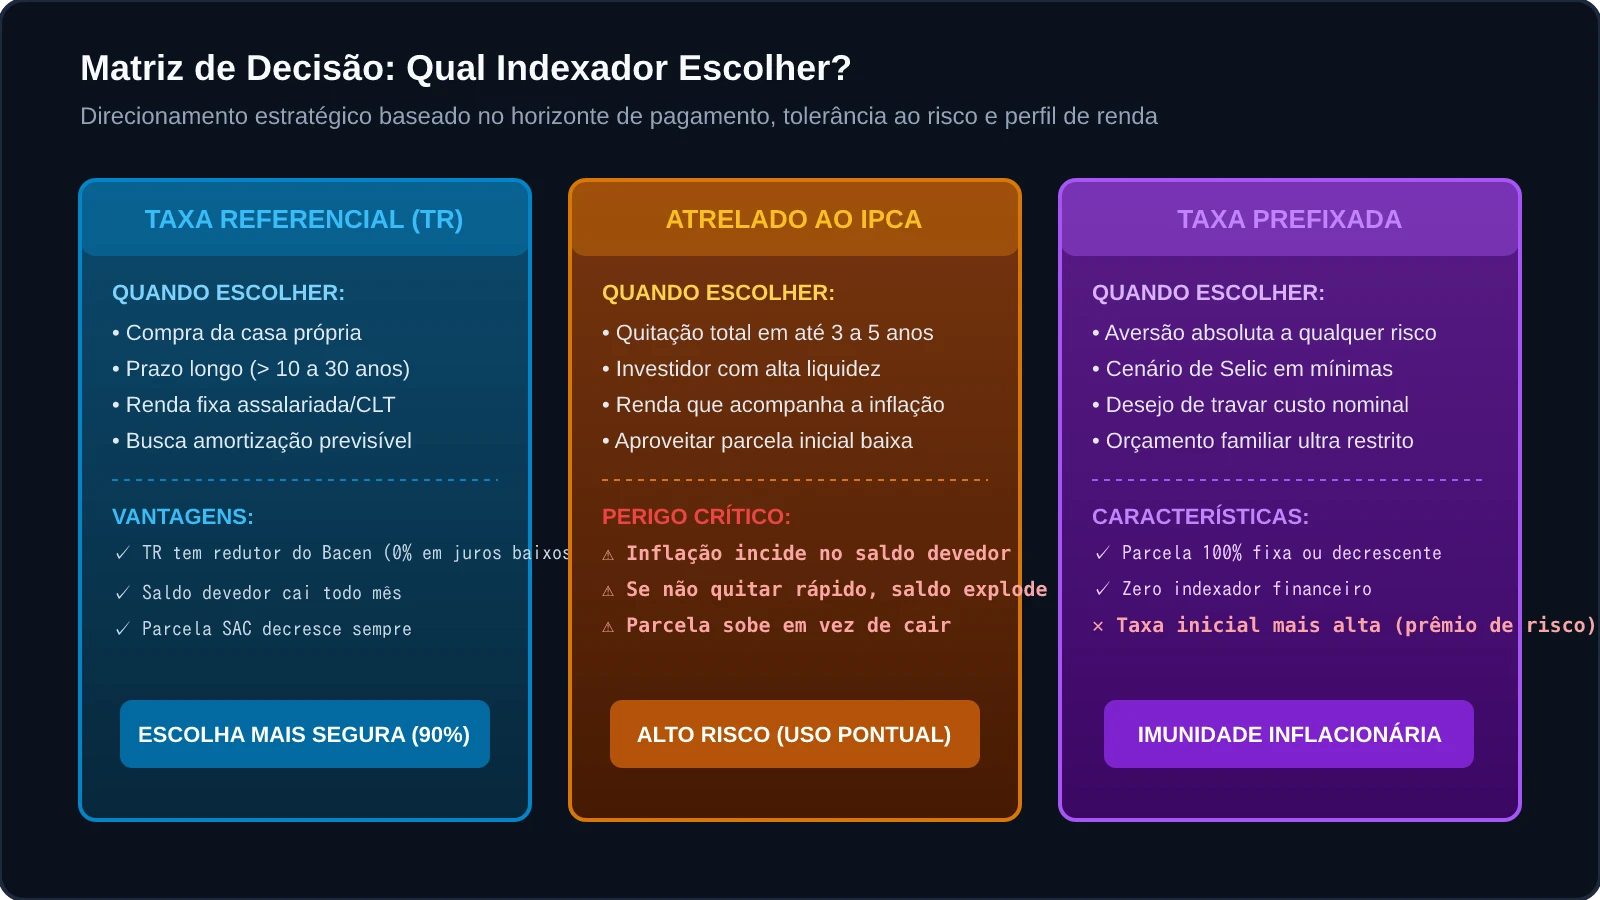
- Características: Profissionais com alta previsibilidade de liquidez futura (venda de outro patrimônio, bônus corporativo garantido, herança líquida ou grande volume de FGTS) que pretendem quitar integralmente ou amortizar mais de 70% do saldo devedor nos primeiros 3 a 5 anos.
- Estratégia: Utiliza a parcela inicial mais baixa para aliviar o fluxo de caixa inicial e liquida a dívida antes que a curva da inflação acumulada supere a amortização do principal.
Perfil 2: Quem DEVE Optar pela TR (90% das Famílias)
- Características: Compradores da casa própria, trabalhadores com renda CLT ou autônomos sem reservas volumosas, cujo horizonte de financiamento ultrapassará 10 anos.
- Estratégia: Garante tranquilidade orçamentária. As parcelas diminuem progressivamente ao longo do tempo, permitindo que a família absorva outros custos (filhos, saúde, aposentadoria) sem o fantasma de uma dívida imobiliária crescente.
Perfil 3: Quem Deve Optar pelo Prefixado
- Características: Famílias com orçamento muito apertado que exigem previsibilidade absoluta e não toleram qualquer surpresa, especialmente contratando em momentos em que a taxa de juros futura projetada estiver em ciclo de alta prolongado.
9. Perguntas Frequentes (FAQ)
1. É possível mudar o indexador do contrato após a contratação (trocar de IPCA para TR)?
Dentro do mesmo banco, a repactuação do indexador não é um direito automático garantido por lei; ela depende de renegociação comercial e análise de crédito da instituição. Caso o seu banco recuse a alteração do contrato de IPCA para TR, a alternativa legal mais eficiente é realizar a Portabilidade de Crédito Imobiliário (Resolução CMN nº 4.292/2013) para outro banco que opere com TR, transferindo o saldo devedor atual com isenção de novo ITBI.
2. Por que o banco oferece o financiamento pelo IPCA com tanta insistência?
Porque, sob a ótica da tesouraria do banco, o financiamento atrelado ao IPCA elimina o risco inflacionário para a instituição e transfere 100% da volatilidade econômica para as costas do cliente. Além disso, os bancos utilizam essas carteiras de crédito imobiliário corrigidas pela inflação para lastrear a emissão de Certificados de Recebíveis Imobiliários (CRI) e Letras de Crédito Imobiliário (LCI) negociadas no mercado de capitais com spreads garantidos.
3. O reajuste pelo IPCA é feito mês a mês ou de uma vez ao ano?
No crédito habitacional, a atualização monetária pelo IPCA incide mensalmente. O banco utiliza o índice oficial divulgado pelo IBGE com uma defasagem padrão de 2 meses (prazo operacional necessário para coleta e consolidação dos dados pelo IBGE). Se a inflação mensal for de 0,80% em março, esse índice corrigirá o saldo devedor e recalculará a prestação devida no mês de maio.
4. Se houver deflação no país (IPCA negativo), o meu saldo devedor diminui?
Sim. Em meses em que o IPCA registra variação negativa (deflação), a taxa negativa é aplicada ao saldo devedor, gerando um abatimento adicional da dívida. Contudo, historicamente no Brasil, períodos deflacionários são extremamente raros e passageiros (durando tipicamente de 1 a 3 meses pontuais), sendo rapidamente neutralizados pelos ciclos inflacionários subsequentes.
5. O teto de comprometimento de 30% da renda protege o mutuário se a parcela do IPCA disparar?
A regra de comprometimento máximo de 30% da renda familiar é exigida apenas no momento da contratação inicial do crédito. Se a inflação fizer a prestação subir 60% ao longo dos anos e o seu salário não for reajustado na mesma proporção, o banco continuará debitando a parcela integral. A prestação pode passar a comprometer 40%, 50% ou mais da sua renda real, aumentando drasticamente o risco de inadimplência e perda do imóvel em leilão fiduciário.
Referências Bibliográficas e Legislação Oficial
- BANCO CENTRAL DO BRASIL (BACEN) & CONSELHO MONETÁRIO NACIONAL (CMN). Resolução CMN nº 4.676, de 31 de julho de 2018. Consolida as diretrizes operacionais do Sistema Financeiro da Habitação (SFH) e estabelece os limites de comprometimento de renda e direcionamento de recursos.
- BANCO CENTRAL DO BRASIL (BACEN). Resolução CMN nº 4.292, de 20 de dezembro de 2013. Dispõe sobre a portabilidade de operações de crédito imobiliário com transferências interbancárias.
- BRASIL. Lei nº 9.514, de 20 de novembro de 1997. Institui a alienação fiduciária de coisa imóvel e regulamenta o Sistema de Financiamento Imobiliário (SFI).
- BRASIL. Medida Provisória nº 294, de 31 de janeiro de 1991, convertida na Lei nº 8.177/1991. Cria a Taxa Referencial (TR) e estabelece a metodologia de cálculo do redutor.
- INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Metodologia do Sistema Nacional de Índices de Preços ao Consumidor: Índice Nacional de Preços ao Consumidor Amplo (IPCA). Série Relatórios Metodológicos, v. 44. Rio de Janeiro: IBGE, 2024.
- CAIXA ECONÔMICA FEDERAL. Manual de Crédito Imobiliário Pessoa Física: Linhas de Financiamento TR, IPCA e Taxa Fixa. Brasília: CEF, 2025/2026.
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DE CRÉDITO IMOBILIÁRIO E POUPANÇA (ABECIP). Anuário do Crédito Imobiliário e Poupança: Evolução das Carteiras por Indexador. São Paulo: ABECIP, 2025.
- ASSAF NETO, Alexandre. Matemática Financeira e suas Aplicações. 14ª Edição. São Paulo: Editora Atlas, 2022. Capítulo sobre inflação, taxas reais versus taxas aparentes e sistemas de amortização com correção monetária.
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 6º, inciso III (Direito à informação clara e adequada sobre os riscos e reajustes contratuais).
Carregando comentários…