Portabilidade de Financiamento Imobiliário: Como Trocar de Banco, Reduzir os Juros e Economizar até R$ 120 Mil (Com Simulações Reais)
Neste artigo
- 1. O Que É e Como Funciona a Portabilidade de Crédito Imobiliário?
- 2. O Mecanismo de Troca: A Liquidação Interbancária via STR
- 3. Custos Envolvidos e Isenções Legais: ITBI e Custas Cartorárias
- 4. Simulação Numérica 1: Financiamento de R$ 350.000,00 Restantes (300 Meses)
- 5. Simulação Numérica 2: Financiamento de Alto Valor (R$ 700.000,00 em 360 Meses)
- 6. A Estratégia de Contraproposta (Retenção): Reduza os Juros com Custo Zero
- 7. Matriz de Decisão: Quando Fazer a Portabilidade?
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
Ao contratar um crédito habitacional de longo prazo (comum em horizontes de 20 a 35 anos), o comprador assume taxas de juros que refletem o cenário macroeconômico do momento da assinatura. Contudo, as condições de mercado, a taxa básica de juros (Selic) e a competição entre instituições bancárias — como Caixa Econômica Federal, Itaú, Bradesco, Santander e Banco do Brasil — oscilam continuamente ao longo das décadas.
Ficar preso a um contrato antigo com juros nominais de 11% ou 12% ao ano enquanto novos concorrentes oferecem taxas de 9% ou 9,5% a.a. representa uma sangria financeira silenciosa.
A Portabilidade de Financiamento Imobiliário, regulamentada pelo Banco Central do Brasil por meio da Resolução CMN nº 4.292/2013, confere ao mutuário o direito legal de transferir sua dívida habitacional para outra instituição financeira que ofereça condições mais vantajosas, sem a necessidade de quitar o contrato com recursos próprios.
Neste guia técnico definitivo, detalhamos o mecanismo operacional de transferência de crédito via Sistema de Transferência de Reservas (STR), as isenções fiscais garantidas por lei (como a não incidência de novo ITBI), simulações matemáticas comparativas de R$ 350 mil e R$ 700 mil e a estratégia de retenção (DTI) para forçar o seu banco atual a reduzir os juros sem custos cartorários.
1. O Que É e Como Funciona a Portabilidade de Crédito Imobiliário?
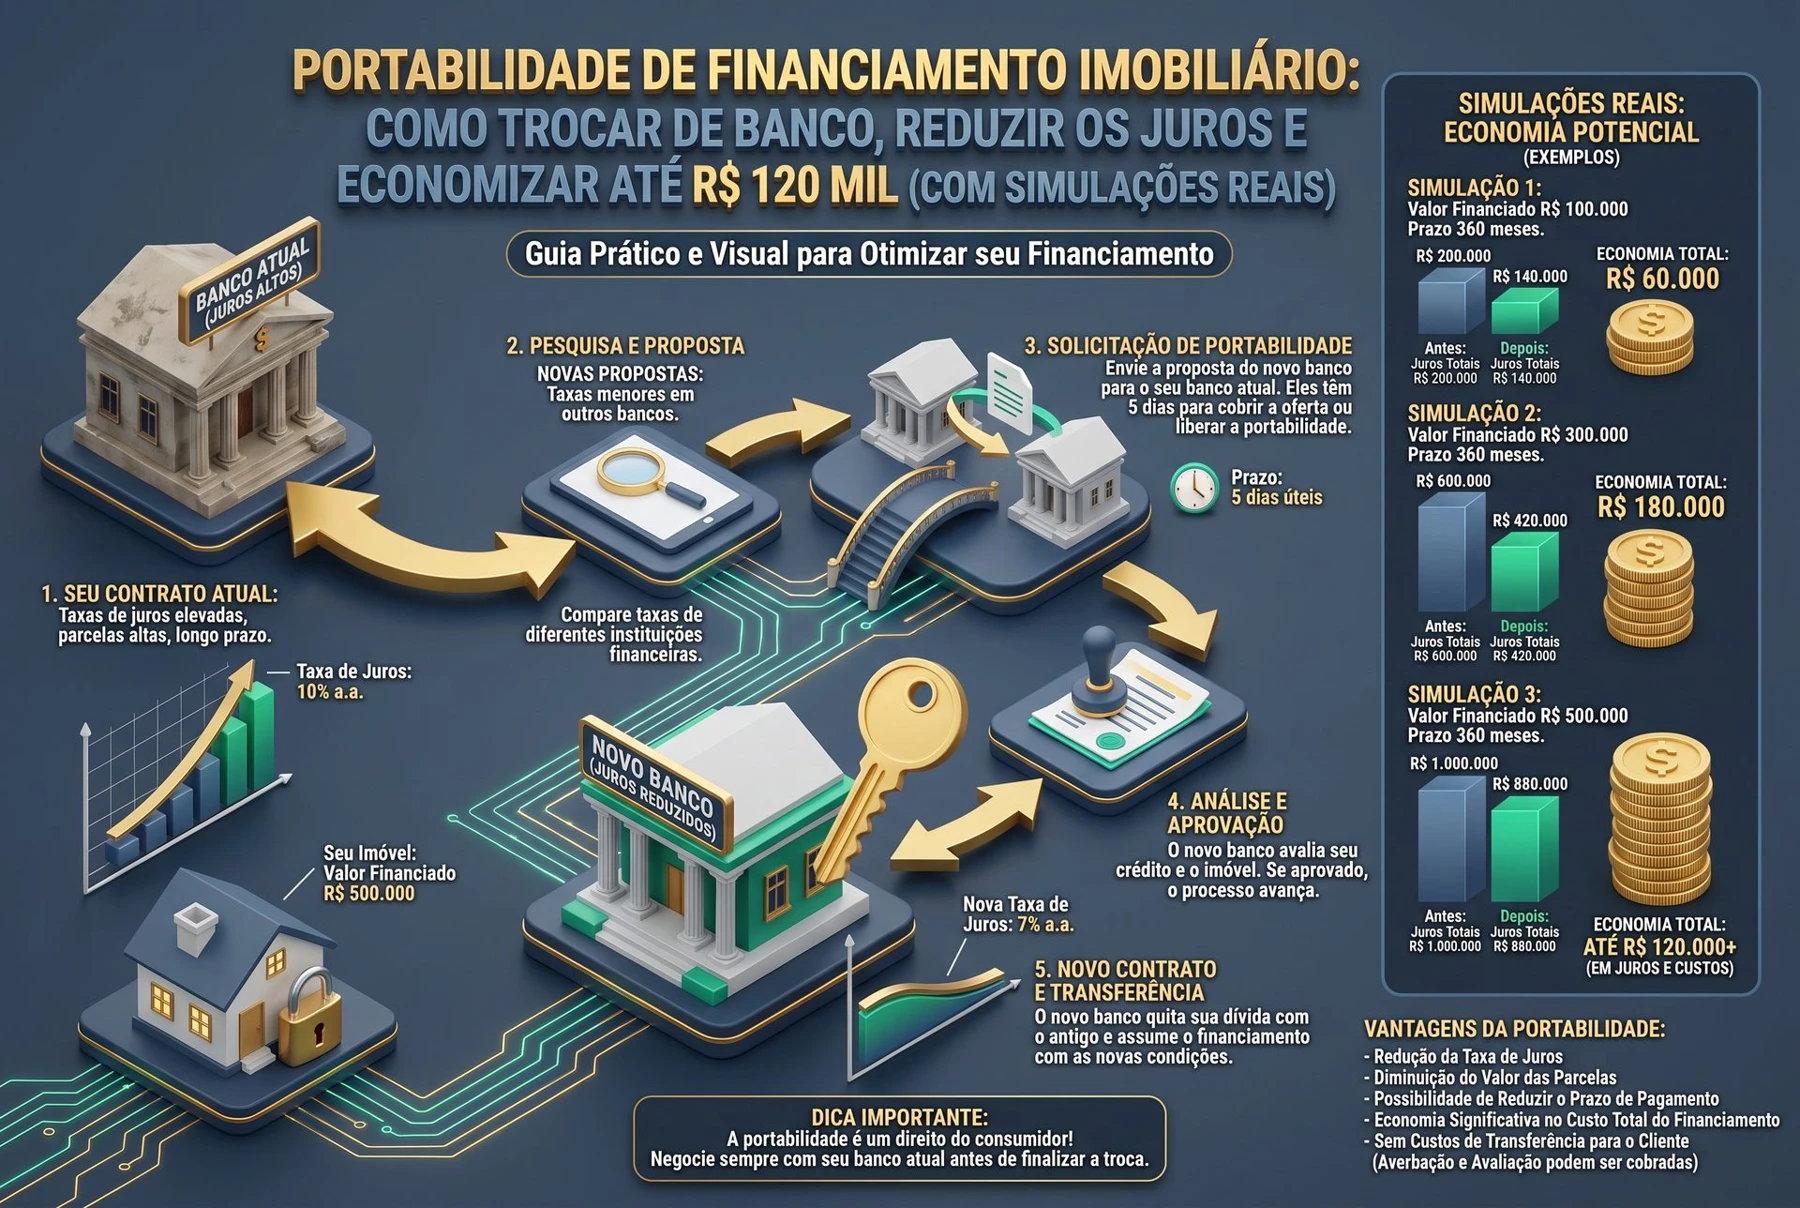
A portabilidade é a operação financeira pela qual os direitos creditórios de uma operação de crédito habitacional são transferidos da instituição credora original para a instituição proponente, a pedido do mutuário.
As Três Travas Regulatórias do Banco Central (Resolução CMN nº 4.292/2013):
- Valor Financiado Invariável: O valor do saldo devedor a ser transferido para o novo banco não pode ser superior ao saldo devedor remanescente do contrato original na data da liquidação. Não é permitido embutir dívidas adicionais ou realizar saque de recursos extras na mesma operação.
- Prazo de Amortização Máximo: O prazo restante do novo contrato não pode ser superior ao prazo remanescente do contrato original, salvo se o cliente solicitar expressamente uma redução de tempo.
- Gratuidade da Operação: A instituição credora original é expressamente proibida de cobrar tarifas bancárias ou taxas de encerramento contratual do cliente para emitir as informações da dívida.
2. O Mecanismo de Troca: A Liquidação Interbancária via STR
O processo de migração da dívida habitacional ocorre em nível institucional de forma padronizada e eletrônica:
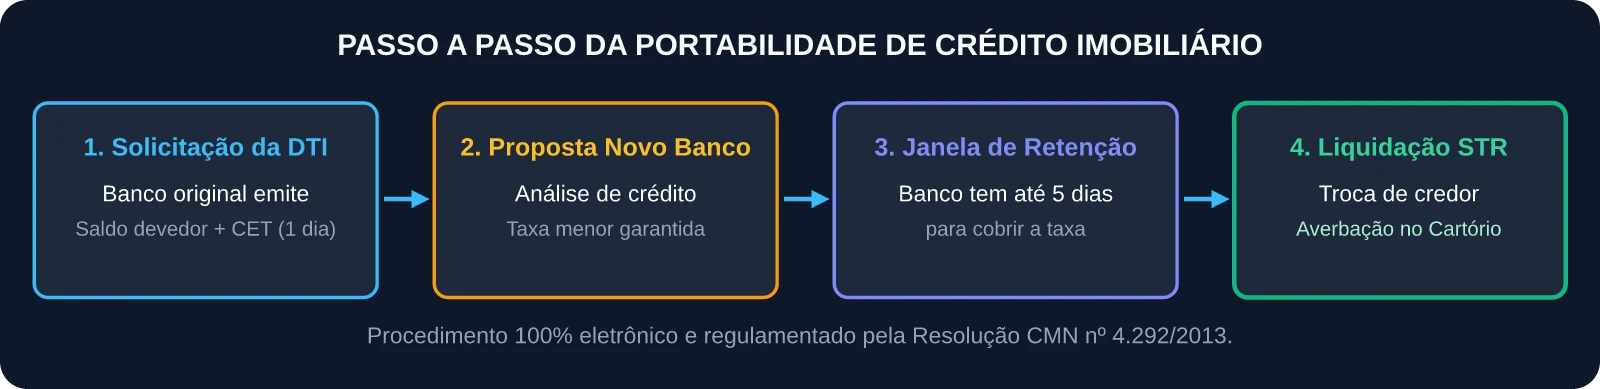
- Emissão da DTI (Declaração de Transferência de Informações): O mutuário solicita ao banco atual o extrato técnico contendo o saldo devedor atualizado, o Custo Efetivo Total (CET), a taxa de juros nominal/efetiva, o sistema de amortização (SAC ou Price) e o número de parcelas restantes. O banco tem até 1 dia útil para fornecer esses dados.
- Proposta Firme da Instituição Proponente: Com a DTI em mãos, o novo banco simula a operação, aprova o crédito e formaliza uma proposta de portabilidade com taxa reduzida.
- Janela de Retenção (5 Dias Úteis): O novo banco notifica formalmente o banco de origem via sistema eletrônico interbancário. O banco original dispõe de um prazo legal de 5 dias úteis para exercer o direito de retenção: cobrir a taxa concorrente ou liberar a transferência.
- Liquidação via STR: Caso o banco original não cubra a oferta, o novo banco transfere o valor exato do saldo devedor via Sistema de Transferência de Reservas (STR) do Banco Central, quitando a dívida original e assumindo a condição de novo credor fiduciário.
3. Custos Envolvidos e Isenções Legais: ITBI e Custas Cartorárias
Uma das maiores dúvidas dos mutuários é se a portabilidade exige o pagamento de novos tributos municipais e taxas cartorárias elevadas:
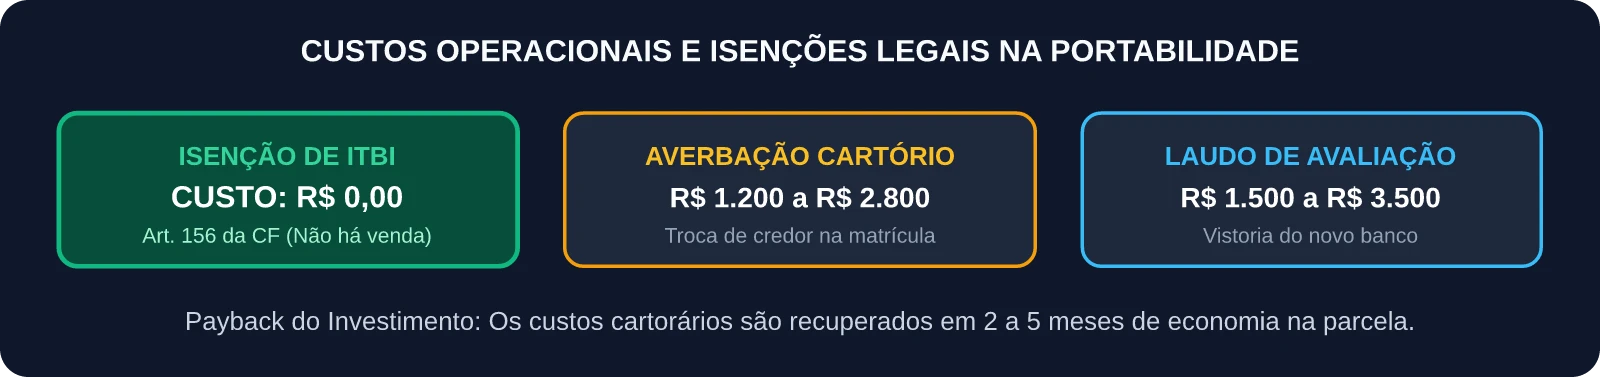
1. Isenção Total de ITBI (Imposto de Transmissão de Bens Imóveis)
O ITBI incide exclusivamente sobre a transmissão inter vivos de propriedade imobiliária a título oneroso (Art. 156, II, da Constituição Federal). Na portabilidade, não há compra e venda de imóvel, mas apenas a sub-rogação de credor na garantia fiduciária existente. Portanto, a cobrança de ITBI é 100% indevida e ilegal.
2. Averbação da Alienação Fiduciária no Cartório de Registro de Imóveis
Por força da Lei nº 9.514/1997 (que rege a alienação fiduciária de bens imóveis), a substituição do credor na matrícula do imóvel é realizada por meio de um ato de Averbação, e não de novo registro de escritura pública.
- O custo da averbação varia conforme a tabela de custas de cada Tribunal de Justiça estadual (geralmente entre R$ 1.200,00 e R$ 2.800,00).
3. Tarifa de Avaliação do Imóvel
O novo banco exige a vistoria técnica e emissão de laudo de avaliação do imóvel para comprovar que a garantia cobre o saldo financiado (custo médio entre R$ 1.500,00 e R$ 3.500,00).
Regra do Payback: Como a redução de juros economiza de R$ 300 a R$ 1.500 por mês na prestação, a soma de todos os custos de transação (cartório + laudo) costuma ser 100% amortizada entre o 2º e o 5º mês de vigência do novo contrato.
4. Simulação Numérica 1: Financiamento de R$ 350.000,00 Restantes (300 Meses)
Considere um mutuário que financiou um imóvel e possui R$ 350.000,00 de saldo devedor remanescente, com 300 meses restantes (25 anos) sob o Sistema SAC:
- Contrato Original no Banco A: Taxa nominal de 11,50% a.a. (0,911% a.m.)
- Proposta do Banco B (Portabilidade): Taxa nominal de 9,20% a.a. (0,737% a.m.)
- Amortização Mensal SAC: $R$ 350.000 / 300 = R1.166,67 / mês
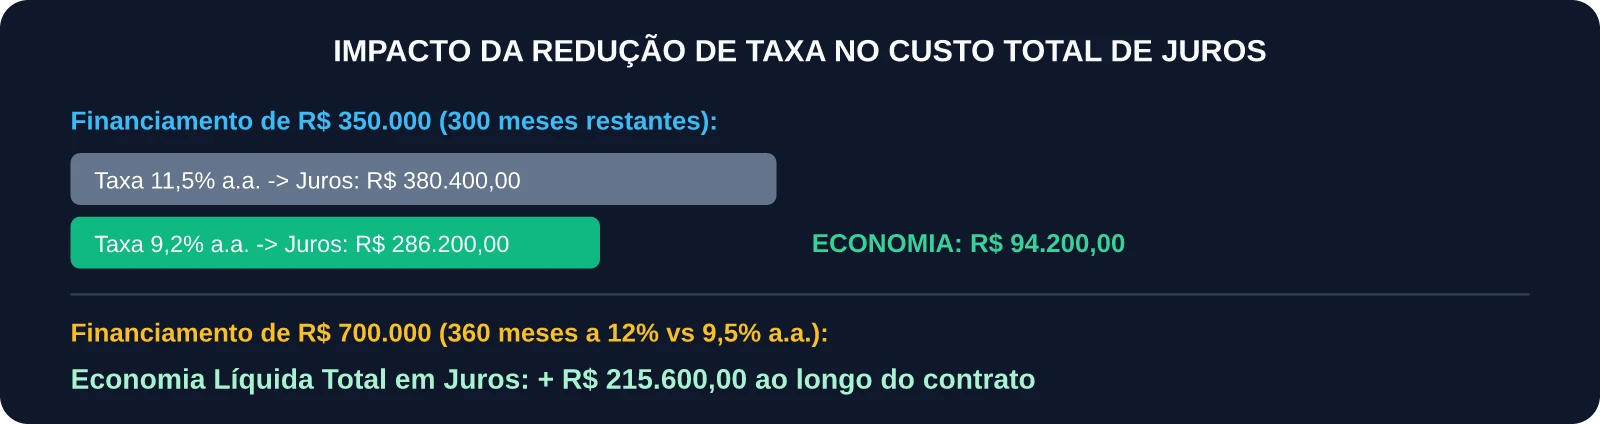
Confronto Matemático Detalhado:
| Métrica Financeira | Banco Original (11,5% a.a.) | Novo Banco (9,2% a.a.) | Economia Gerada |
|---|---|---|---|
| Primeira Parcela (Mês 1) | R$ 4.355,17 | R$ 3.746,17 | – R$ 609,00 / mês |
| Parcela Intermediária (Mês 150) | R$ 2.760,92 | R$ 2.456,42 | – R$ 304,50 / mês |
| Última Parcela (Mês 300) | R$ 1.177,25 | R$ 1.175,26 | Decréscimo natural SAC |
| Total de Juros Pagos em 300 Meses | R$ 380.400,00 | R$ 286.200,00 | Economia Bruta de R$ 94.200,00 |
| Custos Operacionais Estimados | R$ 0,00 | – R$ 3.800,00 (Cartório + Laudo) | Investimento inicial |
| ECONOMIA LÍQUIDA FINAL | R$ 0,00 | R$ 90.400,00 | Retorno líquido de mais de R$ 90 mil |
5. Simulação Numérica 2: Financiamento de Alto Valor (R$ 700.000,00 em 360 Meses)
Para contratos de valor superior contratados em momentos de pico de juros:
- Saldo Devedor: R$ 700.000,00
- Prazo Restante: 360 meses (30 anos)
- Banco Original: Taxa de 12,00% a.a. (0,9489% a.m.)
- Novo Banco: Taxa de 9,50% a.a. (0,7596% a.m.)
| Indicador Financeiro | Contrato Atual (12% a.a.) | Novo Contrato (9,5% a.a.) | Vantagem Líquida |
|---|---|---|---|
| Primeira Parcela | R$ 8.586,67 | R$ 7.261,67 | Economia imediata de R$ 1.325,00 / mês |
| Total Pago em Juros em 30 Anos | R$ 820.400,00 | R$ 604.800,00 | Economia bruta de R$ 215.600,00 |
| Custos Cartorários e Vistoria | R$ 0,00 | R$ 4.500,00 | Recuperado em apenas 3,4 meses |
| ECONOMIA LÍQUIDA REAL | R$ 0,00 | R$ 211.100,00 | Economia superior a R$ 210 mil reais |
6. A Estratégia de Contraproposta (Retenção): Reduza os Juros com Custo Zero
A portabilidade não serve apenas para trocar de banco; ela é a sua maior ferramenta de barganha contra o banco onde você já possui o financiamento:
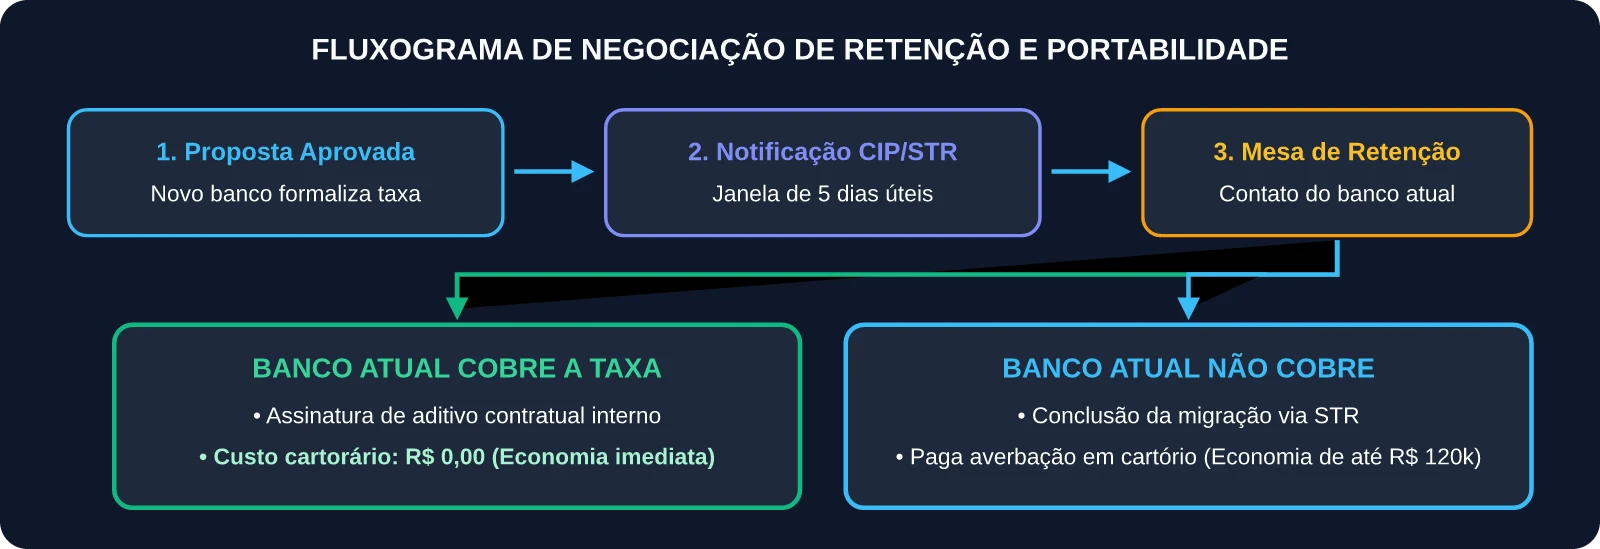
Como Proceder na Negociação de Retenção:
- Nunca vá à agência pedir “um desconto por gentileza”. Os bancos operam com algoritmos de retenção que só liberam taxas mínimas quando há um pedido formal de portabilidade registrado no sistema interbancário.
- Ao receber o contato da mesa de crédito do banco atual, exija a repactuação da taxa nominal para patamar idêntico ou inferior ao do proponente.
- Se o banco atual igualar a taxa, você assina um Termo Aditivo de Redução de Taxa de Juros. Como a operação ocorre dentro da mesma instituição, não há necessidade de averbação em cartório nem vistoria, gerando custo operacional zero.
7. Matriz de Decisão: Quando Fazer a Portabilidade?
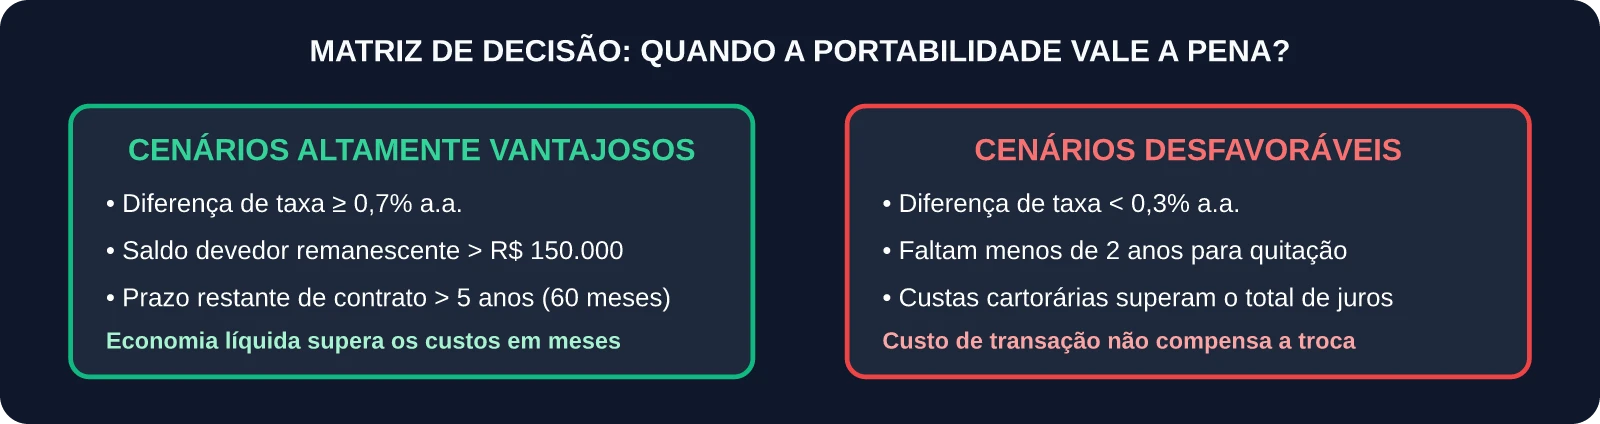
A Portabilidade é Fortemente Recomendada Quando:
- A diferença entre o Custo Efetivo Total (CET) do banco atual e do novo banco for igual ou superior a 0,70% ao ano.
- O saldo devedor remanescente for superior a R$ 150.000,00.
- O prazo restante de pagamento for superior a 5 anos (60 meses).
Quando NÃO Vale a Pena:
- Quando faltarem menos de 2 anos para quitar o imóvel (o custo de cartório e laudo superará os juros residuais a pagar).
- Quando a redução de juros for marginal (< 0,30% a.a.) e o saldo devedor for baixo.
- Se os seguros habitacionais obrigatórios (MIP/DFI) do novo banco forem substancialmente mais caros devido à sua idade atual, neutralizando o ganho da taxa de juros nominal.
8. Perguntas Frequentes (FAQ)
1. O banco original pode recusar o pedido de portabilidade?
Não. O banco original não tem poder de veto sobre a transferência da dívida, desde que o novo banco realize a liquidação integral do saldo devedor. A única prerrogativa legal do banco de origem é cobrir as condições financeiras da instituição proponente dentro do prazo de 5 dias úteis.
2. Posso aproveitar a portabilidade para mudar o sistema de amortização (SAC para Price ou vice-versa)?
Sim. A legislação permite que a nova instituição ofereça um sistema de amortização diferente do contrato original, desde que respeitados os limites de prazo remanescente e capacidade de pagamento da renda familiar comprovada.
3. A idade avançada pode encarecer o seguro MIP na portabilidade?
Sim. Como a portabilidade exige um novo contrato de seguro habitacional vinculado, o Seguro por Morte e Invalidez Permanente (MIP) será recalculado com base na sua idade atual, e não na idade em que você assinou o primeiro financiamento há 10 anos. Por isso, sempre compare o Custo Efetivo Total (CET), e não apenas a taxa de juros nominal pura.
4. Posso utilizar o saldo do FGTS junto com a portabilidade?
Sim. Após a conclusão da portabilidade e formalização do contrato na nova instituição, você pode utilizar o saldo da sua conta vinculada do FGTS para amortizar o saldo devedor ou abater as novas prestações, respeitando a carência regulamentar de 2 anos.
Referências Bibliográficas e Legislação Oficial
- BANCO CENTRAL DO BRASIL (BACEN) & CONSELHO MONETÁRIO NACIONAL (CMN). Resolução CMN nº 4.292, de 20 de dezembro de 2013. Dispõe sobre a portabilidade de operações de crédito realizadas com pessoas naturais.
- BRASIL. Lei nº 9.514, de 20 de novembro de 1997. Dispõe sobre o Sistema de Financiamento Imobiliário, institui a alienação fiduciária de coisa imóvel e dá outras providências.
- BRASIL. Constituição da República Federativa do Brasil de 1988. Artigo 156, inciso II (Não incidência do ITBI sobre operações sem transmissão onerosa de propriedade).
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DE CRÉDITO IMOBILIÁRIO E POUPANÇA (ABECIP). Relatórios de Portabilidade de Crédito Imobiliário e Indicadores do Mercado Habitacional. São Paulo: ABECIP, 2025/2026.
- ASSAF NETO, Alexandre. Matemática Financeira e suas Aplicações. 14ª Edição. São Paulo: Editora Atlas. Capítulo sobre equivalência financeira e fluxo de caixa descontado em dívidas imobiliárias.
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 52, § 2º (Garantia do direito à liquidação antecipada e portabilidade financeira).
Carregando comentários…