Consórcio Imobiliário vs. Financiamento Habitacional: Cálculo Real de Custo Efetivo, Taxa de Administração, Lance Embutido e Tempo até a Contemplação
Neste artigo
- 1. A Ilusão do “Sem Juros”: Desconstruindo o Custo Real do Consórcio
- 2. A Mecânica do Financiamento Habitacional: Juros e Amortização SAC
- 3. Estratégias de Aceleração no Consórcio: Lances Livres, Fixos e Lance Embutido
- 4. O Custo Oculto do Tempo: O Impacto Devastador do Aluguel na Espera
- 5. Simulação Numérica 1: Imóvel de R$ 400.000,00 em 200 Meses
- 6. Simulação Numérica 2: Imóvel de R$ 800.000,00 com Estratégia de Lance Embutido e FGTS
- 7. A Dinâmica da Correção pelo INCC no Consórcio
- 8. Matriz de Decisão: Quando Escolher Consórcio e Quando Escolher Financiamento?
- 9. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
A realização do sonho da casa própria ou a expansão de uma carteira de investimentos em ativos imobiliários no Brasil costuma esbarrar em uma encruzilhada financeira clássica: contratar um financiamento habitacional bancário ou ingressar em um grupo de consórcio imobiliário?
No marketing comercial, o consórcio é frequentemente vendido como uma “solução mágica sem juros”, enquanto o financiamento bancário é rotulado como uma operação proibitiva onde o comprador “paga três imóveis para ficar com um”. Contudo, a matemática financeira desmistifica essas narrativas simplistas.
Embora o consórcio não cobre taxa de juros nominal composta, ele embute uma Taxa de Administração (TA) substancial, Fundo de Reserva (FR), seguro prestamista e, crucialmente, reajustes anuais pelo Índice Nacional de Custo da Construção (INCC) sobre o valor integral da cota. Além disso, existe o fator determinante da posse diferida: enquanto não for contemplado por sorteio ou lance, o consorciado que não possui casa própria precisa continuar pagando aluguel, custo de oportunidade que altera radicalmente a equação financeira.
Do outro lado, o financiamento bancário pelo Sistema Financeiro da Habitação (SFH) entrega a posse imediata das chaves no primeiro mês, eliminando despesas de locação e permitindo amortizações extraordinárias aceleradas que eliminam o impacto dos juros futuros.
Neste guia analítico aprofundado, examinamos as fórmulas matemáticas de cada modalidade, a mecânica do Lance Embutido e uso do FGTS, simulações numéricas comparativas de R$ 400.000 e R$ 800.000 com diferentes prazos de contemplação, e uma matriz de decisão técnica por perfil financeiro.
1. A Ilusão do “Sem Juros”: Desconstruindo o Custo Real do Consórcio
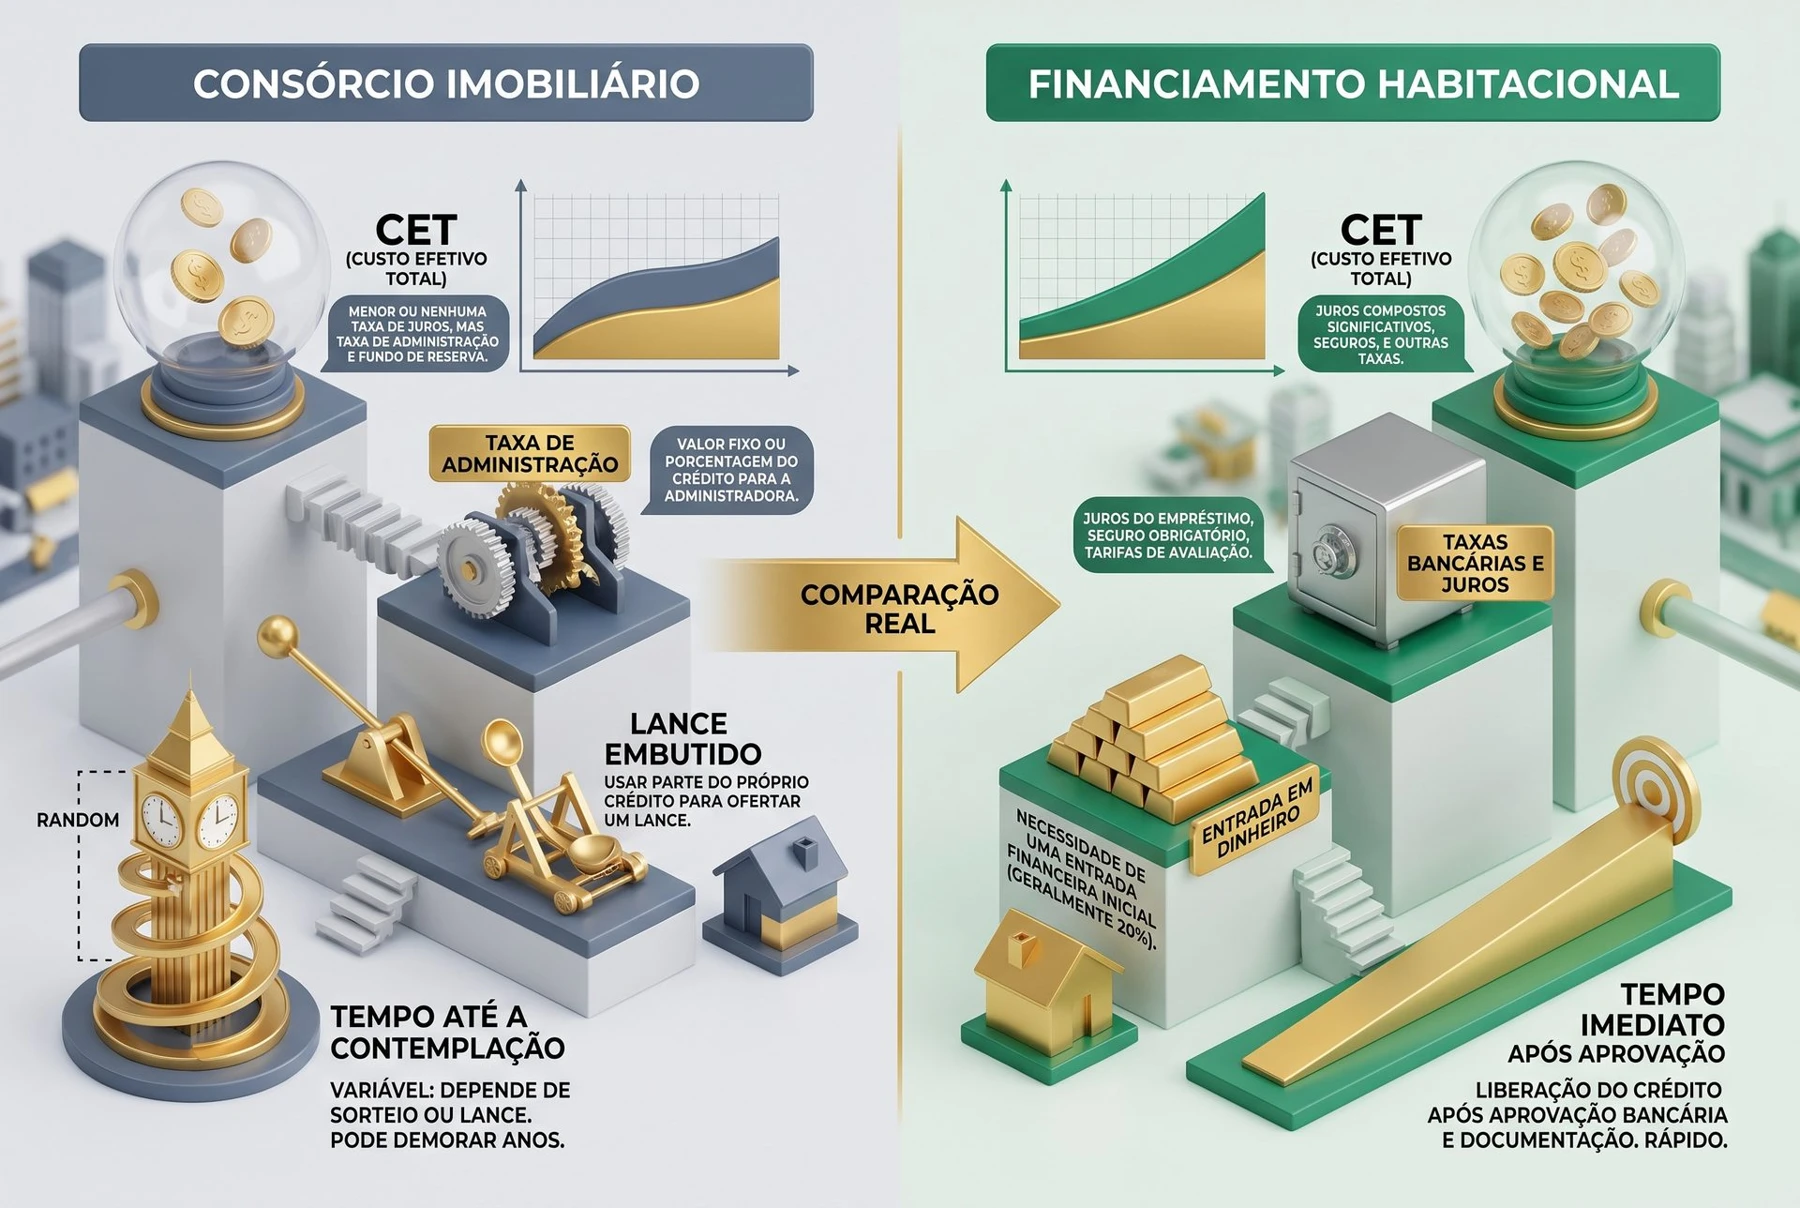
A afirmação de que o consórcio é gratuito ou isento de custos de capital é uma das maiores falácias do mercado de crédito.
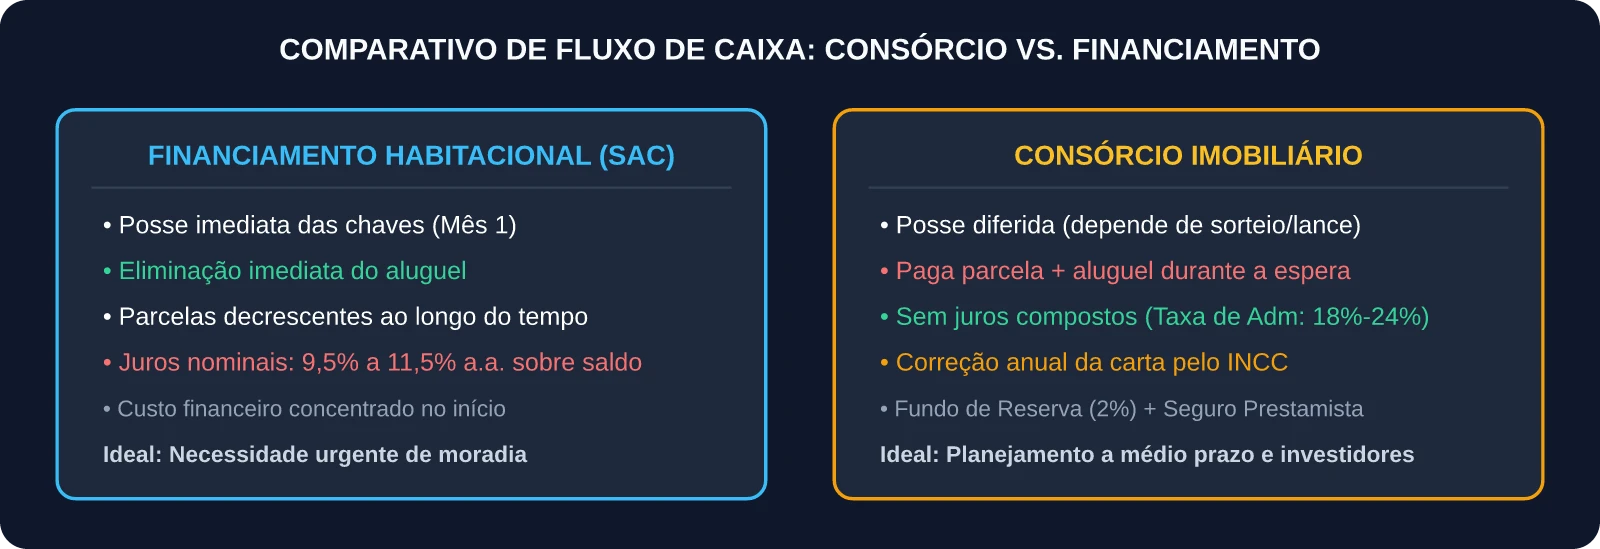
A Composição da Parcela no Consórcio Imobiliário:
A prestação mensal paga à administradora de consórcio (fiscalizada pelo Banco Central do Brasil com base na Lei nº 11.795/2008) é composta por quatro encargos:
- Fundo Comum (FC): É o montante destinado a abastecer o saldo coletivo do grupo para contemplar os cotistas a cada assembleia mensal:
FC Mensal = (Valor da Carta de Crédito)/(n (Prazo em Meses))
- Taxa de Administração (TA): Remuneração da administradora pela gestão do grupo. No mercado imobiliário brasileiro, a TA varia historicamente entre 16% e 25% sobre o valor total da carta, diluída ao longo do plano.
TA Mensal = (Carta de Crédito × Taxa de Adm Total)/(n (Meses))
- Fundo de Reserva (FR): Alíquota de segurança (geralmente entre 1% e 3%) para cobrir eventual inadimplência de outros membros do grupo. O saldo remanescente é devolvido proporcionalmente no encerramento do grupo.
- Correção Anual pelo INCC / CUB: Para preservar o poder de compra do crédito imobiliário frente à inflação da construção civil, o valor da carta de crédito e, consequentemente, o saldo devedor de todas as parcelas a vencer são reajustados anualmente pela variação acumulada do INCC (média histórica de 5% a 8% ao ano).
2. A Mecânica do Financiamento Habitacional: Juros e Amortização SAC
No financiamento bancário tradicional, o banco adianta 100% dos recursos necessários para a aquisição imediata do imóvel (respeitada a entrada mínima, normalmente de 20%).
A estrutura predominante no Brasil é o Sistema de Amortização Constante (SAC):
Onde a cota de amortização é invariável:
E os juros mensais incidem estritamente sobre o Saldo Devedor Remanescente ($SD_{t-1}$):
Por Que a Parcela do Financiamento Cai?
Como a cada mês o devedor abate uma fatia constante da dívida principal, o saldo devedor sobre o qual incide a taxa de juros ($i$) reduz-se linearmente. O resultado prático é que a primeira parcela é a mais alta de todo o contrato e a última é a mais barata, permitindo previsibilidade e alívio financeiro progressivo.
3. Estratégias de Aceleração no Consórcio: Lances Livres, Fixos e Lance Embutido
Esperar passivamente a contemplação por sorteio em um grupo de consórcio de 200 meses (mais de 16 anos) é uma aposta estatística de altíssimo risco. Em grupos com 500 a 1.000 participantes, a probabilidade matemática de ser sorteado nos primeiros 36 meses sem ofertar lance é inferior a 10%.
Para antecipar o acesso à carta de crédito, os consorciados utilizam as modalidades de oferta de lance:
1. Lance Livre
O participante oferta qualquer percentual ou número de parcelas que desejar com recursos próprios (dinheiro em conta). Vence quem ofertar o maior percentual de quitação do saldo devedor naquela assembleia (em grupos concorridos, os lances livres vencedores costumam oscilar entre 40% e 65% do valor da carta).
2. Lance Fixo
A administradora define um percentual fixo pré-determinado nas regras do grupo (geralmente 20% ou 30% da carta). Todos os cotistas que ofertarem o lance fixo concorrem entre si por meio de sorteio exclusivo pela extração da Loteria Federal.
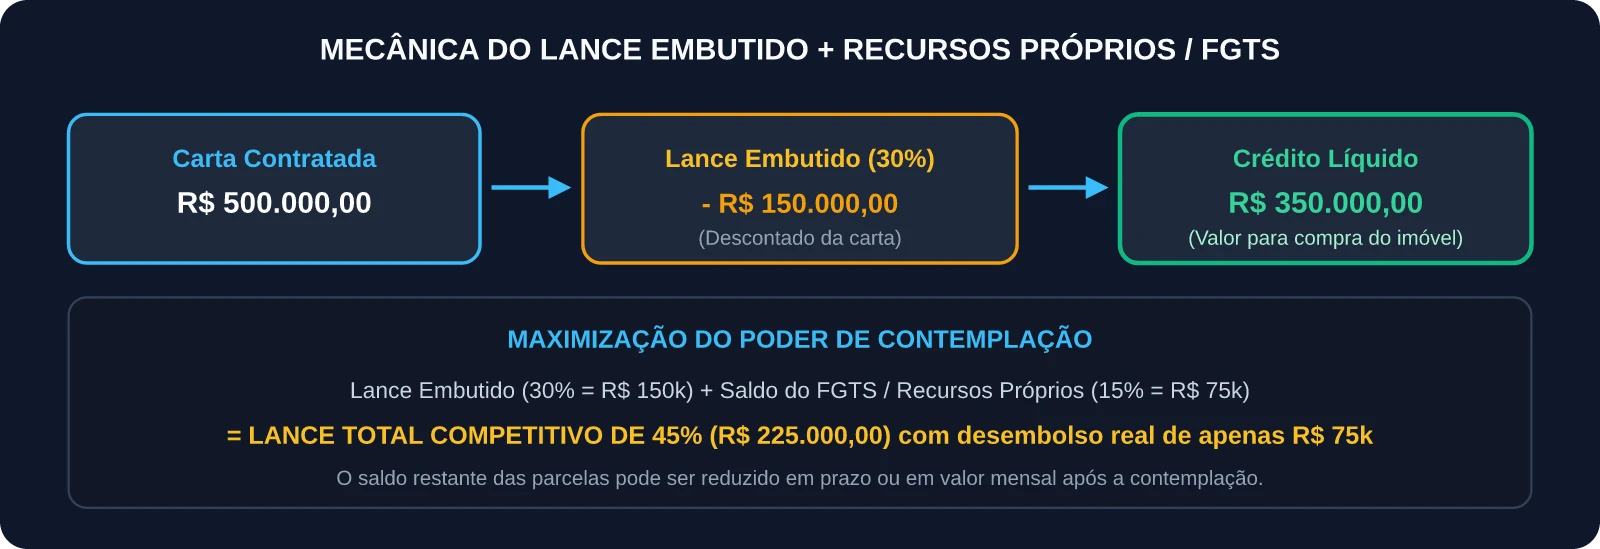
3. Lance Embutido (A Alavancagem Sem Desembolso Imediato)
O lance embutido permite que o consorciado utilize uma fração da própria carta de crédito contratada (geralmente até 30% a 35%) como lance na assembleia:
Exemplo Prático:
- Você precisa comprar um imóvel de R$ 350.000,00.
- Em vez de contratar uma carta de R$ 350.000, você contrata uma cota de R$ 500.000,00 com autorização para 30% de lance embutido.
- Na assembleia, você oferta R$ 150.000,00 (30%) de lance embutido.
- Ao ser contemplado, a administradora desconta os R$ 150.000 e libera R$ 350.000,00 líquidos para a compra do seu imóvel.
- Atenção Financeira: Você pagará a Taxa de Administração e o Fundo de Reserva calculados sobre os R$ 500.000,00 originais, o que eleva a taxa de administração efetiva em relação ao crédito líquido recebido.
4. Utilização do FGTS como Lance no Consórcio
Com base na regulamentação do Conselho Curador do FGTS e da Caixa Econômica Federal, o trabalhador pode utilizar o saldo da sua conta vinculada do FGTS para:
- Ofertar lance próprio em assembleia.
- Complementar um lance embutido (ex.: 30% embutido + 15% de FGTS = lance total de 45%).
- Amortizar ou quitar o saldo devedor de parcelas após a contemplação e aquisição do imóvel.
4. O Custo Oculto do Tempo: O Impacto Devastador do Aluguel na Espera
A variável mais negligenciada pelos compradores ao comparar consórcio com financiamento é o Custo de Oportunidade do Aluguel durante a fase de acumulação.
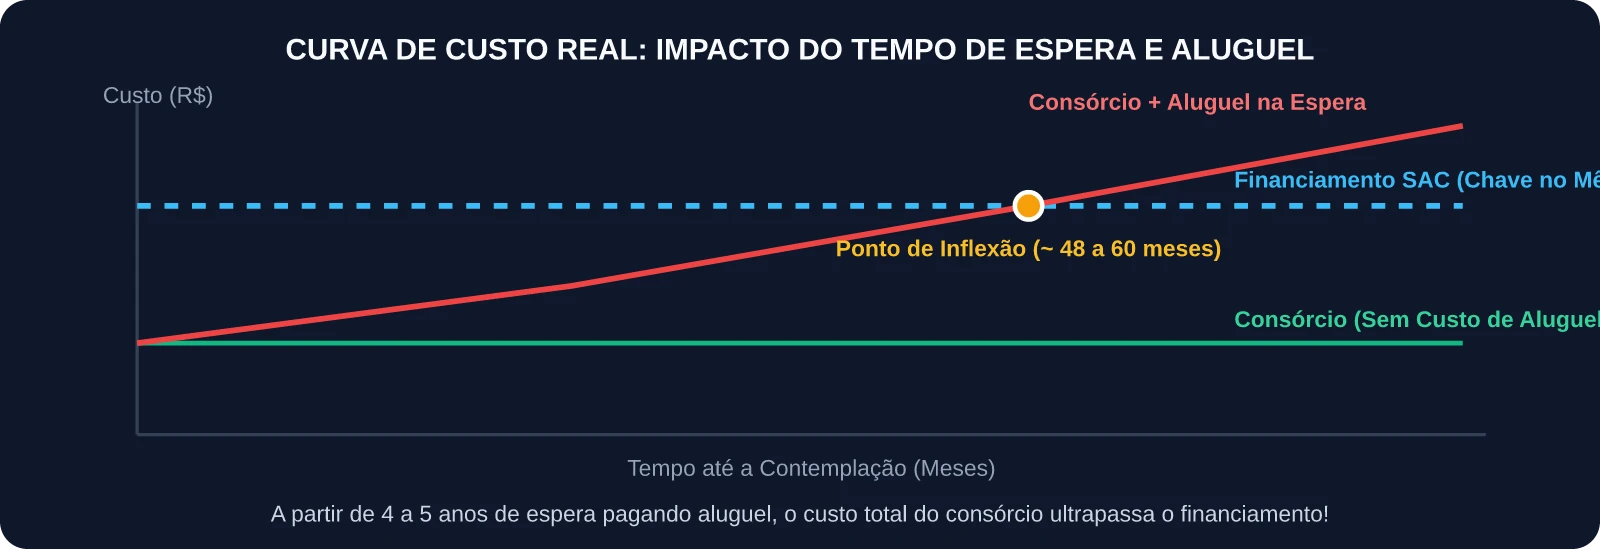
A Equação do Custo Real Consórcio + Moradia:
Se uma família mora de aluguel pagando R$ 2.500,00 por mês e contrata um consórcio na expectativa de ser sorteada:
- Se for contemplada no Mês 12 (1 ano): Desembolsou R$ 30.000 de aluguel. O consórcio permanece financeiramente vantajoso.
- Se for contemplada no Mês 48 (4 anos): Desembolsou R$ 120.000,00 de aluguel.
- Se for contemplada no Mês 84 (7 anos): Desembolsou R$ 210.000,00 de aluguel a fundo perdido.
Ponto de Inflexão Matemática: A partir do 4º ao 5º ano de espera com pagamento simultâneo de parcela de consórcio e aluguel, o custo financeiro acumulado supera integralmente o montante total de juros que teria sido pago em um financiamento habitacional SAC com posse imediata!
5. Simulação Numérica 1: Imóvel de R$ 400.000,00 em 200 Meses
Abaixo, confrontamos o custo financeiro real de um imóvel de R$ 400.000,00 em quatro cenários: financiamento bancário SAC versus consórcio imobiliário contemplado em três momentos distintos (com aluguel médio de R$ 2.200/mês).
Parâmetros da Simulação:
- Crédito / Financiamento: R$ 400.000,00
- Prazo: 200 meses (16,6 anos)
- Financiamento Bancário (SAC): Taxa nominal de 10,00% ao ano (aprox. 0,833% a.m.), Amortização inicial de R$ 2.000/mês. Primeira parcela: R$ 5.333,33; Última parcela: R$ 2.016,67. Posse imediata (aluguel zero).
- Consórcio Imobiliário: Taxa de Administração Total de 20% + Fundo de Reserva de 2% (Total de 22% = R$ 88.000,00). Parcela base fixa: R$ 2.440,00/mês (sem considerar INCC para isolamento comparativo).
Tabela 1: Confronto Financeiro Completo por Momento de Contemplação
| Métrica Financeira | Financiamento SAC (Posse Imediata) | Consórcio Contemplado no Mês 1 (Sorteio Rápido) | Consórcio Contemplado no Mês 60 (5 Anos c/ Lance) | Consórcio Contemplado no Mês 150 (Espera Longa) |
|---|---|---|---|---|
| Posse do Imóvel | Mês 1 (Imediata) | Mês 1 | Mês 60 (Após 5 anos) | Mês 150 (Após 12,5 anos) |
| Total Pago em Parcelas / Juros | R$ 735.000,00 | R$ 488.000,00 | R$ 488.000,00 | R$ 488.000,00 |
| Custo Acumulado de Aluguel na Espera | R$ 0,00 (Mora no imóvel) | R$ 0,00 | R$ 132.000,00 (60 x R$ 2.200) | R$ 330.000,00 (150 x R$ 2.200) |
| CUSTO TOTAL EFETIVO (Aquisição + Moradia) | R$ 735.000,00 | R$ 488.000,00 | R$ 620.000,00 | R$ 818.000,00 |
| Diferença vs. Financiamento SAC | Referência | Economia de R$ 247.000,00 | Economia de R$ 115.000,00 | PREJUÍZO DE R$ 83.000,00 |
Veredito do Caso 1: O consórcio é imbatível caso a contemplação ocorra nos primeiros 3 anos. Contudo, se a contemplação tardar mais de 7 anos para quem depende de aluguel, o financiamento tradicional torna-se a opção financeiramente superior.
6. Simulação Numérica 2: Imóvel de R$ 800.000,00 com Estratégia de Lance Embutido e FGTS
Para operações de maior envergadura, analisamos como a engenharia de lance pode garantir a contemplação rápida e estruturada de uma carta de alto padrão:
- Objetivo de Compra: Imóvel de R$ 560.000,00 líquidos.
- Estratégia no Consórcio: Contratação de carta de R$ 800.000,00 em 240 meses (20 anos).
- Taxa de Administração: 18% + Fundo de Reserva 2% (Total 20% = R$ 160.000,00).
- Lance Ofertado:
- Lance Embutido (30% da carta): R$ 240.000,00 (descontado do crédito).
- Lance Próprio com Saldo FGTS: R$ 100.000,00 (recursos vinculados).
- Lance Total Ofertado: R$ 340.000,00 (42,5% da cota) → Garante alta probabilidade de contemplação nas primeiras assembleias.
- Crédito Líquido Efetivo Liberado: $R$ 800.000 – R240.000 (Embutido) = {R 560.000,00}$.
Tabela 2: Comparativo – Consórcio com Lance Embutido vs. Financiamento SAC de R$ 560.000
| Indicador Financeiro | Consórcio Alavancado (Carta R$ 800k c/ Lance 42,5%) | Financiamento Bancário SAC (R$ 560k Líquidos) | Vantagem da Estratégia de Lance |
|---|---|---|---|
| Crédito Líquido para Compra | R$ 560.000,00 | R$ 560.000,00 | Mesmo poder de compra |
| Desembolso em Dinheiro (Entrada / FGTS) | R$ 100.000,00 (FGTS) | R$ 140.000,00 (20% Entrada) | Menor necessidade de caixa líquido |
| Prazo Contratual | 240 meses | 240 meses | Prazos idênticos |
| Parcela Mensal Pós-Contemplação | R$ 2.583,33 / mês (Abatendo o lance no prazo/parcela) | R$ 6.950,00 → R$ 2.350,00 (Decrescente) | Parcela inicial 62% menor no consórcio |
| Custo Total Final Pago | R$ 720.000,00 (FC líquido + TA + FR) | R$ 1.095.000,00 (Principal + Juros SAC) | Economia líquida de R$ 375.000,00 |
7. A Dinâmica da Correção pelo INCC no Consórcio
Outro fator determinante na comparação é a correção monetária do consórcio.
Enquanto no financiamento com taxa prefixada ou pós-fixada corrigida por TR (Taxa Referencial histórica próxima a 1% a 2% a.a.) a parcela e a dívida caem mês a mês no SAC, no consórcio a carta é reajustada anualmente pelo INCC:
- Se o INCC acumular 6% no ano, uma carta de R$ 500.000 passa a valer R$ 530.000.
- O saldo devedor das parcelas restantes é recalculado sobre a nova base de R$ 530.000, aumentando o valor da parcela mensal em 6%.
- Ponto Positivo: Se você ainda não foi contemplado, o seu poder de compra para adquirir o imóvel é preservado contra a inflação imobiliária.
- Ponto de Alerta: Se você já foi contemplado e comprou o imóvel, o saldo devedor restante continuará subindo pelo INCC a cada ano até a quitação, o que exige planejamento orçamentário para absorver os reajustes anuais.
8. Matriz de Decisão: Quando Escolher Consórcio e Quando Escolher Financiamento?
A decisão técnica entre as duas modalidades não depende de opinião pessoal, mas sim do enquadramento estrito nos três vetores do seu perfil financeiro:
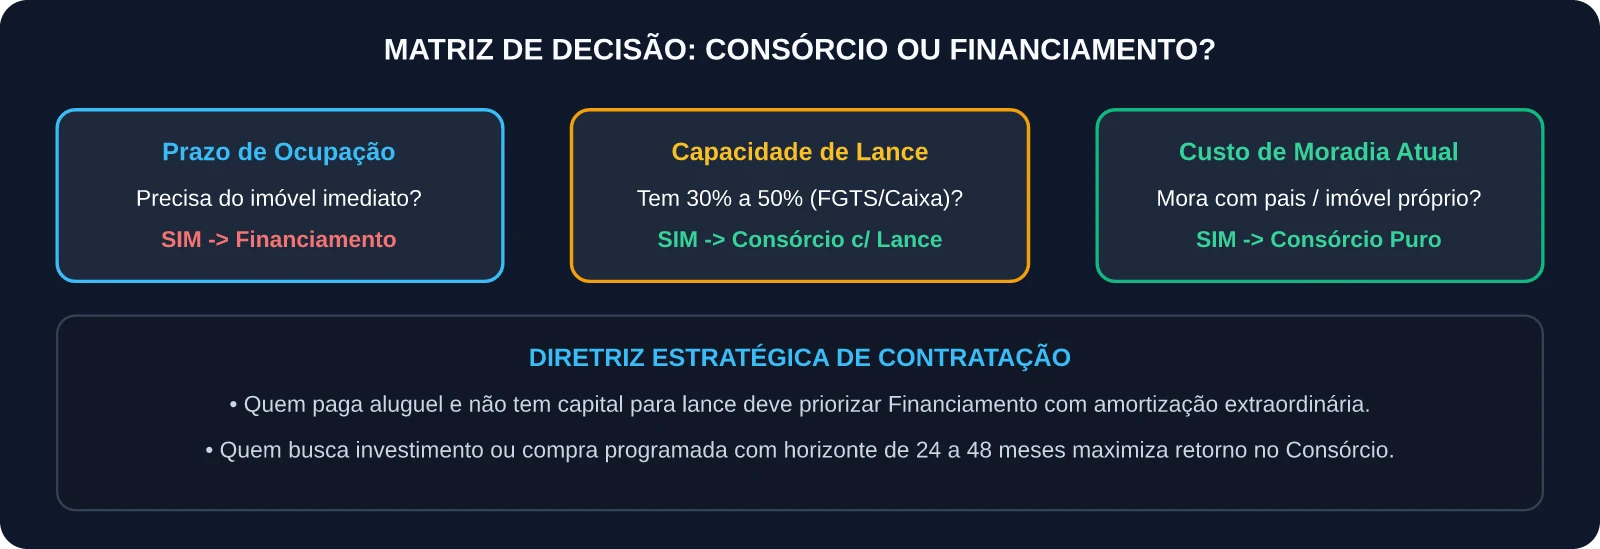
Escolha o FINANCIAMENTO HABITACIONAL se:
- Você precisa se mudar imediatamente (casamento, término de contrato de locação, filhos).
- Você paga aluguel e não possui reserva líquida ou FGTS suficiente para ofertar um lance de pelo menos 35% a 50% nos primeiros meses.
- Você pretende utilizar uma estratégia agressiva de amortizações extraordinárias mensais para quitar o imóvel em 3 a 7 anos, eliminando os juros compostos da curva bancária.
Escolha o CONSÓRCIO IMOBILIÁRIO se:
- Você já possui moradia própria ou mora com familiares com custo de aluguel zero.
- Você dispõe de recursos para lance (FGTS ou reserva própria de 30% a 50%) associados ao lance embutido, visando contemplação programada nos primeiros 12 meses.
- Você é um investidor imobiliário buscando alavancagem para adquirir imóveis para locação ou revenda na planta, onde o custo da taxa de administração (1,0% a 1,2% a.a. diluída) é substancialmente inferior ao retorno da renda de aluguel (Yield de 6% a 8% a.a.).
9. Perguntas Frequentes (FAQ)
1. Posso usar a carta de crédito do consórcio para quitar um financiamento bancário já existente?
Sim. Por determinação da Lei nº 11.795/2008 e normativos do Banco Central, o consorciado contemplado tem o direito legal de utilizar a carta de crédito imobiliária para liquidar, total ou parcialmente, saldo devedor de financiamento habitacional contratado em qualquer instituição financeira, desde que o imóvel esteja registrado em seu nome e a garantia seja transferida para a administradora.
2. O que acontece com a Taxa de Administração se eu quitar o consórcio antecipadamente?
Diferente do financiamento bancário — onde a liquidação antecipada abate 100% dos juros futuros com base no Código de Defesa do Consumidor (Art. 52, § 2º) —, no consórcio a Taxa de Administração é uma remuneração de serviço fixada sobre o valor total contratado. Portanto, a antecipação de parcelas no consórcio não gera desconto proporcional da taxa de administração, salvo estipulação contratual expressa em contrário no regulamento da administradora.
3. Como funciona a devolução de valores para quem cancela a cota do consórcio antes da contemplação?
O consorciado desistente ou cancelado não recebe o dinheiro de volta imediatamente. Por força da Lei dos Consórcios, as cotas canceladas continuam participando dos sorteios mensais exclusivos para cotas excluídas na assembleia. Ao ser sorteado, o consorciado recebe a restituição do valor pago ao Fundo Comum, descontadas as multas rescisórias contratuais e a taxa de administração devida.
4. A administradora pode recusar a liberação do crédito após a contemplação?
Sim, caso o consorciado não atenda aos critérios de análise de crédito cadastral e capacidade de pagamento da renda familiar na data da contemplação, ou se o imóvel escolhido apresentar pendências jurídicas na certidão de ônus reais (gravames, penhoras ou vícios de titularidade). O crédito permanece rendendo juros em aplicação de curto prazo vinculada ao grupo até a regularização cadastral.
5. É possível vender uma cota de consórcio antes de ser contemplado?
Sim. A cota ativa de consórcio pode ser transferida e vendida a terceiros no mercado secundário (cessão de direitos), mediante prévia análise cadastral e anuência formal da administradora. Cotas com bom histórico de pontualidade em grupos em andamento costumam ter alta liquidez para repasse.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 11.795, de 8 de outubro de 2008. Dispõe sobre o Sistema de Consórcios, estabelece as diretrizes regulatórias e define direitos e deveres de consorciados e administradoras.
- BANCO CENTRAL DO BRASIL (BACEN). Circular nº 3.432, de 3 de fevereiro de 2009. Regulamenta a constituição, organização, funcionamento e fiscalização de grupos de consórcio no Brasil.
- BANCO CENTRAL DO BRASIL (BACEN) & CONSELHO MONETÁRIO NACIONAL (CMN). Resolução CMN nº 4.676, de 31 de julho de 2018. Consolida normas sobre operações de financiamento habitacional no âmbito do SFH e SFI.
- ASSOCIAÇÃO BRASILEIRA DE ADMINISTRADORAS DE CONSÓRCIOS (ABAC). Diretrizes Técnicas e Relatórios Estatísticos do Sistema de Consórcios Imobiliários no Brasil. São Paulo: ABAC, 2025/2026.
- ASSOCIAÇÃO BRASILEIRA DAS ENTIDADES DE CRÉDITO IMOBILIÁRIO E POUPANÇA (ABECIP). Guia Comparativo de Modalidades de Crédito Imobiliário e Indicadores de Amortização. São Paulo: ABECIP, 2025.
- ASSAF NETO, Alexandre. Matemática Financeira e suas Aplicações. 14ª Edição. São Paulo: Editora Atlas. Capítulos dedicados a equivalência financeira, sistemas de amortização e custo de oportunidade em operações de capital.
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 52 (Transparência de encargos financeiros e direito à liquidação antecipada).
Carregando comentários…